
私募信貸的煤礦金絲雀:從Blue Owl到半流動性產品幻覺

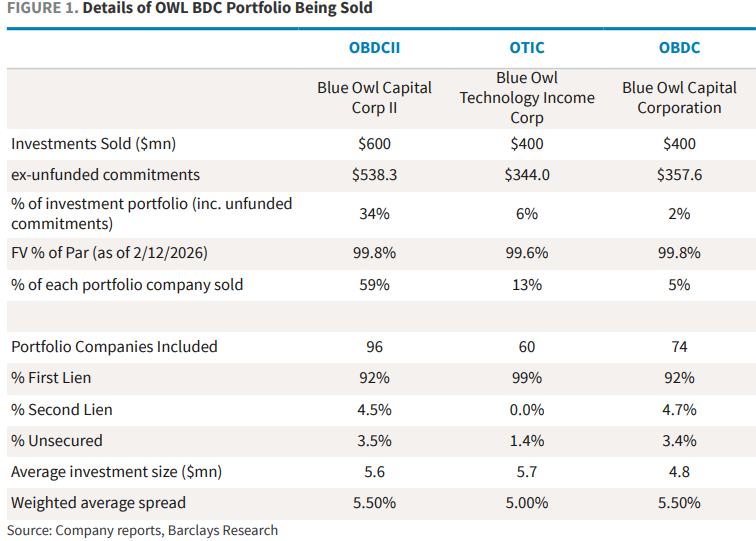
2月18日,全球領先的另類資產管理公司Blue Owl宣布旗下零售私募信貸工具OBDCII永久停止按季度贖回安排,改為通過貸款回收、資產出售及特別分紅等方式分期向投資者返還資本。同時,為了向投資者提供承諾的流動性並償還債務,Blue Owl宣布在三只BDC載體中(OBDCII、上市BDC基金OBDC、科技收入基金OTIC)合計出售約14億美元直接貸款資產,其中OBDCII出售約6億美元,佔其投資組合約34%。
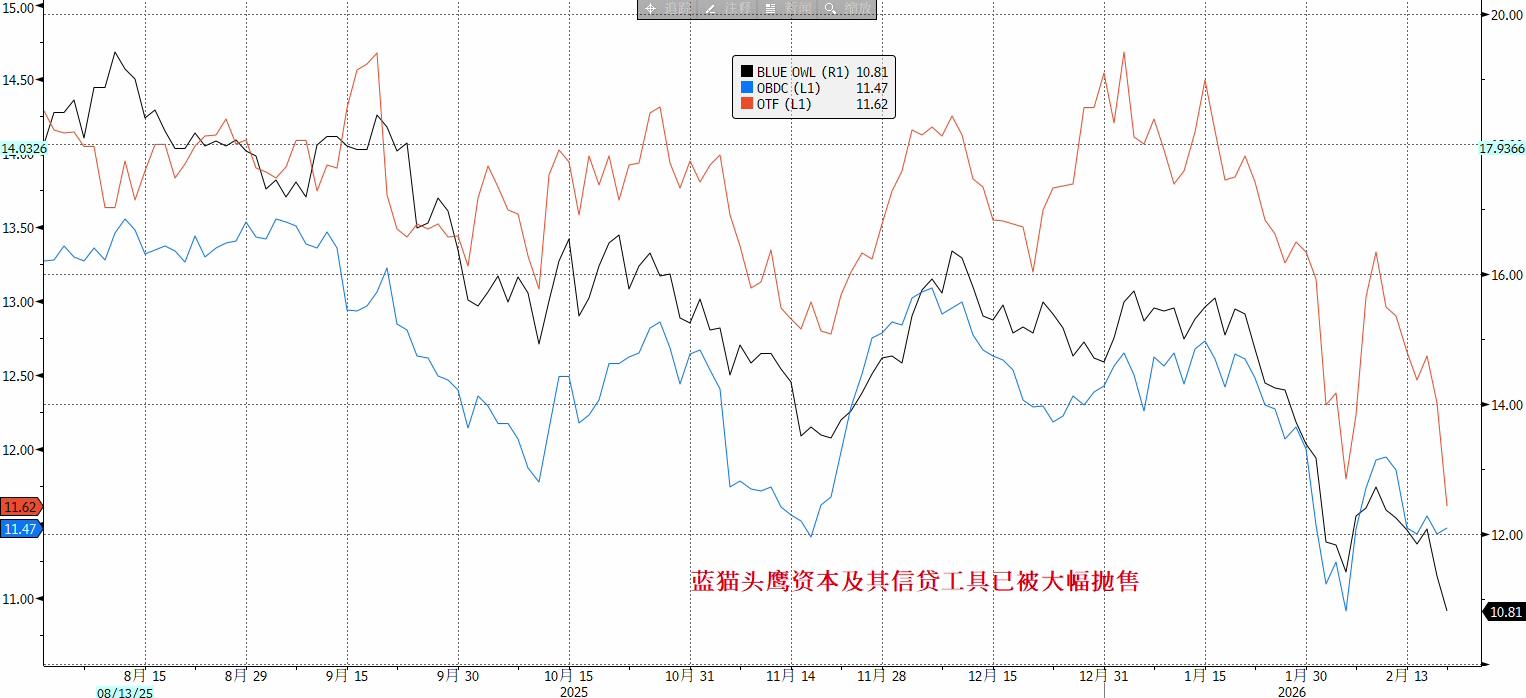
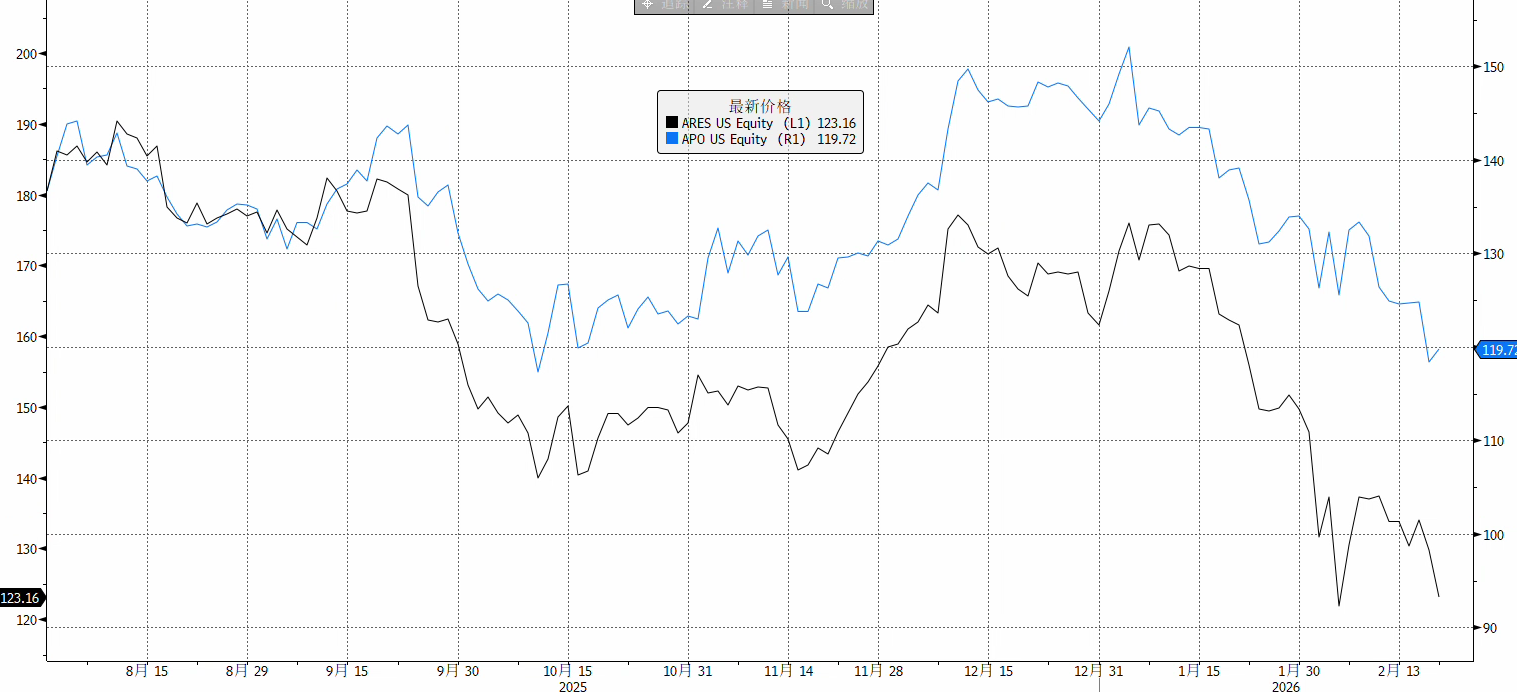
受此消息影響,市場反應劇烈。2月19日Blue Owl股價盤中跌近10%,觸及兩年半以來最低點,最終收跌5.9%;恐慌情緒迅速向整個另類資管板塊蔓延,Ares、Apollo、Blackstone、KKR等同行股價普遍下跌3%-6%;歐洲CVC、Partners Group同樣走低。
更具衝擊性的是,2月21日,對沖基金Saba提出以較最新淨資產值折價20%-35%的價格收購Blue Owl相關BDC份額,公開挑戰基金帳面估值的公允性。儘管該要約並非強制性,但其象徵意義在於:二級市場願意提供的流動性價格與管理人披露的NAV之間,已出現顯著裂口。而與Blue Owl掛鉤的結構性票據價格跳水,花旗發行的一只票據跌破面值50%。
整體來看,Blue Owl事件絕非單一公司的流動性管理失誤,其直接戳破了近年來規模達3萬億美元的私募信貸市場中半流動性產品的幻覺。該事件或將成為私募信貸領域的「煤礦金絲雀」時刻,可能為2007年8月法國巴黎銀行凍結基金事件的重演——這正是金融危機拉開序幕的預兆。
半流動性產品模式的信任危機
Blue Owl事件觸動的是私募信貸最脆弱的一環:半流動性產品模式的可持續性。這類產品向零售投資者承諾定期贖回(如季度),底層卻是5-10年期非公開貸款,其核心問題在於:
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
不學馬斯克「一口價」:Anthropic(ANT.US)路演詢價70-78美元,機構投資者成IPO定價真正主角
Anthropic將於下週衝擊史上規模最大IPO,意欲從SpaceX手中奪走這一頭銜。但與伊隆·馬斯克旗下的這家企業集團不同,在人工智能(AI)交易格局動盪之際,大型投資者將對其IPO價格擁有更大的影響力。
同樣是科技巨頭IPO,Anthropic為何比SpaceX上市定價更保守
與SpaceX固定定價模式不同,Anthropic採用傳統路演方式,將定價權更多交給機構投資者。受納斯達克下跌、美聯儲加息及AI供給過剩等因素影響,市場環境承壓,此前2萬億美元估值預期已消退。分析人士指出,兩家公司定價策略差異,本質上反映了各自與華爾街資本市場關係深淺的不同。

通脹壓力揮之不去 美聯儲連續加息預期升溫 AI投資風險加劇金融穩定擔憂
隨著美國通脹再度加速,聯邦儲備官員本週密集釋放鷹派信號,進一步強化了市場對12月加息的預期,並為明年1月再次加息打開了大門。
巴克萊自3月以來首次戰術性看多美股,近期拋售已為短期反彈創造條件
隨著投資者大幅削減股票倉位、市場波動壓力有所緩解,巴克萊交易部門自今年3月中旬以來首次轉為戰術性看多美股。
加密貨幣價格
更多


