
"Bình minh DA" của Ethereum: Nâng cấp Fusaka sẽ khiến Celestia và Avail trở nên "dư thừa" như thế nào?

Bài viết thảo luận về khái niệm blockchain mô-đun và quá trình Ethereum nâng cao hiệu suất thông qua nâng cấp Fusaka, đồng thời phân tích các thách thức của lớp DA như Celestia và lợi thế của Ethereum. Tóm tắt được tạo bởi Mars AI. Nội dung bản tóm tắt này do mô hình Mars AI tạo ra, độ chính xác và đầy đủ của nội dung vẫn đang trong giai đoạn cập nhật lặp lại.
Trong lĩnh vực tiền mã hóa, chúng ta đã chứng kiến vô số ý tưởng lớn nổi lên rồi lại lụi tàn. Nhiều đội ngũ đã cố gắng chia sẻ thị phần của Ethereum, với lý do lặp đi lặp lại: chuỗi nền tảng chưa đủ tốt—quá đắt, quá chậm, không thể mở rộng, hoặc hạn chế quá nhiều đối với nhà phát triển. Những ví dụ gần đây bao gồm Plasma, một Layer-1 (L1) stablecoin độc lập, và Monad, một EVM L1 nổi bật với thông lượng cao.
Nhưng theo thời gian, Ethereum đã nhiều lần bác bỏ những cáo buộc này. Nâng cấp “The Merge” đã chứng minh Ethereum thực sự có thể chuyển đổi sang cơ chế đồng thuận Proof of Stake (PoS); nâng cấp “Dencun” đã phá vỡ quan điểm rằng Rollup (giải pháp mở rộng Layer-2 giúp giảm tải cho mạng Ethereum) sẽ mãi mãi không thể mở rộng do chi phí quá cao.
Vào thứ Năm tuần trước, Ethereum đã chính thức khởi động nâng cấp Fusaka, mạnh mẽ thách thức quan điểm “Ethereum không thể đáp ứng nhu cầu Rollup thông lượng cao”—điều vốn là tiền đề sống còn của nhiều blockchain mô-đun.
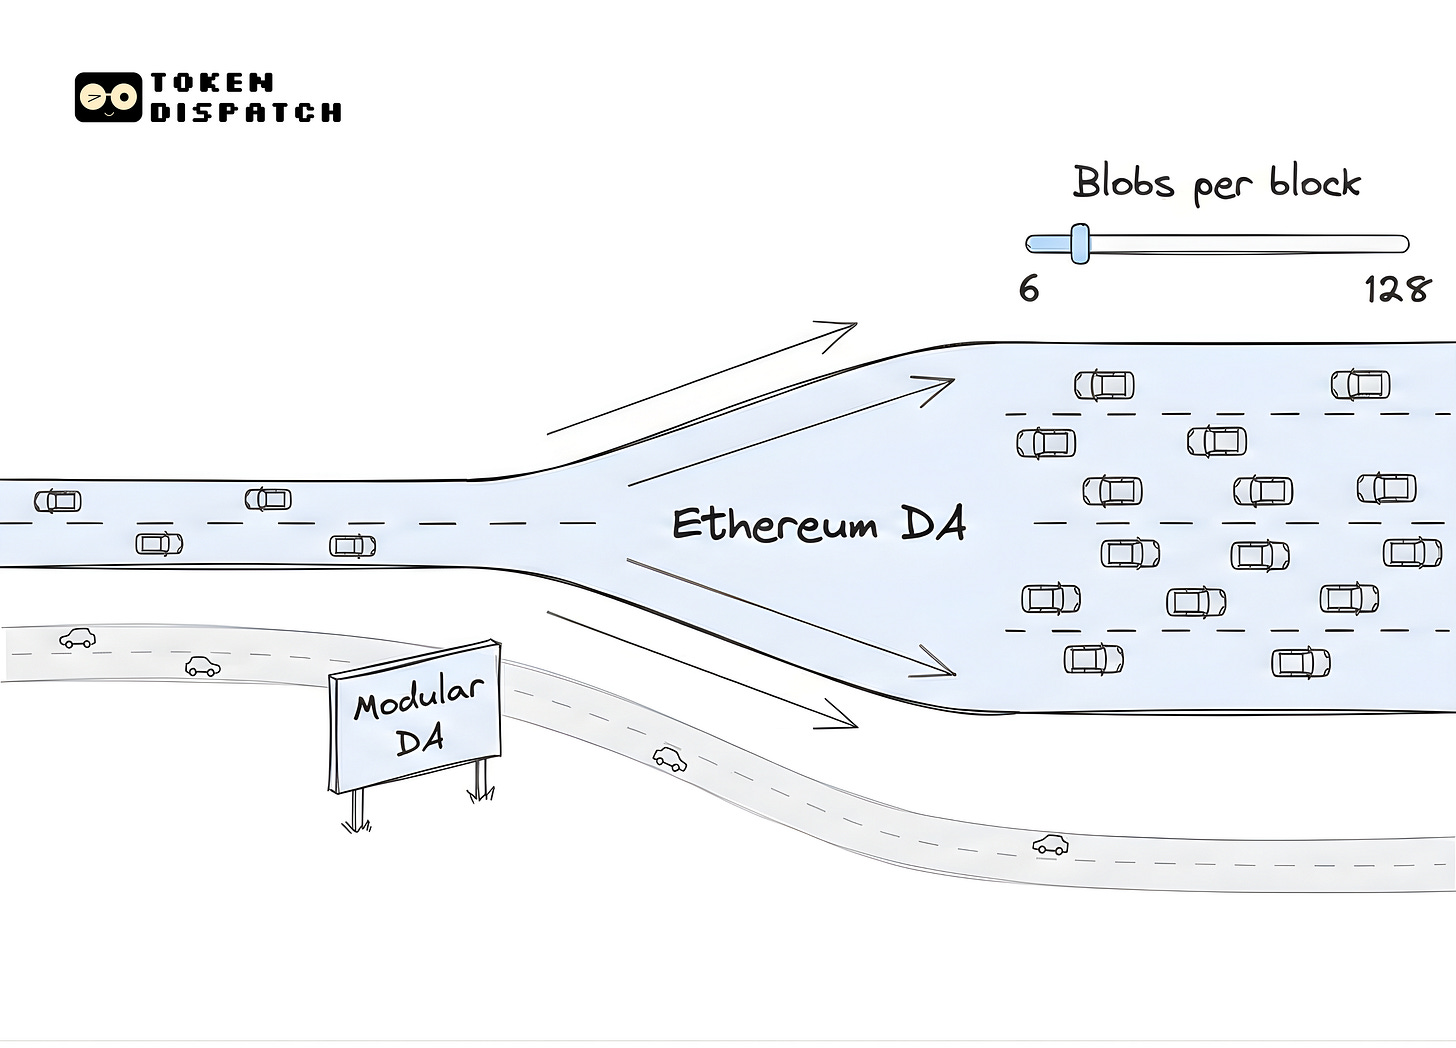
Trong câu chuyện hôm nay, chúng ta sẽ khám phá bản chất của blockchain mô-đun, cũng như những thay đổi mà nâng cấp Fusaka mang lại.
Cuối năm 2023, một đội ngũ có hiểu biết sâu sắc về hệ thống phân tán đã đề xuất khái niệm “blockchain mô-đun”, tức là xây dựng một blockchain gồm ba thành phần mô-đun: thực thi (execution), thanh toán (settlement) và khả dụng dữ liệu (data availability). Đội ngũ đó chính là Celestia.
Mục đích thiết kế ban đầu của mạng Celestia là cung cấp một mảnh ghép: khả dụng dữ liệu (DA). Cốt lõi của DA là chứng minh dữ liệu đã được công bố lên mạng. Do đó, khi một chuỗi tạo ra khối mới, các node sẽ tải xuống toàn bộ dữ liệu để xác minh DA.
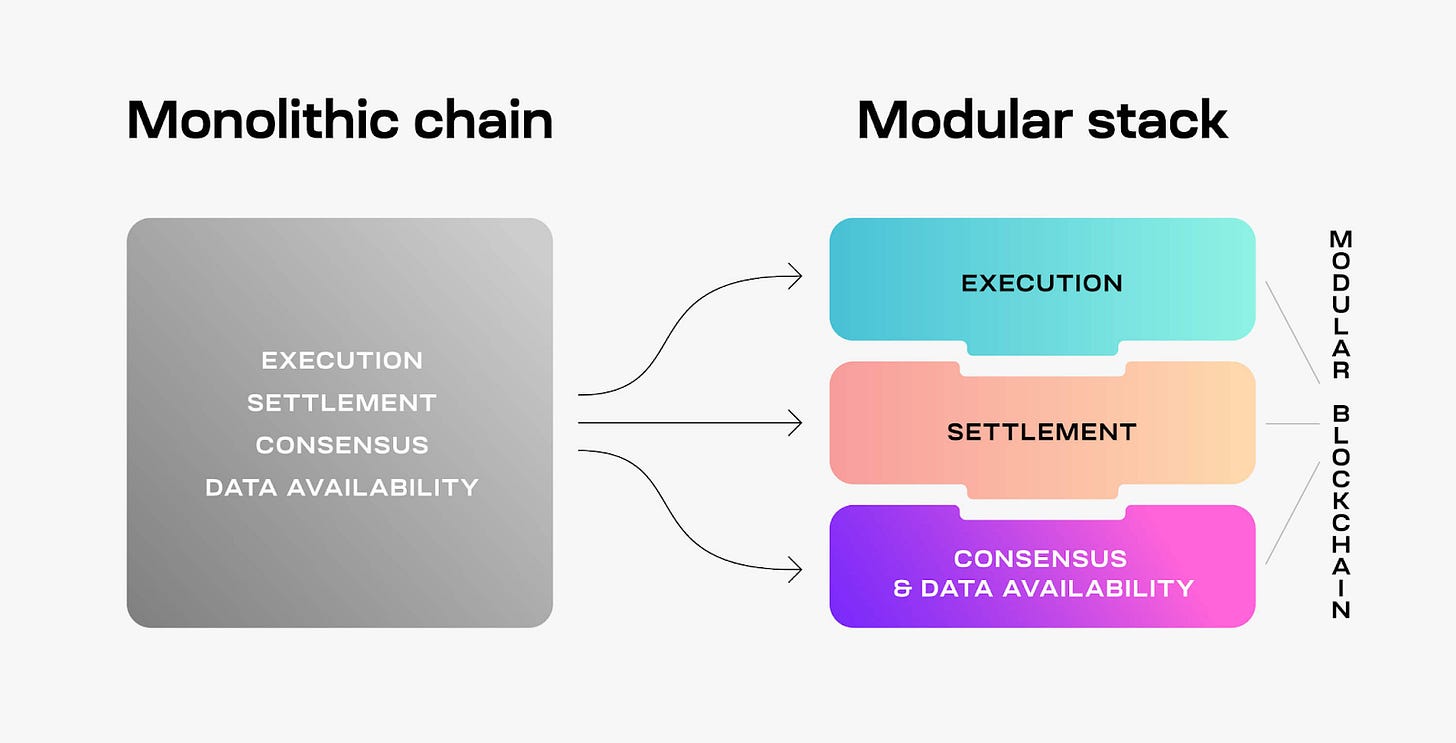
Ý tưởng của Celestia là, bằng cách tận dụng “mảnh ghép” từ các công ty hạ tầng hiện có, bất kỳ ai cũng có thể dễ dàng khởi chạy blockchain. Các dự án có thể chọn Arbitrum Orbit cho thực thi, chọn Ethereum cho thanh toán, hoặc chọn Celestia, EigenDA hay Avail DA để đáp ứng nhu cầu khả dụng dữ liệu.
Ván cược ban đầu của Celestia là: vào năm 2023, thông lượng thấp và chi phí Gas cao của Ethereum khiến nó không thể đáp ứng các Rollup có nhu cầu DA thông lượng cao.
Lúc đó, lợi nhuận của Rollup trên Ethereum rất mỏng. Các đội ngũ thường chỉ giữ lại khoảng 20% phí tạo ra, thậm chí trong một số trường hợp, chi phí thanh toán còn cao hơn doanh thu từ người dùng. Các nâng cấp Dencun và Pectra sau đó đã thay đổi công thức này, giảm chi phí thanh toán và cải thiện tình hình kinh tế cho các nhà vận hành Rollup.
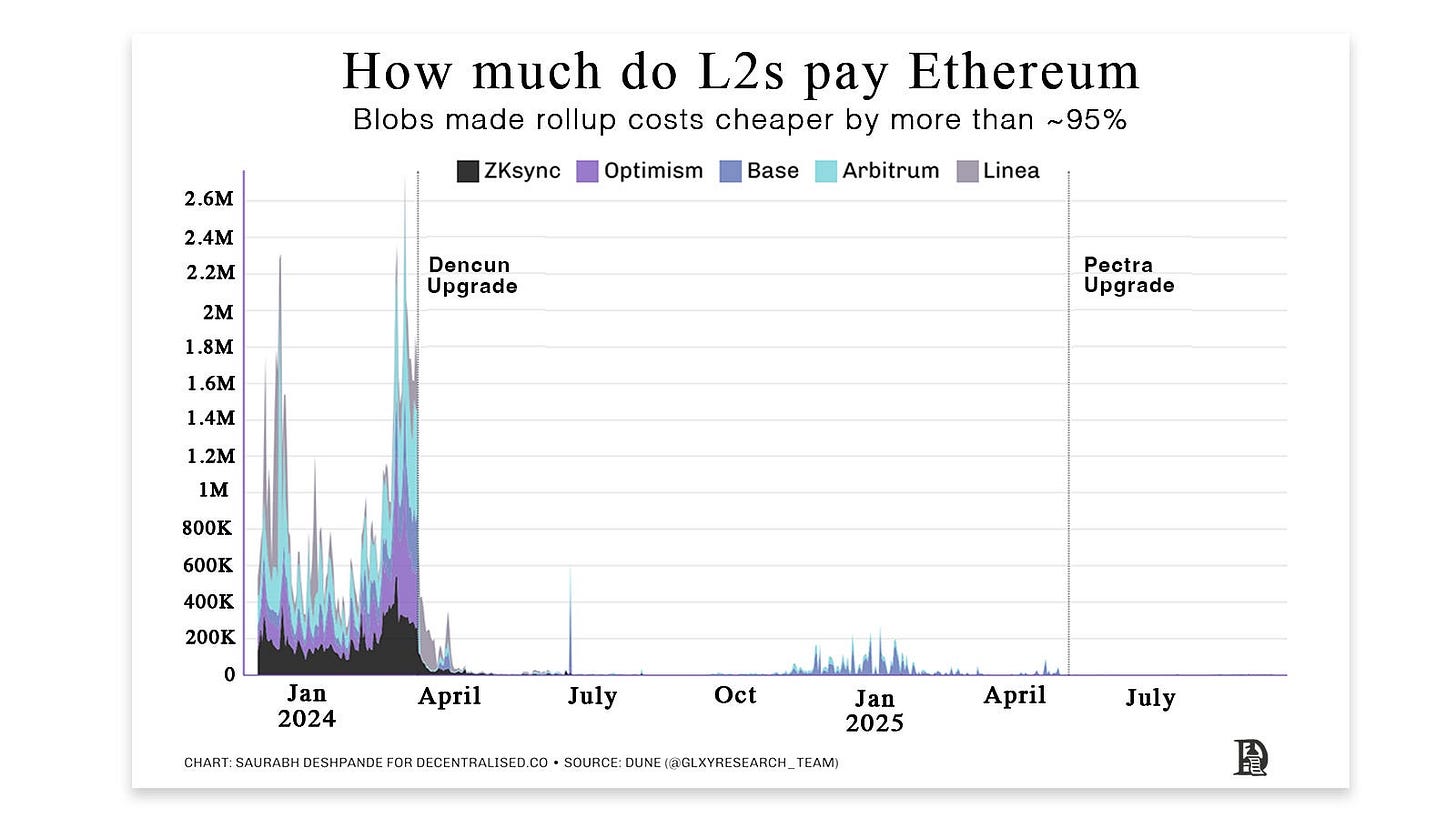
Nâng cấp Dencun đã giới thiệu một không gian mới gọi là Blobs để lưu trữ dữ liệu Rollup, thay thế cho “calldata” trước đây. Blob rẻ hơn calldata khoảng 95%. Dencun là bước đầu tiên giúp chi phí Rollup trở nên hợp lý hơn.
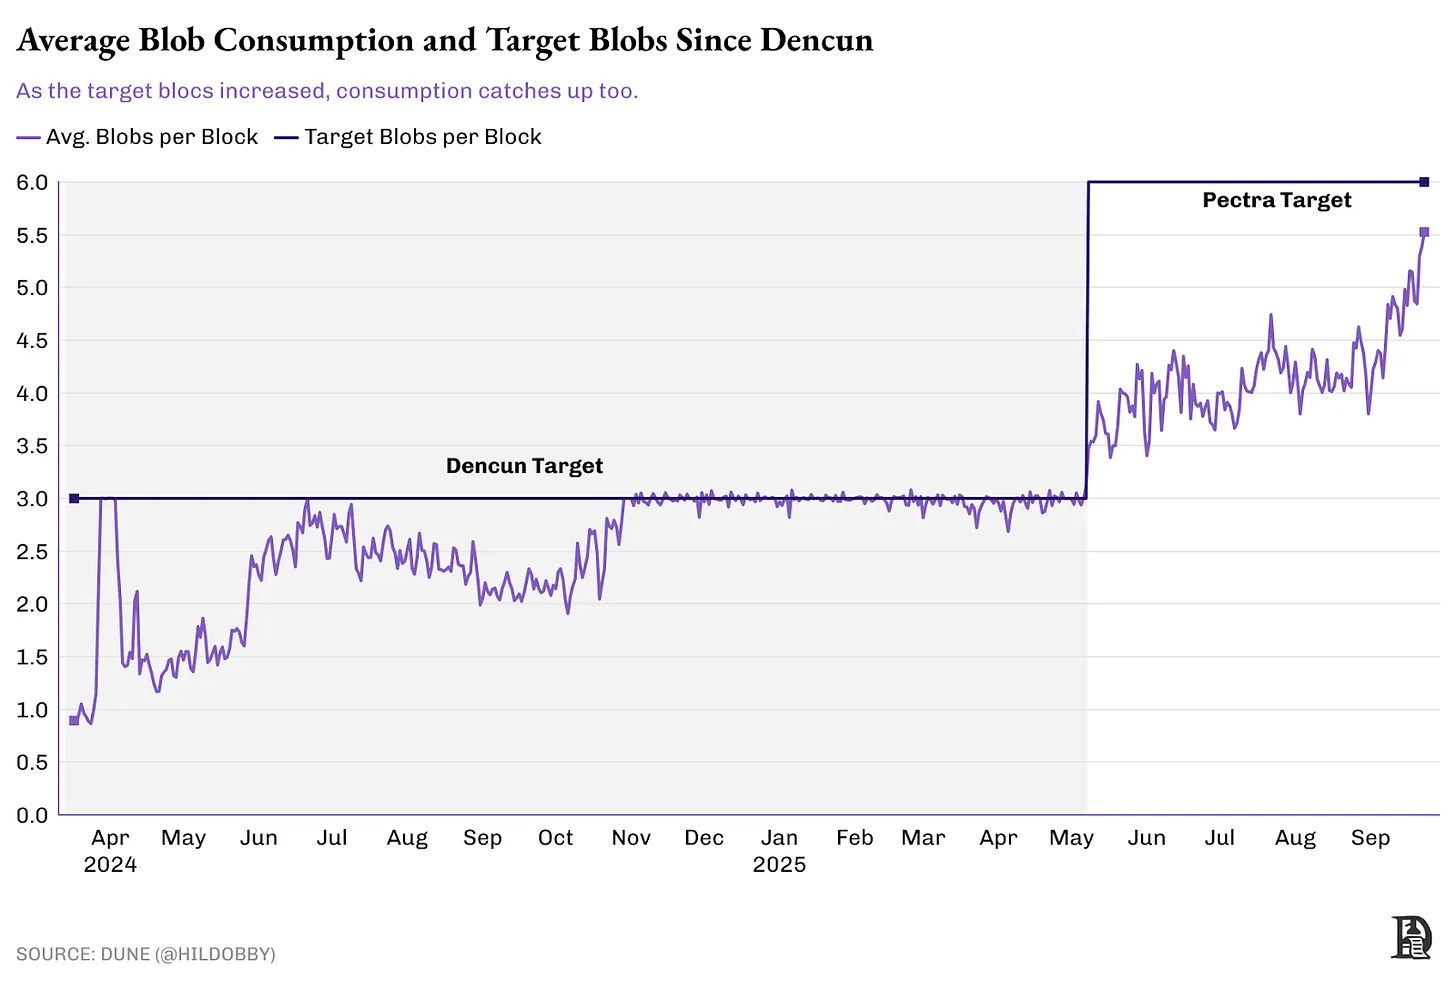
Tiếp theo là Pectra. Nâng cấp này tăng số lượng Blob trên mỗi khối. Nếu bước đầu tiên là mở ra không gian riêng cho dữ liệu Rollup, thì bước thứ hai là tăng dung lượng của nó. Khi Pectra được triển khai, mục tiêu được nâng lên thành 6 Blob mỗi khối.
Rollup đã chuyển phần chi phí tiết kiệm được cho người dùng. Kết quả là chi phí giao dịch L2 giảm mạnh, từ 50 cent xuống còn khoảng 3-4 cent.
Tầm nhìn của Celestia là tách biệt khả dụng dữ liệu khỏi thực thi, giúp mở rộng blockchain dễ dàng hơn bằng cách giảm tải cho L1 nền tảng. Họ mong muốn một tương lai nơi nhiều Rollup hoạt động trên cùng một lớp DA duy nhất.
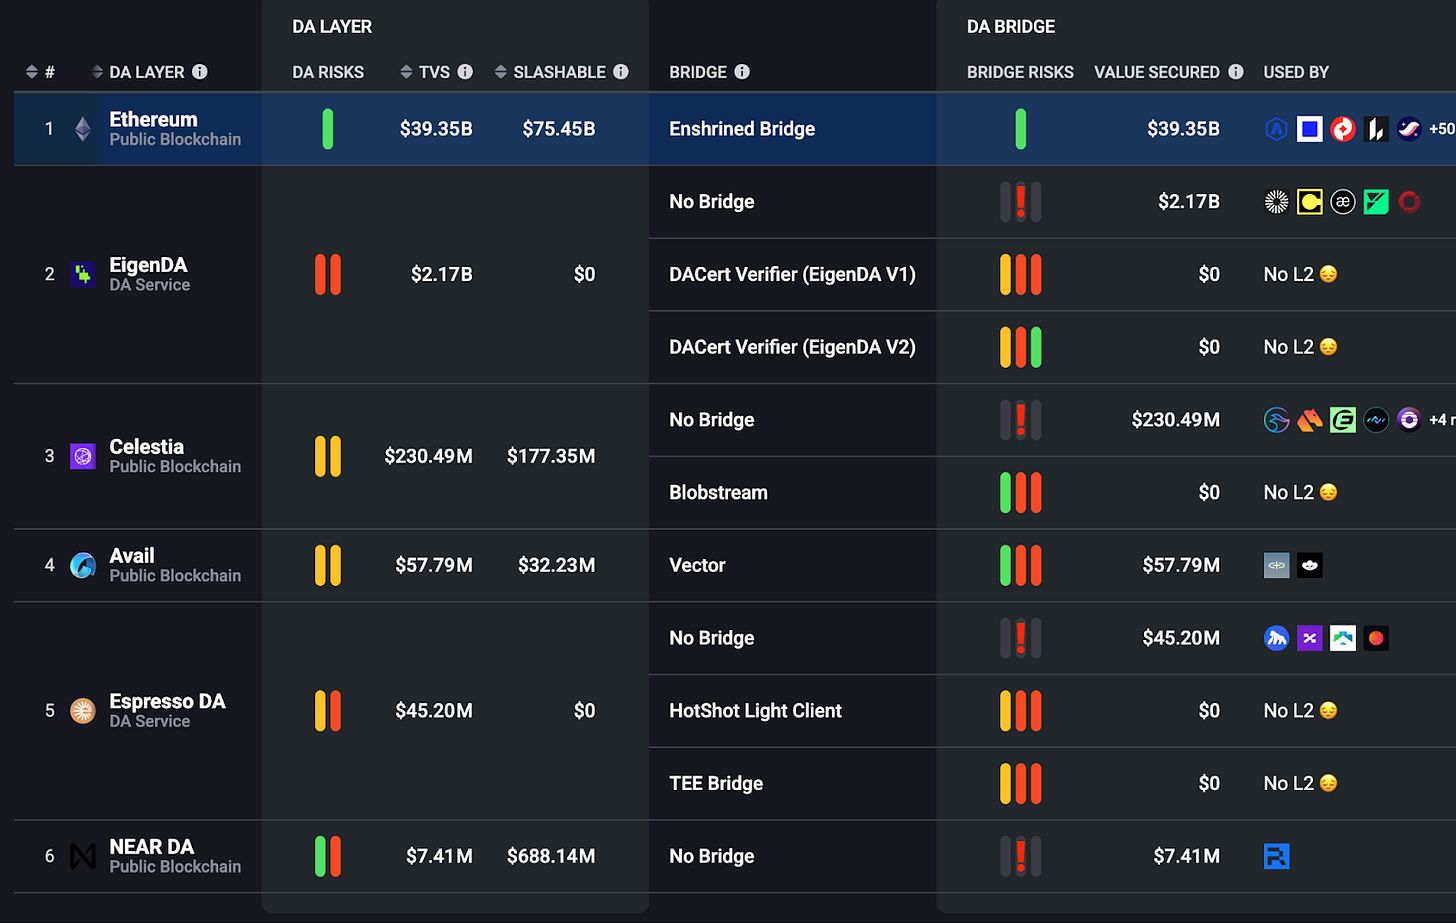
Dù tầm nhìn “nhiều Rollup” đã trở thành hiện thực, thị trường này lại bị Ethereum chiếm lĩnh. Những nâng cấp này đã mang lại lợi ích to lớn cho Ethereum, cung cấp giải pháp DA cho hơn 55 Rollup và đảm nhận tổng giá trị khóa (TVL) hơn 40 billions USD.
Trong khi đó, lớp DA hiện đang vật lộn để thu hút người dùng. Trong 24 giờ qua, Celestia chỉ thu được 67 USD phí/ngày, xử lý 1.600 Blob; trong khi Ethereum xử lý 41.000 Blob.
@L2Beat
Những con số này sẽ sớm trở nên “nhỏ bé”.
Với nâng cấp Fusaka mới nhất của Ethereum, trên chuỗi đã triển khai PeerDAS, một phương pháp lấy mẫu dữ liệu mới giúp nâng cao hiệu quả xác minh khả dụng dữ liệu.
Mỗi node kiểm tra những mảnh dữ liệu nhỏ, ngẫu nhiên và cùng nhau đảm bảo mạng lưới có đủ dữ liệu hoàn chỉnh. Nhờ lấy mẫu, Ethereum đã nâng dung lượng từ mục tiêu khoảng 6 Blob hiện tại lên khoảng 10-15 Blob mỗi khối, và cơ chế này cho phép tăng dần số lượng Blob mỗi khối trong tương lai mà không cần hard fork. Dung lượng Blob sẽ tăng gấp đôi sau một tháng, và theo thời gian sẽ tăng dần từ 10 Blob lên 128 Blob mỗi khối. Tất cả những điều này không cần buộc các nhà xác thực nhỏ (home staker) nâng cấp phần cứng.
Việc tăng nguồn cung không gian khối đã giảm giá Blob và chi phí vận hành L2, giúp duy trì lợi nhuận cho L2 dễ dàng hơn.
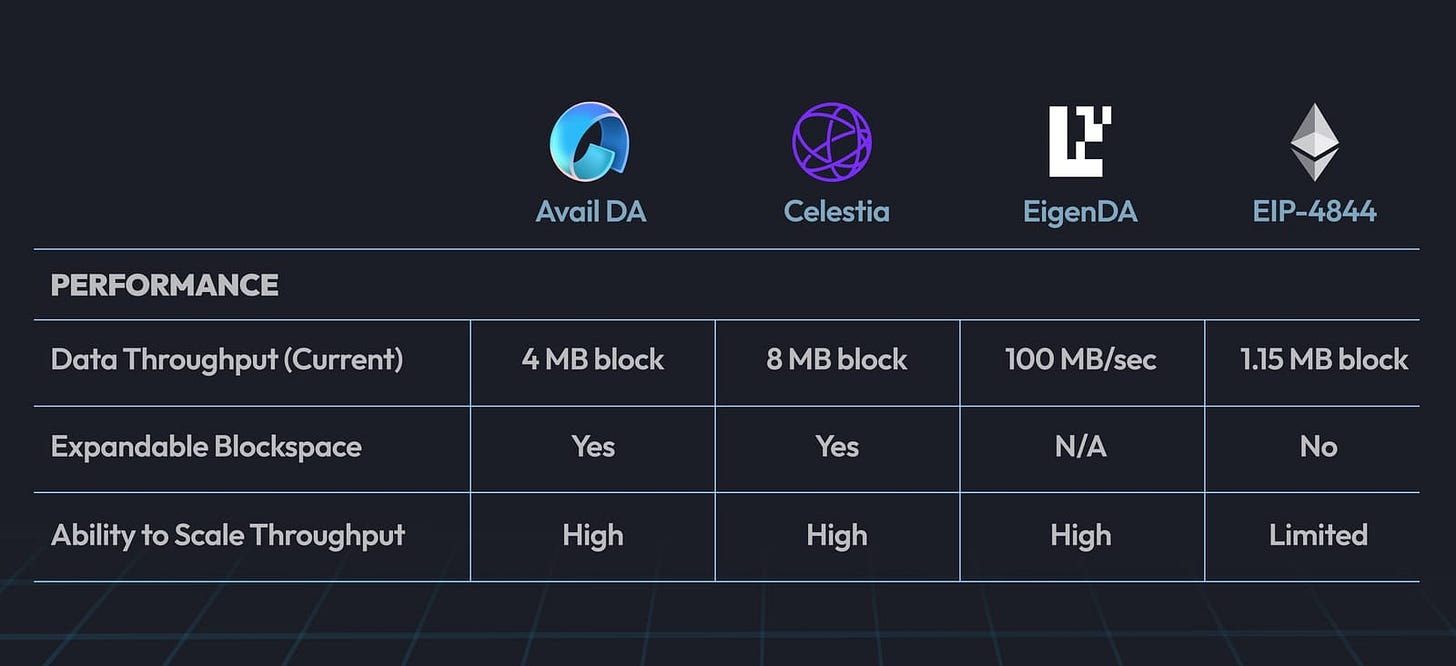
Điều này khiến tôi nhớ lại năm 2023, khi các chuỗi DA như Avail và Celestia thường công bố bảng so sánh cho thấy thông lượng của họ vượt trội hơn nâng cấp EIP-4844 Denarius của Ethereum. Khi đó, thông lượng DA thực sự vượt xa tương lai gần của Ethereum. Tuy nhiên, với nâng cấp Fusaka, Ethereum có thể đạt giới hạn 128 Blob mỗi khối, tương đương 16MB/khối, gấp hai lần dung lượng mà Celestia hiện cung cấp.
@Availproject
Fusaka đánh dấu một cột mốc quan trọng của Ethereum. Chuỗi này đã mở rộng thành công dung lượng giao dịch mà không cần tăng yêu cầu phần cứng, tránh loại bỏ các nhà xác thực nhỏ và ngăn chặn sự tập trung hóa mạng lưới.
Fusaka là một lễ kỷ niệm cho bước tiến của Ethereum hướng tới tương lai “lấy Rollup làm trung tâm”. Từ năm 2023 khi giá giao dịch L2 ngang bằng với các giao dịch khác, đến ngày nay với PeerDAS Blob, mạng lưới đã đi một chặng đường dài.
Điều đáng ngạc nhiên là PeerDAS chỉ là một trong 13 EIP (Ethereum Improvement Proposal) được triển khai trong đợt nâng cấp lịch sử này. Ngoài PeerDAS, Fusaka còn bao gồm tăng giới hạn Gas và giới thiệu phí cơ bản Blob (Base fee) bị giới hạn bởi chi phí thực thi, đảm bảo phí Blob không giảm về 0. Do đó, điều này có thể tăng thu nhập cho các nhà xác thực trên mỗi Blob.
Rollup giờ đây đã có một lớp dữ liệu dự đoán được và có thể mở rộng hơn, loại bỏ nỗi lo mạng lưới quá tải vào giờ cao điểm. Sự ổn định này cho phép các đội ngũ tập trung nâng cấp hạ tầng: họ có thể phi tập trung hóa bộ sắp xếp, thử nghiệm thiết kế độ trễ thấp hơn và thúc đẩy trải nghiệm người dùng mượt mà hơn mà không lo chi phí DA bất ngờ tăng vọt.
Tuy nhiên, cần lưu ý rằng sau Fusaka, dung lượng Blob sẽ bắt đầu từ 10 Blob mỗi khối và dự kiến chỉ có thể tăng gấp đôi mỗi tháng nhờ cơ chế mạng tích hợp. Liệu những lần tăng trưởng hàng tháng này có diễn ra suôn sẻ hay không sẽ là phép thử thực sự cho PeerDAS trên thực tế. Giá Blob cũng vậy. Dù mức giá sàn mới tăng cường động lực cho các nhà xác thực, nhưng tác động đến trải nghiệm người dùng Rollup vẫn chưa hoàn toàn rõ ràng.
Trong vài tháng tới, tôi sẽ theo dõi những hiệu ứng bậc hai thú vị mà Fusaka mang lại cho Rollup và trải nghiệm người dùng của chúng. Khi có cập nhật, tôi sẽ quay lại chia sẻ.
Trước mắt, hãy tận hưởng mùa lễ hội này.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Kết thúc một thời đại! Semianalysis: Nếu không có Huang Renxun, Nvidia sẽ trở thành Apple tiếp theo
Semianalysis cho rằng việc Huang Renxun rời vị trí đánh dấu sự kết thúc của kỷ nguyên do nhà sáng lập dẫn dắt. Nvidia rất có thể sẽ sao chép “mô hình Apple hậu Steve Jobs” - chuyển từ đặt cược táo bạo sang mua lại cổ phiếu, điều này không tốt cho sự tiến bộ công nghệ cũng như lợi ích của cổ đông. Mối lo ngại lớn hơn là: lợi thế chuỗi cung ứng, hệ thống niềm tin khách hàng và hệ sinh thái mã nguồn mở mà Huang Renxun đích thân xây dựng đều khó có thể được người kế nhiệm sao chép, và đến năm 2028, hơn 70% tổng công suất có thể sẽ chuyển sang ngoài Nvidia.

Huang Renxun bị loại, kế hoạch tài trợ AI trị giá 500 tỷ USD của Nvidia cũng gặp khó khăn
Nền tảng huy động vốn AI do Huang Renxun dẫn dắt, kể từ khi công bố rầm rộ vào tháng 8 tới nay vẫn chưa có giao dịch nào được thực hiện. Nguyên nhân chủ yếu là Nvidia chỉ cam kết chịu trách nhiệm 25% khoản vay, thấp hơn nhiều so với đối thủ Broadcom (tối đa 72,5%), khiến các bên cho vay không mặn mà. Các nhà phân tích cho rằng, hiện nay nền tảng đã mất đi nhân vật chủ chốt và còn chịu áp lực từ Phố Wall yêu cầu gánh thêm rủi ro, khiến khả năng dự án được triển khai thành hiện thực là rất mong manh.
4 phiên tăng liên tiếp! Lợi suất trái phiếu chính phủ Mỹ ngắn hạn ghi nhận mức tăng nhanh nhất kể từ năm 2022, thị trường đặt cược vào việc Fed sẽ tăng lãi suất
Lợi suất trái phiếu ngắn hạn của Mỹ tăng mạnh trong bốn phiên giao dịch liên tiếp, lợi suất kỳ hạn 2 năm tăng lên 4,862%, với mức tăng tổng cộng 38,8 điểm cơ bản, đánh dấu mức tăng lớn nhất trong bốn ngày kể từ tháng 6 năm 2022. Lợi suất kỳ hạn 10 năm cũng vượt qua ngưỡng quan trọng 5,10%. Lãi suất thực tăng đồng thời, thị trường đã điều chỉnh kỳ vọng lãi suất cuối kỳ lên mức cao là 4,82%. Việc tăng lãi suất vào tháng 12 gần như chắc chắn sẽ diễn ra, khả năng tăng lãi suất lần nữa vào tháng 1 cũng lên tới 75%.
Doanh thu quý 1 của Cisco tăng 24% so với cùng kỳ năm trước, đạt tốc độ tăng trưởng nhanh nhất trong hơn 15 năm; Doanh thu cơ sở hạ tầng AI dự kiến sẽ tăng gấp đôi | Tin tức báo cáo tài chính
Doanh thu quý đầu tiên của Cisco đạt 18,5 tỷ USD, lợi nhuận điều chỉnh trên mỗi cổ phiếu là 1,40 USD, đều vượt kỳ vọng thị trường. Công ty nâng dự báo doanh thu cả năm lên 74,8 đến 75,8 tỷ USD và dự kiến doanh thu hạ tầng AI trong năm tài chính này sẽ đạt 9 tỷ USD, gấp đôi so với năm trước. CEO cho biết công ty đang ở giai đoạn đầu của chu kỳ siêu mạng kéo dài nhiều năm.
Giá tiền điện tử
Thêm


