
Os gastos de capital em IA atingiram o ápice; estará a economia dos EUA também no seu auge?

Os gastos de capital em IA estão se aproximando de um ponto de inflexão histórico, e o destino do crescimento econômico dos EUA pode estar profundamente atrelado a isso.
De acordo com a Mesa de Negociações de Tendências, o estrategista da Jefferies, Christopher Wood, alertou em seu último relatório que o mercado financeiro já emitiu sinais claros de que o ciclo de gastos de capital em IA pode estar atingindo o topo — evidenciado pelo aumento dos spreads de crédito e pela contínua queda das ações de semicondutores — e que o significado macroeconômico dessa avaliação vai muito além do próprio setor de tecnologia.
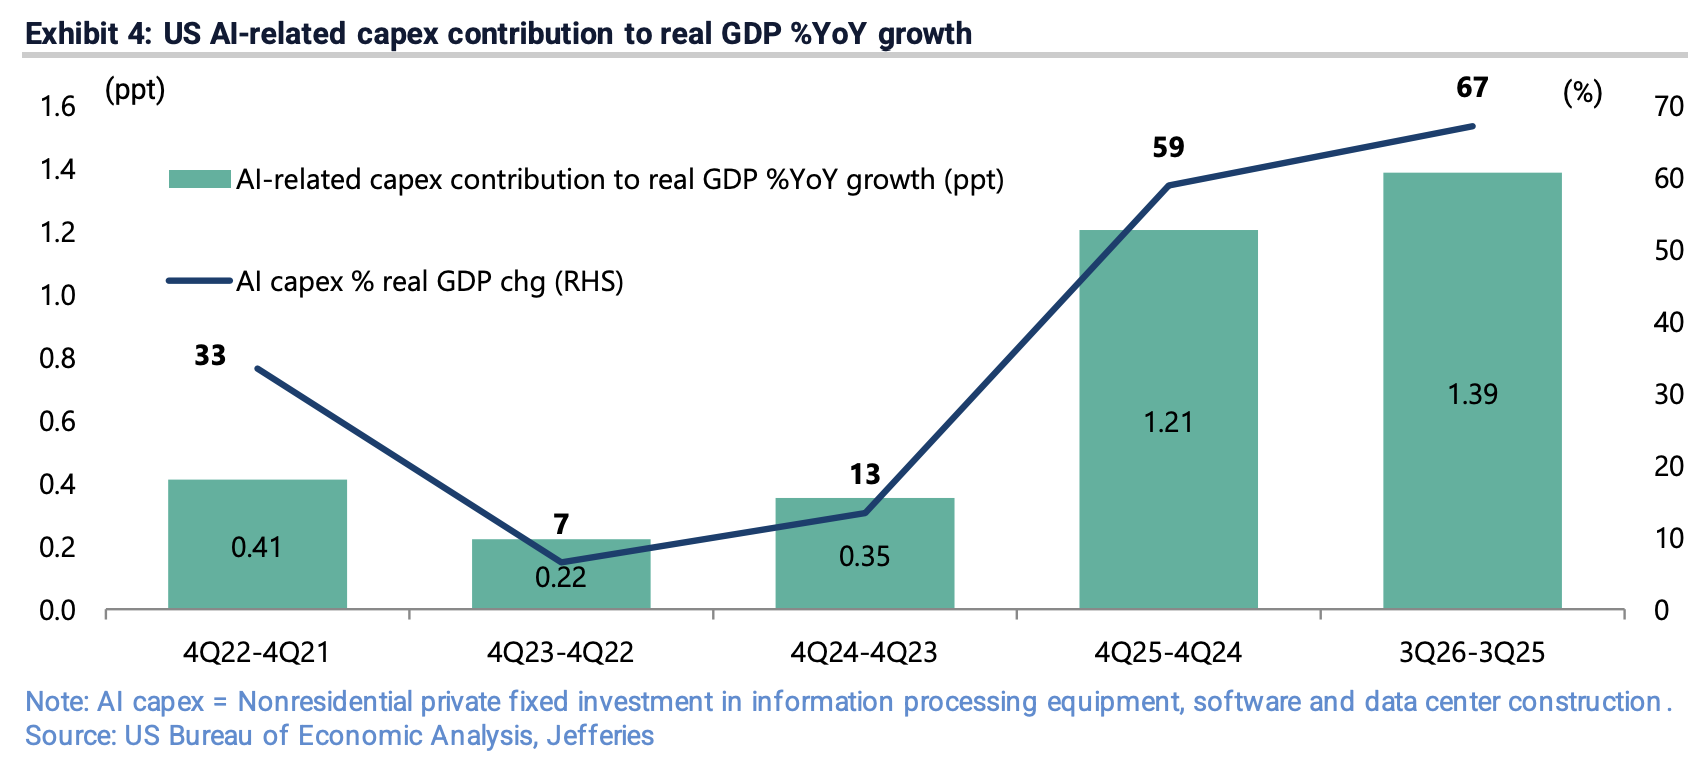
Segundo o relatório da Jefferies, nos quatro trimestres até o terceiro trimestre de 2026, a contribuição para o crescimento anual do PIB real dos EUA dos gastos reais de capital relacionados à IA chega a 1,39 ponto percentual, representando 67% do crescimento total de 2,1%. Enquanto isso, o investimento em equipamentos de processamento de informação e software como proporção do PIB nominal atingiu 5,35%, superando o pico da bolha da internet em 2000, que foi de 4,46%, e estabelecendo um novo recorde histórico. Isso significa que, caso haja uma contração substancial nos gastos de capital em IA, o crescimento econômico dos EUA sofrerá um impacto direto e significativo de baixa.
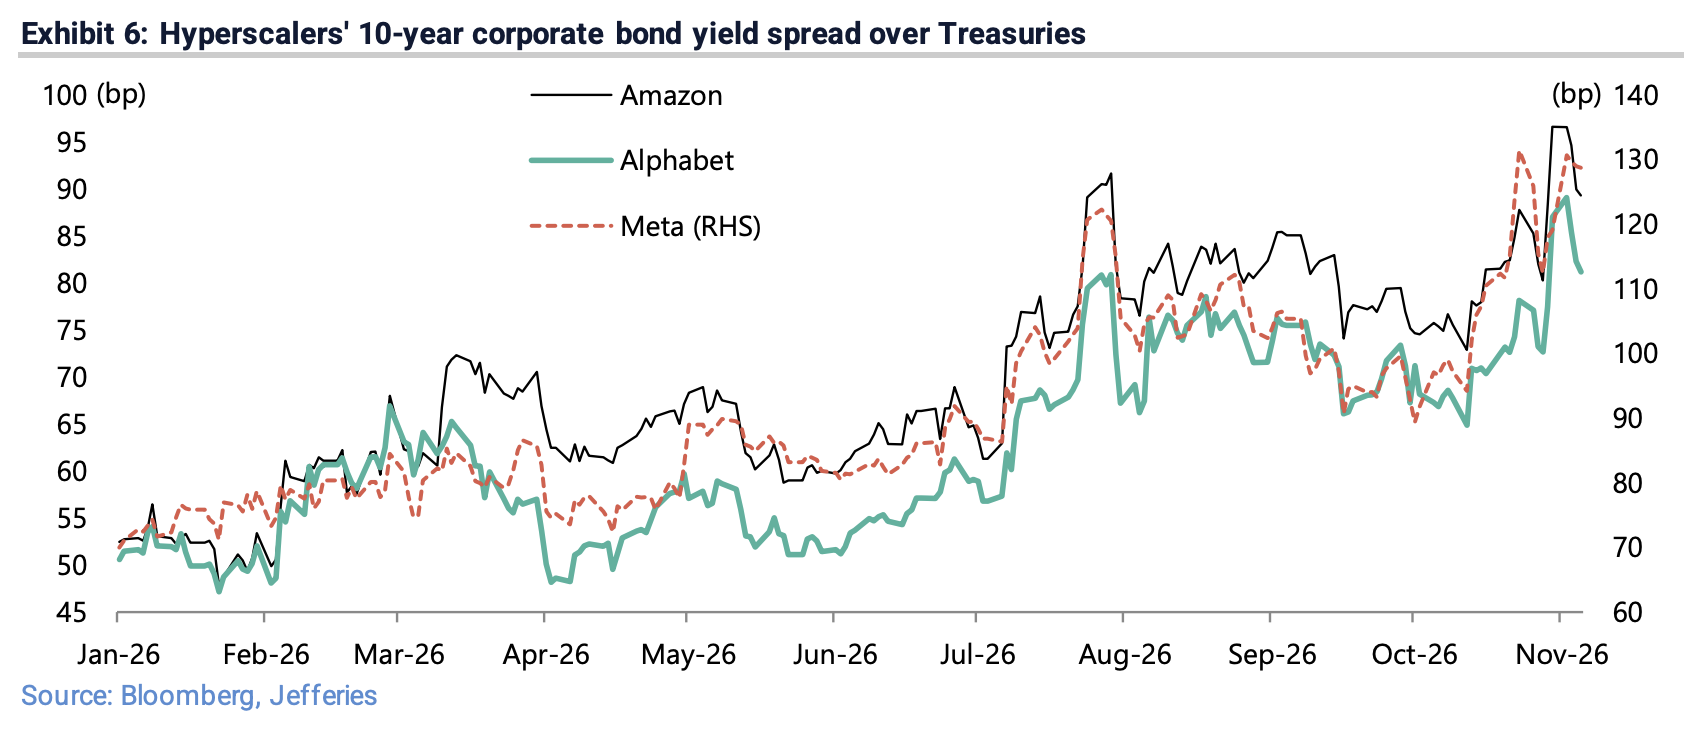
O mercado já começou a reagir. As ações de semicondutores continuam sob pressão e surgiram fissuras evidentes no mercado de crédito: o spread dos títulos corporativos de 10 anos de Amazon, Alphabet e Meta em relação ao ponto mais baixo recente aumentou em 16, 16 e 35 pontos-base, respectivamente; o spread dos CDS de 5 anos de Oracle e CoreWeave saltou de seus valores mínimos no início de junho para 329 e 1163 pontos-base, respectivamente. Ao mesmo tempo, após as eleições de meio de mandato, o Partido Democrata retomou o controle do Congresso dos EUA, e o mercado teme que sua postura regulatória sobre data centers e modelos de IA suprimirá ainda mais as expectativas de gastos em IA.
Mercado de crédito emite alerta; previsão de consenso sobre gastos em IA enfrenta pressões de revisão
A turbulência no mercado de crédito é a evidência de mercado mais direta sobre a tese de pico nos gastos de capital em IA nesta rodada. O relatório da Jefferies aponta que a melhor maneira de avaliar os riscos nos gastos de capital em IA é acompanhar continuamente os spreads de crédito relacionados à IA — e as tendências atuais já deram um sinal claro de aperto.
Dados específicos mostram que os spreads dos títulos corporativos de 10 anos de Amazon, Alphabet e Meta subiram de mínimos recentes de 73, 65 e 94 pontos-base em 12 de outubro para 89, 81 e 129 pontos-base, respectivamente. Os spreads dos CDS de 5 anos de Oracle e CoreWeave saltaram dos mínimos no início de junho de 153 e 452 pontos-base para máximas de 329 e 1163 pontos-base no final de outubro. O spread do CDS de 5 anos da SoftBank também subiu de 278 pontos-base no final de junho para 442 pontos-base.
O significado central deste sinal é: o mercado está demonstrando uma disposição financeira cada vez menor para investir em IA. O relatório da Jefferies avalia que isso indica que a previsão consensual de mercado para os gastos de capital combinados dos quatro grandes provedores de nuvem (Microsoft, Amazon, Alphabet e Meta) em 2026 — cerca de US$ 1,04 trilhão — corre um risco substancial de revisão para baixo.
Fluxo de caixa livre dos hyperscalers está crítico; IA abocanha negócios tradicionais
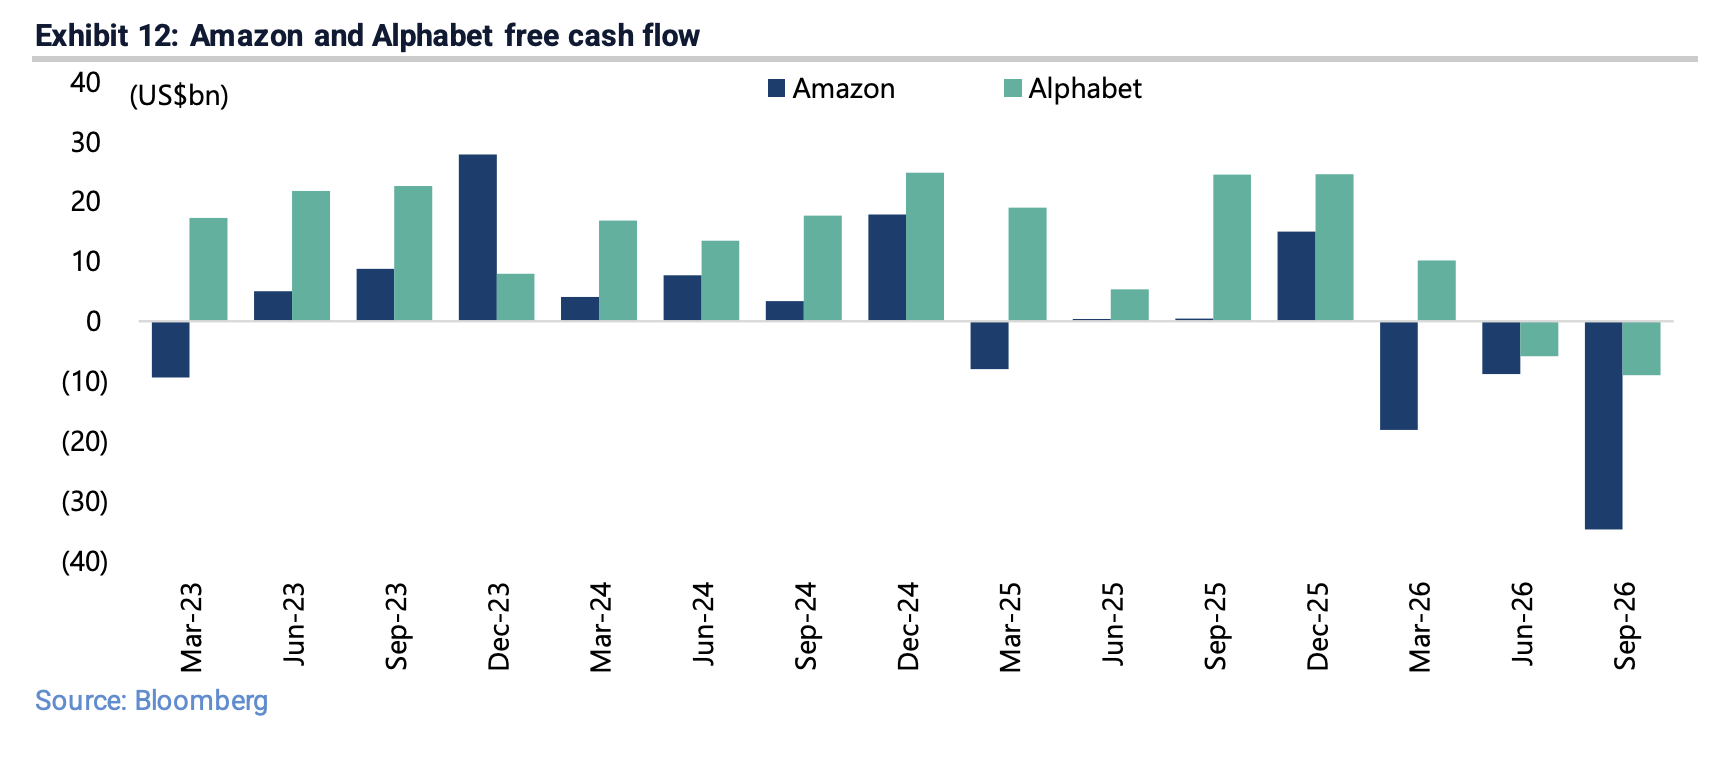
Os relatórios de resultados mais recentes aumentaram ainda mais as dúvidas do mercado sobre a sustentabilidade dos gastos de capital em IA. O investimento de capital combinado dos quatro grandes provedores de nuvem no terceiro trimestre cresceu 108% em relação ao ano anterior, totalizando US$ 202 bilhões. No entanto, o fluxo de caixa livre de Amazon e Alphabet tornou-se negativo, em -US$ 35 bilhões e -US$ 9 bilhões, respectivamente.
Outra preocupação do mercado é que a IA está começando a devorar os negócios centrais tradicionais dos hyperscalers. O crescimento da receita de buscas do Google (Alphabet) desacelerou drasticamente de 19% no primeiro trimestre de 2026 para 12% no terceiro trimestre, e a participação das buscas na receita total da Alphabet caiu pela primeira vez abaixo de 50%, para 49,7%. Ao mesmo tempo, a receita da Google Cloud disparou 103% ano a ano para US$ 30,7 bilhões, aumentando sua participação de 20,7% para 24,1%. O crescimento das receitas das lojas online da Amazon caiu drasticamente de 15% no segundo trimestre para apenas 2% no terceiro trimestre, enquanto a receita da AWS cresceu 39% ano a ano, para US$ 46 bilhões.
O relatório da Jefferies conclui que a principal motivação dos hyperscalers para investir massivamente em IA é justamente o medo de que a IA destrua seus negócios tradicionais — criando uma lógica de investimento defensiva, não ofensiva; trata-se de um dilema do prisioneiro onde “não gastar é caminhar para a morte, gastar não garante a sobrevivência”.
Expansão de esquema de financiamento circular; risco de “grande demais para falir” começa a aparecer
O relatório da Jefferies destaca um risco estrutural cada vez maior dentro do ecossistema de IA dos EUA: o esquema de financiamento circular construído em torno dos gastos de capital em IA.
Os quatro grandes provedores de nuvem (Microsoft, Amazon, Alphabet e Oracle) viram suas obrigações de desempenho restantes (RPO) — backlog contratual de receita — subirem para US$ 2,5 trilhões ao fim do último trimestre. Paralelamente, o financiamento de data centers está sendo realizado em grande parte fora do balanço patrimonial, com as hyperscales colaborando com crédito privado para criar veículos de propósito especial para investimento.
A CoreWeave concluiu em maio deste ano um financiamento DDTL 5.0 de US$ 3,1 bilhões, sendo o primeiro instrumento de financiamento colateralizado por GPU divulgado publicamente através de uma subsidiária. O rendimento até o vencimento já subiu de 7,62% para 8,36%. Estima-se que a emissão anual de nova securitização de ativos de data centers chegue a US$ 27 bilhões em 2025 e deverá atingir US$ 40 bilhões em 2026.
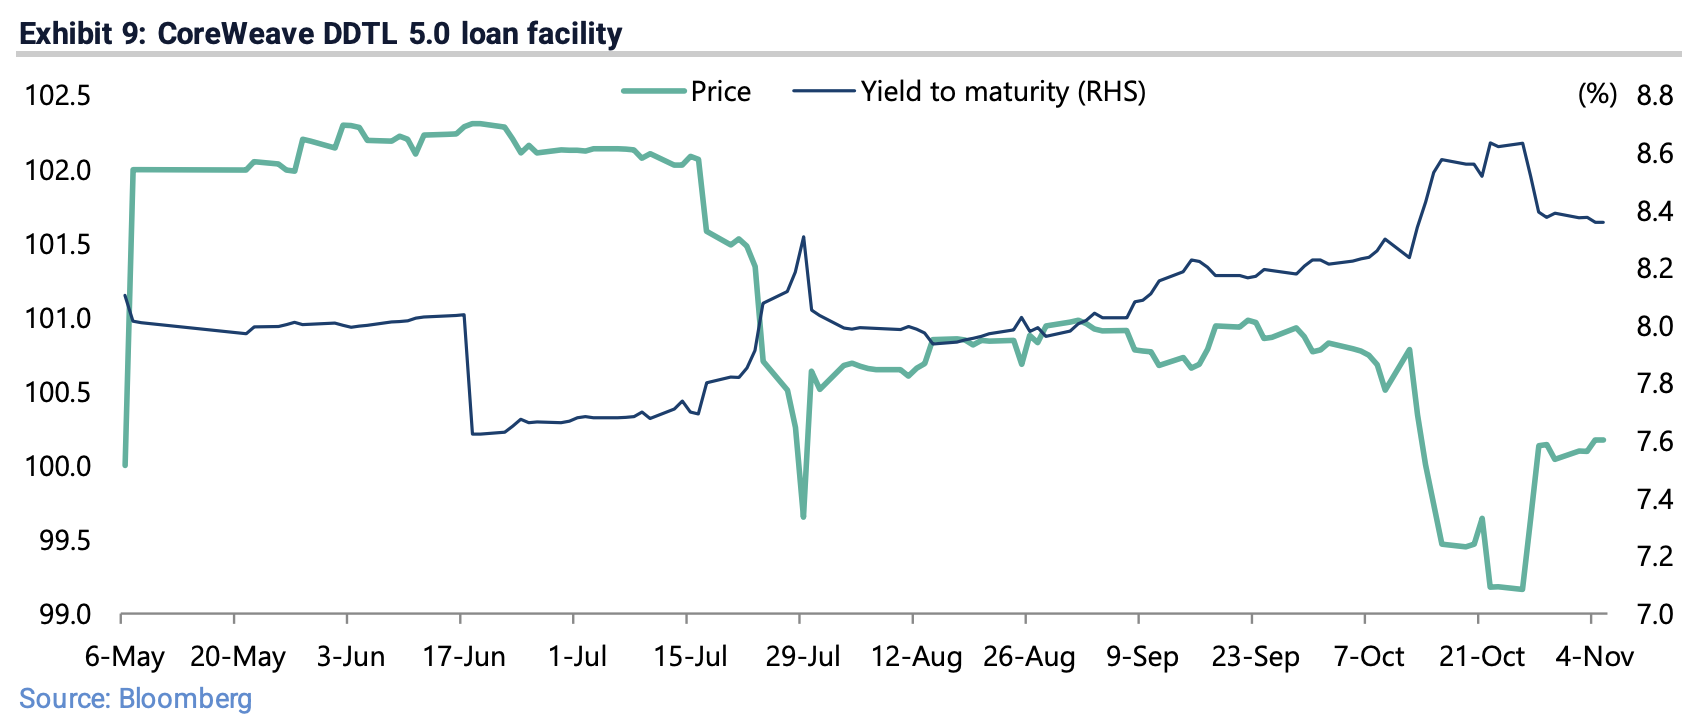
O relatório da Jefferies afirma claramente que tal estrutura é extremamente arriscada do ponto de vista financeiro, a menos que se pressuponha que partes do ecossistema de IA dos EUA já sejam consideradas “grandes demais para falir”.
Demissões da Microsoft e corte de custos em IA na China indicam mudança de paradigma
O possível ponto de inflexão no ciclo de gastos de capital em IA já deixou suas marcas no comportamento corporativo. A Microsoft anunciou um programa de demissão voluntária para cerca de 60 mil funcionários elegíveis, mais de um quarto do seu quadro global. O relatório da Jefferies entende que essa decisão foi diretamente motivada pela pressão de cortar custos diante dos crescentes gastos, mesmo que o fluxo de caixa livre da Microsoft ainda tenha sido positivo em US$ 18,6 bilhões no terceiro trimestre.
Ao mesmo tempo, Desh Peramunetilleke, chefe global de estratégia quantitativa da Jefferies, indicou em relatório de meados de outubro que o crescimento do lucro consensual das ações globais de IA deve desacelerar abruptamente de cerca de 100% em 2026 para 30% em 2027 e 22% em 2028, recomendando que os investidores comecem a diversificar para além do setor de IA.
Na China, o corte de custos é um tema presente desde o início da onda da IA. Edison Lee, chefe de pesquisa de tecnologia e telecom da Jefferies China, assinalou que os laboratórios de IA chineses sempre se concentraram na eficiência computacional, devido tanto à escassez de poder computacional quanto ao foco da IA chinesa na aplicação comercial prática desde o início, em vez da busca pelo objetivo final do AGI, típico do Vale do Silício. Esse caminho pragmático pode vir a ser o modelo a ser seguido pela indústria de IA dos EUA, pressionada por um financiamento cada vez mais restrito.
Se gastos com IA desacelerarem bruscamente, títulos americanos perderão "porto seguro"
O relatório da Jefferies faz um alerta claro para as consequências macroeconômicas de uma forte retração nos gastos de capital em IA: isso terá um impacto negativo direto no crescimento econômico dos EUA e provocará uma reversão rápida das expectativas de política do Fed, do aperto para o afrouxamento.
No entanto, o relatório destaca que, nesse cenário, os títulos do Tesouro dos EUA não conseguirão desempenhar seu papel tradicional de "ativo de refúgio". Isso se deve ao efeito de "dominância fiscal" — atualmente, o déficit fiscal dos EUA está em 6,2% do PIB, e a história mostra que recessões econômicas tendem a ampliar o déficit em cerca de 6 pontos percentuais. Assim que a economia começar a desacelerar, o mercado rapidamente se voltará para a perspectiva de uma deterioração rápida das receitas fiscais, fazendo com que o mercado de títulos americanos se pareça mais com o de um mercado emergente problemático do que com um porto seguro tradicional.
O relatório também cita a Lei de Amara para alertar os investidores: os impactos de novas tecnologias tendem a ser superestimados no curto prazo e subestimados no longo prazo. A evolução atual do mercado sugere que o entusiasmo global de curto prazo por IA pode já ter atingido o pico. Para os investidores, em meio à crescente incerteza no ciclo de gastos de capital em IA, ativos como ouro e biotecnologia, que têm baixa correlação com os gastos em IA, podem merecer maior atenção.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Hartnett do Bank of America: Forte dólar impacta a liquidez global, ativos de risco dificilmente entrarão no curto prazo e ponto de virada adiado para a próxima primavera
O estrategista-chefe do Bank of America, Hartnett, mantém uma postura de aversão ao risco e adia a janela de entrada para a primavera do próximo ano. O índice do dólar atingiu uma nova máxima anual, juntamente com os elevados preços do petróleo e a inflação persistente, seus três principais critérios de entrada não foram atingidos. Ele adiou a expectativa de pico do dólar para fevereiro a março do próximo ano, e o fim do ciclo de aumento das taxas de juros globais para a reunião do Federal Reserve em abril do próximo ano. Atualmente, os ativos de risco estão "caros demais para apostar na queda, mas há suporte suficiente para dificultar vendas a descoberto".
Análise de novas ações dos EUA | Juneng Technology (NENG.US): o "intermediário" na onda de anúncios em vídeos curtos, por quanto tempo ainda poderá aproveitar o bônus de tráfego de cauda longa?
Após o aumento do valor da captação, a avaliação da Juneng Technology cresceu cerca de 13%.

Nvidia reduz a escala das garantias dos clientes

“A surpresa” do mercado desta semana: rendimentos dos títulos do Tesouro dos EUA e ações de tecnologia sobem juntos
O estrategista da Nomura Securities, Matsuzawa, acredita que a alta das ações de tecnologia nos mercados americanos é mais uma recuperação técnica, sem reconstrução da confiança dos investidores em IA. As expectativas de aumento de juros pelo Federal Reserve aumentaram drasticamente, com a probabilidade implícita de um aumento em dezembro chegando a 111%. Caso os membros dovish do Fed não consigam corrigir as expectativas excessivamente restritivas, a pressão de financiamento sobre as empresas de tecnologia voltará a aparecer e a alta simultânea de ações e títulos será insustentável.

Crypto prices
More


