
Amazon Q3: AWS atinge o crescimento mais rápido em cinco anos, margem de lucro atinge recorde histórico, mas fluxo de caixa e investimentos em IA se tornam as maiores preocupações, ações caem mais de 7% após o fechamento!
 2026/10/30 02:53
🔥 Radar de Destaques do Mercado de Ações dos EUA já está disponível! 3 principais temas do mercado de ações dos EUA + 6 ações selecionadas + 7 principais eventos no calendário. Onde estão as oportunidades desta semana no mercado americano? Clique no link para ver os 22 principais direcionamentos de negociação em um só gráfico→
Pontos-chave
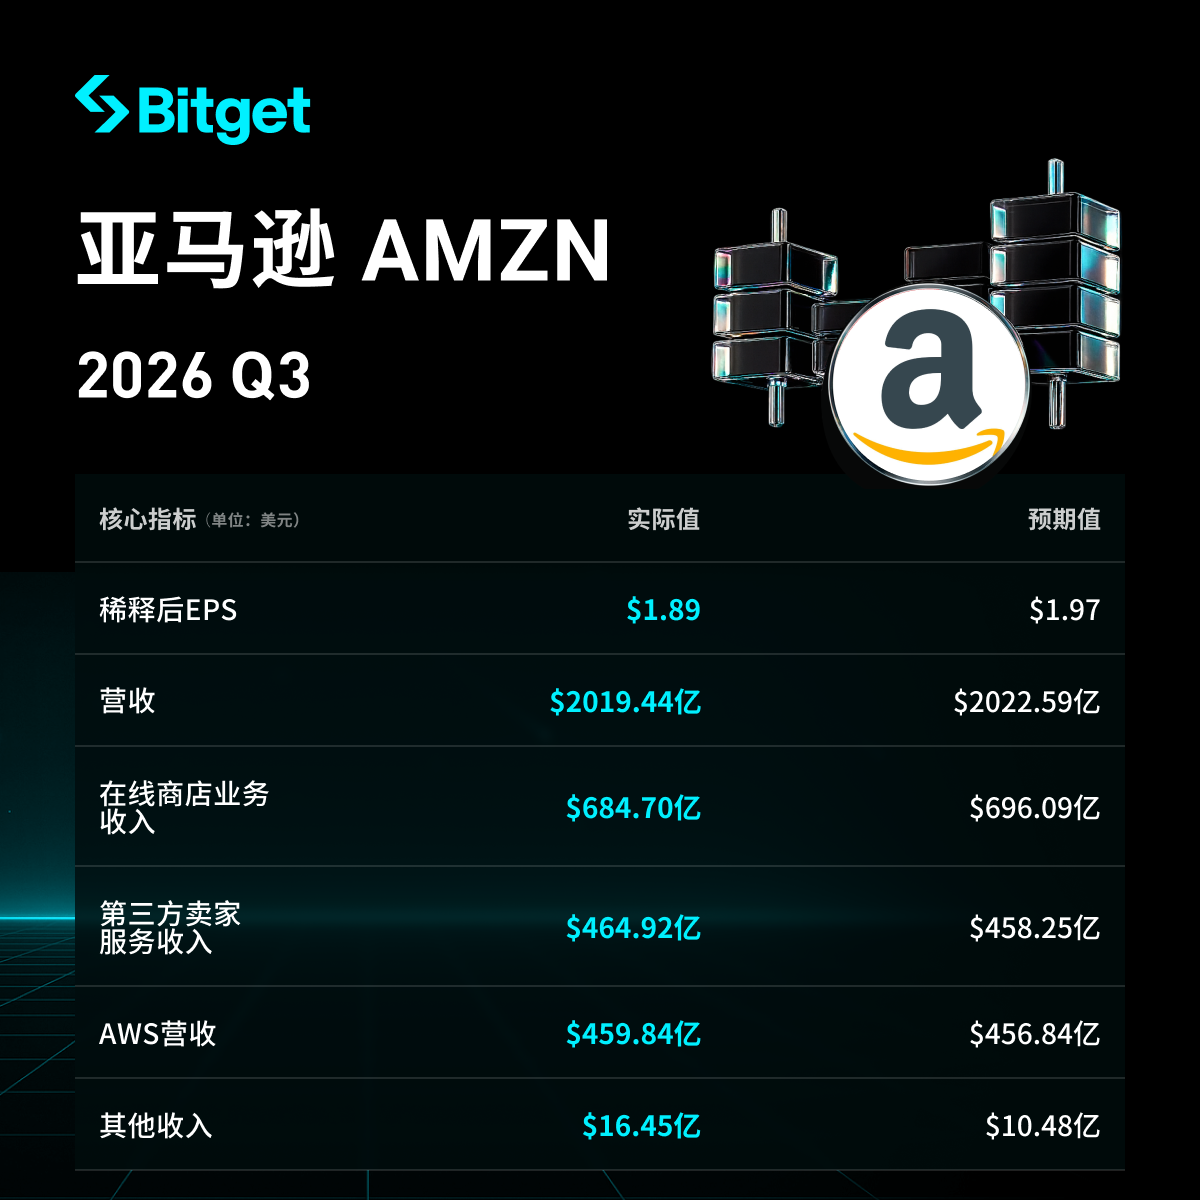
Amazon No terceiro trimestre de 2026 (encerrado em 30 de setembro), a receita líquida foi de US$ 201,94 bilhões, crescimento anual de 12% (13% excluindo impacto cambial), levemente abaixo das expectativas dos analistas; o EPS diluído foi de US$ 1,89, queda de cerca de 3,1% em relação ao ano anterior, aquém da projeção de US$ 1,96. O lucro operacional somou US$ 28,08 bilhões, alta de aproximadamente 61,5% ano a ano, e a margem operacional de 13,9% foi a maior já registrada pela empresa. As receitas líquidas da AWS alcançaram US$ 45,98 bilhões, aumento de 39,3% na comparação anual, representando o crescimento trimestral mais rápido dos últimos cinco anos, com uma taxa de execução anualizada de US$ 184 bilhões, respondendo por cerca de 63% do lucro operacional total.
No entanto, as vendas online cresceram apenas 2% (menor valor desde o início de 2023), as receitas com publicidade ficaram aquém das expectativas, o investimento em capital foi de US$ 77,26 bilhões, bem acima do projetado, e o fluxo de caixa livre dos últimos 12 meses foi negativo em US$ 42,36 bilhões (segunda temporada consecutiva no negativo, ante valor positivo no mesmo período do ano anterior). As ações chegaram a cair mais de 10% no after market, fechando em queda superior a 4% (durante o pregão regular já haviam recuado cerca de 4,25%), com investidores preocupados com o retorno do investimento em IA e a pressão sobre o fluxo de caixa.
Análise detalhada
- Desempenho Geral de Receita e Lucro
- Receita líquida: US$ 201,94 bilhões (valor exato de US$ 201,944 bilhões), alta de 12% em relação ao mesmo período do ano anterior (US$ 180,17 bilhões), ajustado o impacto cambial negativo (cerca de US$ 900 milhões) atinge 13%; desconsiderando o efeito do Prime Day (este ano quase todos os principais mercados foram antecipados para o 2º tri, no ano passado estavam todos no 3º tri), o crescimento seria cerca de 4 pontos percentuais maior. Levemente abaixo das expectativas dos analistas, entre US$ 202,26 e US$ 203,31 bilhões.
- EPS diluído: US$ 1,89, queda de aproximadamente 3,1% em relação ao ano anterior (US$ 1,95/trimestre anterior), abaixo da expectativa de US$ 1,96. Lucro líquido de US$ 20,69 bilhões, inferior aos US$ 21,19 bilhões do mesmo período do ano passado (registro anterior incluía cerca de US$ 9,5 bilhões em ganhos não operacionais com investimento na Anthropic).
- Lucro operacional: US$ 28,08 bilhões, crescimento de 61,5% ano a ano (US$ 17,42 bilhões no ano anterior), margem operacional de 13,9%, recorde na história da empresa; superando as expectativas do mercado em mais de 7%.
- Fluxo de caixa operacional (últimos 12 meses): US$ 168,3 bilhões, crescimento de 29% ano a ano.
- Fluxo de caixa livre (últimos 12 meses): negativo em US$ 42,36 bilhões (exato: -US$ 42,4 bilhões), cerca de 5,6 vezes maior que o negativo de US$ 7,6 bilhões do segundo trimestre, sendo que no ano anterior era positivo em US$ 14,79 bilhões; segundo trimestre consecutivo negativo.
- Fatores de impulso: melhoria de lucro devido ao aumento da eficiência em atendimento, vendas, marketing e despesas administrativas; alteração no calendário do Prime Day diminuiu o ritmo de crescimento anual; lucro líquido impactado pela alta base de ganhos não operacionais do ano anterior.
- Desempenho do segmento AWS
- Receita líquida: US$ 45,98 bilhões, crescimento de 39,3% em relação ao mesmo trimestre do ano anterior (US$ 33,01 bilhões), acima da expectativa dos analistas de US$ 45,4 bilhões, recorde de crescimento trimestral nos últimos cinco anos (acelerando-se frente aos 37% do 2º trimestre). No final do trimestre, a receita anualizada foi de US$ 184 bilhões, acréscimo de cerca de 8,9% frente ao 2º trimestre.
- Lucro operacional: US$ 17,77 bilhões, alta de 55% ano a ano, margem operacional de 38,7% (acima dos 34,6% do ano anterior). AWS respondeu por cerca de 23% do total da receita líquida (frente a 18% no ano anterior) e por aproximadamente 63% do lucro operacional consolidado.
- Principais impulsionadores: forte demanda por IA, despesas com Amazon Bedrock subiram quase 7 vezes (Fortune 500), quantidade de tokens aumentou quase 17 vezes; implantação de agentes inteligentes Bedrock AgentCore foi o dobro do total dos três primeiros trimestres. Novos acordos assinados com Meta, Nvidia, OpenAI, Salesforce, Oracle, Qualcomm, Verizon, entre outros. O CEO Andy Jassy projeta crescimento de receitas da AWS superior a 40% em 2027 e 2028, podendo se tornar um negócio com receitas na casa do trilhão de dólares nos próximos 5-10 anos (a empresa pode ter dois negócios desse porte).
- Desempenho de outros segmentos
- Negócios na América do Norte: receita líquida de US$ 112,85 bilhões, crescimento de 6% ano a ano (pouco abaixo da expectativa de US$ 113,39 bilhões); lucro operacional de US$ 8,72 bilhões, aumento de 82%, margem operacional de 7,7% (frente a 4,5% no anterior).
- Negócios internacionais: receita líquida de US$ 43,11 bilhões, alto de 5% ano a ano (8% excluindo efeito cambial); lucro operacional de US$ 1,58 bilhão (acima dos US$ 1,2 bilhão do ano anterior), margem de 3,7% (vs. 2,9%).
- Segmentação do varejo online:
- Receita das lojas online: US$ 68,47 bilhões, crescimento de apenas 2% (menor ritmo trimestral desde o início de 2023), representando cerca de um terço da receita total.
- Receita de serviços de terceiros: US$ 46,49 bilhões, crescimento anual de 9%.
- Receita das lojas físicas: US$ 5,71 bilhões, alta de 2% ano a ano.
- Volume global de produtos pagos cresceu 12%, custos de envio subiram 11%. O tempo de entrega para membros Prime foi o mais rápido já visto para este período, com mais de 1,5 bilhão de produtos entregues no mesmo dia ou no dia seguinte.
- Receitas com publicidade: US$ 19,64 bilhões, crescimento de 11% ano a ano (12% excluindo impacto cambial), abaixo da expectativa dos analistas de US$ 20,87 bilhões (aprox. 6% menos); ritmo desacelerou em relação ao histórico acima de 20%, influenciado pelo calendário do Prime Day, entre outros fatores. Espera-se recuperação do crescimento para a faixa de dois dígitos altos no 4º tri.
- Receita de serviços por assinatura: US$ 14,01 bilhões, alta anual de 11%, superando a expectativa do mercado de US$ 13,69 bilhões.
- Melhoria de eficiência sustenta margens no varejo, mas crescimento online mostra debilidade no curto prazo.
- Gastos de capital e fluxo de caixa
- Aquisição de propriedades e equipamentos no 3º tri: US$ 77,26 bilhões, cerca de 2,2 vezes o valor de um ano atrás (US$ 35,1 bilhões), superando as expectativas do mercado de cerca de US$ 57,47-58,7 bilhões em mais de 30%. Nos últimos 12 meses, o total líquido foi de US$ 210,66 bilhões, crescimento de 82% ano a ano. O aumento reflete principalmente investimentos relacionados à IA.
- A orientação anual para gastos de capital em 2026 permanece estável em torno de US$ 220 bilhões; a administração prevê que os gastos de 2027 serão “significativamente maiores”, com um caminho claro para retorno.
- O agravamento do fluxo de caixa livre deve-se principalmente ao substancial aumento de CapEx (aumento de cerca de US$ 94,8 bilhões em aquisição líquida de PPE nos últimos 12 meses).
- Balanço patrimonial: caixa e equivalentes de caixa de US$ 55,78 bilhões (abaixo dos US$ 86,81 bilhões no fim do ano anterior); dívida de longo prazo de US$ 173,13 bilhões (acima dos US$ 65,65 bilhões no final do ano anterior). No 3º tri, foram acrescentados cerca de US$ 48,1 bilhões em novas dívidas de longo prazo; no acumulado do ano, cerca de US$ 115,1 bilhões.
- A empresa não sinalizou desaceleração nos gastos com IA, enfatizando que o investimento trará receitas maiores e geração de caixa a longo prazo.
- Orientação para o 4º trimestre de 2026
- Receita líquida: entre US$ 240 bilhões e US$ 247 bilhões, crescimento anual de 12% a 16% (inclui impacto cambial negativo de cerca de 60 pontos-base), valor mediano em US$ 243,5 bilhões, levemente abaixo da expectativa dos analistas de US$ 244,52 bilhões.
- Lucro operacional: entre US$ 28,5 bilhões e US$ 33,5 bilhões, valor mediano de US$ 31 bilhões, abaixo da expectativa de mercado de cerca de US$ 33,1 bilhões (limite superior levemente acima, limite inferior abaixo do consenso). No mesmo período do ano anterior, o lucro operacional foi de cerca de US$ 25 bilhões.
- Receita de publicidade projetada com crescimento anual em torno de dois dígitos altos.
- Cenário de mercado e preocupações dos investidores
- Os resultados evidenciam forte dualidade: crescimento acelerado da AWS (maior dos últimos cinco anos) e recorde histórico de margem operacional, porém crescimento fraco do e-commerce (menor em três anos e meio), receitas/EPS abaixo do esperado, CapEx em IA acima do projetado em mais de 30%, forte deterioração do fluxo de caixa livre.
- Principal tensão: ciclo de retorno dos investimentos em infraestrutura de IA versus pressão de curto prazo no fluxo de caixa. Investidores temem que o alto CapEx continue a corroer o fluxo de caixa livre, e a empresa não deu sinal de diminuição nos gastos; a orientação para o 4º trimestre ficou abaixo do esperado, indicando que a recuperação rápida dos negócios online é improvável no curto prazo.
- Reação do mercado: ações caíram mais de 10% no after market, terminando com informações apontando queda superior a 4% (negociação regular já havia registrado baixa de 4,25% para US$ 243,79, com after market em queda adicional de 6-7%). Preocupações semelhantes com gastos em IA por parte da Meta e Google afetaram o setor, com as big techs pressionadas.
- Posicionamento da empresa: destaca a eficácia da estratégia da AWS e o retorno acelerado dos investimentos, ganho contínuo de participação e eficiência no varejo, vislumbrando a longo prazo o potencial de dois negócios trilionários em receita.
Aviso: O conteúdo deste artigo serve apenas para referência e não constitui recomendação de investimento.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Apresentação pública da Anthropic, CEO afirma "não importa as condições do mercado", espera "prometer menos e entregar mais"
À medida que a Anthropic corre para o IPO, o CEO Amodei mantém uma postura discreta durante a roadshow, enfatizando “prometer menos e entregar mais”, e demonstra calma diante da volatilidade do mercado no momento do lançamento. Diante das oscilações no setor de IA e da turbulência ao redor da Nvidia, Amodei afirma não se preocupar especialmente com o mês de listagem ou as condições de mercado, admitindo que o investimento em poder computacional é o “desafio comercial mais profundo”.
SpaceX (SPCX.US) realiza o 15º teste de voo da Starship: recuperação do propulsor falhou sem motivo conhecido, missão orbital de ida e volta aguarda teste de "captura na torre" do estágio superior
Na sexta-feira, horário local, a SpaceX realizou sua 15ª missão de voo da nave Starship no Texas.

Não siga o exemplo do Musk com “preço fixo”: roadshow de Anthropic (ANT.US) define faixa de preço entre 70 e 78 dólares, investidores institucionais tornam-se os verdadeiros protagonistas na definição do preço do IPO
A Anthropic buscará realizar na próxima semana o maior IPO da história, com a intenção de tirar esse título da SpaceX. Porém, diferente do conglomerado liderado por Elon Musk, em meio às incertezas no cenário de negócios de inteligência artificial (AI), grandes investidores terão uma influência ainda maior sobre o preço de seu IPO.
Apesar de ambos serem IPOs de gigantes da tecnologia, por que a Anthropic adota uma precificação mais conservadora em sua abertura de capital do que a SpaceX?
Diferente do modelo de precificação fixa utilizado pela SpaceX, a Anthropic adota o método tradicional de roadshow, deixando mais poder de precificação para os investidores institucionais. Devido a fatores como a queda do Nasdaq, o aumento das taxas de juros pelo Federal Reserve e o excesso de oferta de IA, o ambiente de mercado está sob pressão, e as expectativas anteriores de avaliação de 2 trilhões de dólares já desapareceram. Analistas apontam que a diferença nas estratégias de precificação entre as duas empresas reflete, essencialmente, a profundidade distinta de suas relações com o mercado de capitais de Wall Street.

Crypto prices
More


