
A correlação entre ações e títulos nos EUA cai para o menor nível em 30 anos, UBS alerta: o próximo choque pode vir do mercado de taxas de juros

A correlação entre as ações dos EUA e o rendimento dos títulos do Tesouro americano caiu para o menor nível em quase 30 anos. Esta mudança estrutural está remodelando a lógica de investimento em múltiplos ativos e criando novos riscos para o mercado.
De acordo com a Mesa de Negociação Trend Chasing, um relatório sobre estratégias de derivativos de ações dos EUA publicado pelo UBS em 16 de junho destaca que atualmente há uma correlação profundamente negativa entre ações e rendimentos dos títulos, ou seja, a alta nos rendimentos está associada à queda dos preços das ações. Esse padrão enfraquece fundamentalmente o papel tradicional dos títulos como instrumento de proteção de risco para ações, forçando investidores multiativos a reduzir simultaneamente suas posições em ações e títulos ao evitar riscos, o que pode desencadear um efeito de desalavancagem coordenada e auto-reforçada.
Ao mesmo tempo, a volatilidade das taxas de juros em relação à volatilidade das ações ainda está em níveis relativamente baixos, mas os padrões históricos mostram que esse formato pode estar em ponto de inflexão, com significativo espaço para alta da volatilidade dos títulos.
O relatório recomenda que investidores considerem capturar o realinhamento de preço da volatilidade dos juros em relação à volatilidade das ações, por meio de uma operação de straddle swap TLT/SPY at-the-money para dezembro, e demonstra otimismo com relação ao potencial de valorização de setores cíclicos como bancos regionais no cenário de alta dos rendimentos e melhora do crescimento econômico.
Correlação entre ações e títulos atinge mínima de 30 anos, lógica de hedge multiativo é desafiada
A correlação móvel de dois meses entre o índice S&P 500 e o rendimento dos títulos do Tesouro americano de 10 anos caiu para o menor nível desde 1996, e o beta das ações em relação ao rendimento dos títulos também está em mínimas de várias décadas.
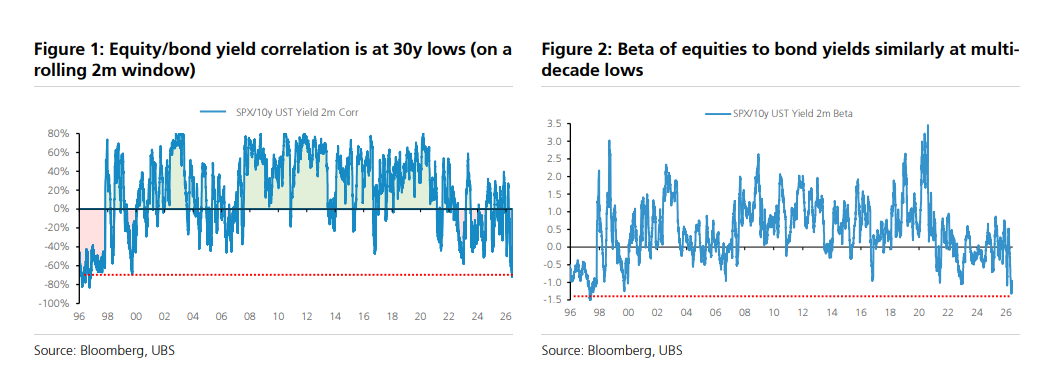
Em ambientes de correlação positiva, títulos atuam naturalmente como instrumentos de diversificação de risco das ações; porém, no cenário atual de correlação negativa profunda, ações e títulos tendem a oscilar na mesma direção, invalidando este mecanismo. Essa condição possui características de auto-reforço: quando a incerteza macroeconômica cresce, investidores são forçados a reduzir simultaneamente suas posições em ações e títulos, o que pode amplificar a volatilidade do mercado.
Historicamente, a correlação negativa entre ações e rendimentos evidencia-se e aprofunda-se durante ciclos de alta de juros. Desde os anos 1970, este fenômeno foi especialmente destacado entre as décadas de 1980 e 1990. Vale ressaltar que, atualmente, o mercado de futuros dos Fed Funds já precifica uma probabilidade de cerca de 80% de o Federal Reserve elevar os juros em pelo menos 25 pontos-base antes da reunião do FOMC de dezembro, embora esse não seja o cenário base.
Volatilidade dos juros está em patamares baixos, mas títulos têm espaço para correção
Desde o final de 2023, a estratégia de "venda de volatilidade dos títulos, compra de volatilidade das ações" já forneceu retorno — beneficiando-se majoritariamente da forte queda na volatilidade dos títulos durante os períodos de corte de juros ou pausa do Federal Reserve. No entanto, esta estratégia pode estar em ponto de inflexão.
Dados históricos indicam que durante ciclos de aumento das taxas do Fed, o índice MOVE (que mede a volatilidade das taxas de juros) tende a superar significativamente o índice VIX (que mede a volatilidade das ações), especialmente nas fases de correlação negativa entre rendimentos e ações.
Uma característica notória da era pós-Covid é que maior volatilidade das taxas de juros geralmente está associada ao achatamento da curva de rendimentos, sobretudo quando o aumento dos rendimentos de curto prazo supera os de longo prazo — um formato de achatamento “bearish” — altamente relacionado às expectativas do mercado quanto ao aperto monetário do Fed.
Com base nessa análise, o relatório recomenda que investidores considerem um straddle swap at-the-money para dezembro entre TLT e SPY, comprando TLT (apostando na alta da volatilidade dos juros) e vendendo SPY (apostando contra a volatilidade das ações) numa razão nominal de cerca de 1,5 para 1. Esta estrutura apresenta precificação historicamente atrativa no momento.
S&P 500 já precifica amplamente “alta dos rendimentos favorável”, mas bancos regionais e outros setores ainda têm potencial
Utilizando sua estrutura de “Market Cookbook”, analisa-se o grau de precificação dos ativos para um cenário de alta moderada nos rendimentos. Esse framework pressupõe que as altas nos rendimentos venham de uma melhoria do crescimento econômico, ao invés de altas nas expectativas inflacionárias, paralelamente ao leve aumento da inclinação dos rendimentos reais e modesta ampliação dos spreads de crédito.
Os resultados mostram que no nível do índice S&P 500, este cenário já está amplamente precificado, com probabilidade inferior a 23% de alta adicional de mais de 3%, e menos de 4% de chance de alta além de 7%. Entretanto, alguns setores cíclicos ainda estão subprecificados, em especial bancos regionais, grandes bancos e o setor de exploração e produção de petróleo e gás (E&P).
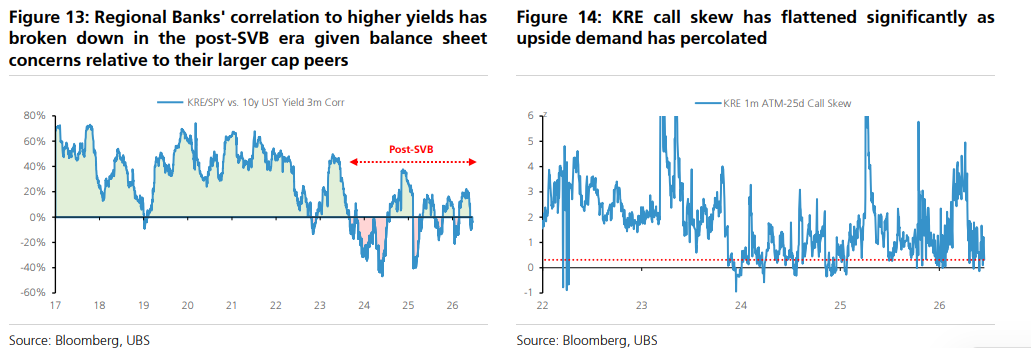
No caso dos bancos regionais, após o episódio do Silicon Valley Bank (SVB), a correlação entre este setor e os movimentos dos rendimentos perdeu força, basicamente por preocupações de mercado quanto aos seus balanços patrimoniais. Isso sugere que, mesmo em cenários de política monetária menos restritiva ou “não excessivamente hawkish” pelo Fed, esse trade segue oferecendo potencial de retorno. Paralelamente, o skew de calls de KRE reduziu significativamente: o skew das calls at-the-money até 25 delta de 1 mês está abaixo do 10º percentil dos últimos 5 anos, tornando as estruturas de opções ainda mais atraentes.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Nvidia cai para o menor valuation em 14 anos! Tom Lee, o “grande otimista”, recomenda comprar na baixa; pequenos investidores compram mais conforme o preço cai, mas Wall Street mostra divergências
Após a abertura do mercado na quinta-feira, investidores de varejo compraram ações da Nvidia contra a tendência, com um valor líquido de compras de 111 milhões de dólares em apenas meia hora, estabelecendo um recorde para o período. Investidores como Tom Lee manifestaram publicamente seu apoio, e instituições estão otimistas quanto à programação de pedidos até 2028, ao forte crescimento da receita e às oportunidades trazidas pela queda na avaliação. Ao mesmo tempo, instituições como Bernstein e Goldman Sachs tornaram-se mais cautelosas em relação às perspectivas da Nvidia, com a sucessão da liderança após a saída de Jensen Huang e a manutenção da liderança tecnológica sendo as principais preocupações.

Do SpaceX à Anthropic, o mercado desenvolveu novas estratégias para lidar com a listagem de gigantes
A estratégia do mercado em relação à listagem de grandes empresas está se concentrando na "expectativa de inclusão em índices": as novas regras permitem que IPOs de grande porte sejam incluídos nos seis principais índices em 15 dias, desencadeando compras massivas por fundos passivos. Os investidores estão se posicionando antecipadamente e ampliando as compras por meio de hedge com opções. No entanto, o free float da Anthropic é de apenas cerca de 6%; ações disponíveis para venda no primeiro dia por funcionários e títulos privados sem período de bloqueio podem gerar pressão de oferta. Já os arbitragistas de índices encontram uma rara oportunidade.

A onda de negociações de IA diminui e o crescimento dos lucros corporativos impulsiona as ações europeias! Interrompe sequência de quatro altas, mas ainda pode alcançar o maior ganho semanal desde julho
As bolsas europeias subiram por quatro sessões consecutivas e atingiram novas máximas históricas, mas essa tendência de alta não se manteve. O índice Stoxx Europe 600 acumulou uma alta de 2,2% esta semana, estando a caminho de registrar seu maior ganho semanal desde julho.
Nebius(NBIS.US) teleconferência do terceiro trimestre: CEO afirma que a demanda por IA é "real e enorme" e prevê equilíbrio entre receitas e despesas antes de impostos até o quarto trimestre de 2027
O grupo Nebius (NBIS.US) divulgará os resultados do terceiro trimestre de 2026 antes da abertura do mercado em Nova York no dia 12 de novembro e realizará uma teleconferência no mesmo dia.
Crypto prices
More


