
La position des faucons est impuissante à faire monter les taux d'intérêt, l’Assemblée générale réduit la prime géopolitique, les taux d'intérêt réels atteignent un sommet.

Huìtōng Finance, 22 septembre—— L’or pourrait entrer dans une phase de consolidation oscillante.
Le 22 septembre, lors de la séance européenne et américaine, la tenue de l’Assemblée générale des Nations unies a contribué à la détente marginale des risques géopolitiques mondiaux, réduisant la prime d’inflation géopolitique et permettant à l’or au comptant de rebondir après avoir touché un plancher, démontrant ainsi la résilience du marché.
Dans des articles précédents, il a déjà été souligné que l’effacement de l’IRP (prime de risque d’inflation, c'est-à-dire que l'inflation attendue large = inflation attendue réelle + IRP), fait que le TIPS s’approche désormais des taux réels, ce qui constitue un excellent point d’observation. Après calcul, l’inflation à terme sur 10 ans est désormais ancrée autour de 2,33%.
Le taux d’intérêt réel équivaut au taux d’intérêt nominal moins l’inflation attendue. Pour une inflation à terme de 2,33%, il devient de plus en plus difficile de réduire davantage l’inflation attendue, tandis que le taux nominal est limité par l’impact des taux élevés sur l’économie réelle et par le niveau élevé de la dette publique, rendant difficile une nouvelle hausse du taux réel, qui commence actuellement à former un sommet. Le prix de l’or pourrait ainsi définitivement mettre fin à sa chute unilatérale et entamer une phase clé de consolidation.
Les officiels de la Fed insistent sur le faucon : ancrage à l’inflation endogène et à la demande finale
Récemment, le président de la Fed de Saint-Louis, Musalem, et le président de la Fed de Chicago, Goolsbee, ont délivré des signaux faucons concentrés.
Ils ont souligné que l’actuel moteur de l’inflation est passé des chocs exogènes géopolitiques et énergétiques à une inflation endogène provenant de la surchauffe de la demande intérieure américaine, affectant les services et les produits pétroliers raffinés. Cela signifie que la hausse des taux n'est plus une réaction à un choc énergétique ponctuel, mais à une diffusion de l’inflation.
Bien que la stratégie énergétique de Bassent ait comprimé le prix du pétrole brut en amont, la faible capacité des raffineries provoque une forte prime sur les marges de raffinage, maintenant la résistance de l'inflation finale très forte.
En conséquence, la politique de la Fed s’ancre pleinement dans la lutte contre l’inflation, maintenant une posture restrictive et laissant la possibilité de hausses progressives, sans se laisser influencer par les appels du marché à une baisse des taux.
Régulation de haut niveau par Bassent : compression de la prime IRP, consolidation des fondamentaux de l’or
Le changement fondamental sur le marché réside dans la régulation macroéconomique par Bassent : d’une part, il assure progressivement la libre circulation du détroit d'Ormuz et la stabilité de l’offre de pétrole brut ; d’autre part, il gère les anticipations de dette publique, comprimant largement la compensation de risque IRP pour les investisseurs cherchant à se protéger contre une inflation hors de contrôle.
Bien que cela n’ait pas éliminé l’inflation endogène, cela ferme complètement la porte à toute hausse des taux réels des TIPS et inverse l’environnement baissier de l’or.
Décomposition du prix clé : convergence de l’IRP et sommet du taux réel
La formule macroéconomique clé est : taux TIPS = taux nominal – inflation endogène réelle anticipée – IRP
La Fed soutient le maintien de taux nominaux élevés, mais la régulation Bassent fait converger l’IRP, ancrant l’inflation à terme sur 10 ans à 2,33%. Le taux réel des TIPS (environ 2,68%) et le rendement nominal dessinent ensemble une formation en double sommet sur le graphique journalier, l’élan de hausse des taux s’épuise, ce qui ferme totalement l’espace de baisse de l’or.
Quant à l’économie réelle, un taux réel des TIPS supérieur à 2% implique un coût réel du financement social très élevé, ce qui finira par se répercuter sur le refinancement des dettes d’entreprises, la consommation des ménages par le crédit et le marché immobilier, imposant une pression réelle sur l’économie globale.
L’insoutenabilité du paiement des intérêts sur la dette publique : dans un contexte de dette américaine élevée, maintenir à la fois un taux nominal élevé et un taux réel élevé déclenchera une explosion du coût de service de la dette publique, comprimant de force la capacité de dépense budgétaire, ce qui rend urgente une baisse du taux réel pour soulager la fiscalité.
Évolution probable : à court terme, les attentes d’inflation restent ancrées à 2,33 %, la Fed maintient un taux nominal élevé à cause de l'inertie de l’inflation des services, le taux réel des TIPS reste ferme à court terme, ce qui bride la capacité explosive de l’or ;
Perspectives du marché :
En outre, les actions technologiques et autres actifs de rendement pourraient même bénéficier davantage, car, indépendamment de la survenue d’une forte croissance, ces entreprises en tireraient profit.
Note : l’inflation à terme sur 10 ans de 2,33 % est obtenue en supposant que l’IRP est proche de 0, puis en utilisant la différence entre le cours de clôture du taux TIPS à 10 ans et du rendement des bons du Trésor à 10 ans.
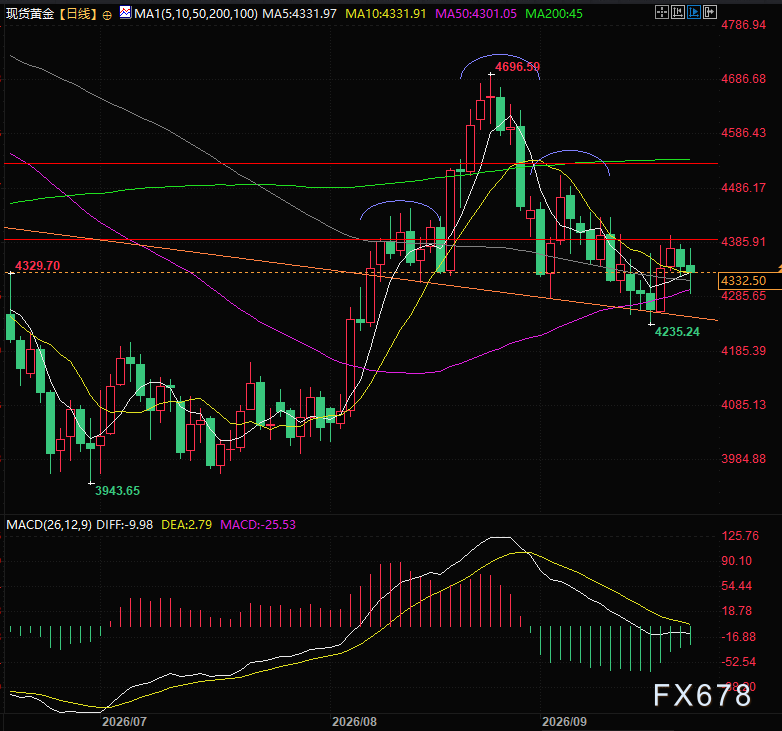
(Graphique journalier de l’or au comptant, Source : Yìhuìtōng)
Fuseau horaire UTC+8, 21:57, l'or au comptant cote actuellement 4 337 dollars l’once.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La « surprise » du marché cette semaine : la hausse simultanée des rendements des obligations américaines et des actions technologiques
Le stratège de Nomura Securities, Matsuzawa, estime que la hausse des actions technologiques américaines est davantage une correction technique et que le marché n’a pas restauré la confiance dans les investissements en IA. Les attentes de hausse des taux de la Fed ont fortement augmenté, la probabilité implicite d’une hausse des taux en décembre atteignant 111 %. Si les responsables accommodants ne parviennent pas à corriger les anticipations de resserrement excessif, la pression de financement sur les entreprises technologiques refera surface et il sera difficile pour les actions et les obligations de continuer à augmenter ensemble.

Les actions de sociétés de puces viennent d’enregistrer leur plus forte hausse hebdomadaire depuis avril, mais les fonds spéculatifs en profitent à nouveau pour vendre lors des pics.
Face à un rebond hebdomadaire de 2,5 %, à un ratio long/court sur les valeurs technologiques atteignant un niveau historiquement bas et à la position la plus légère depuis cinq ans, les hedge funds continuent de miser sur la baisse de davantage d'actions. Ce signal inhabituel est en train de devenir la principale incertitude quant à la capacité du marché à poursuivre sa hausse.

Récupération réussie du vaisseau Starship supérieur, première “préhension baguette” de SpaceX sur un vaisseau, selon les analystes : l’étape la plus cruciale pour soutenir une valorisation de mille milliards
SpaceX a, pour la première fois, utilisé le bras mécanique de la tour de lancement pour attraper le vaisseau Starship dans les airs, créant ainsi un précédent dans l’histoire spatiale pour la récupération en mode tour de vaisseau orbital retourné. Selon les analystes de Bernstein, cette initiative constitue une étape clé pour soutenir l’évaluation de SpaceX à plusieurs milliers de milliards de dollars : la réutilisation complète réduira considérablement les coûts d’accès à l’orbite, améliorant directement l’efficacité du déploiement de Starlink ainsi que le plafond commercial. Morgan Stanley avertit que le marché sous-estime la valeur de cette mission, qui réduira significativement les risques d’exécution liés à la réutilisation commerciale et à l’expansion de la puissance de calcul spatiale dédiée à l’IA.

Rapport financier de Nvidia, IPO trillionnaire d'Anthropic : les tests majeurs du trading AI arrivent la semaine prochaine
Les répercussions de la démission de Jensen Huang ne se sont pas encore dissipées. La semaine prochaine, le secteur de l'IA devra relever un double défi majeur : le premier rapport financier de Nvidia après l'ère Huang et, si les résultats sont inférieurs aux attentes, la punition du marché pourrait être amplifiée ; Anthropic se prépare quant à elle à une introduction en bourse retentissante avec une valorisation de plusieurs billions. Ces deux suspenses successifs détermineront directement si la confiance mondiale du capital envers l'IA peut perdurer.

Prix des cryptos
Plus


