
Comprendre la liquidation de 2 milliards : le risque du marché n’a jamais vraiment disparu

Source originale : Blockchain Knight
Titre original : Derrière la liquidation de 20 milliards : que devons-nous comprendre ?
Le 10 octobre 2025, le marché des cryptomonnaies a connu une tempête de désendettement épique.
Lorsque les traders haussiers les plus enthousiastes ont été contraints de faire face à la dure réalité du marché, plus de 20 milliards de dollars de positions à effet de levier ont été liquidées en une heure, le bitcoin a chuté de 15 % en une seule journée, la liquidité des altcoins s'est presque tarie, et même les joueurs chevronnés ont été pris au dépourvu face à ce bain de sang.
Ce massacre a été déclenché par une conjonction de facteurs macroéconomiques négatifs : l’escalade des tensions commerciales a provoqué une vente panique des actifs à risque.
Le bitcoin a chuté de 13 % en une heure, la situation des altcoins a été encore plus dramatique. Des tokens comme ATOM ont frôlé le zéro sur certaines plateformes manquant de liquidité ; bien qu’une partie des pertes ait été récupérée par la suite, le marché a subi de lourds dégâts.
Le montant total des liquidations sur les plateformes centralisées et décentralisées a dépassé les 20 milliards de dollars, établissant un record historique de liquidation journalière sur le marché des cryptomonnaies.
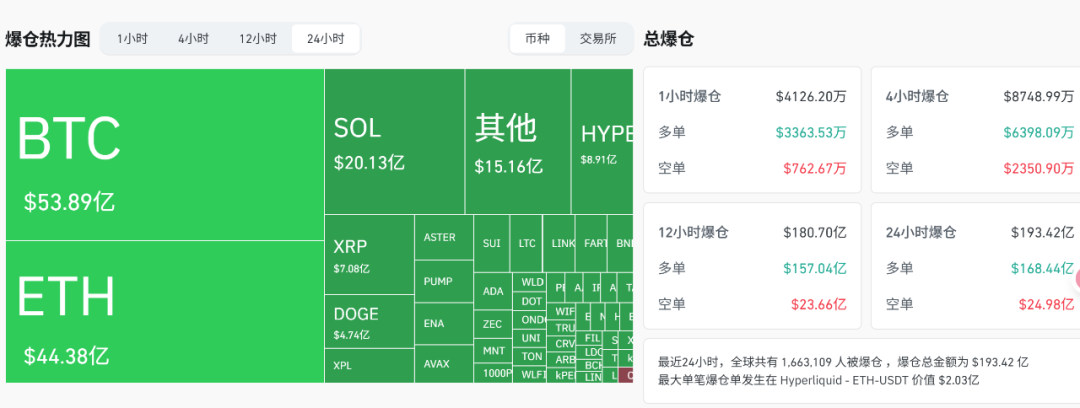
Ce n’était pas une lente baisse — l’optimisme accumulé pendant plusieurs semaines et les positions ouvertes élevées se sont évaporés en une nuit, 65 milliards de dollars de positions ouvertes ont disparu du système, ramenant la structure du marché à celle d’il y a plusieurs mois.
En apparence, il s’agit d’une "déroute des investisseurs particuliers", mais Scott Melker, le "Loup de Wall Street", et plusieurs analystes révèlent la vérité : "Les liquidés ne sont pas les particuliers, mais les traders natifs crypto utilisant l’effet de levier sur les plateformes décentralisées ; c’est une purge de l’effet de levier chez les détenteurs les plus convaincus."
Les données le confirment : les nouveaux capitaux entrants sont principalement alloués aux ETF spot ou aux actifs majeurs, évitant l’impact des mécanismes de levier DeFi. Les plus touchés sont les joueurs de contrats perpétuels à fort effet de levier, principalement des vétérans de la crypto et non des novices.
Selon l’analyse rétrospective de Jonathan, gestionnaire de fonds chez Bitwise, la racine du problème réside dans la structure du marché : les contrats perpétuels sont un jeu à somme nulle, et lorsque la capacité de remboursement des perdants s’effondre, cela déclenche un risque systémique.
L’explosion de la volatilité a poussé les fournisseurs de liquidité à se retirer, la faiblesse des carnets d’ordres des altcoins a provoqué des effondrements de prix, et les mécanismes de réduction automatique des positions ont même touché des positions gagnantes par erreur.
Des plateformes comme Hyperliquid ont profité de la liquidité on-chain pour acheter des actifs à prix réduit lors des liquidations forcées. À la clôture, même les stratégies neutres du marché ont été prises de court en raison de retards d’exécution et de problèmes de liquidation des collatéraux.
Les plateformes centralisées, en particulier celles proposant des tokens de niche, ont été les plus touchées, tandis que la DeFi a démontré sa résilience grâce à des standards de collatéral stricts et des mécanismes de prix codés en dur.
Par exemple, des protocoles comme Aave exigent des collatéraux de haute qualité, évitant ainsi la spirale de mort causée par le décrochage du prix des stablecoins. Mais des points douloureux subsistent : sur certaines plateformes, l’USDe est tombé à 0,65 dollar, entraînant la disparition instantanée des positions sur marge associées.
Des écarts de prix allant jusqu’à 300 dollars entre les plateformes ont créé des opportunités d’arbitrage, mais ce qui doit surtout alerter, c’est qu’alors que 20 milliards de dollars s’évaporaient, la demande d’achat au comptant est restée stable.
Les prix ont rebondi depuis des niveaux extrêmes, l’excès de levier a été purgé de force. Comme le dit Jonathan, la clé de la survie ne réside pas seulement dans la direction prise, mais aussi dans la capacité opérationnelle et l’art de la gestion de la liquidité.
Le PDG de Bitwise, Hunter Horsley, a commenté : "La plus grande liquidation de l’histoire du bitcoin n’a entraîné qu’une baisse de 15 %, ce qui démontre sa force intrinsèque ; ce train est inarrêtable."
La corrélation croissante entre les cryptomonnaies et l’environnement macroéconomique signifie que ce type de désendettement est non seulement un mécanisme inévitable d’ajustement du marché, mais aussi une étape douloureuse mais nécessaire pour reconstruire un écosystème sain.
Lorsque la brutalité du levier devient évidente, chaque participant doit se souvenir : le contrôle du risque est toujours plus important que la poursuite du rendement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Avant les résultats, Deutsche Bank reste optimiste pour Palo Alto Networks (PANW.US) : les performances du premier trimestre devraient être solides et l’avantage de la plateforme pourrait aider à accroître la part de marché.
Selon le dernier rapport de recherche publié par Deutsche Bank, les performances du premier trimestre de Palo Alto Networks devraient être solides et tous les indicateurs clés devraient dépasser les attentes du marché, bien que l'écart par rapport aux prévisions pourrait être moins important que le trimestre précédent.
La veille de l’introduction en bourse d’Anthropic(ANT.US) : 19 milliards de dollars d’achats passifs en route, une arbitrage d’indice « à la SpaceX » va-t-elle se répéter ?
De SpaceX à Anthropic : les géants adoptent une nouvelle stratégie pour leur introduction en bourse.

Sous la controverse de l'infidélité, le cours de l'action Nvidia chute fortement ; "Grand pessimiste" : il pourrait s'agir d'une "opportunité de trading exceptionnelle" à court terme, mais reste pessimiste à long terme
Burry admet que, s'il ne détenait pas déjà une position short, la forte chute provoquée par le scandale pourrait constituer une excellente opportunité d’achat à contre-courant—mais il affirme clairement qu’il n’y participera pas. Le risque majeur réside dans le fait que cette tourmente pourrait déclencher une enquête des régulateurs sur ses pratiques commerciales de type « mafia » ainsi que sur le contrôle des exportations. En y ajoutant les risques liés à une surinvestissement dans l’IA, leur avantage concurrentiel se réduira encore plus rapidement, d’où sa décision de maintenir ses positions short.
Le rapport trimestriel de CoreWeave est le plus solide de l'histoire, mais Bernstein et HSBC maintiennent leur recommandation de "vente"
Les principales critiques portent sur trois points faibles majeurs : la direction affirme un prix annuel par mégawatt de 20 à 25 millions de dollars, alors que les données financières réelles n'indiquent que 9,2 millions de dollars ; deux institutions indépendantes estiment un déficit de financement d'environ 33 milliards de dollars ; d'ici 2028, le marché verra l'arrivée de 55 gigawatts de puissance de calcul supplémentaire, soit vingt fois la capacité actuelle de CoreWeave. Actuellement, la dette s'élève à 46,9 milliards de dollars pour seulement 4 milliards de dollars de capitaux propres, et il n'y aura pas de flux de trésorerie disponible au cours de cette décennie. La question est de savoir si la rareté de la performance permettra de rembourser la dette, ce à quoi les solides résultats trimestriels ne peuvent pas répondre.

Prix des cryptos
Plus


