
Les actions d'Eightco s'envolent après le mouvement de trésorerie de Worldcoin et le soutien de BitMine

L'action Eightco a grimpé après avoir annoncé Worldcoin comme principal actif de trésorerie et obtenu un investissement de 20 millions de dollars de BitMine. Cette décision a suscité un débat plus large sur les trésoreries d'entreprise en crypto-monnaies et les jetons d'identité numérique.
Eightco Holdings, une société offrant des services de soutien à la trésorerie et d'emballage pour les vendeurs en ligne, a enregistré l'un des mouvements de marché les plus marquants de l'année après avoir dévoilé un plan visant à allouer principalement sa trésorerie d'entreprise à Worldcoin.
La société a également obtenu un nouveau soutien de la part de BitMine, une entreprise de minage crypto possédant un vaste portefeuille Ethereum, alimentant les spéculations sur la possibilité que les tokens d'identité numérique jouent un rôle plus important dans les réserves d'entreprise.
Rallye historique et restructuration de la trésorerie
Lundi, l'action Eightco a clôturé à 45,08 $ après avoir été échangée à seulement 1,43 $ trois jours plus tôt. Le titre a brièvement atteint un sommet intrajournalier de 83,12 $, représentant un gain de plus de 5 000 % à un moment de la journée. Cette envolée a suivi l'annonce par Eightco d'une levée de 250 millions de dollars via un placement privé pour acheter des tokens Worldcoin (WLD).
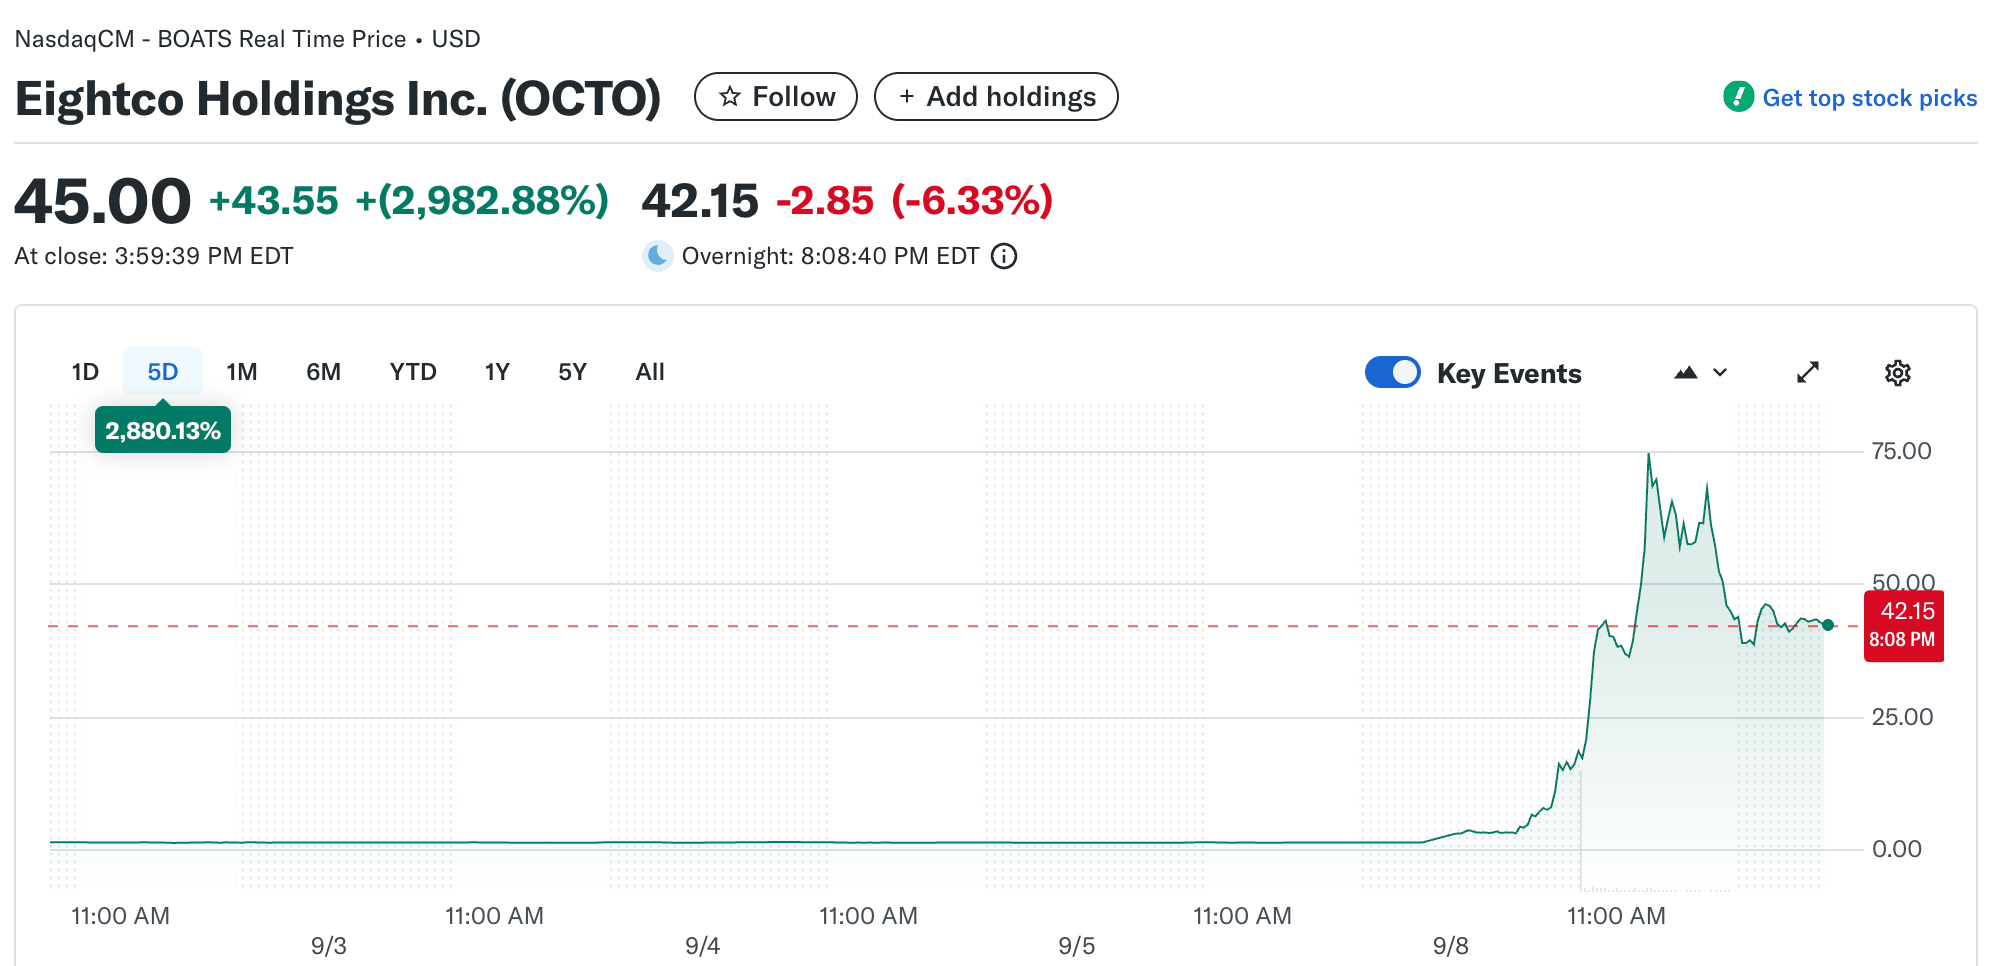 Graphique boursier d’Eightco (cotée au Nasdaq). Source :
Cette initiative marque la première fois qu'une société cotée en bourse s'engage à structurer principalement ses réserves autour de Worldcoin. Ce projet controversé utilise des dispositifs biométriques appelés Orbs pour vérifier l'identité humaine et distribuer des tokens WLD. Selon les données de CoinGecko, Worldcoin a bondi de 49 % le même jour, atteignant 1,54 $ et touchant son prix le plus élevé depuis sept mois.
Eightco a également confirmé qu'elle changera son ticker Nasdaq de OCTO à ORBS le 11 septembre 2025. Ce changement de ticker souligne l’intention de la société de se positionner autour de l’écosystème axé sur l’identité de World, reflétant un virage stratégique par rapport à ses origines de petit opérateur e-commerce.
L’initiative d’Eightco a gagné en élan lorsque BitMine a investi 20 millions de dollars dans la société. BitMine, qui détient déjà plus de deux millions d’Ether d’une valeur d’environ 9 milliards de dollars, a qualifié la transaction de premier pari “moonshot”. Pour BitMine, cet accord marque une volonté de diversifier ses activités au-delà du minage et de l’accumulation d’Ethereum, en s’orientant vers des projets à l’intersection de la blockchain et de l’infrastructure d’identité numérique.
Bien que les réserves d’Eightco se concentreront sur Worldcoin, la société pourrait conserver du cash et de l’Ethereum comme actifs secondaires, et potentiellement ajouter d’autres cryptomonnaies par la suite. L’entreprise a indiqué qu’Ethereum, en particulier, pourrait agir comme un “réseau frère” dans une stratégie plus large, complétant World sans en remplacer le rôle principal.
Au-delà de Worldcoin
Worldcoin, lancé en 2023 et rebaptisé “World” en 2024, a été cofondé par le CEO d’OpenAI, Sam Altman, et dispose d’une offre totale de 10 milliards de tokens WLD. Plus tôt cette année, le projet a étendu le déploiement de ses Orbs à six grandes villes américaines — Atlanta, Austin, Los Angeles, Miami, Nashville et San Francisco — renforçant sa présence alors qu’il cherche à promouvoir l’adoption de la vérification d’identité biométrique.
La décision d’Eightco met en lumière la façon dont certaines entreprises expérimentent les projets d’identité numérique non seulement comme des paris technologiques, mais aussi comme des composantes de la finance d’entreprise. L’envolée du cours de son action, combinée à la participation de BitMine, suggère que les investisseurs portent une attention accrue à la possibilité que les tokens liés à l’infrastructure d’identité puissent évoluer en actifs de réserve de niveau institutionnel.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La veille de l’introduction en bourse d’Anthropic(ANT.US) : 19 milliards de dollars d’achats passifs en route, une arbitrage d’indice « à la SpaceX » va-t-elle se répéter ?
De SpaceX à Anthropic : les géants adoptent une nouvelle stratégie pour leur introduction en bourse.

Sous la controverse de l'infidélité, le cours de l'action Nvidia chute fortement ; "Grand pessimiste" : il pourrait s'agir d'une "opportunité de trading exceptionnelle" à court terme, mais reste pessimiste à long terme
Burry admet que, s'il ne détenait pas déjà une position short, la forte chute provoquée par le scandale pourrait constituer une excellente opportunité d’achat à contre-courant—mais il affirme clairement qu’il n’y participera pas. Le risque majeur réside dans le fait que cette tourmente pourrait déclencher une enquête des régulateurs sur ses pratiques commerciales de type « mafia » ainsi que sur le contrôle des exportations. En y ajoutant les risques liés à une surinvestissement dans l’IA, leur avantage concurrentiel se réduira encore plus rapidement, d’où sa décision de maintenir ses positions short.
Le rapport trimestriel de CoreWeave est le plus solide de l'histoire, mais Bernstein et HSBC maintiennent leur recommandation de "vente"
Les principales critiques portent sur trois points faibles majeurs : la direction affirme un prix annuel par mégawatt de 20 à 25 millions de dollars, alors que les données financières réelles n'indiquent que 9,2 millions de dollars ; deux institutions indépendantes estiment un déficit de financement d'environ 33 milliards de dollars ; d'ici 2028, le marché verra l'arrivée de 55 gigawatts de puissance de calcul supplémentaire, soit vingt fois la capacité actuelle de CoreWeave. Actuellement, la dette s'élève à 46,9 milliards de dollars pour seulement 4 milliards de dollars de capitaux propres, et il n'y aura pas de flux de trésorerie disponible au cours de cette décennie. La question est de savoir si la rareté de la performance permettra de rembourser la dette, ce à quoi les solides résultats trimestriels ne peuvent pas répondre.

La vague d’IA pourrait suivre le destin de la bulle ferroviaire du XIXe siècle : les bâtisseurs ne seront pas forcément les gagnants finaux.
L'analyste de Goldman Sachs, Bobby Molavi, prend comme exemple la folie ferroviaire du 19e siècle au Royaume-Uni : 500 entreprises ont dépensé plus que le revenu national annuel pour construire 8 000 miles de voies ferrées, et les premiers investisseurs ont presque tous perdu, alors que les véritables bénéficiaires ont été les « passagers » ultérieurs. Il souligne que la vague actuelle d’IA est alimentée à la fois par la dette et par la dynamique, et que le ratio cours/bénéfices prévisionnel du S&P 500 à 18 fois n’est « qu’un peu moins cher ». Quant à savoir si les constructeurs peuvent conserver la valeur, l’histoire donne une réponse peu encourageante.

Prix des cryptos
Plus


