
20cm geridönüşə hazırdır! Applovin-in "əsas oyun bazası" hələ də sabitdirmi?

AppLovin (APP.US) Q3 nəticələri "parlaq geri dönüş" göstərdi, əsasən hesabatdan əvvəlki dövrdə maliyyə daha ehtiyatlı idi, real nəticələr gözləniləndən yüksək oldu, böyümə təcilini bərpa edərək azca sürətləndi.
Əsas məqamlar bunlardır:
1.Böyümə yenidən sürətlənir
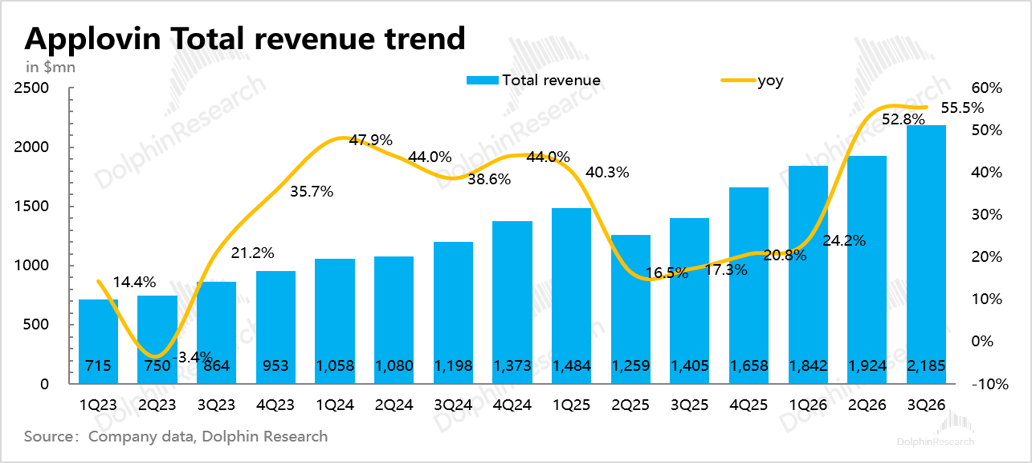
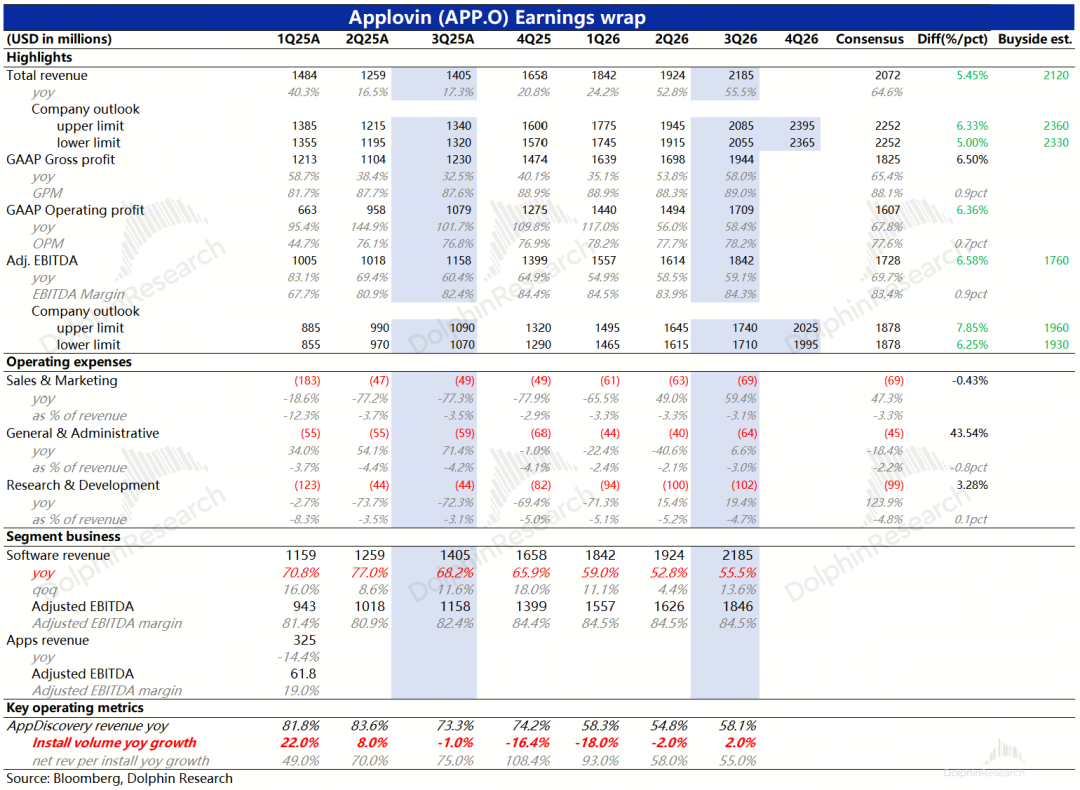
Üçüncü rübdə gəlir 2,2 milyard dollar oldu, ardıcıl olaraq +13.6% artdı, əvvəlki rübdəki artım tempinə nisbətən böyük artım göstərdi, Applovin üçün tanış böyümə intervalına çatdı.
Dövrün gəliri alqı-satqı tərəflərin gözlənilənindən çox oldu, Q4 təlimatı yüksək baza üzərində artım tempinin 45%-ə qədər yavaşlayacağını göstərir, lakin hələ də bazarın Q4 üçün əvvəlcə gözlədiyi ~36% artımdan yüksəkdir.
2、Oyuna reklamları canlanır
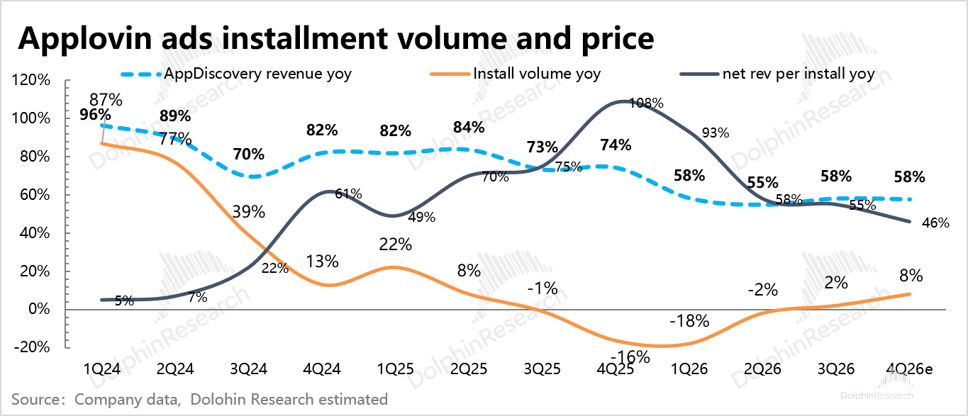
Q3-də tətbiq quraşdırmaları nəhayət müsbət artıma (+2% illik) döndü, bir quraşdırmanın gəliri 55% artdı, ardıcıl olaraq zəiflədi, lakin hələ də yüksək səviyyədədir. miqdar və qiymət bir arada hesablandıqda, oyun reklamları başlıca olmaqla tətbiq yükləmə reklamlarının gəliri 58% artdı, Q2 ilə nisbətdə azca sürətləndi.
Q4 təlimatına əsaslanaraq, Delfin bəy hesab edir ki, Q4-də miqdar və qiymət dəyişiklikləri Q3 trendini davam etdirəcək, quraşdırma sayı artacaq, lakin bir quraşdırma gəlirinin artım tempı yavaşlayacaq, proqnoz dəyərləri yalnız istinad üçündür.
Hesabatdan əvvəl tədqiqat rəyi nəticəsində Applovin oyun reklamları bazar payı azalıb (qiymət yüksək idi, rəqiblər də penetrasiyanı genişləndirirdi, müştərilər müəyyən büdcəni rəqib platformalarda test edirdilər), həmçinin iyulda modelin yenilənməsindən sonra ROAS gözəçarpan bir optimizasiya vermədi, buna görə də, hüquqi prosesin təsirindən maliyyə hissi bir müddət ehtiyatlı idi, Q2-dəki böhran kölgəsi qorunurdu.
Görünən o ki, Max quraşdırmalarının Q3-də sürətlənməsinə dair alternativ göstəricilər olsa da, bazar hələ də Unity-nin penetrasiyasının genişlənməsindən və Meta-nın geri dönməsindən narahatdır.
Real vəziyyət belə oldu ki, Applovin modelini aktiv etdikdən sonra, reklamverənlər reklamı bərpa etdilər,və app reklam sektorundakı böyümə (AI Overview penetrasiyası artır, web-dən app-ə promo xərcləri yönəldir) Applovin-in bazar payının azalmasının təsirini kompensasiya etdi, gəlirlərdə temposunun artması bazarın gözlənilənindən yüksək oldu.

3. Elektron ticarət reklamları hələ ilkin mərhələdədir
Şirkət elektron ticarət reklamı gəlirləri açıqlamayıb, əsasən hələ çox kiçikdir. İnstitut araşdırması elektron ticarət reklamlarının inkişafının daha əvvəl gözlənilən kimi olmadığını və dönüşüm effektivliyinin orta səviyyədə olduğunu göstərir.
Delfin bəy fərz edir ki, oyun illik olaraq 48-50% böyüyərsə, elektron ticarət gəliri illik olaraq iki dəfə artarsa, Q3-də elektron ticarət bir rübdə 310-410 milyon dollar arasında olacaq və ümumi gəlirin 14-19%-ni təşkil edəcək.
AI Agent-in inkişafı ilə elektron ticarət platformalarının girişləri zəifləyə bilər, nəticədə daha çox promo axını ola bilər, Applovin-in bu fürsətdən istifadə edə biləcəyini izləməyə dəyər, xüsusilə dönüşüm effektivliyinin yaxşılaşdırılması sahəsində.
4. Mənfəət marjasında kiçik düzəliş
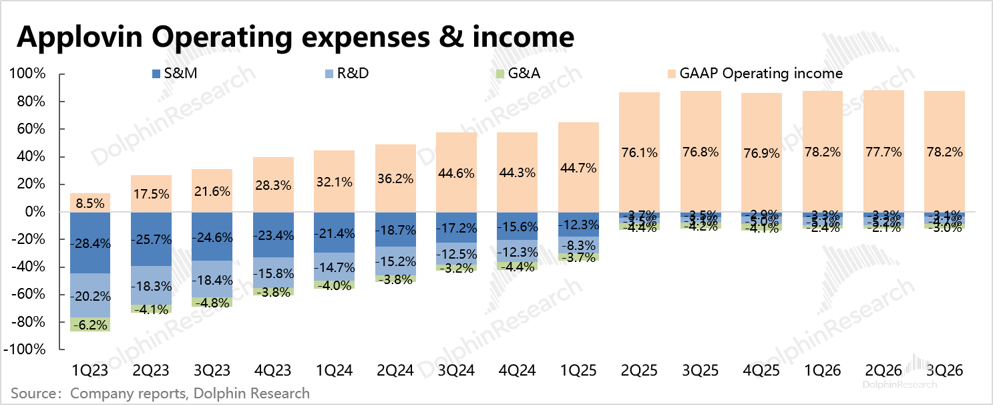
Q3 xərclərinə baxıldıqda, illik olaraq marketinq və AR-GE xərcləri əhəmiyyətli dərəcədə artdı.
Satış xərcləri əsasən Axon öz-özünə reklam platformasının elektron ticarət reklamverənlərinə açılması və yeni müştəri cəlb etməsinə bağlıdır;
AR-GE-dəki əsas artım işçilərin SBC səhm motivasiyası ilə bağlıdır (2025-ci ilin oktyabrında PSU-nun 920 min səhm verilməsi qeyri-məncə və əsas IT mühəndislərinə, bazar dəyəri ödəməyə uyğun olarsa, iki ildə kvartal üzrə hesablanacaq), çıxarıldıqdan sonra normal böyümə 19% olur.
Ardıcıl olaraq baxıldıqda, Q3-ün əsas xərci idarəetmə xərclərində 20 milyonluq artım idi, şirkət bunu peşəkar xidmət xərci kimi açıqladı (Delfin bəy təxmin edir ki, sentyabrda baş vermiş qiymətli kağızlar üzrə məhkəmə və Unity-nin məlumat toplaması ilə bağlıdır).
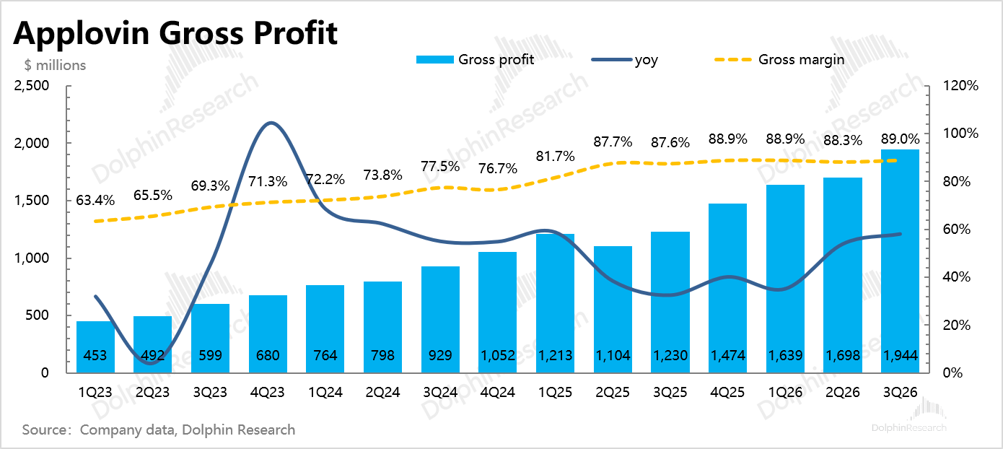
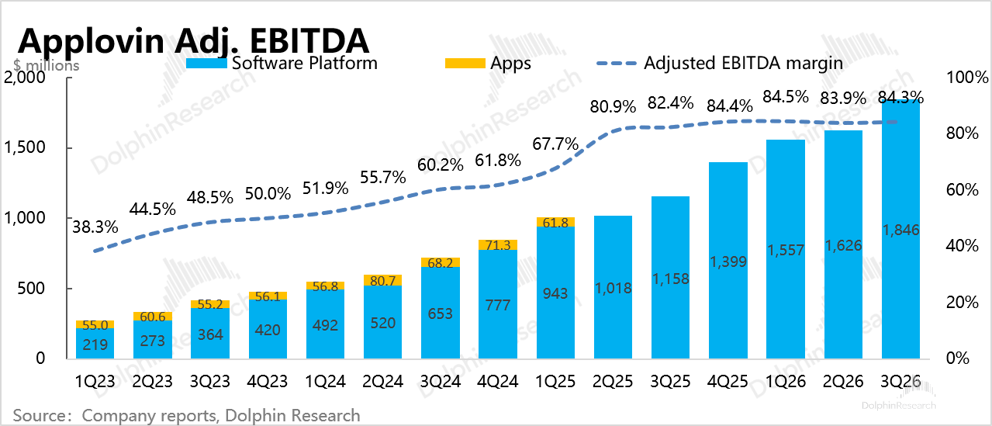
Yekunda güclü gəlirlər xərclərin artımını kompensasiya etdi, GAAP əməliyyat marjı ardıcıl olaraq 0.5% bir az yüksəldi. Yuxarıda qeyd olunan SBC faktorunu çıxardıqdan sonra Adj.EBITDA, Q3 marjı 84%-ə bərpa edildi, Q4-də təlimata görə marj sabit qalacaq.
5.Alqı-satqıya tam güc verildi
Üçüncü rübdə ortalama 339 dollar/səhm qiymətində 1,4 milyard səhm alınıb, keçən rübdən 2,5 dəfə çoxdur, Q3-dəki sərbəst pul axını tam istifadə olundu. Direktorlar Şurası daha 3,2 milyard səlahiyyət verdi, oktyabr sonunda bütövlükdə 3,6 milyard dollar, bazardakı dəyərdən təxminən 3% təşkil edir.
Hazırda şirkətin hesabında 3,2 milyard pul var, növbəti rüblərdə təxminən 1,5 milyard sərbəst pul axını olacaq, yəni bir rübdə 1 milyardlıq alqı-satqı etmək problem deyil. Hazırkı 3,6 milyard limit 3-4 rübdə tam istifadə oluna bilər. Əgər sonrakı limit tükənəndən sonra uzadılsa, növbəti il üçün 4 milyardlıq alqı-satqı ritminə görə bu, dünənki bazardakı dəyərdən (90,9 milyard dollar) 4,4% təşkil edir.
6. Əhəmiyyətli göstəricilərin xülasəsi
Delfin bəyin fikri
Keçən rübdəki böhran modelin iterasiya ritmi ilə bağlı idi, Delfin bəy azca həddindən çox ucuzlaşdığını düşünür, lakin bazar ardıcıl olaraq dibi axtarır, bütöv bir rübdə davam etdi, əsasən bazarın Applovin-in bazasını qoruyub-qorumayacağına, nəticələrin zirvəyə çatıb zəifləməsinə dair qorxusunu əks etdirir.
Q3 nəticələrinin ən böyük sürprizi odur ki, Applovin-in əsas dayağı olan mobil oyun reklamları ilə bağlı maliyyə narahatlıqlarını azaldaraq, dəyər bazasını qorudu.
Bazar payı həqiqətən azalsa da (Unity bazara yeni daxil olub bir il və Meta AI ilə geri döndü, güclü tempdədir), Applovin uzun illərdir ROAS yüksək olan lider olaraq texniki üstünlük divarı bu qədər asan çatlamaz.
Lakin qiymət artımı zirvəyə çatdı, bundan sonra miqdar böyüməsi Applovin-i güclənən rəqiblərlə daha birbaşa rəqabətə sövq edəcək.Bəlkə də rəqiblərdən gələn təzyiqi görən Applovin artıq Unity-yə qarşı məhkəmədə iddia qaldırıb, Unity-nin izni olmadan reklam izləmə məlumatını toplamaqda günahlandırır.
Oyun reklamları əsas bazadır, elektron ticarət reklamları isə Applovin-in gələcəkdə böyüyüb güclənib-güclənməyəcəyinin açarıdır.Hazırda xarici kanallardan araşdırma göstərir ki, inkişaf orta səviyyədədir, ilkin artım əsasən reklamverənlərin test reklamlarından gəlir. Lakin test reklamların effektiv dönüşümü aşağı olduqca reklamverənlərin gələcəkdə geniş reklam vermək istəklərinə təsir edir.
Telefon konfransında rəhbərlik elektron ticarət reklam gəlirlərinin inkişafı barədə çox az konkret rəqəm verdi, əsasən hazırda elektron ticarət reklamlarının ardıcıl olaraq iki rəqəmli, illik olaraq üç rəqəmli artım göstərdiyini qeyd etdi, həmçinin elektron ticarət reklamlarının töhfəsi artıq hiss edilir və artıq əhəmiyyətsiz deyil.
- SON -
// Təkrar paylaşımAçıq
Məqalə yazmaq asan deyil, bir“paylaş” klikləyin, mənə enerji verin~
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Nvidia maliyyə hesabatı, Anthropic trilyonlu IPO ardıcıl gəlir! AI ticarəti üçün daha böyük sınaq gələn həftədir.
Huang Renxun-un istefasının təsirləri hələ də keçməyib, gələn həftə süni intellekt sahəsi iki böyük sınaqla qarşılaşacaq: Nvidia-nın "Huang-dan sonrakı dövr"də ilk maliyyə hesabatı — əgər nəticələr gözləntilərdən aşağı olsa, bazarın cəzası daha da ağır olacaq; Anthropic isə trilyon dollarlıq dəyəri ilə möhtəşəm IPO-ya hazırlaşır. Bu iki böyük suala cavab bazar qapısındadır və onlar qlobal kapitalın süni intellektə inamının davam edib-etməyəcəyini birbaşa təyin edəcək.

Goldman Sachs qlobal səhm bazarı proqnozu: Gələn il AI kapital xərcləri zirvəyə çatacaq, qazanc artımı "kəskin yavaşlayacaq", bulud sahəsinin nəhəngləri "müdafiəvi aktivlər" olacaq
Goldman Sachs-in 2027-ci il üçün qlobal səhmlər strategiyası göstərir ki, AI kapital xərcləri ilə bağlı canlanma zirvəyə yaxınlaşır və qlobal mənfəət artım tempi əhəmiyyətli dərəcədə yavaşlayacaq. S&P 500-un mənfəət artım tempi 36%-dən 11%-ə enəcəyi gözlənilir və amortizasiya təzyiqi tədricən ortaya çıxacaq. Lakin bulud nəhənglərinin dəyərləndirilməsi gözlənilən qiymət/qazanc nisbətinə görə artıq 19.7-ə enib, bu isə məcburi istehlak malları sektorundan aşağıdır və "nisbətən müdafiə xarakterli" aktiv kimi qiymətləndirilir. Goldman Sachs S&P 500 üçün hədəf qiymətin 8700 olacağını proqnozlaşdırır və ABŞ və Yaponiyanı yüksək, Avropanı isə aşağı dərəcədə portfelə daxil etməyi tövsiyə edir.
135 milyard dollar Nvidia səhmlərinə sahib olan Huang Renxun onları satıb pul çıxaracaqmı?
Huang Renxun vəzifəsindən ayrıldıqdan sonra onun təxminən 812 milyon səhmə və 135 milyard dollar bazar dəyərinə sahib NVIDIA portfeli səhm qiymətinə "ciddi təzyiq" yaradır. Satış edib-etməməsi həm hüquqi, həm də bazar məhdudiyyətlərinə tabedir: Qanuni satmaq üçün əvvəlcə hələ açıqlanmayan mənfi məlumatların açıqlanmasını gözləməlidir və bu portfel bütün bazarın altı günlük ticarət həcminə bərabərdir, geniş miqyaslı nağdlaşma isə bir neçə ay ərzində həyata keçirilməlidir.

Ənənəvi Yeni il rallisi, bu il ABŞ fond bazarında hələ də olacaqmı?
ABŞ fond bazarı həm texniki, həm də mövqe baxımından bərpa olunduqdan sonra, Goldman Sachs, Morgan Stanley və JPMorgan ilin sonuna doğru yüksəliş siqnalları verməyə başladı. Mövqelərin kəskin şəkildə boşaldılması, dəyərləndirmənin orta səviyyəyə qayıtması və mövsümi dəstək birlikdə sıxılma şəraitini yaradır. Lakin, qlobal sənaye idxal qiymətləri illik təxminən 24% inflyasiya ilə, pandemiya dövrünün zirvəsini aşıb, inflyasiya ilə bağlı ödənişlər gələn ilin ilk rübündə toplanacaq. Goldman Sachs xəbərdarlıq edir ki, ilin sonundakı yüksəliş həyata keçdikdə, gələcəkdə yüksəliş üçün yer tükənə bilər.



