
Unity: Vector sürətlə irəliləyir, reklam hekayəsində “pul saymağa” başlanılır

Salam, mən Delfinəm!
Unity Q3-də demək olar ki, ideal nəticələr əldə etdi, əsas göstəricilərin hamısı gözləntiləri üstələdi və inkişaf möhkəm oldu. Əvvəlki Applovin nəticələrinin də yaxşı olduğunu nəzərə alsaq, mobil oyun reklam bazarının stabil inkişaf etdiyini, rəqabətdə güclülərin daha da irəlilədiyini görə bilərik.
Applovin ilə müqayisədə fərqli cəhət budur ki, Unity bu nəticəni kanal araşdırma məlumatlarının pozitiv olduğu və yatırımcı gözləntilərinin yüksək olduğu bir şəraitdə əldə edərək gözləntiləri aşdı, bu da nəticənin dəyərini artırır.
Lakin dəyər artımı baxımından, Applovin-in əvvəl pessimist ovqat və satışlar tərəfindən sıxışdırılmasına və hesabatdan əvvəl 12x PE-yə düşməsinə görə, onun Unity ilə müqayisədə daha çox dəyər bərpa potensialı var.
Ətraflı baxsaq:
1. Reklamda gözləntiləri aşan nəticə
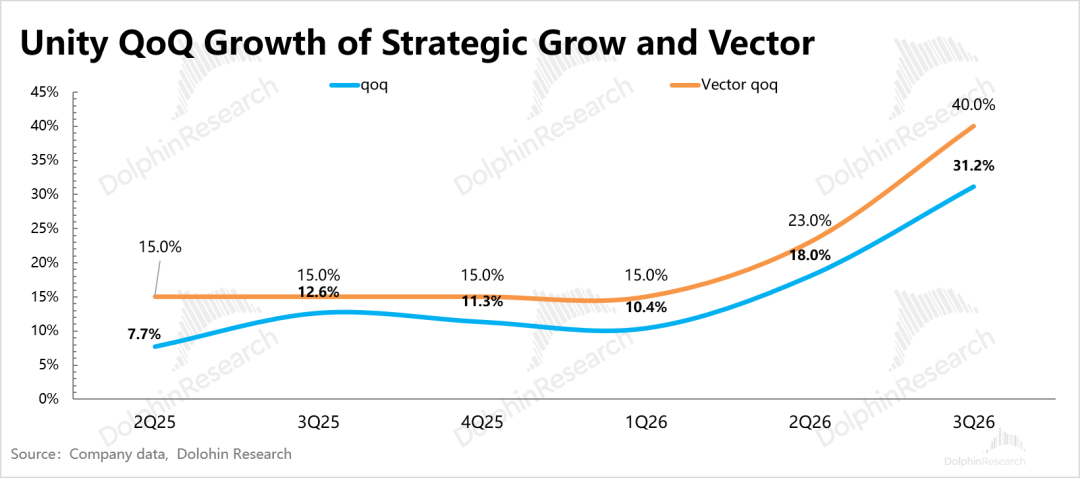
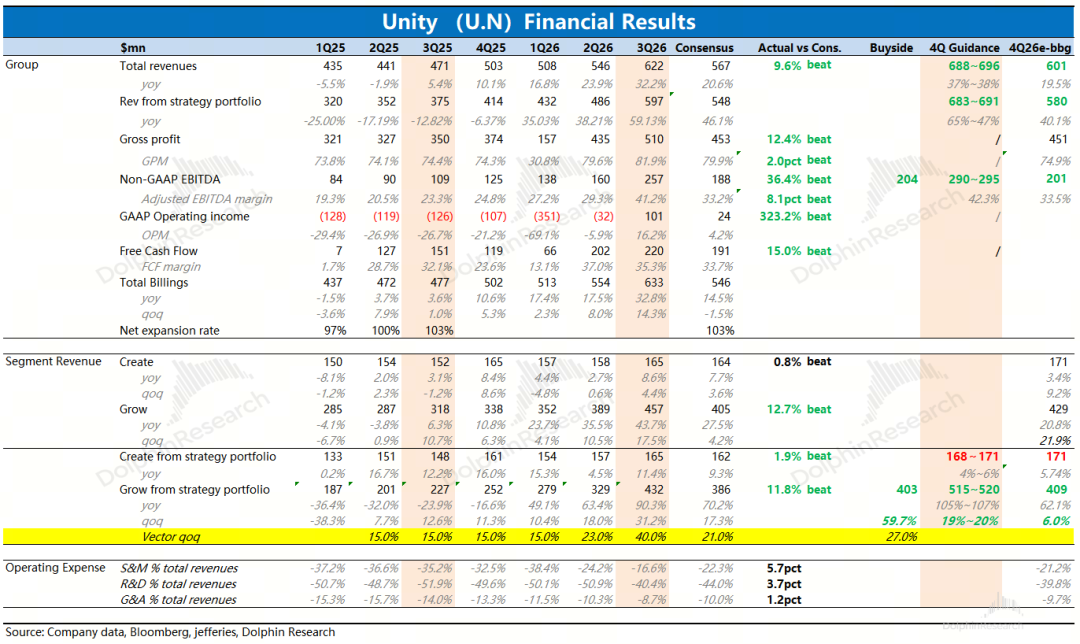
Strateji biznes bölməsində, Q3-də reklam əsaslı Grow gəliri illik 90%, rüblük 31% artıb, onlardan Vector-un rüblük artım tempi 40% təşkil edib ki, bu rəqəm bazar gözləntilərinin (21-27%) xeyli üzərindədir. Buna 5-ci ayda istifadəyə verilən yeni D28 qarışıq reklam məhsulunun Q3-də sürətlə qəbul edilməsi və Runtime məlumatlarının modelə təsiri səbəb olub.
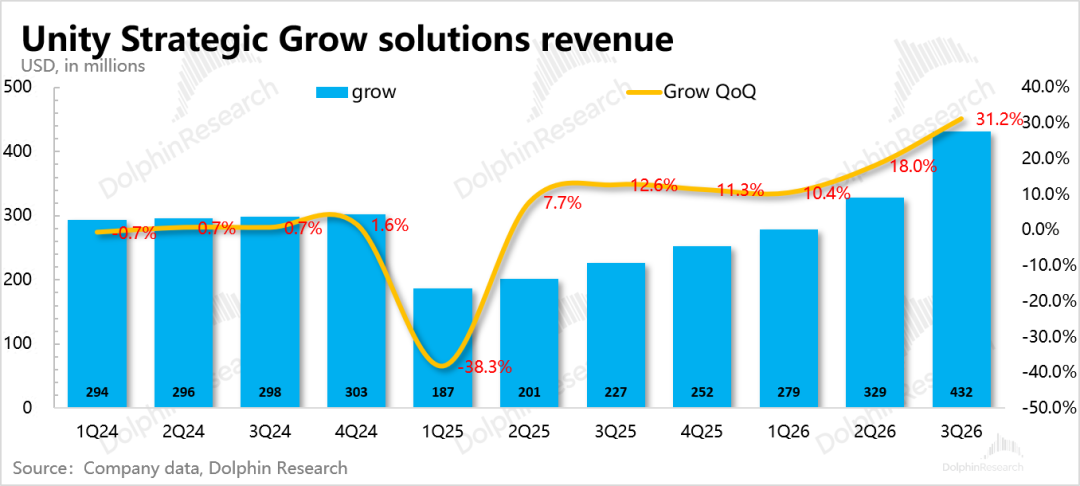
Q4 artıq IronSource-un ayrılmasından demək olar ki, üç rüb keçir, bu da Unity-nin IronSource-un bazar payı xaricində əldə etdiyi “real xarici artım”ı göstərir.
Q4 proqnozu Grow gəlirini 515-520 milyon dollar aralığında, rüblük artımı isə 20% gözləyir,Vector adətən ümumi səviyyədən yüksəkdir və şirkət adətən proqnozlarında ehtiyatlı olur, yəni ehtiyatlı ssenaridə belə rüblük artımın ən azı 20%-dən yüksək olması Vector-un yüksək artım tendensiyasını təsdiqləyir.
2. Monetizasiya nisbəti artır, mənfəət pozitivləşir
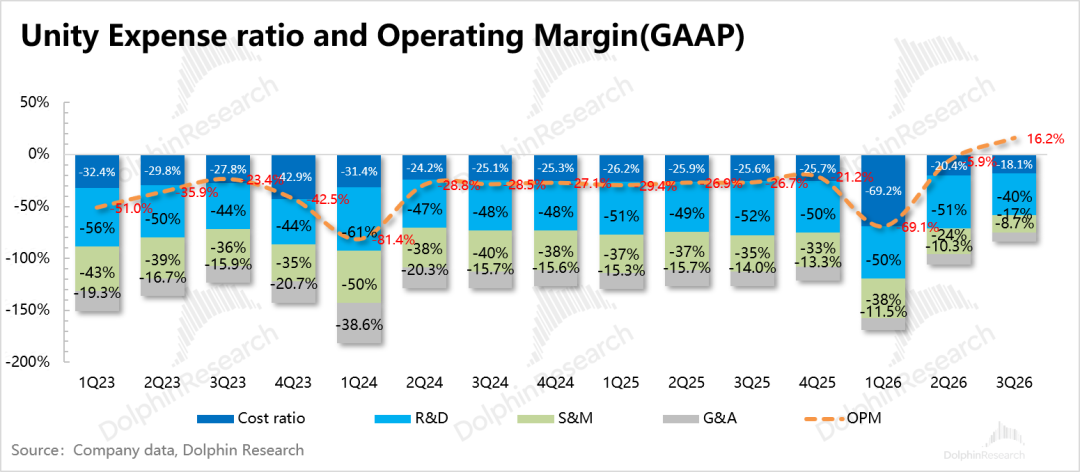
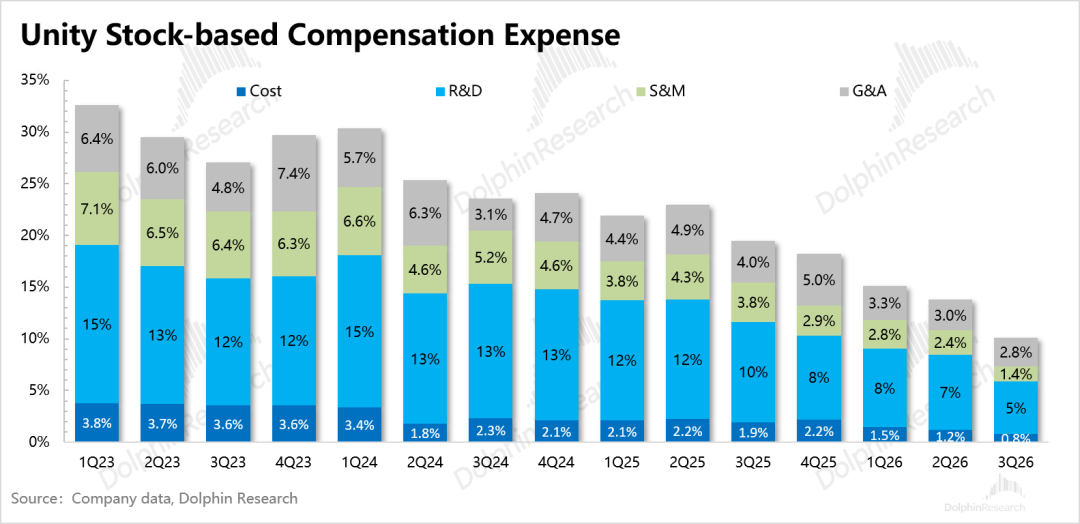
Grow gəliri ümumi gəlirin 73%-nə çatanda, yüksək marjalı reklam şirkətin ümumi mənfəətini birbaşa pozitivləşdirir. Bundan əlavə,xərclər də IronSource-u və Supersonic-i çıxardıqdan (işçi maaşlarının və oyun reklamlarının azalması) sonra xeyli azalıb.
Nəticədə Q3-də əməliyyat mənfəəti birbaşa pozitivə çevrilib və 100 milyon dollar, mənfəət marjası 16%, düzəlişlənmiş EBITDA mənfəət marjası isə 41% təşkil edib. Sadə hesablama ilə, Grow bölməsində düzəlişlənmiş EBITDA marjası artıq 50%-i keçməlidir.
Lakin belə aktiv birləşmələrinin nəticəsi birdəfəlik dəyişiklikdir, buna görə də Q4 proqnozunda mənfəət marjası Q3 ilə müqayisədə cüzi artır, demək olar ki, dəyişmir.
3. Mühərrik artımı zəifdir, RPO rüblük artıma keçir
Hesabatda bir çatışmazlıq varsa, o da oyun mühərrikləri biznesinin zəif performansıdır. Q3 Create gözləntilərdən bir qədər yüksək olub, amma Q4 proqnozu aşağıdır, əvvəlki Unity 6 satış dövründə əldə olunan yüksək baza üzündən artım yenə də təkrəqəmli olub.
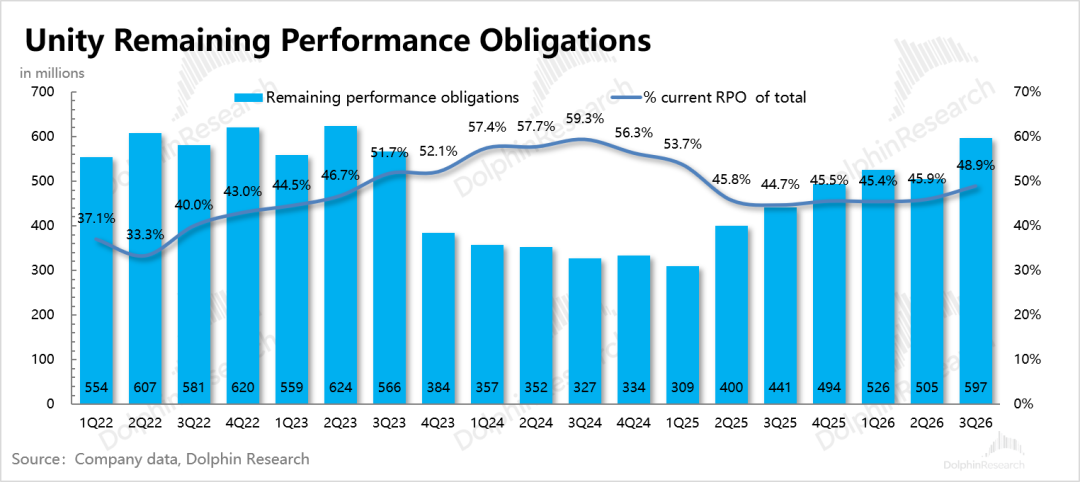
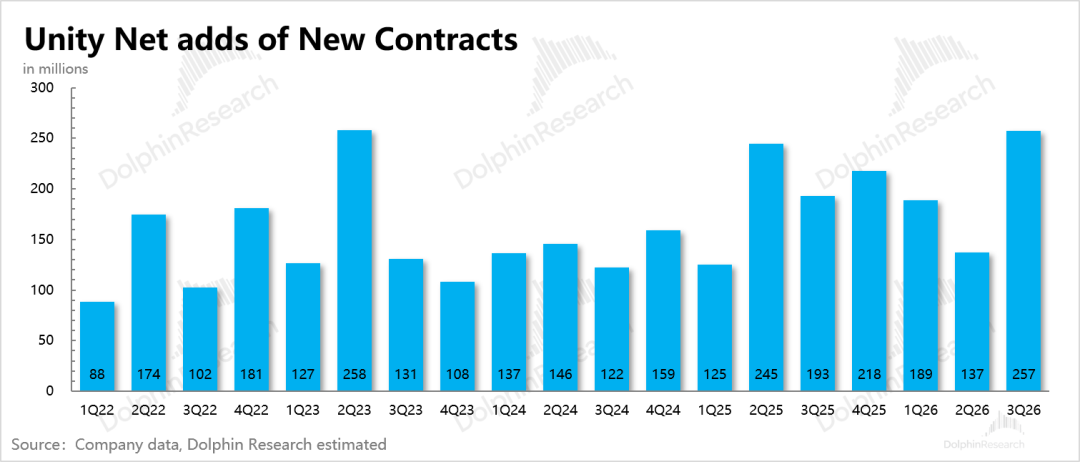
Lakin qalan icra müqavilələri məbləği (RPO) rüblük artıma keçir, bu da rüb ərzində yeni müqavilələrin son üç ilin zirvə səviyyəsinə çatdığını göstərir.Delfin belə düşünür ki, bu, qiymətlərin artması ilə əlaqədardır, baxmayaraq ki, qiymət artımı rəsmi şəkildə bu ilin əvvəlində elan edilib, amma Unity 6-nın ilk buraxılışı üçüncü rübə təsadüf etdiyindən, cari ilin Q3-də əvvəlki müqavilələrin bitməsi və yenilənməsi vaxtıdır. (Ətraflı məlumat üçün telefon konfransını gözləyə bilərsiniz)
Növbəti artım dövrünü başlatmaq üçün yeni məhsul dövrü, yəni Unity 7 (artıq erkən beta testi açılıb, rəsmi versiyası gələn ilin Q1-də gözlənilir) və Google ilə birgə Spark məhsulunun nə vaxt gəlir gətirəcəyini gözləmək lazımdır.
Lakin mühərrik bölməsi üçün hekayə nisbətən əlverişsizdir, çünki dünya modellərinin davamlı inkişafı ilə süni intellektin təsiri daha çox hiss olunur; əsas müştərilər ayrılmasa da, uzunquyruq kiçik və müstəqil müştərilər və bəziləri məhsul qiymətlərinin artım potensialını azaldır. Ona görə Delfin hələlik mühərrik bölməsi üçün pozitiv proqnoz vermir, Unity 7-nin rəsmi versiyası çıxdıqdan sonra müqavilə bağlama göstəricilərini gözləyir.
4. Əsas göstəricilərə ümumi baxış
Delfin görüşü
Q3-də oyun reklam sənayesi üzrə kapitalın gözləntiləri neytral idi, çox pozitiv deyildi. Əsas səbəb bəzi kanal və regionlarda oyun inkişafı üçün reklam tələbinin zəifləməsidir, iştirakçılar ikinci yarıda reklam xərclərində gözləntiləri aşağı salıb, gələn il üçün də böyümə gözləntiləri yüksək deyil, daha çox qiymət artımı səbəbindən istifadəçi əldə etmə xərclərinin artmasına görə xərclərin artdığı müşahidə olunur, əslində isə istifadəçi daxilolmasını artırmaq hədəfləri var.
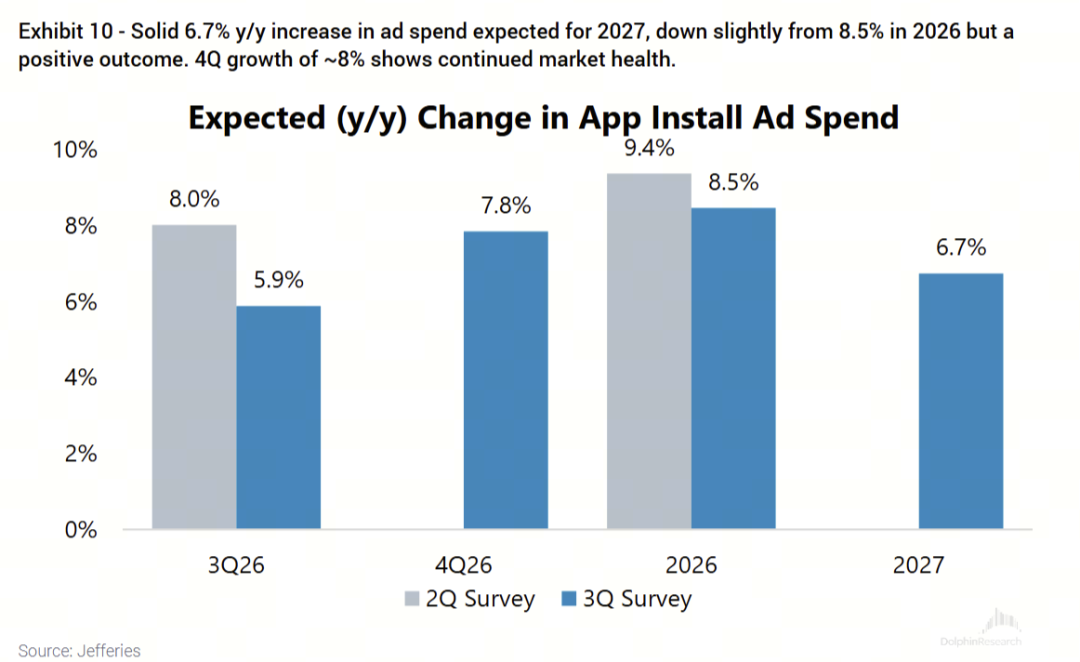
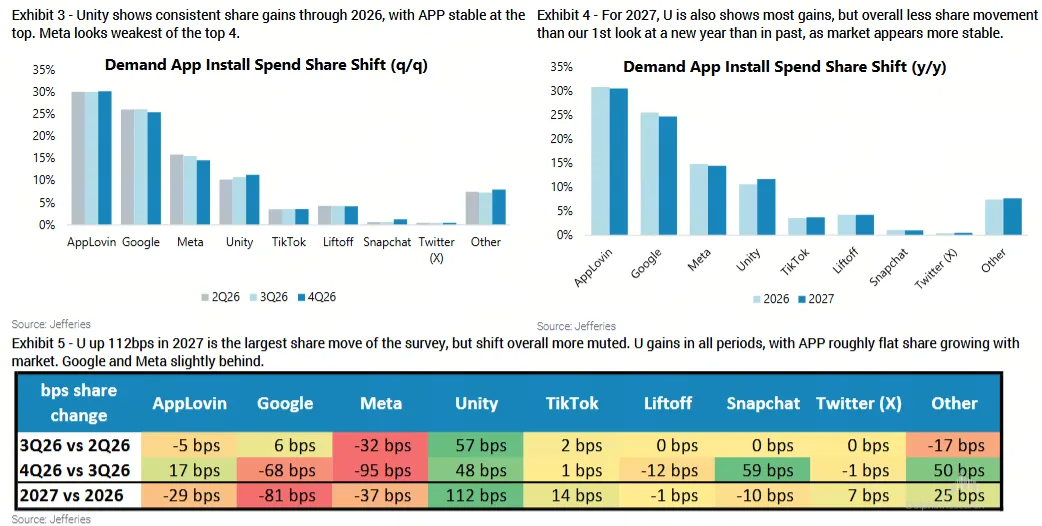
Əsas reklam vasitəçi platformalarında, üçüncü rübdə Meta və Applovin-in bazar payı bir qədər azalıb.Lakin hazırkı dördüncü rübdə Applovin payını bərpa edib, Meta isə bazar payı itirməyə davam edir. Eyni zamanda, Unity üçüncü və dördüncü rübdə bazar payını artıra bilib.
Bu da hesabatdan öncə kapitalın Applovin-ə qarşı ehtiyatlı, Unity-yə isə daha pozitiv baxmasının səbəbidir. Əslində, hər iki şirkətin nəticələri gözləniləndən yaxşı olub. Lakin marjinal dəyişiklik baxımından, Applovin proqnoz və emosiyanın dəyişməsi, Unity isə uğurunu daha da artırıb.
Lakin qaçınılmazdır ki, Vector-un bacarığının inkişaf etməsi ilə Applovin və Unity arasında gələn il rəqabət daha da qızışacaq. Unity-nin genişlənməsi açıqca Applovin-i narahat edib:
Sentyabrın 28-də AppLovin Unity-ni Ad Quality SDK vasitəsilə MAX tender məlumatlarını toplamaqda ittiham etdi, müvəqqəti qadağa tələb etdi və arbitraj başlatdı; Oktyabrın 1-də məhkəmə qadağanı rədd edib, Unity həmin gün 6.5% bahalaşıb. Arbitraj adətən 6-12 ay çəkir.Əgər AppLovin arbitrajda qalib gələrsə, yatırımçılar Vector-un yaxın dövrdə gözləniləndən artıq nəticələrinin mənbəyini sual edəcək.
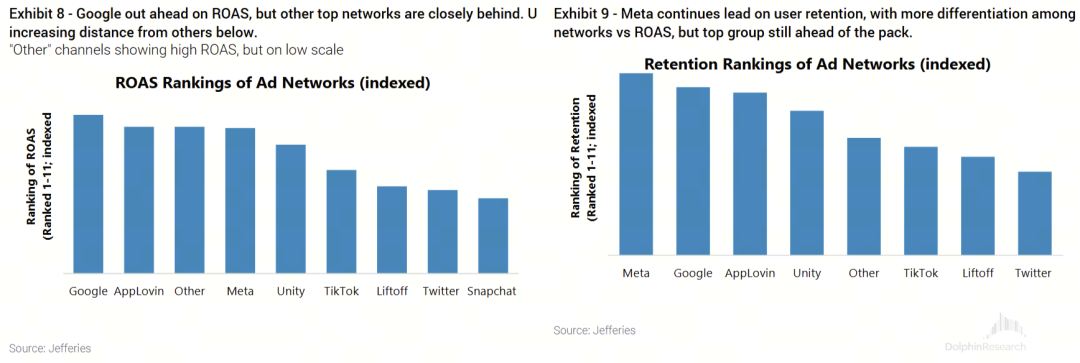
Hazırda Applovin-in ROAS göstəricisi hal-hazırda Unity-dən yüksəkdir, Unity isə onu yaxalamağa çalışır.
Başqa vacib sual isə, Vector-un yüksək artımında IronSource-un çıxardığı həcmin rolu nə qədərdir?
IronSource aprel sonunda tam bağlandığı üçün, Q3-də Vector-un 40%-lik rüblük artımında IronSource-un çıxardığı kiçik həcmin də payı var. Lakin institutlar əsasən bu hissəni nəzərə almır, Vector-un artımını əsasən D28 və Runtime məlumatlarının modelə təsiri ilə izah edirlər.
Ona görə də, Q4 proqnozu əsl sınaq olacaq. Əgər Q4-də rüblük artım qəfil azalarsa, bu, deməkdir ki, Q3-də hələ IronSource-un çıxardığı həcmin təsiri az deyil. Lakin Delfin, Grow biznesinin Q4-də rüblük 20%-lik artımı proqnozlaşdırıldığını, Vector-un isə ən azı 25% artacağı ehtimalını gördükdə, narahat olmur.
Lakin Unity-nin əsas biznes məntiqi qüsursuz deyil; ikinci dayağı olan oyun mühərrikləri Create bölməsi, baxmayaraq ki, Q3-də yeni müqavilələrdə artım olsa da, daim süni intellektin əvəzləyici təsiri təzyiqinə məruz qalır. Bu dörd əsas sahədə müşahidə edilir:
(1) Ən qabaqcıl modellərdə dünya modelləri, mətn və ya şəkillərlə birbaşa interaktiv səhnə yaratmaq imkanı verir, ən bariz rəqib Google DeepMind Genie 3 dünya modelidir.
Onun Unity oyun mühərrikinə təsiri əsasən boz qutu prototipləri, əsas olmayan səhnələrin vizuallaşdırılması və sadə fiziki modelləmələrdə hiss olunur. Bu ilin əvvəlində Delfin bu mövzuya daha ətraflı toxunmuşdu, istəyənlər baxa bilər,
Son yarım ildə daha çox qabaqcıl model multimodal funksiyalara malik olub, məsələn Li Feifei-nin World labs, Tencentin HunYuan dünya modeli və s. Dünən çıxan HY4.0 rəsmi versiyası artıq bəzı oyun redaktə funksiyalarını əhatə edir.
(2) Lider O&A şirkətlərinin kod agentləri ilə H5 və ya kazual oyunlar hazırlanması, bu isə App mühərrikindən yan keçməklə həyata keçirilir və səbəb olur ki, Unity-nin orta və kiçik, müstəqil inkişafçılar bazarına təsiri azalsın.
(3) Süni intellektlə aktivlərin generasiyası, Meshy, Tripo kimi 3D model və tekstura generatorları bəzı dizayn autsorsinqini və Asset Store-dan alınmaları əvəz edə bilər.
(4) Meta-nın 3D VR mühərrik aləti Horizon Create çıxıb, istifadəçilərə Meta mühərrikində AI promptlar vasitəsilə 2D/3D oyunlar hazırlamağa imkan yaradır. Bu isə kazual oyun inkişafçılarına Unity-siz də oyun yaratma və yayma imkanı verir. Amma bu hələ ilkin mərhələdədir və sənaye ekosistemi tam qurulmayıb.
Çox tərəfli "hücumlara" qarşı, Unity hazırda rəqabət və ya əməkdaşlıq strategiyaları seçir: ən böyük təhlükə olan dünya modeli ilə Unity birbaşa rəqabətə getmək əvəzinə aktiv əməkdaşlıq yolunu seçib— 7 oktyabrda Google təbii dillə oyun yaratmağa imkan verən Playground-u çıxardı; Unity eyni vaxtda Google ilə birgə Spark (brauzer əsaslı yaradıcılıq məhsulu) hazırladığını və bu ilin sonunadək Playground-a inteqrasiya ediləcəyini bildirdi.
Spark, Unity üçün yaradıcılar ekosistemini genişləndirmək və oyun yaradılmasının maneələrini azaltmaq baxımından mühüm addımdır, Google ekosistemi isə Unity oyunlarının yayılması üçün geniş imkan yaradır. Başlanğıcda Spark yalnız Playground vasitəsilə yayılacaq, Unity resurs bazarı və işləmə platforması təmin edəcək.
Gələcək əməkdaşlığın nəticəsinin necə olacağını ehtiyatla qiymətləndirməyi tövsiyə edirəm.
- SON -
Məqalə əziyyətlidir, bir dənə“paylaş” düyməsini sıxsan, mənə dəstək olar!
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Nvidia maliyyə hesabatı, Anthropic trilyonlu IPO ardıcıl gəlir! AI ticarəti üçün daha böyük sınaq gələn həftədir.
Huang Renxun-un istefasının təsirləri hələ də keçməyib, gələn həftə süni intellekt sahəsi iki böyük sınaqla qarşılaşacaq: Nvidia-nın "Huang-dan sonrakı dövr"də ilk maliyyə hesabatı — əgər nəticələr gözləntilərdən aşağı olsa, bazarın cəzası daha da ağır olacaq; Anthropic isə trilyon dollarlıq dəyəri ilə möhtəşəm IPO-ya hazırlaşır. Bu iki böyük suala cavab bazar qapısındadır və onlar qlobal kapitalın süni intellektə inamının davam edib-etməyəcəyini birbaşa təyin edəcək.

Goldman Sachs qlobal səhm bazarı proqnozu: Gələn il AI kapital xərcləri zirvəyə çatacaq, qazanc artımı "kəskin yavaşlayacaq", bulud sahəsinin nəhəngləri "müdafiəvi aktivlər" olacaq
Goldman Sachs-in 2027-ci il üçün qlobal səhmlər strategiyası göstərir ki, AI kapital xərcləri ilə bağlı canlanma zirvəyə yaxınlaşır və qlobal mənfəət artım tempi əhəmiyyətli dərəcədə yavaşlayacaq. S&P 500-un mənfəət artım tempi 36%-dən 11%-ə enəcəyi gözlənilir və amortizasiya təzyiqi tədricən ortaya çıxacaq. Lakin bulud nəhənglərinin dəyərləndirilməsi gözlənilən qiymət/qazanc nisbətinə görə artıq 19.7-ə enib, bu isə məcburi istehlak malları sektorundan aşağıdır və "nisbətən müdafiə xarakterli" aktiv kimi qiymətləndirilir. Goldman Sachs S&P 500 üçün hədəf qiymətin 8700 olacağını proqnozlaşdırır və ABŞ və Yaponiyanı yüksək, Avropanı isə aşağı dərəcədə portfelə daxil etməyi tövsiyə edir.
135 milyard dollar Nvidia səhmlərinə sahib olan Huang Renxun onları satıb pul çıxaracaqmı?
Huang Renxun vəzifəsindən ayrıldıqdan sonra onun təxminən 812 milyon səhmə və 135 milyard dollar bazar dəyərinə sahib NVIDIA portfeli səhm qiymətinə "ciddi təzyiq" yaradır. Satış edib-etməməsi həm hüquqi, həm də bazar məhdudiyyətlərinə tabedir: Qanuni satmaq üçün əvvəlcə hələ açıqlanmayan mənfi məlumatların açıqlanmasını gözləməlidir və bu portfel bütün bazarın altı günlük ticarət həcminə bərabərdir, geniş miqyaslı nağdlaşma isə bir neçə ay ərzində həyata keçirilməlidir.

Ənənəvi Yeni il rallisi, bu il ABŞ fond bazarında hələ də olacaqmı?
ABŞ fond bazarı həm texniki, həm də mövqe baxımından bərpa olunduqdan sonra, Goldman Sachs, Morgan Stanley və JPMorgan ilin sonuna doğru yüksəliş siqnalları verməyə başladı. Mövqelərin kəskin şəkildə boşaldılması, dəyərləndirmənin orta səviyyəyə qayıtması və mövsümi dəstək birlikdə sıxılma şəraitini yaradır. Lakin, qlobal sənaye idxal qiymətləri illik təxminən 24% inflyasiya ilə, pandemiya dövrünün zirvəsini aşıb, inflyasiya ilə bağlı ödənişlər gələn ilin ilk rübündə toplanacaq. Goldman Sachs xəbərdarlıq edir ki, ilin sonundakı yüksəliş həyata keçdikdə, gələcəkdə yüksəliş üçün yer tükənə bilər.



