
Altı faiz azaldı, ticarət sonrası 23% sürətlə artdı! Bu AI reklam şirkəti səhvən mi cəzalandırıldı?

Əgər bir səhmin qiyməti bu il təxminən 60% düşübsə, yəqin ki, işində ciddi bir problem düşünərsiniz.
Ancaq bu şirkət yeni hesabat dövründə bunları təqdim edib: rüblük gəlir 55% artıb, xalis mənfəət 72% qalxıb, sərbəst pul axını təxminən 1.4 milyard dollardır.
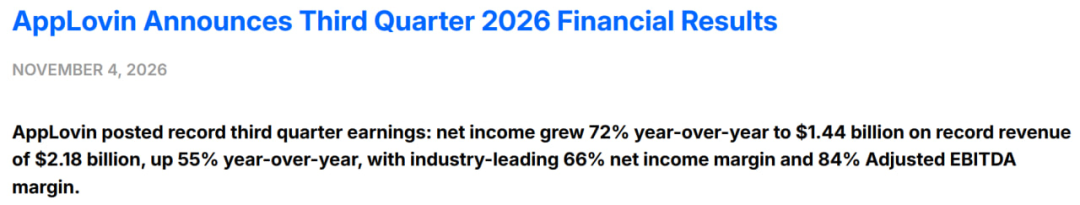
Bu, süni intellekt reklam platforması AppLovin (APP) —dir. 4 noyabr gecə saatlarında maliyyə hesabatı dərc edildikdən sonra, səhmlərin qiyməti bir anda 23% civarında qalxdı. Əvvəllər ardıcıl satılan bu səhm, bir gecədə sərmayəçilərin diqqətini yenidən cəlb etdi.
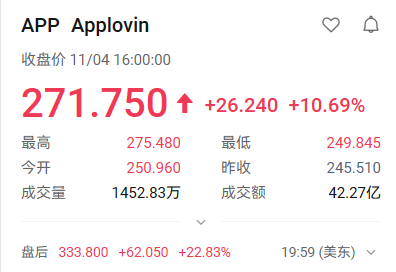
Bazar süni intellektə edilən sərmayənin hələ də gəlir gətirməyəcəyindən narahatdır, o isə artıq süni intellekti mənfəət və pul axınına çevirib.Bəs əvvəl itirilmiş 60% - bazarın səhvi idi, yoxsa sərmayəçi bu səhmə həddindən artıq yüksək qiymət ödəyirdi?
Bu maliyyə hesabatı, bu sual ətrafında təhlil etməyə dəyər.
Birincisi, ən dəyərlisi, puldur
Üçüncü rübdə AppLovin-in gəliri 2.185 milyard dollar, xalis mənfəəti 1.439 milyard dollar, xalis mənfəət marjası isə təxminən 66% idi; əməliyyat pul axını və sərbəst pul axını hər biri təxminən 1.4 milyard dollardır.
Bir çox insan əvvəlcə 84%-lik tənzimlənmiş EBITDA mənfəət marjasına diqqət yetirəcək, ancaq bu göstərici bəzi xərclərinin çıxılması ilə bağlıdır, yəni gəlir olunan hər 100 dollardan 84 dollar düz xalis mənfəət deyil.
Müqayisədə, mən xalis mənfəətlə pul axınının eyni vaxtda güclü qalmasına daha çox önəm verirəm. Ən azı bu rübdə, artım yalnız sənəd üzərində qalmadı, şirkət həqiqətən də çox pul topladı.
Bu, xüsusilə indiki AI investisiyası dalğasında xüsusilə vacibdir.
Sərmayəçilər çox böyük hesablama gücü planlarına, uzunmüddətli gəlir hədəflərinə və alış öhdəliklərinə şahid olublar. AppLovin isə fərqli bir baxış bucağı təqdim edir:AI investisiyası mövcud biznesi yaxşılaşdırmağı bacarırmı, müştəriləri daha çox pul xərcləməyə inandırırmı, eyni zamanda şirkətin daha çox qazanc qalmasına səbəb olurmu?
Bu dəfə verdiyi cavab inandırıcıdır.
Ancaq bu nəticəni başa düşmək üçün pulun necə qazandığını da nəzərdən keçirmək lazımdır.
İkincisi, reklamverənlər niyə daha çox pul qoymağa hazırdır?
AppLovin performans əsaslı reklam təklif edir. Reklamverənin investisiya etməsi üçün əsas amil, reklamın gətirdiyi müştəri və gəlirin xərcləri qarşılayıb-qarşılamadığıdır.
Buna görə də onun AI modeli nə qədər inkişaf etmiş olsa da, reklamverəni razı salmaq məcburiyyətindədir.
İdarə heyəti konfrans zəngində bildirib ki, yeni nəsil modelin üçüncü rübdə qismən istifadəyə verilməsindən sonra reklamverənlər hədəf reklam gəliri dərəcəsinə çatıb, eyni zamanda büdcəni artırmaq imkanı əldə ediblər.
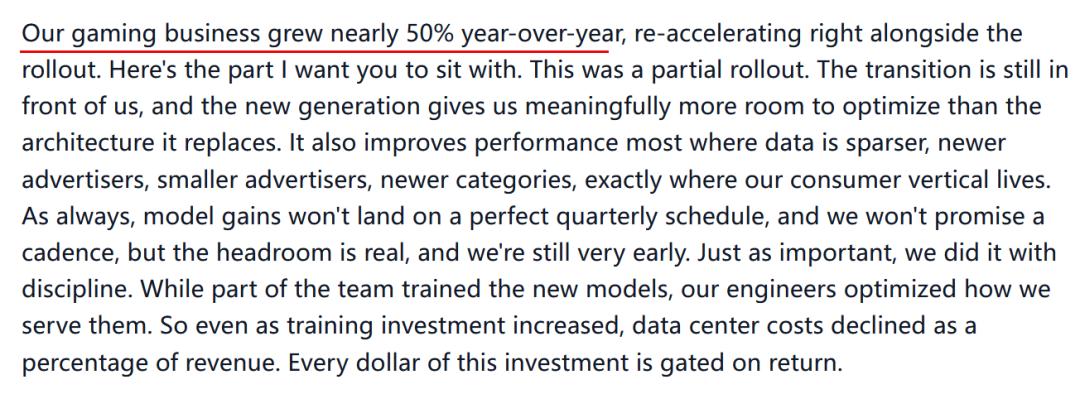
Oyun istiqamətində gəlirlər illik müqayisədə 50%-ə yaxın artıb və bu, şirkətin proqnozlarından üstün nəticənin əsas amilidir. Eyni zamanda, model məşqi üçün investisiyalar artsa da, məlumat mərkəzlərinin xərci gəlirlə müqayisədə azalıb.
Bu fikri sərmayəçi üçün qiymətləndirmə kimi ifadə etsək, belə olur:Model reklam effektivliyini artırıb, reklamverənlər büdcəni artırmağa hazırdırlar, şirkət isə xidmət xərclərini eyni nisbətdə artırmayıb.
Bax budur, mənfəətin gəlirdən daha sürətli artmasının səbəbi.
Əlbəttə bu, idarə heyətinin biznes izahıdır. Sonrakı dövrdə büdcənin davamlı olub-olmadığı isə ən əsas testdir.
Fikrimcə, AppLovin-in əsas rəqabət üstünlüklərini də məhz bunda görürəm:Daim reklamverənlərin xərclərinə uyğun daha effektiv müştərilər tapa biləcəkmi? Effekt davam etdiyi müddətdə müştəri reklam verəcək; effekt zəifləsə, ən yaxşı AI etiketi də büdcəni saxlaya bilməz.
Üçüncüsü, biznes yaxşıdır, bəs niyə qiymət düşür?
Çünki sərmayəçilərin ödədiyi qiymətdə gələcəyə dair gözləntilər də var.
AppLovin-in əvvəlki enişi əsaslandırılmamış deyildi. İkinci rübdə gəlir və üçüncü rüb proqnozu bazarın gözləntilərindən aşağı oldu və avqust hesabatından sonra səhm qiyməti təxminən 20% azaldı.
Bəs bu hesabat nələri dəyişdi?
Şirkət tərəfindən açıqlanan məlumatlara əsasən, ikinci rübdə gəlirdə ardıcıl artım təxminən 4.4%, üçüncü rübdə isə təxminən 13.6% olub. Əvvəlki bazar narahatlığının əksinə, azalma yox, əksinə ciddi inkişaf var.
Ancaq hələ də bunu "böyümə tamamilə sürətlənib" kimi qiymətləndirməyə tələsmək olmaz.
Şirkət dördüncü rübdə gəlirin 2.365-2.395 milyard dollar olacağını proqnozlaşdırır. Orta göstəriciyə əsasən, artım ardıcıl 9%, illik isə təxminən 44% olacaq, bu, üçüncü rübdəki 55%-lik illik artımdan aşağıdır.
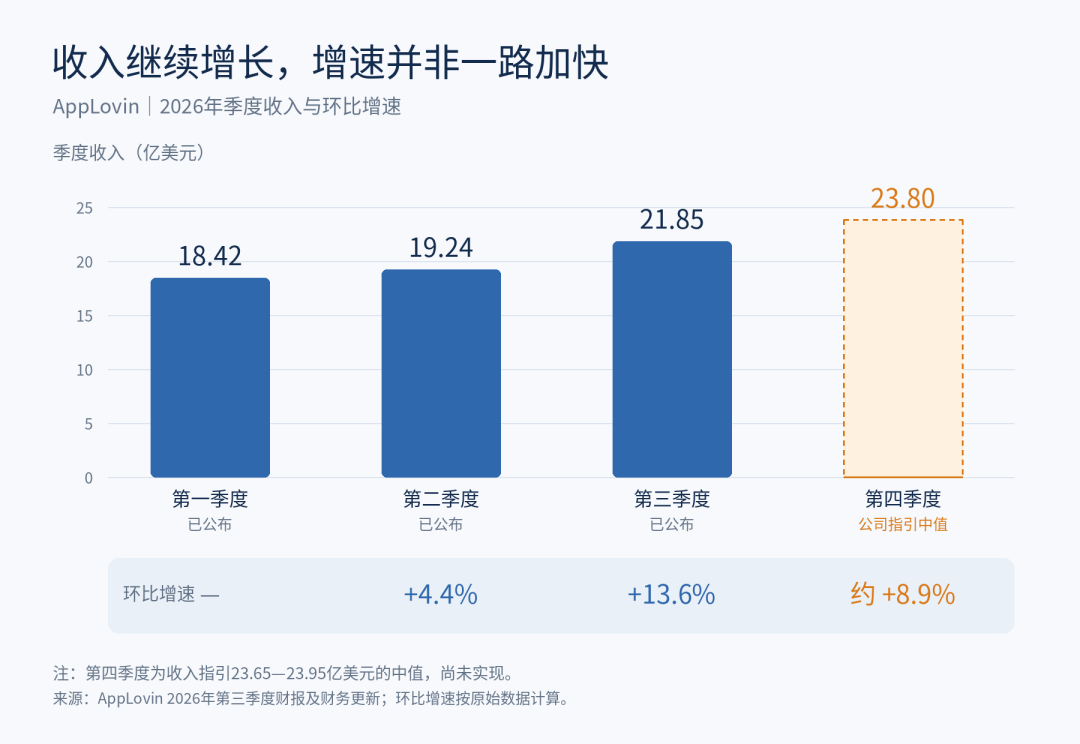
Bu maliyyə hesabatı göstərir ki, AppLovin-in artımı bazarın əvvəldən narahat olduğu qədər pis deyil. Amma dördüncü rüb proqnozu artımın səviyyəsinin daimi yüksələcəyini göstərmir, buna görə təkcə bir rübdə gözləntiləri aşdı deyə, işlərin həmişə belə inkişaf edəcəyini düşünmək doğru deyil.
Bu həmçinin izah edir ki, yaxşı maliyyə hesabatı nəyə görə qiymət artımına səbəb olur, amma əvvəlki yüksək qiymətləndirmələrin hamısını əsaslandıra bilmir.
Dördüncü, artım sonrası mənim baxışım nədir?
ABŞ Səhm İnvestisiya Şəbəkəsi hesab edir ki, bu maliyyə hesabatı AppLovin-in biznes fəaliyyətinə yenidən ümid verir. Gəlir artımı mənfəətlə təmin olunur, mənfəət də pul axını ilə – bu, təkcə gələcək üçün yüksək hədəflər qoymaqdan daha dəyərlidir.
Lakin qiymət artımından sonra alış səbəbləri də dəyişilməlidir.Artıq “o, artıq 60% düşüb” əsas arqument kimi istifadə edilməməlidir.
Bundan sonra ən çox diqqət etdiyim iki məsələ var.
Əvvəlcə yeni modelin effekti, reklamverənlərin ardıcıl büdcə artırmasına səbəb ola biləcəkmi, yoxsa təkcə bir rüblük artımla məhdudlaşacaq?
İkincisi, daha çox istehlak və e-ticarət müştərisinə çıxışdan sonra, şirkət pul axını yaratmaq qabiliyyətini saxlayacaqmı?
Bircə məsələ də tez-tez gözdən qaçırılır: xalis mənfəət marjası artıq 66%-ə çatıb, yəni növbəti dövrdə mənfəət artımını ardıcıl marja yüksəlişi ilə gözləmək olmaz. Şirkət daha çox gəlir əldə etməli, növbəti mərhələdə gəlirin artmasını təmin etməlidir.
Mənim qənaətim budur: bu dəfəki artım biznesdə təkmilləşmə əsasında baş verdi, buna ciddi yanaşmaq lazımdır. Qatılmaq istəyənlər üçün, mən ilk növbədə hesabat sonrası qiymət və mənfəət gözləntiləri sabitləşənədək gözləyər, sonra alış qərarını dəyərləndirərdim.
Əgər sonradan reklamverənlər büdcəni artırmaqda davam etsələr, gəlir artımı davamlı və pul axını ilə müşayiət olunsa, bu cür biznes üçün müəyyən bir əlavə qiymət ödəməyə hazıram; əgər əvvəl optimizm qayıdıb, amma biznes gözləntiləri yenə də doğrultmasa, yüksək qiymətdə alışdan uzaq durmaq lazımdır.
AppLovin bu dəfə sübut etdi ki, AI həqiqətən də gəlir gətirə bilər.Bundan sonra sərmayəçilər üçün əsas məsələ, artıq görünən yaxşı biznes üçün, yenidən həddən artıq yüksək qiymət ödəməmək olmalıdır.
ABŞ Səhm İnvestisiya Şəbəkəsinin VIP-ə qoşulun
Birbaşa Wall Street məlumatlarını əldə edin, kəmiyyət təhlili alətlərinə xüsusi çıxış alın
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Nvidia maliyyə hesabatı, Anthropic trilyonlu IPO ardıcıl gəlir! AI ticarəti üçün daha böyük sınaq gələn həftədir.
Huang Renxun-un istefasının təsirləri hələ də keçməyib, gələn həftə süni intellekt sahəsi iki böyük sınaqla qarşılaşacaq: Nvidia-nın "Huang-dan sonrakı dövr"də ilk maliyyə hesabatı — əgər nəticələr gözləntilərdən aşağı olsa, bazarın cəzası daha da ağır olacaq; Anthropic isə trilyon dollarlıq dəyəri ilə möhtəşəm IPO-ya hazırlaşır. Bu iki böyük suala cavab bazar qapısındadır və onlar qlobal kapitalın süni intellektə inamının davam edib-etməyəcəyini birbaşa təyin edəcək.

Goldman Sachs qlobal səhm bazarı proqnozu: Gələn il AI kapital xərcləri zirvəyə çatacaq, qazanc artımı "kəskin yavaşlayacaq", bulud sahəsinin nəhəngləri "müdafiəvi aktivlər" olacaq
Goldman Sachs-in 2027-ci il üçün qlobal səhmlər strategiyası göstərir ki, AI kapital xərcləri ilə bağlı canlanma zirvəyə yaxınlaşır və qlobal mənfəət artım tempi əhəmiyyətli dərəcədə yavaşlayacaq. S&P 500-un mənfəət artım tempi 36%-dən 11%-ə enəcəyi gözlənilir və amortizasiya təzyiqi tədricən ortaya çıxacaq. Lakin bulud nəhənglərinin dəyərləndirilməsi gözlənilən qiymət/qazanc nisbətinə görə artıq 19.7-ə enib, bu isə məcburi istehlak malları sektorundan aşağıdır və "nisbətən müdafiə xarakterli" aktiv kimi qiymətləndirilir. Goldman Sachs S&P 500 üçün hədəf qiymətin 8700 olacağını proqnozlaşdırır və ABŞ və Yaponiyanı yüksək, Avropanı isə aşağı dərəcədə portfelə daxil etməyi tövsiyə edir.
135 milyard dollar Nvidia səhmlərinə sahib olan Huang Renxun onları satıb pul çıxaracaqmı?
Huang Renxun vəzifəsindən ayrıldıqdan sonra onun təxminən 812 milyon səhmə və 135 milyard dollar bazar dəyərinə sahib NVIDIA portfeli səhm qiymətinə "ciddi təzyiq" yaradır. Satış edib-etməməsi həm hüquqi, həm də bazar məhdudiyyətlərinə tabedir: Qanuni satmaq üçün əvvəlcə hələ açıqlanmayan mənfi məlumatların açıqlanmasını gözləməlidir və bu portfel bütün bazarın altı günlük ticarət həcminə bərabərdir, geniş miqyaslı nağdlaşma isə bir neçə ay ərzində həyata keçirilməlidir.

Ənənəvi Yeni il rallisi, bu il ABŞ fond bazarında hələ də olacaqmı?
ABŞ fond bazarı həm texniki, həm də mövqe baxımından bərpa olunduqdan sonra, Goldman Sachs, Morgan Stanley və JPMorgan ilin sonuna doğru yüksəliş siqnalları verməyə başladı. Mövqelərin kəskin şəkildə boşaldılması, dəyərləndirmənin orta səviyyəyə qayıtması və mövsümi dəstək birlikdə sıxılma şəraitini yaradır. Lakin, qlobal sənaye idxal qiymətləri illik təxminən 24% inflyasiya ilə, pandemiya dövrünün zirvəsini aşıb, inflyasiya ilə bağlı ödənişlər gələn ilin ilk rübündə toplanacaq. Goldman Sachs xəbərdarlıq edir ki, ilin sonundakı yüksəliş həyata keçdikdə, gələcəkdə yüksəliş üçün yer tükənə bilər.



