
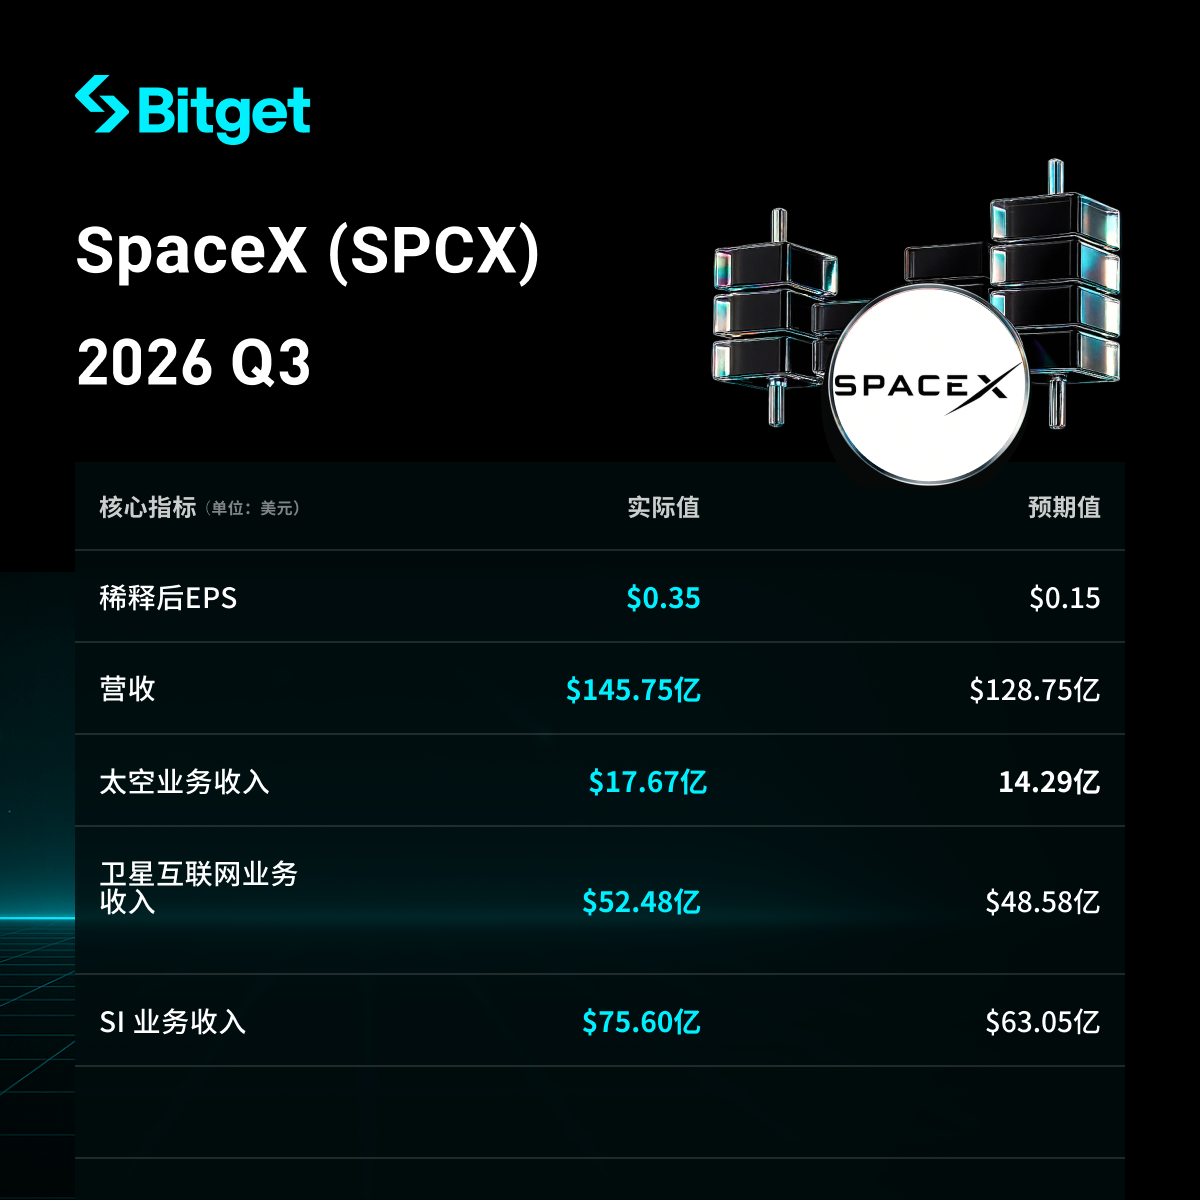
SpaceX-in 2026-cı ilin üçüncü rübü üçün maliyyə hesabatının əsas məqamları: gəlir illik müqayisədə 161% artaraq 14,58 milyard dollar olub, super ağıllı (SI) biznesinin gəliri 830% artaraq 7,56 milyard dollar olub və ilk dəfə Starlink-i keçərək ən böyük gəlir mənbəyinə çevrilib, xalis mənfəət isə zərərdən çıxaraq 4,4 milyard dollar təşkil edib.
 2026/10/21 03:04
🔥 ABŞ səhmlərinin isti mövzuları radarı aktivdir! 3 əsas ABŞ bazar xətti + 6 seçilmiş fərdi səhmlər + 7 böyük hadisə təqvimi, bu həftə ABŞ bazarında hansı imkanlar var? Linkə klikləyərək bütün 22 ticarət istiqamətinə bir baxış→
Əsas fikirlər
SpaceX (SPCX) 2026-cı ilin oktyabrın 20-də, sentyabrın 30-a qədər olan 2026-cı ilin üçüncü kvartalı üzrə nəticələrini açıqlayıb: gəlir 14.58 milyard dollar, illik artım 161%, bazar proqnozlarını (təxminən 12.7-12.9 milyard dollar) aşdı; GAAP xalis mənfəət 4.4 milyard dollar, ötən ilin eyni dövründəki 1.1 milyard dollar zərərdən qazarara keçmə, düzəliş edilmiş EBITDA 8.8 milyard dollar (illik +306%). Super Intelligence (Super İntellekt, əvvəlki AI) bölməsi ən parlaq nöqtə oldu, gəlir illik müqayisədə 830% artaraq 7.56 milyard dollara çatdı və ilk dəfə Connectivity (Starlink) bölməsini geridə qoyaraq şirkətin əsas gəlir mənbəyinə çevrildi (təxminən 52%). Nəticələr əsasən bulud hesablama gücünün icarə müqavilələri, Cursor satın alınması və Grok məhsulları ilə quruldu, səhmlərin qiyməti ticarətdən sonra artdı.
Ətraflı təhlil
- Ümumi gəlirlər və mənfəət göstəriciləri
- Kvartal gəliri: 14.58 milyard dollar, illik +161% (ötən ilin eyni dövrü təxminən 5.6 milyard dollar), ardıcıl artım, analitik proqnozunu (təxminən 12.72-12.9 milyard dollar) aşdı.
- GAAP xalis mənfəət: 4.4 milyard dollar (ötən ilin eyni dövrü xalis zərər 1.1 milyard dollar), düzəlmə 5.5 milyard dollar.
- Əməliyyat gəliri (Income from operations): 2.8 milyard dollar.
- Düzəliş edilmiş EBITDA: 8.8 milyard dollar, illik +306%.
- Düzəliş edilmiş EPS: təxminən 0.35 dollar (və ya 45 sent), bazar proqnozunu (təxminən 0.13-0.16 dollar) xeyli üstələdi.
- İlk 9 ayda: cəmi xalis zərər hələ də təxminən 413 milyon dollar, lakin Q3-də əhəmiyyətli dönüş baş verdi.
- Super Intelligence (SI, əvvəlki AI) bölməsinin göstəriciləri
- Gəlir: 7.56 milyard dollar, illik +830% (ötən ilin eyni dövrü 813 milyon dollar), ardıcıl Q2-dəki 2.561 milyard dollardan böyük sıçrayış, ilk dəfə şirkətin ən böyük bölməsinə çevrildi (cəmi gəlirin təxminən 51.9%).
- Əməliyyat gəliri: 431 milyon dollar (Cursor satın alınması ilə bağlı təxminən 1.2 milyard dollar istiqraz ödənişləri də daxil; istisna edildikdə daha yüksəkdir).
- Düzəliş edilmiş EBITDA: təxminən 5 milyard dollar.
- Açar sürükləyici faktorlar:
- Yeni bulud xidmətlər müqavilələri aktivləşdirildi və Anthropic, Google və Reflection AI kimi müştərilərə hesablama gücü icarəyə verildi (əsas gəlir mənbəyi).
- 14 avqustda Cursor (AI proqramlaşdırma platforması) satın alındı, dəyəri təxminən 60 milyard dollar, Q3-də 608 milyon dollar gəlir gətirib.
- Grok modeli və Grok Bot şəxsi agentlərinin istifadəsi artdı (Grok Bot ödənişli istifadəçilərinin sayı sürətlə artır).
- Hesablama gücü miqyası: kvartal sonunda adlandırılmış hesablama gücü (nameplate compute) 1.7 GW (ötən ilin eyni dövrü 0.6 GW, Q2 sonunda 1.4 GW), əsasən Colossus II data mərkəzlərinin tikintisi ilə.
- SI həlli və infrastruktur gəliri təxminən 7 milyard dollar, reklam gəliri təxminən 538 milyon dollar.
- Digər biznes bölmələrinin göstəriciləri
-
Connectivity (Starlink): Gəlir 5.25 milyard dollar, illik +69%; əməliyyat gəliri təxminən 2.37-2.4 milyard dollar, illik +99%.
- Starlink abunəçiləri: 13.6 milyon (ardıcıl artım 1.6 milyon, illik təxminən +89%), abunəçi başına orta gəlir (ARPU) təxminən 69 dollar.
- Korporativ və hökumət biznesi güclü şəkildə böyüyür, aviasiya quraşdırmaları 3,800-dən çox təyyarəyə çatıb.
-
Space (raket / işə salma): Gəlir 1.77 milyard dollar, illik +6%; əməliyyat gəliri zərəri 7 milyon dollar.
- Bircə neçə işə salma tamamlandı, o cümlədən Starship-in ilk gəlirli missiyası (26 Starlink V3 peyki yerləşdirildi, aşağı axın tutumu təxminən Falcon 9-un 10 qatına bərabərdir).
-
Bölmələr üzrə müqayisə (Q3 2026 gəliri, milyon dollarla):
Biznes bölməsi Q3 2026 gəliri İllik artım PaySuper Intelligence (SI) 7,560 +830% ~52% Connectivity (Starlink) 5,248 +69% ~36% Space 1,767 +6% ~12% Cəmi 14,575 +161% 100%
-
- Kapital xərcləri planı
- Q3-də cəmi kapital xərcləri: 19.6 milyard dollar, bu məbləğin təxminən 16.4 milyard dolları SI ilə bağlıdır (təxminən 84%), əsasən AI hesablama infrastrukturuna (Colossus genişlənməsi).
- İlk 9 ayda cəmi CapEx təxminən 48.1 milyard dollar, AI üzrə təxminən 40 milyard dollar.
- Proqnoz: Q4-də kapital xərcləri təxminən 35-40 milyard dollar (hesablama dəstəyi sürətlə artırılacaq).
- Hesablama gücü hədəfi: ilin sonuna 2.5-3 GW-a çatmaq; 2027-də minimum 10 GW əlavə planlanır (cəmi miqyas təxminən 13 GW və ya daha çoxdur, hətta 20 GW-dan çox ola bilər), əlavə 20 GW elektrik və soyutma infrastrukturunun planı var.
- İdarə heyəti bildirir ki, yeni hesablama gücü, hazırkı qiymətləndirmədə (təxminən 30-50 dollar/vatt səviyyəsində) amortizasiya dövrü bir ildən azdır, bəzi ssenarilərdə 6 aya qədər azalır.
- Əsas bulud/hesablama rəqibləri ilə müqayisədə: SpaceX sürətlə əsas “neocloud” oyunçusuna çevrilir, hesablama gücü icarəsi gəliri sürətlə artır, müştərilər arasında Anthropic, Google və başqaları var.
- Növbəti mərhələ üzrə göstəricilər
- 2027-ci ilin birinci kvartalı üçün cəmi gəlir proqnozu: 33-37 milyard dollar (əvvəlki bazar proqnozunu, təxminən 22.2 milyard dolları xeyli üstələyir).
- 2026-cı ilin sonu üçün ARR (Dekabr illiklə) hədəfi: 100 milyard dollar (şirkət əvvəlki proqnozunu saxlayır).
- CEO Elon Musk-ın proqnozu: 2027-ci ilin sonunda şirkətin illik təkrarlanan gəliri (ARR) 500 milyard - 1 trilyon dollar aralığında ola bilər.
- Digər: sifarişlərin sayı (backlog) təxminən 63 milyard dollar, bunun təxminən 42 milyard dolları növbəti 12 ayda gəlir kimi tanınacaq.
- Bazar fonu və investorların narahatlıqları
- Əsas çətinlik: Şirkət ənənəvi raket + peyk interneti biznesindən, sürətlə super intelligence/hesablama gücünün icarəsi mərkəzli AI infrastruktur nəhənginə çevrilir, SI bölməsi artıq Starlink-dən böyükdür, amma yüksək kapital xərcləri (Q4-də iki dəfədən çox ola bilər) nağd axını və mənfəət davamlılığı üçün risk yaradır.
- Bazar çağırışları: Grok və s. modellər hələ də OpenAI, Anthropic, Google və s. ilə rəqabət aparır; hesablama gücünə tələbat yüksəkdir (idarə heyəti “hyperscaler-lər davamlı olaraq icarə üçün müraciət edir” deyir), lakin geniş miqyaslı qurulma və sürətli geri dönüş təsdiqlənməlidir.
- İnvestor reaksiyası: Nəticələr gözləntiləri xeyli üstələdi, xüsusilə SI gəliri və 2027 Q1 proqnozu güclüdür, ticarətdən sonra səhmlərin qiymətləri artıb (fərqli mənbələrdə 2%-7% arası), bazar hesablama gücünün artım sürəti, qiymətlər və Tesla ilə potensial sinerji/birleşmə müzakirələrinə diqqət edir.
- Digər: Cursor alışının tamamlanması və inteqrasiyası; Starlink davamlı genişlənir; Starship-in gəlirli missiyası yerinə yetirilib.
Qanuni qeyd: Bu məqalə yalnız məlumat üçün verilir, heç bir investisiya tövsiyəsi deyil. Bütün məlumatlar açıq mənbələr və şirkət maliyyə hesabatlarının xülasəsi əsasında toplanıb, dəqiq məlumat üçün rəsmi sənədlərə baxın.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Nvidia maliyyə hesabatı, Anthropic trilyonlu IPO ardıcıl gəlir! AI ticarəti üçün daha böyük sınaq gələn həftədir.
Huang Renxun-un istefasının təsirləri hələ də keçməyib, gələn həftə süni intellekt sahəsi iki böyük sınaqla qarşılaşacaq: Nvidia-nın "Huang-dan sonrakı dövr"də ilk maliyyə hesabatı — əgər nəticələr gözləntilərdən aşağı olsa, bazarın cəzası daha da ağır olacaq; Anthropic isə trilyon dollarlıq dəyəri ilə möhtəşəm IPO-ya hazırlaşır. Bu iki böyük suala cavab bazar qapısındadır və onlar qlobal kapitalın süni intellektə inamının davam edib-etməyəcəyini birbaşa təyin edəcək.

Goldman Sachs qlobal səhm bazarı proqnozu: Gələn il AI kapital xərcləri zirvəyə çatacaq, qazanc artımı "kəskin yavaşlayacaq", bulud sahəsinin nəhəngləri "müdafiəvi aktivlər" olacaq
Goldman Sachs-in 2027-ci il üçün qlobal səhmlər strategiyası göstərir ki, AI kapital xərcləri ilə bağlı canlanma zirvəyə yaxınlaşır və qlobal mənfəət artım tempi əhəmiyyətli dərəcədə yavaşlayacaq. S&P 500-un mənfəət artım tempi 36%-dən 11%-ə enəcəyi gözlənilir və amortizasiya təzyiqi tədricən ortaya çıxacaq. Lakin bulud nəhənglərinin dəyərləndirilməsi gözlənilən qiymət/qazanc nisbətinə görə artıq 19.7-ə enib, bu isə məcburi istehlak malları sektorundan aşağıdır və "nisbətən müdafiə xarakterli" aktiv kimi qiymətləndirilir. Goldman Sachs S&P 500 üçün hədəf qiymətin 8700 olacağını proqnozlaşdırır və ABŞ və Yaponiyanı yüksək, Avropanı isə aşağı dərəcədə portfelə daxil etməyi tövsiyə edir.
135 milyard dollar Nvidia səhmlərinə sahib olan Huang Renxun onları satıb pul çıxaracaqmı?
Huang Renxun vəzifəsindən ayrıldıqdan sonra onun təxminən 812 milyon səhmə və 135 milyard dollar bazar dəyərinə sahib NVIDIA portfeli səhm qiymətinə "ciddi təzyiq" yaradır. Satış edib-etməməsi həm hüquqi, həm də bazar məhdudiyyətlərinə tabedir: Qanuni satmaq üçün əvvəlcə hələ açıqlanmayan mənfi məlumatların açıqlanmasını gözləməlidir və bu portfel bütün bazarın altı günlük ticarət həcminə bərabərdir, geniş miqyaslı nağdlaşma isə bir neçə ay ərzində həyata keçirilməlidir.

Ənənəvi Yeni il rallisi, bu il ABŞ fond bazarında hələ də olacaqmı?
ABŞ fond bazarı həm texniki, həm də mövqe baxımından bərpa olunduqdan sonra, Goldman Sachs, Morgan Stanley və JPMorgan ilin sonuna doğru yüksəliş siqnalları verməyə başladı. Mövqelərin kəskin şəkildə boşaldılması, dəyərləndirmənin orta səviyyəyə qayıtması və mövsümi dəstək birlikdə sıxılma şəraitini yaradır. Lakin, qlobal sənaye idxal qiymətləri illik təxminən 24% inflyasiya ilə, pandemiya dövrünün zirvəsini aşıb, inflyasiya ilə bağlı ödənişlər gələn ilin ilk rübündə toplanacaq. Goldman Sachs xəbərdarlıq edir ki, ilin sonundakı yüksəliş həyata keçdikdə, gələcəkdə yüksəliş üçün yer tükənə bilər.



