
GPT-6 Astra-nın əsl mənası: “AI hekayəsi”ni “tələbat mübahisəsi”ndən “fiziki məhdudiyyətlərə” qaytarmaq

Bir modelin təqdimatı, bazardakı mübahisələrin istiqamətini dəyişir.
Bazar son bir neçə ay ərzində bir məsələnin üzərində mübahisə aparırdı: “Məlum olan AI tələbatını qarşılayacaq infrastruktur nə qədər lazımdır?” Bu sualın alt qatında belə bir nəzəriyyə durur: AI infrastrukturuna artıq həddindən artıq investisiya yatırılıb?
Lakin, Təqibçi Ticarət Platformasından gələn məlumata əsasən, Morgan Stanley-nin 7 sentyabrda dərc etdiyi hesabatda qeyd olunub ki, GPT-6 Astra-nın əhəmiyyəti təkcə növbəti miqyas artımı (Scaling) narrativi kimi başa düşülməməlidir. Bu, sadəcə modelin yenilənməsi deyil.
Astra, imkanların genişliyi (breadth of capabilities) və qarşılıqlı işləkliyin əhəmiyyətli irəliləyişi deməkdir, bu dörd istiqamətdə təcəssüm olunur: təhlil qabiliyyəti, mühəndislik qabiliyyəti, kompüterdən istifadə və fiziki dünyada vəzifə icrası. Bu o deməkdir ki, AI artıq kompleks təhlil, peşəkar mühəndislik vəzifələri, kompüterə birbaşa əməliyyat, hətta real dünya vəzifələrinin həllində iştirak edə bilər. Mümkün işlər sayının artması ilə gəlir gətirəcək sahələr də çoxalır. OpenAI-nın son məqaləsi də qeyd edir ki, daha yaxşı modellər yeni “iş sahələri” yaradır.
AI narrativi yenidən “tələbat mübahisəsi”ndən “fiziki məhdudiyyətlərə” yönəldir
Astra-nın səhnəyə çıxması bazardakı əsas sualı “məlum olan AI tələbatını qarşılayacaq infrastruktur nə qədər lazımdır?”dan, “modelin intellektinin artması ilə hansı yeni iş yükü iqtisadi cəhətdən mümkün olacaq?” sualına dəyişə bilər.
Bu tamamen əks istiqamətdə olan sualdır. Birincisi tələbat tərəfinin şübhəsidir, ikincisi isə təchizat tərəfinin təzyiqidir.
- Elastiklik effekti: hər dollar üçün daha çox intellekt
Analitiklər hesabatda əsas iqtisadi məntiq irəli sürürlər: daha yaxşı modellər elastiklik effekti yarada bilər — AI hər xərclənən dollara daha çox intellekt və praktiklik qazandıqca, təhlil iş yükünün sayı, müddəti və mürəkkəbliyi də artacaq.
Bu klassik “Jevons paradoksu”na bənzəyir: səmərəlilik artımı istehlakı azaltmır, əksinə, ümumi istehlakı artırır. Bir vahid xərclə intellekt istehsalı artdıqca → əvvəllər sərfəli olmayan tətbiq sahələri mümkün olur → yeni iş yükü meydana gəlir → hesablama gücü və infrastruktur tələbatı artır.
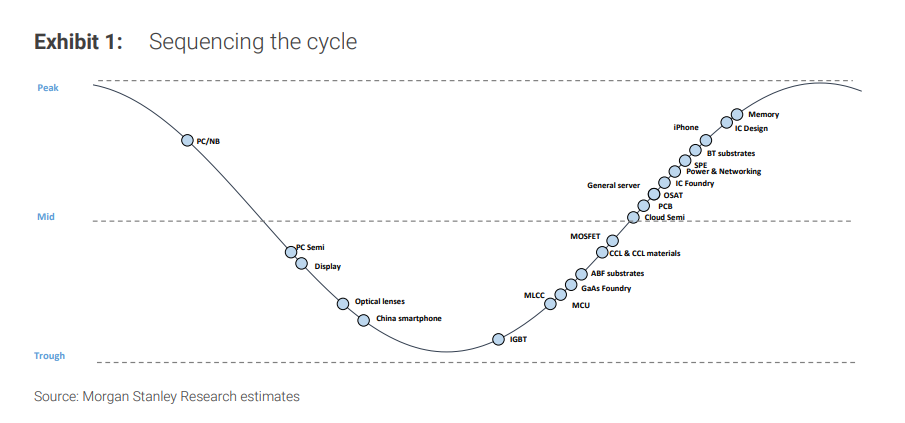
- Əldə edilə bilən bazarın əhəmiyyətli şəkildə genişlənməsi
Analitiklər hesab edir ki, əgər Astra’nın imkanları biznes üçün faydalı tətbiqlərə çevrilərsə, əlçatacaq AI gəlir hovuzu əhəmiyyətli şəkildə böyüyəcək, bugünkü daha çox danışıq və kodlaşdırmaya yönəlik tətbiqləri xeyli keçəcək.
Morgan Stanley hesablamalarına görə, qlobal bilik işləri TAM təxminən 22,5 trilyon ABŞ dolları (dünya üzrə 900 milyon bilik işçisi, orta illik əməkhaqqı təxminən 25,2 min dollar üzrə); istehlakçı xərcləri TAM təxminən 30 trilyon dollar, pərakəndə + səyahət (təxminən 16 trilyon dollar), avtonom/nəqliyyat (təxminən 4 trilyon dollar), qida tədarükü (təxminən 4 trilyon dollar) və reklam (təxminən 3 trilyon dolları əhatə edir).
- Təchizat tərəfindəki fiziki məhdudiyyətlər həqiqi darboğazdır
Analitiklərin nəticəsi belədir: Astra-nın təqdimatı darboğaz narrativini “tələbatın yaranması”ndan yenidən “fiziki təchizat məhdudiyyətinə” qaytarır—yəni bu intellekti genişmiqyaslı şəkildə çatdırmaq mümkün olacaqmı?
Burada konkret nə nəzərdə tutulur? Hesablama gücü. Elektrik enerjisi. Materiallar. İşçi qüvvəsi. və s.
Fiziki darboğazlar konkret olaraq: ABF və HBM4E
Təchizat tərəfində gərginliyin iki əsas nüansı var.
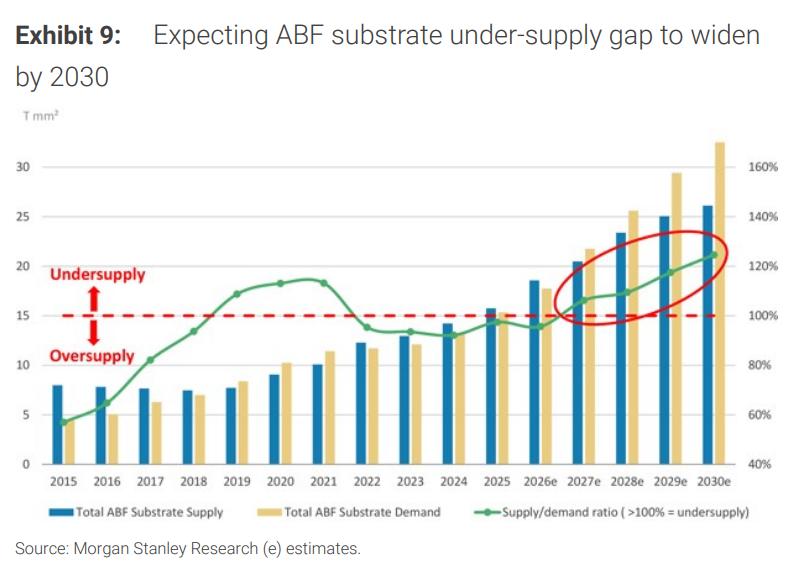
Birincisi ABF lövhədir.
Morgan Stanley gözləyir ki, ABF lövhəsi 2027-ci ildən etibarən tələbatı ödəyə bilməyəcək və çatışmazlıq 2030-cu ilə qədər artacaq. Əsas məhdudiyyət: yeni gücün işə salınması üçün ən azı 2 il tələb olunur.
İkincisi HBM4E-nin son mərhələ prosesinin (BEOL) mürəkkəbliyi.
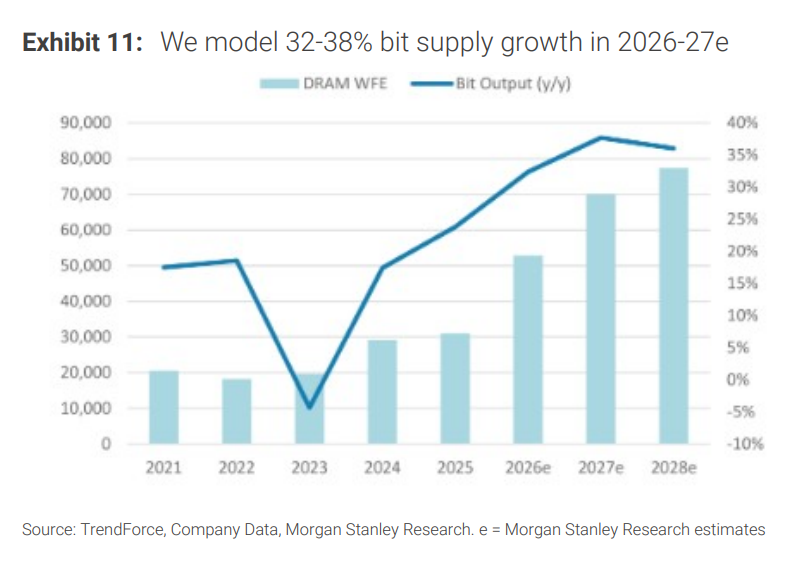
Hesabatda göstərilir ki, HBM4E-nin final proses mərhələsi yarımkeçirici istehsalında əsas paradigma dəyişikliyini təmsil edir—HBM xüsusi 3D yaddaş yığından, yüksək dərəcədə inteqrasiya olunmuş fərdi Chiplet lojik sisteminə çevrilir.
Konkret təsir zənciri:
- HBM4E interconnect qatları artır (SK Hynix dummy bump tətbiq edir), DRAM kapital xərcləri BEOL gücünün artırılmasına yönəldilir
- İlkin proses mərhələsinin (FEOL) texnologiya miqrasiyası kapital xərcləri və DRAM GB göndərişi sürətlənir, bunun 2027-ci ilin ikinci yarısında reallaşacağı gözlənilir
- DRAM istehsalçıları avadanlıq gücündən prioritet istifadə edir, NAND gücünün artması yubana bilər
Bu iki darboğazın ortaq cəhəti: hər ikisi doğrulanabilir, izlənilə bilən fiziki məhdudiyyətlərdir, bazar hissiyyatı deyil.
Elektrik enerjisi: Ən real fiziki darboğaz
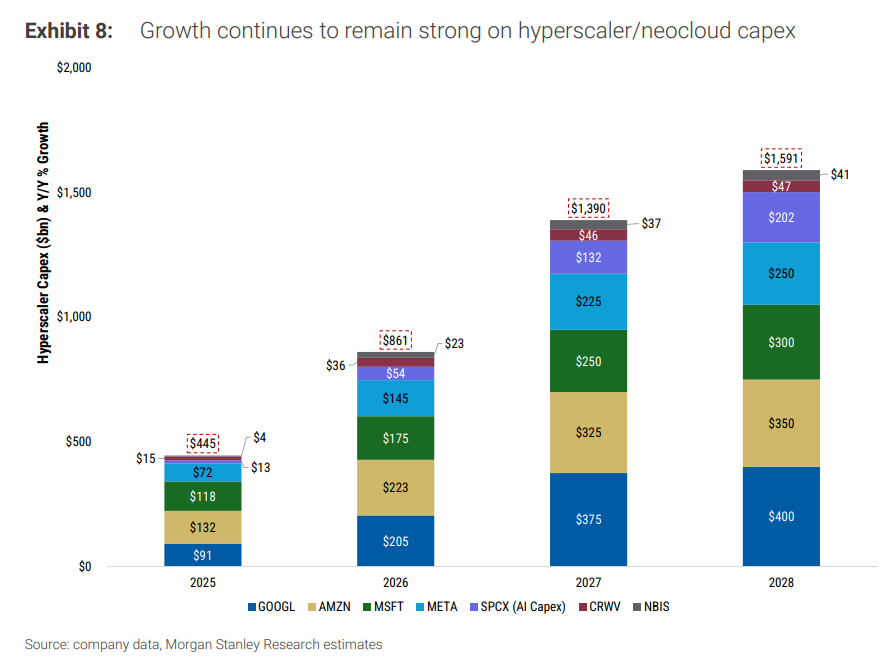
Məlumat mərkəzlərinin tənzimlənməsi ilə bağlı təzyiqlər artdığı üçün, elektrik enerjisi təchizatı başqa bir əsas fiziki məhdudiyyətə çevrilir. Analitiklər proqnozlaşdırır ki, super ölçülü bulud provayderlərinin toplam hesablama gücü 2025-ci ildə təxminən 35 GW-dan, 2028-ci ildə 145 GW-a qədər, təxminən 4 dəfə artacaq.
Analitiklər qeyd edir ki, ABŞ-da 38 gigavatlıq elektrik boşluğu mövcuddur və məlumat mərkəzləri daha çox “meter-dən arxada” (behind-the-meter) öz elektrik istehsalı həllərini tətbiq edəcək.
Banka görə, meter-dən arxada elektrik həlləri hər GW kapital xərcləri üçün təxminən 3 milyard dollar əlavə edir. Nvidia-nın Rubin Ultra nəsil prosessoruna misal gətirilirsə, meter-dən arxada elektrik də daxil olmaqla, təxminən hər GW üçün 50 milyard dollar tam qiymət.
Bazar nələri az qiymətləndirir
Analitiklər hesab edir ki, bazar hazırda üç məsələdə az qiymətləndirmə aparır:
Birincisi, GPT-6 Astra-nın qlobal texnologiya faydalananları hələ tam qiymətləndirilməyib.
İkincisi, təchizat gərginliyi daha uzun müddət davam edə bilər. ABF və HBM4E BEOL məhdudiyyətləri tez həll ediləcək məsələlər deyil.
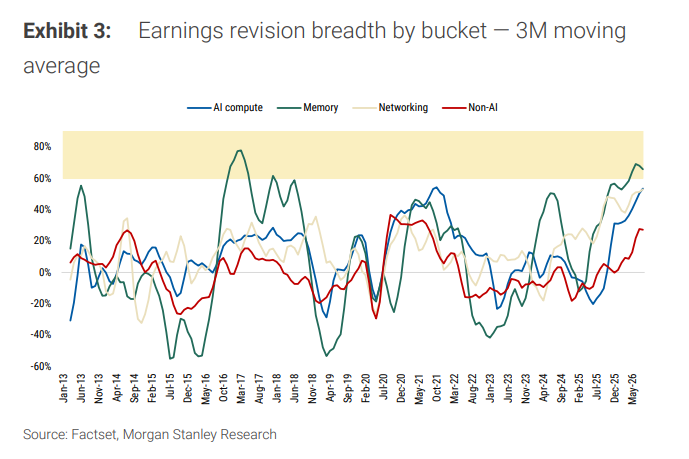
Üçüncüsü, AI-dan asılı olmayan, lakin artan bəzi səhmlər səssiz şəkildə güclənir. Simulyasiya çipleri (STM, NXP, Renesas) üç ildən artıq L-tipli dibdə qalmaqdan sonra erkən dövr canlanmasına keçib – inventar azaldıb, qiymətlər sabitləşib, sənaye sifarişləri yaxşılaşıb.
Nəticə “daha çox AI al” deyil
Morgan Stanley-nin verdiyi investisiya prioritetləri:
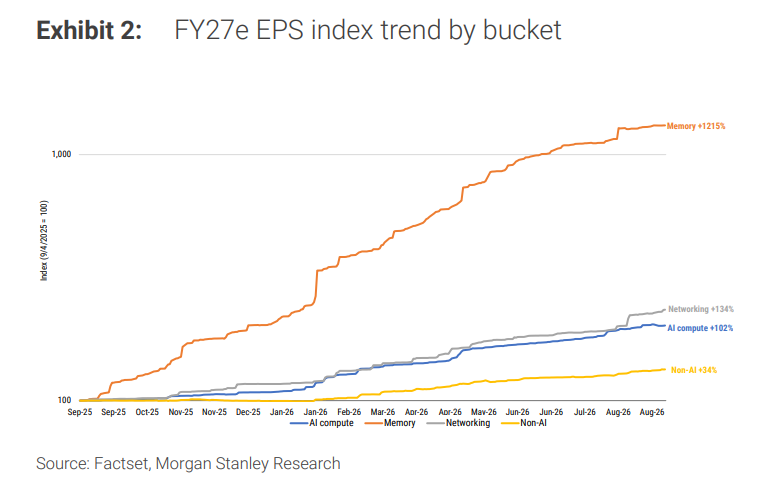
AI hesablama gücü (ən prioritet) > Şəbəkə (sonrakı prioritet) > Yaddaş (seçimli) + Simulyasiya çipleri (erkən dövr risk qoruması), daxildir:
- AI hesablama gücü: GPU (Nvidia), ASIC (MediaTek, GUC), ABF lövhə (Xinxing, Ibiden), MLCC (Murata, Samsung Electro-Mechanics), son mərhələ qablaşdırma-testing (Advantest, Tokyo Electron, Hua Feng, ASE, Kyec), enerji (Delta)
- Şəbəkə: GLW, LITE, COHR, KEYS, Furukawa Electric, Fujikura
- Yaddaş: Struktur payın artımı və lokallaşdırmaya üstünlük (Changxin Memory), SK Hynix, Samsung, Kioxia təchizatın davamlı sıx olduğu şəraitdə taktiki yüksəliş şansı
- AI olmayan: Simulyasiya çipleri (STMicroelectronics, NXP, Renesas)
Banka bildirir: “Biz daha geniş təhlil dövrü, məhdud fiziki güc, artan məzmun intensivliyi, istehsal mürəkkəbliyi üçlüyünün kəsişməsində olan şirkətləri seçməyə meylliyik.”
Ayıq qalmaq lazım olan məqamlar
Morgan Stanley hesabatı bir tərəfli optimist deyil və üç əsas diqqət tələb edən məqamı açıqca vurğulayır:
Birincisi, AI gözləntiləri artıq çox yüksəkdir. Bazarda AI şirkətlərinə tolerans artıq “yaxşı performans”dan “mütləq mükəmməl performans”a keçib, Astra real irəliləyiş gətirsə belə, əgər performans gözləntiləri aşmasa, səhmlərin reaksiyası məhdud qalacaq.
İkincisi, 2028-ci ildə kapital xərclərinin artım sürəti gözlənilən kimi azalacaq. Səhmlər artım sürətindəki dəyişikliyə əsasən qiymətləndirilir, artımın yavaşlaması qiyməti sıxışdıra bilər, hətta mütləq dəyər artsa belə.
Üçüncüsü, makro qarşısı da davam edir. Hesabatda neft qiymətləri, inflyasiya, Federal Rezerv faiz yolu və 2028 ABŞ seçkiləri kimi qeyri-müəyyənliklər qeyd edilir, xüsusilə Demokratlar administrasiyanı qazanarsa məlumat mərkəzlərinin genişlənməsi üçün siyasi əngələ diqqət yetirilir.
~~~~~~~~~~~~~~~~~~~~~~~~
Yuxarıda təqdim olunan maraqlı məzmun Təqibçi Ticarət Platformasından alınmışdır.
Daha ətraflı izahlar, o cümlədən real vaxt analizləri, birbaşa araşdırmalar və sair üçün 【Təqibçi Ticarət Platforması ▪ İllik üzvlük】-ə qoşulun
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Nvidia maliyyə hesabatı, Anthropic trilyonlu IPO ardıcıl gəlir! AI ticarəti üçün daha böyük sınaq gələn həftədir.
Huang Renxun-un istefasının təsirləri hələ də keçməyib, gələn həftə süni intellekt sahəsi iki böyük sınaqla qarşılaşacaq: Nvidia-nın "Huang-dan sonrakı dövr"də ilk maliyyə hesabatı — əgər nəticələr gözləntilərdən aşağı olsa, bazarın cəzası daha da ağır olacaq; Anthropic isə trilyon dollarlıq dəyəri ilə möhtəşəm IPO-ya hazırlaşır. Bu iki böyük suala cavab bazar qapısındadır və onlar qlobal kapitalın süni intellektə inamının davam edib-etməyəcəyini birbaşa təyin edəcək.

Goldman Sachs qlobal səhm bazarı proqnozu: Gələn il AI kapital xərcləri zirvəyə çatacaq, qazanc artımı "kəskin yavaşlayacaq", bulud sahəsinin nəhəngləri "müdafiəvi aktivlər" olacaq
Goldman Sachs-in 2027-ci il üçün qlobal səhmlər strategiyası göstərir ki, AI kapital xərcləri ilə bağlı canlanma zirvəyə yaxınlaşır və qlobal mənfəət artım tempi əhəmiyyətli dərəcədə yavaşlayacaq. S&P 500-un mənfəət artım tempi 36%-dən 11%-ə enəcəyi gözlənilir və amortizasiya təzyiqi tədricən ortaya çıxacaq. Lakin bulud nəhənglərinin dəyərləndirilməsi gözlənilən qiymət/qazanc nisbətinə görə artıq 19.7-ə enib, bu isə məcburi istehlak malları sektorundan aşağıdır və "nisbətən müdafiə xarakterli" aktiv kimi qiymətləndirilir. Goldman Sachs S&P 500 üçün hədəf qiymətin 8700 olacağını proqnozlaşdırır və ABŞ və Yaponiyanı yüksək, Avropanı isə aşağı dərəcədə portfelə daxil etməyi tövsiyə edir.
135 milyard dollar Nvidia səhmlərinə sahib olan Huang Renxun onları satıb pul çıxaracaqmı?
Huang Renxun vəzifəsindən ayrıldıqdan sonra onun təxminən 812 milyon səhmə və 135 milyard dollar bazar dəyərinə sahib NVIDIA portfeli səhm qiymətinə "ciddi təzyiq" yaradır. Satış edib-etməməsi həm hüquqi, həm də bazar məhdudiyyətlərinə tabedir: Qanuni satmaq üçün əvvəlcə hələ açıqlanmayan mənfi məlumatların açıqlanmasını gözləməlidir və bu portfel bütün bazarın altı günlük ticarət həcminə bərabərdir, geniş miqyaslı nağdlaşma isə bir neçə ay ərzində həyata keçirilməlidir.

Ənənəvi Yeni il rallisi, bu il ABŞ fond bazarında hələ də olacaqmı?
ABŞ fond bazarı həm texniki, həm də mövqe baxımından bərpa olunduqdan sonra, Goldman Sachs, Morgan Stanley və JPMorgan ilin sonuna doğru yüksəliş siqnalları verməyə başladı. Mövqelərin kəskin şəkildə boşaldılması, dəyərləndirmənin orta səviyyəyə qayıtması və mövsümi dəstək birlikdə sıxılma şəraitini yaradır. Lakin, qlobal sənaye idxal qiymətləri illik təxminən 24% inflyasiya ilə, pandemiya dövrünün zirvəsini aşıb, inflyasiya ilə bağlı ödənişlər gələn ilin ilk rübündə toplanacaq. Goldman Sachs xəbərdarlıq edir ki, ilin sonundakı yüksəliş həyata keçdikdə, gələcəkdə yüksəliş üçün yer tükənə bilər.



