
"Şəxsiləşdirilmiş xərçəng vaksini"ndə irəliləyiş! "Şişin sekvensiyası" populyarlıq qazanır

Moderna və Merck-in fərdiləşdirilmiş mRNA xərçəng peyvəndləri sahəsindəki irəliləyişləri səhiyyə sektorunda sərmayə axınına səbəb olub, şişin sekvensiyası xidmətləri təqdim edən diaqnostika şirkətlərini gəlirli bazarın mərkəzinə çəkib.
Moderna və Merck gec mərhələli melanoma sınaqlarının müsbət nəticələrini açıqladıqdan sonra, bu iki dərman şirkətinin ümumi bazar dəyəri 50 milyard dollardan çox artıb. Bu irəliləyiş birbaşa onların diaqnostika tərəfdaşlarının kapital bazarındakı performansını canlandırdı və məlumat açıqlanandan bir neçə həftə ərzində Tempus AI-nin səhmləri 24% yüksəldi.
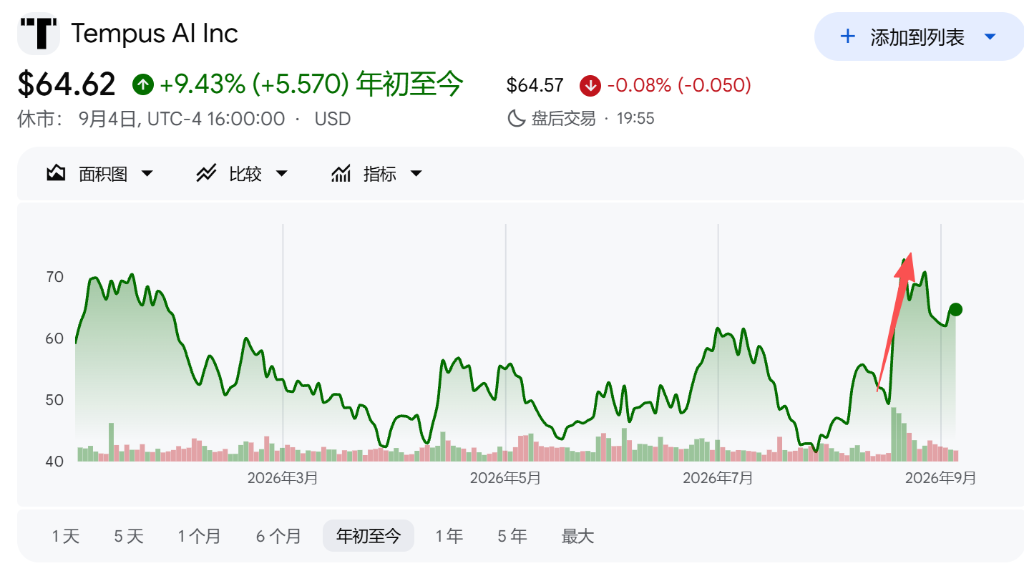
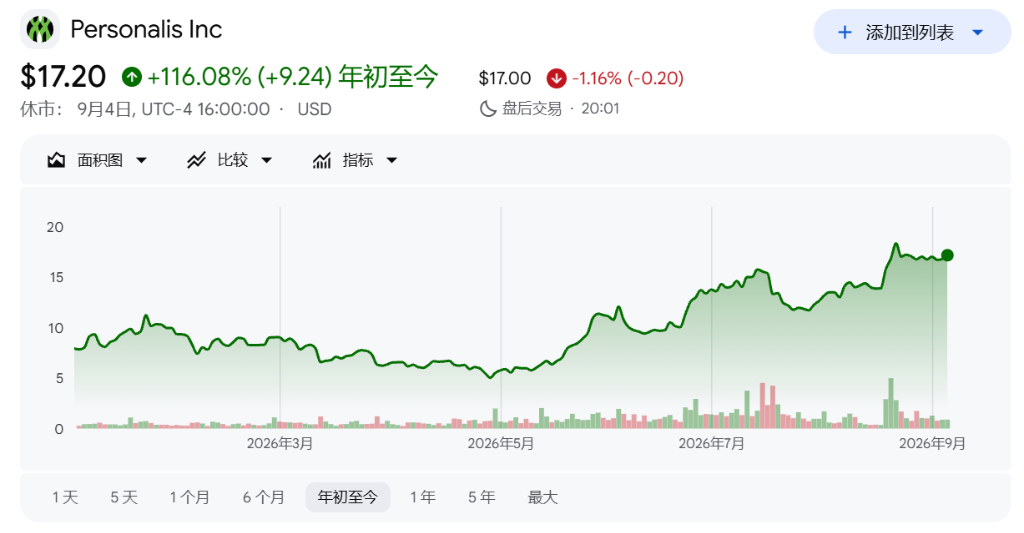
Bu ardıcıl effekt birləşmə və satınalma bazarında nadir bir hərəkətlilik yaratdı. Moderna-nın klinik layihəsinin şiş sekvensiyası partnyoru olan Personalis-in səhmləri bir müddət 18 dollara yüksəldi və Tempus AI-nin əvvəlcə təklif etdiyi 16.25 dollar/səhmlik satınalma qiymətini keçdi. Bu üstünlük göstərir ki, investorlar daha yüksək satınalma təklifi və ya potensial rəqabət gözləyirlər.
Fərdiləşdirilmiş xərçəng müalicələri böyük gəlir gətirə biləcək dərmana çevrilmək potensialı nümayiş etdirərkən, bu müalicələr üçün genetik xəritə təqdim edən diaqnostika şirkətləri hər müalicədə əsas “ödəniş nöqtəsi” rolunu oynamağa başlayacaq və bu, əlaqəli şirkətləri sürətlə Wall Street kapitalının diqqətinə çevirdi.
Peyvənd irəliləyişi sekvensiya tələbatını artırır
Fərdiləşdirilmiş xərçəng müalicəsinin əsası hər bir xəstəyə uyğunlaşdırılmış genetik xəritə təqdim etməkdir. Tibb müəssisələri şişləri sekvensiyadan keçirməli, peyvəndə hədəf olacaq mutasiyalı genləri müəyyən etməlidirlər. "The Wall Street Journal"ın xəbərinə görə, Tempus AI təsdiqləyib ki, əgər Moderna və Merck-in peyvəndi qəbul edilərsə, şirkət sekvensiya partnyoru kimi seçiləcək.
Bu potensial bazarın kommersiya dəyəri Wall Street-də yenidən qiymətləndirilir. Piper Sandler-in hesablamalarına görə, əgər peyvənd melanoma sahəsində təsdiqlənsə, hər il minimum 50 milyon dollar sekvensiya gəliri gətirəcək. BTIG analitiki Mark Massaro əlavə proqnoz verir ki, əgər bu müalicə ağciyər xərçəngi, sidik kisəsi xərçəngi və böyrək xərçənginə yayılarsa, əlaqədar sekvensiya gəlirləri 600 milyon dollardan çox ola bilər və bu böyük bazar fürsəti hələ də səhmlərin qiymətində tam əks olunmayıb.
Birləşmə müharibəsində gizli dalğalanma
Sektordakı bu tendensiya fonunda Tempus AI və Personalis-in satınalma məsələsi bazar qeyri-müəyyənliyi ilə üzləşir. Bu ilin 20 iyulunda Tempus AI Personalis-i səhmlər üçün 16.25 dollar qiymətlə almağa razılaşdı və Tempus AI-dən olan mövcud səhmlər çıxıldıqda əməliyyatın dəyəri 1.5 milyard dollar təşkil edir. Lakin Personalis-in səhmləri satınalma qiymətini aşıb və bazarda əməliyyatın dəyişməsi gözləntiləri artıb.
Tempus AI-nin bu həftə açıqladığı əməliyyat təlimatı investorların şübhələrini təsdiqləyib. Sənəddə göstərilir ki, Tempus AI-nin əsas təklifini qəbul etməzdən əvvəl Personalis müxtəlif potensial alıcılarla danışıqlar aparıb və hətta bir zamanlar 17 dolları/səhmlik şifahi təklif alıb. Wall Street analitikləri düşünürlər ki, Natera və ya Guardant Health kimi rəqib şirkətlər potensial rəqib ola bilər.
Hazırda Tempus AI Personalis-in 12% səhmini idarə edir, Merck isə öz 13% səhmini əməliyyata səs verməyə razılıq verib və bu, deməkdir ki, təxminən dörddə bir səs artıq təmin edilib. Amma digər səhmdarlar daha yüksək qiymət üçün çalışa bilər. Bu barədə Tempus AI nümayəndəsi bildirib: “Personalis-in bu əməliyyatla bağlı açıqlamasında qeyd olunduğu kimi, digər müstəqil tərəflər geniş dərəcədə yoxlama aparıb, ya iştirakdan imtina ediblər, ya da Personalis-in İdarə heyətinin daha az cəzbedici hesab etdiyi təkliflər veriblər.”
MRD testləri üçün milyardlıq bazara fokus
Tempus AI-nin yaradıcısı Eric Lefkofskinin nəzərində, Personalis-in alınması yalnız təkrarlanacaq sekvensiya gəliri üçün deyil, həm də şirkətin dəyərini artırmaq üçün addımdır. Hazırda Tempus AI-nin satışdan gəliri nisbəti təxminən 6-dır, halbuki sürətlə böyüyən rəqiblərin nisbəti 13-dür. Eric Lefkofskinin əvvəlki Groupon şirkətini qurmuş olması şirkətə müəyyən yük də gətirib; IPO zamanı 300 milyon dollardan çox gəlir əldə etsə də, Groupon-un on milyard dollarlıq dəyəri bir müddət sonra ciddi şəkildə azaldı.
Personalis Tempus AI üçün daha yüksək qiymətə keçmək üçün körpü rolunu oynayır, əsas strateji hədəfi isə mikroskopik rezidual xəstəlik (MRD) testləridir. Bu qan testi texnologiyası, müalicədən sonra dövriyyədə şiş DNT-sinin kiçik izlərini tapmaq, bəzən görüntüləmə ilə aşkar olunmadan əvvəl xərçəngin təkrarlanmasını müəyyən edir. Investorlar MRD-ni on milyardlarla dəyərli bazar hesab edirlər, bu sahədə əsas oyunçu 45 milyard dollar dəyəri olan Natera-dır.
Tempus AI və Personalis-də səhmlər olan Bioaxia həyat elmləri investisiya şirkətinin CEO-su Douglas Eby izah edib ki, əgər mRNA biznesi uğurlu olarsa, Tempus AI MRD sahəsinə möhkəm giriş nöqtəsi əldə edəcək. mRNA peyvəndi biznesi müştəri gətirmə kanalına çevrilə bilər: ilkin sekvensiya xəstələri Tempus AI ekosisteminə cəlb edəcək, müntəzəm MRD testləri isə onları gələcək illərdə bu ekosistemdə saxlayacaq.
Kommersiyalaşma perspektivləri və potensial risklər
Geniş perspektivlərə baxmayaraq, mRNA xərçəng müalicəsi sahəsində qeyri-müəyyənlik mövcuddur. Moderna-nın müsbət xəbəri açıqlamasından bir neçə həftə sonra rəqibi BioNTech kolorektal xərçəng peyvəndinin orta mərhələ sınağında uğursuzluq yaşadı və bu, sahənin klinik risklərini bir daha göstərdi.
Bundan əlavə, uzunmüddətli biznes modeli hələ də müşahidə olunmalıdır. Hələ də bəlli deyil ki, dərman şirkətləri nəticədə sekvensiya işini tamamilə daxil etməyə çalışacaq, yoxsa tapşırığı bir neçə rəqib diaqnostika laboratoriya arasında bölüşəcək. Eric Lefkofsky üçün Personalis ona dəqiqləşdirilmiş xərçəng müalicəsi bazarına giriş bileti verir, amma öncə bu əməliyyatı başa çatdırmalı, bazarın qiymət performansı isə bu yolun asan olmayacağını göstərir.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Nvidia maliyyə hesabatı, Anthropic trilyonlu IPO ardıcıl gəlir! AI ticarəti üçün daha böyük sınaq gələn həftədir.
Huang Renxun-un istefasının təsirləri hələ də keçməyib, gələn həftə süni intellekt sahəsi iki böyük sınaqla qarşılaşacaq: Nvidia-nın "Huang-dan sonrakı dövr"də ilk maliyyə hesabatı — əgər nəticələr gözləntilərdən aşağı olsa, bazarın cəzası daha da ağır olacaq; Anthropic isə trilyon dollarlıq dəyəri ilə möhtəşəm IPO-ya hazırlaşır. Bu iki böyük suala cavab bazar qapısındadır və onlar qlobal kapitalın süni intellektə inamının davam edib-etməyəcəyini birbaşa təyin edəcək.

Goldman Sachs qlobal səhm bazarı proqnozu: Gələn il AI kapital xərcləri zirvəyə çatacaq, qazanc artımı "kəskin yavaşlayacaq", bulud sahəsinin nəhəngləri "müdafiəvi aktivlər" olacaq
Goldman Sachs-in 2027-ci il üçün qlobal səhmlər strategiyası göstərir ki, AI kapital xərcləri ilə bağlı canlanma zirvəyə yaxınlaşır və qlobal mənfəət artım tempi əhəmiyyətli dərəcədə yavaşlayacaq. S&P 500-un mənfəət artım tempi 36%-dən 11%-ə enəcəyi gözlənilir və amortizasiya təzyiqi tədricən ortaya çıxacaq. Lakin bulud nəhənglərinin dəyərləndirilməsi gözlənilən qiymət/qazanc nisbətinə görə artıq 19.7-ə enib, bu isə məcburi istehlak malları sektorundan aşağıdır və "nisbətən müdafiə xarakterli" aktiv kimi qiymətləndirilir. Goldman Sachs S&P 500 üçün hədəf qiymətin 8700 olacağını proqnozlaşdırır və ABŞ və Yaponiyanı yüksək, Avropanı isə aşağı dərəcədə portfelə daxil etməyi tövsiyə edir.
135 milyard dollar Nvidia səhmlərinə sahib olan Huang Renxun onları satıb pul çıxaracaqmı?
Huang Renxun vəzifəsindən ayrıldıqdan sonra onun təxminən 812 milyon səhmə və 135 milyard dollar bazar dəyərinə sahib NVIDIA portfeli səhm qiymətinə "ciddi təzyiq" yaradır. Satış edib-etməməsi həm hüquqi, həm də bazar məhdudiyyətlərinə tabedir: Qanuni satmaq üçün əvvəlcə hələ açıqlanmayan mənfi məlumatların açıqlanmasını gözləməlidir və bu portfel bütün bazarın altı günlük ticarət həcminə bərabərdir, geniş miqyaslı nağdlaşma isə bir neçə ay ərzində həyata keçirilməlidir.

Ənənəvi Yeni il rallisi, bu il ABŞ fond bazarında hələ də olacaqmı?
ABŞ fond bazarı həm texniki, həm də mövqe baxımından bərpa olunduqdan sonra, Goldman Sachs, Morgan Stanley və JPMorgan ilin sonuna doğru yüksəliş siqnalları verməyə başladı. Mövqelərin kəskin şəkildə boşaldılması, dəyərləndirmənin orta səviyyəyə qayıtması və mövsümi dəstək birlikdə sıxılma şəraitini yaradır. Lakin, qlobal sənaye idxal qiymətləri illik təxminən 24% inflyasiya ilə, pandemiya dövrünün zirvəsini aşıb, inflyasiya ilə bağlı ödənişlər gələn ilin ilk rübündə toplanacaq. Goldman Sachs xəbərdarlıq edir ki, ilin sonundakı yüksəliş həyata keçdikdə, gələcəkdə yüksəliş üçün yer tükənə bilər.



