
AI Kapital Bürosu: "Uzunmüddətli öhdəlik"lərin təfərrüatı -- NVIDIA və bulud nəhənglərinin "görünməz leverici"

Sərt·AI
Müəllif | Zhao Ying
Redaktor | Sərt AI
AI infrastrukturunun hərbi yarışması geniş və mürəkkəb bir balansdan kənar risk qapağı yaradır və bu risk ənənəvi maliyyə hesabatlarında demək olar ki, görünmür.
Morgan Stanley-nin ən son tədqiqat hesabatına görə, Google (GOOGL), Meta, Amazon (AMZN), Microsoft (MSFT), Oracle (ORCL) və Nvidia (NVDA) kimi böyük miqyaslı bulud provayderləri və çip nəhəngləri hazırda 1.3 trilyon dollardan artıq uzunmüddətli öhdəlik yaradıb – onların tədarük öhdəliyi 640 milyard dollardan artıq, icarə öhdəliyi təxminən 675 milyard dollardır. Bu öhdəliklər balansdan kənarda yerləşir və investorların bu şirkətlərin real borc səviyyəsini dəqiq qiymətləndirməsi çətinləşir, bu şirkətlərin balansdan kənar borc artımı balansdakı borc artımını xeyli üstələyir.
Nağd axın təzyiqinə baxdıqda, bəzi şirkətlərin öhdəlik ölçüsü şok edicidir: Meta-nın icarə və tədarük öhdəliklərinin cəmi onun növbəti 12 ay üçün əməliyyat nağd axınının 1.7 qatına bərabərdir, Oracle-da bu nisbət isə 7-dən çoxdur. Bu öhdəliklər infrastrukturun maliyyələşməsi ilə sıx bağlıdır və AI tələbinin gözləntisi dəyişərsə, yenidən danışıqlar aparmaq üçün məkan çox məhdud olacaq.
Əgər hesablama gücünə olan tələbat təchizatı aşarsa, bu müqavilələr nadir resursları bağlamaq üçün rəqabət üstünlüyünə çevriləcək. Lakin tələbat gözləntiləri azalarsa, bir çox öhdəlik artıq tərtibatçılar, təchizatçılar, özəl kredit və ictimai borc maliyyələşmə strukturlarına daxil edilmişdir, yenidən danışıqlar və ya çıxmaq asan olmayacaq.
01
Tədarük öhdəlikləri: Beş ildə altı dəfə artıb, təchizat zəncirini kilidləyən iki tərəfli qılınc
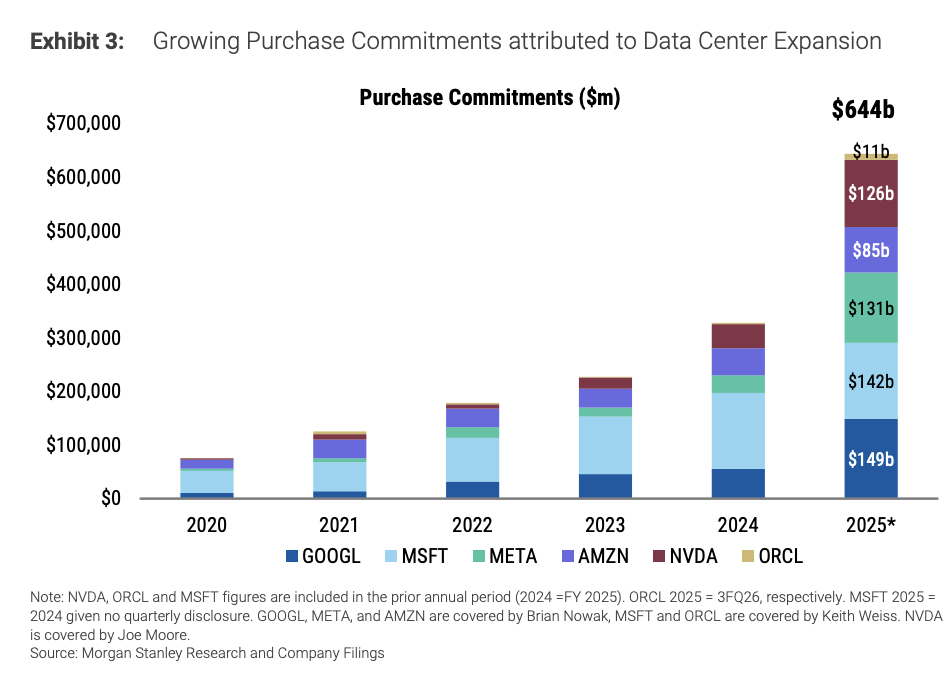
Tədarük öhdəlikləri balansdan kənar təzyiqin ən birbaşa formasıdır; AI data mərkəzi genişlənməsi böyük bulud provayderləri və Nvidia-nın tədarük öhdəliklərinin sürətlə şişməsinə səbəb olub.Morgan Stanley-nin hesablamalarına görə, yuxarıda adı çəkilən altı şirkət tərəfindən açıqlanan son tədarük öhdəliklərinin cəmi 644 milyard dolları keçir, bir il əvvələ nisbətdə iki dəfə, beş il öncə ilə müqayisədə isə altı dəfə artıb. Bu öhdəliklər GPU, yaddaş, torpaq, elektrik, data mərkəzi qabığı icarəsi və digər infrastruktur komponentlərini əhatə edir.
ABŞ Ümumi Mühasibat Standartları (US GAAP) və Amerikadakı Qiymətli Kağızlar və Birja Komissiyasının (SEC) tələbi ilə şirkətlər "şərtsiz tədarük öhdəlikləri"ni açıqlamalıdır, yəni müəyyən edilmiş və ya minimum miqdarda mallar və xidmətlər üçün ləğv edilə bilməyən ödəniş öhdəlikləri. Lakin, mallar və xidmətlər təhvil verilənədək öhdəliklər adətən balansda qeyd edilmir, sadəcə qeydlə açıqlanır.
Nvidia-nın vəziyyəti xüsusilə diqqətəlayiqdir. Yarımlayihə istehsalı və yaddaş təminatını kilidləmək üçün Nvidia öncədən böyük həcmli sifarişlər verib. 2026-cı ilin yanvarına qədər, onun inventarı və tədarük öhdəlikləri bazar gözləntilərinə görə FY27 gəlirlərinin təxminən 32%-nə çatıb, halbuki tarixi səviyyə 15-20% aralığında idi. Morgan Stanley qeyd edir ki, bu strategiya Nvidia-nı tələbatı qarşılamaqda üstün edir, lakin tələbat azalsa, risk də artacaq.
02
Hesablama gücü tutumu: Kütləvi öhdəliklər balansdan kənarda qalır
Bulud tutumu təşkilatı – əsas struktur növüdür. Təchizatçılar müəyyən müddətdə hesablama gücü verməyə söz verir, müştərilər minimum xərcləmə öhdəliyi götürür. Müqavilədə konkret GPU və ya rekin müəyyən edilmədiyi və müştəri spesifik aktivdən istifadə üzərində idarəyə malik olmadığı hallarda, bir çox hesablama müqaviləsi icarə kimi yox, başqa cür tərtib edilir.
Bu o deməkdir ki, minimum ödənişlər icarə borcu yaratmaya bilər. Yalnız real tutumdan istifadə və hesabın alındığı zaman xərclər gəlir hesabatına və ya öhdəlik hesabına daxil olur.
Açıqlamada, Nvidia-nın 27 milyard dollar bulud xidməti müqaviləsi öhdəliyi, Oracle-in 10 milyard dollar bulud tutumu təşkilatı öhdəliyi var; Meta məbləğ açıqlamasa da, 131 milyard dollar müqavilə öhdəliyində üçüncü tərəf bulud tutumu anlaşmaları da olduğu bildirilir. "take-or-pay" müqaviləsi də bu tipdir:Alıcı ya minimum miqdar xidməti almalı, ya da minimum miqdar ödəniş ödəməli. Təchizatçılar bu tip müqavilə ilə infrastruktur maliyyələşməsini dəstəkləyə bilər, müştəri isə çıxma məkanından imtina edər.
"Take-or-pay" (Ödə və ya Al) müqavilələri bu quruluşun klassik formasıdır – alıcı istədiyi qədər istifadə etməsə də, minimum miqdarda ödəniş etməlidir. Microsoft (MSFT) və CoreWeave (CRWV) arasında imzalanmış müqavilələr buna misal göstərilə bilər – CRWV açıqlayır ki, gəlirlərinin böyük hissəsi uzunmüddətli take-or-pay müqavilələrindən gəlir və bunlar data mərkəzi borc maliyyələşməsinin əsasını təşkil edir. Bu o deməkdir ki, tələbat gözləntiləri dəyişəndə, əlaqədar müqavilələrin üçüncü tərəf maliyyə quruluşuna inteqrasiya olunduğu üçün yenidən danışıqlar aparmaq çox çətin olur.
03
İcarə öhdəliyi: 675 milyard dollar balansda deyil
İcarə özü yeni bir şey deyil. Əməliyyat icarəsi və maliyyə icarəsi başlanıldıqdan sonra balansda yer alır. Son açıqlamaya görə, MSFT, ORCL, META, AMZN, GOOGL hesablarında təxminən 82 milyard dollar maliyyə icarəsi borcu və 175 milyard dollar əməliyyat icarəsi borcu mövcuddur.
Əsl böyüklük hələ başlamamış icarələrdədir: Təxminən 675 milyard dollar, keçən ilki 240 milyard dollara nisbətdə 435 milyard dolarlıq artım. Çoxu uzunmüddətli data mərkəzi korpusu icarəsidir, müqavilə imzalandıqda tərtibatçı maliyyələşməsinə dəstək üçün istifadə edilir, amma icarə başlanmadan balansdan kənarda qalır. Data mərkəzi təhvil verilən kimi bu hissə tədricən balansda olacaq.
Oracle-ın hələ başlamamış icarə öhdəliyi 261 milyard dollara çatır, Microsoft-da 155 milyard, Meta-da 104 milyard, Amazon-da 96 milyard, Google-da 59 milyard dollardır. Google və s. açıqlayır ki, hələ başlamamış icarə öhdəliyi 2031-ci ilə qədər tədricən balansda qeyd olunacaq.
Əlavə olaraq, mühasibat qaydaları bir çox icarə ödənişlərinin borcdan kənarda qalmasına imkan verir. Bunlara dəyişkən icarə ödənişləri (məsələn, elektrik, texniki xidmət), uzadılma seçimi ("ağlabatan şəkildə" istifadə ediləndə daxil edilir), qalıq dəyər zəmanəti (RVG), üçüncü tərəf icarə zəmanəti və təminatı daxildir. Dəyişkən icarə ödənişlərinə misal olaraq, Google-da bu ödənişlər ümumi icarə xərclərinin 30%, Meta-da 25%, Amazon-da 10%-dən çoxunu təşkil edir və yeni data mərkəzləri icarəyə başlayınca bu nisbət daha da artacaq.
04
Zəmanət və qalıq dəyər təminatı, riski “mümkün” çekmecəyə qoyur
Qalıq dəyər zəmanəti – icarəçi icarə aktivinin son dəyərinin müəyyən səviyyədən aşağı olmamasına söz verir və aşağı olarsa fərqi qəlibləyir. Bu, mümkün borclara bənzəyir, amma yalnız ödəniş "mümkün" hesab olunanda balansda icarə borcu kimi qeyd edilir. Meta və Blue Owl Capital əməliyyatında belə quruluş artıq mövcuddur.
Üçüncü tərəf icarə zəmanətində, Google (Alphabet) xüsusilə irimiqyaslıdır. Morgan Stanley-yə görə, Google hazırda data mərkəzi inşası edən bitcoin mədən şirkətlərinə təxminən 17 milyard dollar icarə zəmanəti verir – Cipher, Hut 8, TeraWulf və Flash Compute-nin dörd tikinti layihəsi, ümumi 1000 MVt hesablama tutumunu əhatə edir. Bu zəmanətlər adətən layihə borcuna uyğunlaşdırılır və icarə başladıqda tətbiq olunur, amortizasiya ilə birlikdə tədricən azalır.
ABŞ Ümumi Mühasibat Standartına görə, ödəniş ehtimalı "mümkün" səviyyəyə çatmamış bu zəmanətlər adətən balansda qeyd edilmir. Lakin, reytinq qurumları ehtiyatlı yanaşır. S&P bildirir ki, zəmanət keçərli olduğu vaxt (icarə başlayanda) Google-un borcunu tənzimləyəcək; S&P həmçinin ötən ilin dekabrında açıqlamasında qeyd edib ki, mümkün zəmanətlər qarşı tərəfin maliyyələşməsində kritik rol oynadıqda borcu xalis vergi sonrası məbləğlə tənzimləyə bilər (məsələn, 100 dollar mümkün zəmanətə qarşı təxminən 79 dollar borc düzəlişi).
05
Elektrik tədarük müqaviləsi: Gizli nağd çıxışların on milyardlarla dollarlıq həcmi
Data mərkəzlərinə həm GPU, həm də elektrik çatışmır.
AI data mərkəzlərinin elektrik ehtiyacını qarşılamaq üçün böyük bulud provayderləri uzun müddətli elektrik tədarük müqavilələri (PPA) imzalayır, bəzən bu müqavilələr 20 ilə qədər davam edir. Bu müqavilələr adətən sabit qiymətlə elektrik təminatını kilidləyir, enerji istehsalçısına xərcləri geri almaq və ağlabatan gəlir əldə etmək üçün imkan verir, eyni zamanda infrastruktur maliyyələşməsinə kredit dəstəyi verir.
Tipik misallar: Microsoft və Constellation Energy arasında imzalanmış 20 illik PPA, Three Mile Island nüvə elektrik stansiyasının yenidən işə salınmasına dəstək verir; Google və NextEra Energy Iowa-da Duane Arnold nüvə stansiyasını yenidən işə salmaq üçün birgə çalışır; Meta və Vistra Corp arasında 20 illik müqavilə, 2600 MVtdan çox karbon sıfır elektrik təminatını əhatə edir. Morgan Stanley-nin ictimai xidmət analitiki David Arcaro-nun hesablamasına görə, Meta və Vistra arasındakı tək PPA müqaviləsi 20 il ərzində cəmi 7-8.6 milyard dollara, illik 350-430 milyon dollar arasına başa gələcək.
Mühasibatda, PPA bəzən icarə, bəzən adi tədarük öhdəliyi, bəzən isə törəmələr kimi yanaşıla bilər – bu, müqavilə şərtlərindən asılıdır və açıqlamada fərqlilik yaradır. Google, 2026-cı ilin yanvarında imzaladığı 20 illik, 9.9 milyard dollarlıq PPA-nı icarə kimi qeyd edir; Meta isə bəzi PPA-ların sabit və ya minimum istifadə öhdəliyi olmadığı üçün gələcək borcun məbləğini dəqiqliklə açıqlaya bilmədiyini bildirir.Morgan Stanley vurğulayır ki, mühasibatın hansı formada aparılmasından asılı olmayaraq, elektrik real təhvil verilənədək və ya icarə başlanmadan bu öhdəliklər balansda qeyd olunmur və böyük ölçüdə qeyri-şəffaf gələcək nağd axınlar yaradır.
06
SPV sehr deyil – Çip maliyyələşməsinin çoxu yenə borc riski olaraq geri dönür
Yüksək reytinqli bulud provayderləri çipləri nağd və açıq borcla alır; yüksək gəlirli və ya reytinqsiz AI infrastruktur şirkətləri daha çox aktiv dəstəyi strukturundan asılıdır. Bu, take-or-pay hesablama müqavilələri ilə SPV kreditini dəstəkləməklə, müştəri avans ödənişi ilə, SPV vasitəsilə çip icarəsi ilə, təchizat zənciri maliyyələşməsi və ya sekuritizasiya ilə baş verir.
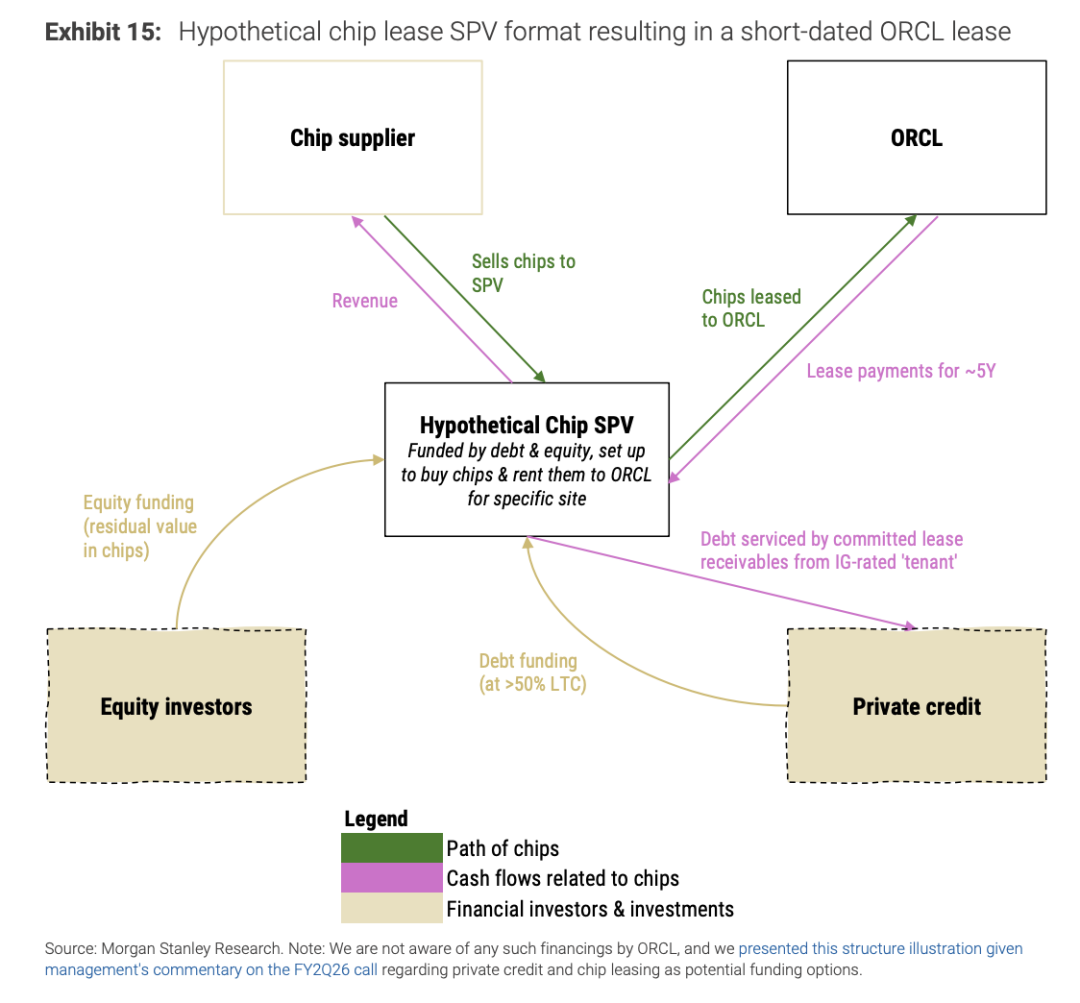
Əsas olan SPV-nin olub-olmamasından çox, riski kim çəkir. Əgər SPV borcu ana şirkət tərəfindən şərtsiz təmin olunursa, borc yenə ana şirkət balansına daxil olur. Əsasən məhdud resurslar varsa və yüksək kredit müştərilərinin uzunmüddətli öncədən alışı dəstəkləyirsə, mühasibatda balansdan kənar emal daha mümkündür; reytinq agentlikləri isə iqtisadi asılılıq və mümkün ana şirkət dəstəyinə görə yenə borc yükü kimi yanaşa bilər.
Müştəri avans ödənişi GPUaaS şirkətinin qısa müddətli nağd axın təzyiqini azalda bilər, adətən balansda təxirə salınmış gəlir kimi görünür, adətən birbaşa borc kimi qeyd edilməz, lakin kredit keyfiyyəti dəyərləndirməsinə daxil edilir. Çip icarəsi isə daha birbaşa – icarə başladıqdan sonra balansda qeyd edilir, başlamadan isə balansdan kənarda qalır.
Bu, AI kapital dövrünün ən diqqətlə izlənilməli yeridir: Pul artıq öhdəlik kimi verilib, risk isə tədarük öhdəlikləri, hələ başlamamış icarə, dəyişkən ödənişlər, PPA, zəmanət, SPV və reytinq tənzimləməsi səpələnib. AI şirkətlərinə baxanda, yalnız balansdakı borca deyil, qeydlərdəki rəqəmlərə də diqqət yetirin – gələcək illərdə qeyddəki rəqəmlər bəzən borc kateqoriyasından daha tez bazara xəbər verəcək ki, AI tələbinə ən çox risk kim götürüb.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Nvidia maliyyə hesabatı, Anthropic trilyonlu IPO ardıcıl gəlir! AI ticarəti üçün daha böyük sınaq gələn həftədir.
Huang Renxun-un istefasının təsirləri hələ də keçməyib, gələn həftə süni intellekt sahəsi iki böyük sınaqla qarşılaşacaq: Nvidia-nın "Huang-dan sonrakı dövr"də ilk maliyyə hesabatı — əgər nəticələr gözləntilərdən aşağı olsa, bazarın cəzası daha da ağır olacaq; Anthropic isə trilyon dollarlıq dəyəri ilə möhtəşəm IPO-ya hazırlaşır. Bu iki böyük suala cavab bazar qapısındadır və onlar qlobal kapitalın süni intellektə inamının davam edib-etməyəcəyini birbaşa təyin edəcək.

Goldman Sachs qlobal səhm bazarı proqnozu: Gələn il AI kapital xərcləri zirvəyə çatacaq, qazanc artımı "kəskin yavaşlayacaq", bulud sahəsinin nəhəngləri "müdafiəvi aktivlər" olacaq
Goldman Sachs-in 2027-ci il üçün qlobal səhmlər strategiyası göstərir ki, AI kapital xərcləri ilə bağlı canlanma zirvəyə yaxınlaşır və qlobal mənfəət artım tempi əhəmiyyətli dərəcədə yavaşlayacaq. S&P 500-un mənfəət artım tempi 36%-dən 11%-ə enəcəyi gözlənilir və amortizasiya təzyiqi tədricən ortaya çıxacaq. Lakin bulud nəhənglərinin dəyərləndirilməsi gözlənilən qiymət/qazanc nisbətinə görə artıq 19.7-ə enib, bu isə məcburi istehlak malları sektorundan aşağıdır və "nisbətən müdafiə xarakterli" aktiv kimi qiymətləndirilir. Goldman Sachs S&P 500 üçün hədəf qiymətin 8700 olacağını proqnozlaşdırır və ABŞ və Yaponiyanı yüksək, Avropanı isə aşağı dərəcədə portfelə daxil etməyi tövsiyə edir.
135 milyard dollar Nvidia səhmlərinə sahib olan Huang Renxun onları satıb pul çıxaracaqmı?
Huang Renxun vəzifəsindən ayrıldıqdan sonra onun təxminən 812 milyon səhmə və 135 milyard dollar bazar dəyərinə sahib NVIDIA portfeli səhm qiymətinə "ciddi təzyiq" yaradır. Satış edib-etməməsi həm hüquqi, həm də bazar məhdudiyyətlərinə tabedir: Qanuni satmaq üçün əvvəlcə hələ açıqlanmayan mənfi məlumatların açıqlanmasını gözləməlidir və bu portfel bütün bazarın altı günlük ticarət həcminə bərabərdir, geniş miqyaslı nağdlaşma isə bir neçə ay ərzində həyata keçirilməlidir.

Ənənəvi Yeni il rallisi, bu il ABŞ fond bazarında hələ də olacaqmı?
ABŞ fond bazarı həm texniki, həm də mövqe baxımından bərpa olunduqdan sonra, Goldman Sachs, Morgan Stanley və JPMorgan ilin sonuna doğru yüksəliş siqnalları verməyə başladı. Mövqelərin kəskin şəkildə boşaldılması, dəyərləndirmənin orta səviyyəyə qayıtması və mövsümi dəstək birlikdə sıxılma şəraitini yaradır. Lakin, qlobal sənaye idxal qiymətləri illik təxminən 24% inflyasiya ilə, pandemiya dövrünün zirvəsini aşıb, inflyasiya ilə bağlı ödənişlər gələn ilin ilk rübündə toplanacaq. Goldman Sachs xəbərdarlıq edir ki, ilin sonundakı yüksəliş həyata keçdikdə, gələcəkdə yüksəliş üçün yer tükənə bilər.



