
Bütün sahələrdə qiymətlər artır! Süni intellekt pulsuz deyil

Amerika birjasında süni intellekt ilə əlaqəli bu dövrlük həyəcanlar son zamanlar bariz şəkildə o qədər də rahat getmir.
Çip səhmləri hələ də bayram edir, Micron Technology güclü nəticələrə görə kəskin artdı, yaddaş zənciri süni intellekt tələbinin qazancından faydalanmağa davam edir; digər tərəfdən, Apple bir neçə avadanlığının qiymətini artırdığı üçün təzyiq altındadır, Microsoft isə Xbox və Microsoft 365-i yeni qiymətə çıxarır.
Bazar daha real bir sualı verməyə başlayır: Süni intellekt bu qədər bahalıdır, sonda xərci kim ödəyəcək?
Bu, hazırda Amerika birjasının ən kritik dəyişikliklərindən biridir. İntellektin birinci yarısında, bazar kim pul yandırmaqdan qorxmur, kim hesablama gücü ala bilir və kim artımı izah edə bilir onu mükafatlandırırdı. İndi isə ticarət ikinci yarısına keçir: Kim süni intellektin xərclərini başqalarına ötürə bilir, kim istifadəçini uzunmüddətli ödənişə razı sala bilir.
Süni intellekt ticarəti təbəqələşməyə başlayır
25 iyun (UTC+8), S&P 500 indeksi təxminən sabit qaldı, Nasdaq indeksi 0,46% azaldı, Dow Jones indeksi isə 0,14% artdı.
Bazar açıq şəkildə bölünür: yarımkeçiricilər və yaddaş zənciri güclü performans göstərir, Micron Technology təxminən 16% artdı, Sandisk təxminən 22% artdı, Philadelphia yarımkeçirici indeksi 3,59% yüksəldi; digər tərəfdən, Apple Mac və iPad qiymət artımı xəbərlərinə görə 6% -dən çox eniş yaşadı, Microsoft, Nvidia, Google kimi böyük texnologiya şirkətləri də mənfi bağladı və bu, Nasdaq-ı aşağı çəkdi.
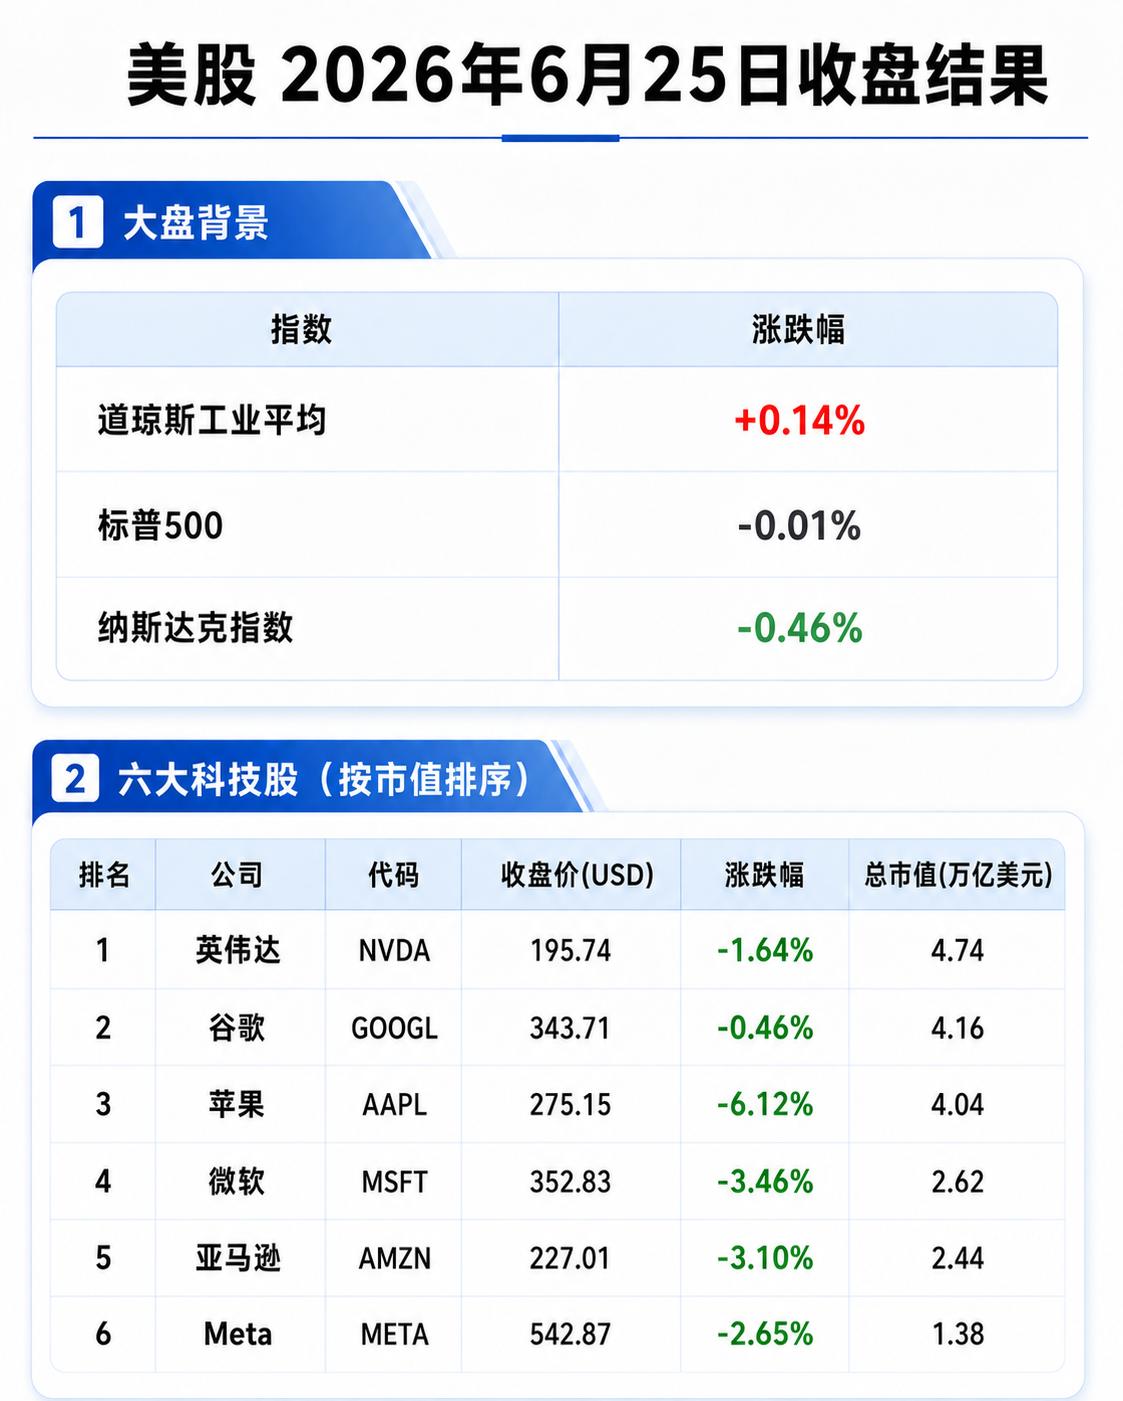
Bu, artıq sadə eniş-yüksəliş bölünməsi deyil, daha çox kapitalın istiqamətini yenidən seçməsi kimi görünür, süni intellekt ticarəti bariz bir seçim mərhələsinə girir.
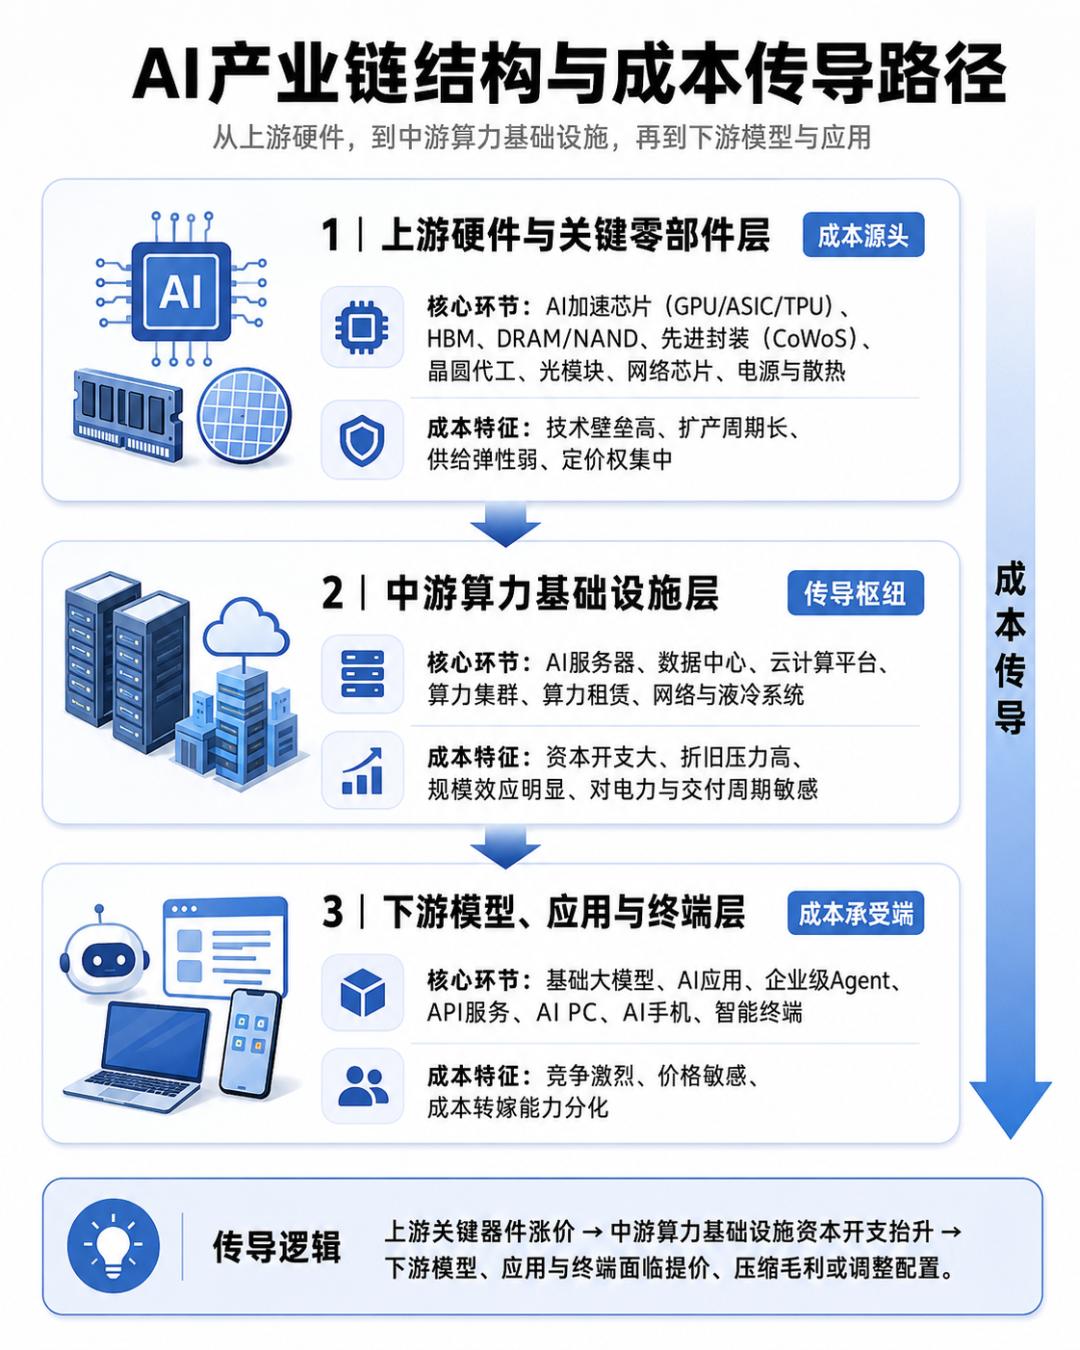
Alət satan şirkətlər sifarişlər və qiymət artımından faydalanır. Süni intellekt data mərkəzi daha çox rəqabətə girəndə, GPU, HBM, DRAM, NAND daha qıt olur, və yuxarısı daha asan qiymət hekayələri qurur. Micron Technology kimi yaddaş zənciri şirkəti, qısamüddətlikdə fürsətdədir.
Amma son istifadəçi avadanlıq şirkəti vəziyyətin başqa tərəfini görür. Apple yaddaş almalı, yaddaş saxlama almalı və mənfəət marjasını qorumağa çalışır, həm də istehlakçının daha bahalı Mac və iPad qəbul edib-etməyəcəyini düşünür. Microsoft-un Xbox-u da eyni vəziyyətdədir, oyun konsolu onsuz da az gəlir gətirir, yaddaş və saxlama qiymətləri artır, qiyməti artırmaq isə birbaşa xərcləri kompensasiya etməkdir.
Eyni süni intellekt, Nvidia və Micron Technology sifarişlərdən qazanır, Apple və Xbox isə xərclərdən təsirlənir.
Apple xərclər səbəbindən qiymət artımına məcbur qalıb
Apple-ın bu dəfəki qiymət artımı, uzun müddətli təsəvvürü pozur: Apple adətən əsas məhsulların qiymətini saxlamağa üstünlük verir, təchizat zənciri idarəetməsi və məhsul çeşidi ilə xərcləri həll edir.
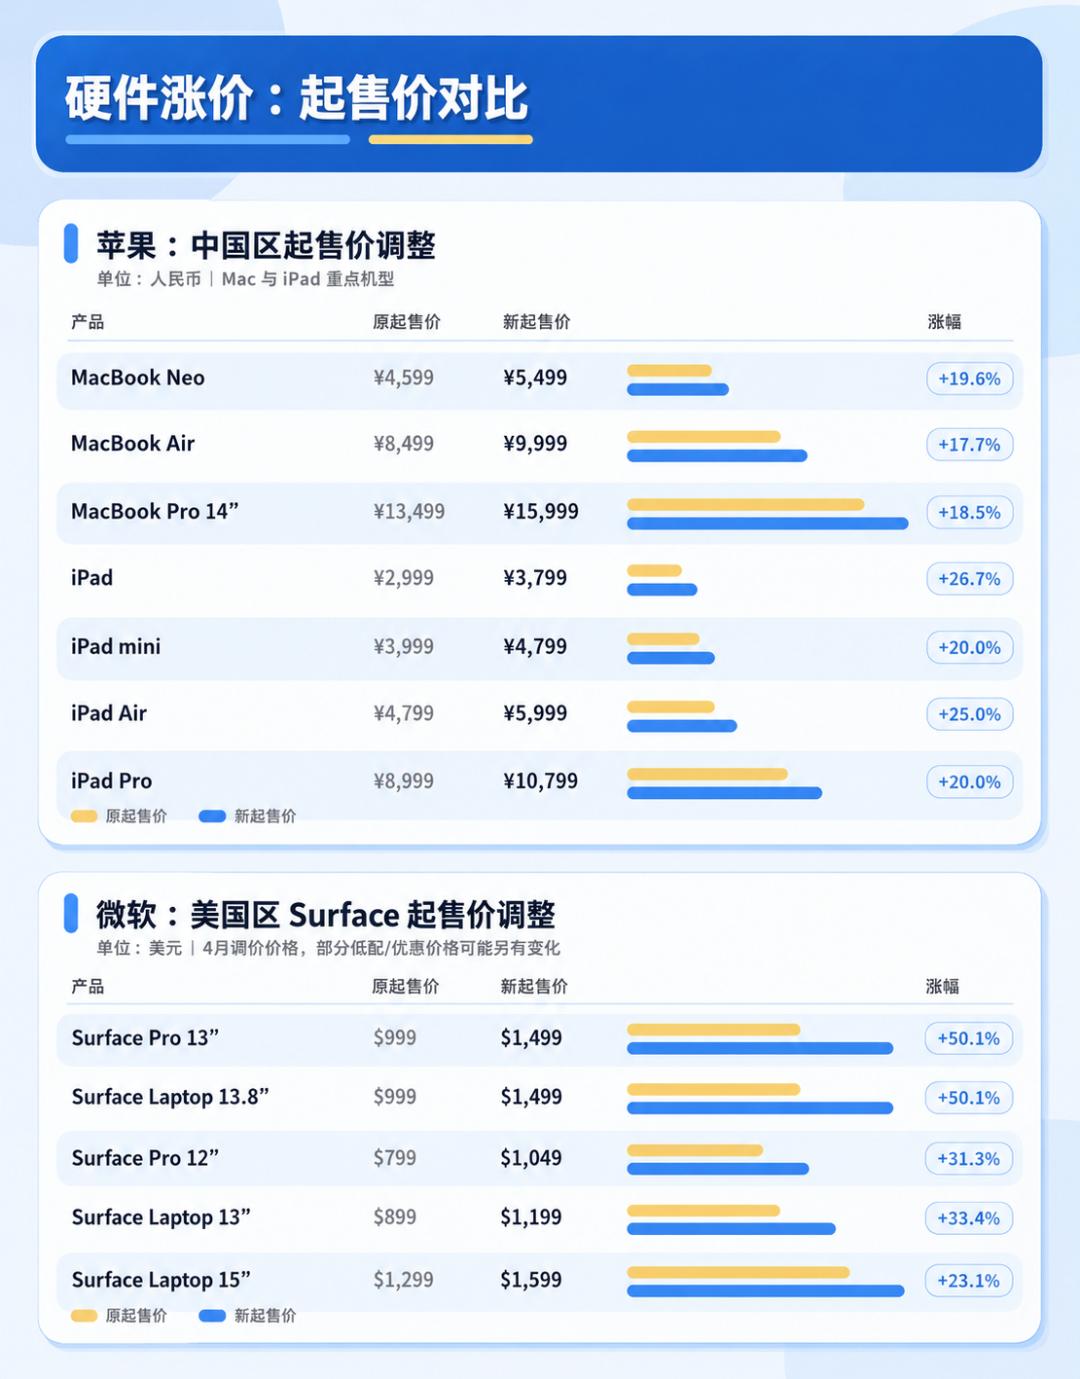
Bu dəfə fərqlidir. MacBook, iPad, Apple TV, HomePod və digər məhsulların qiyməti artırılıb, əsas səbəb yaddaş və saxlama çiplərinin xərclərindədir. iPhone hələ ki bu qiymət artımına daxil deyil, lakin Mac və iPad məsələnin mahiyyətini göstərir: süni intellekt data mərkəzləri genişlənir və istehlak elektronika üçün olan əsas resurslar bahalaşır.
Əvvəllər, süni intellekt xərcləri bulud xidmətlərinin kapital xərclərində, Nvidia sifarişlərində, data mərkəzi tikintisində gizlənirdi. İndi isə bu xərclər Mac və iPad-in qiymət etiketində görünür.
Bu, “süni intellekt inflyasiyası”nın birinci məqamıdır. Apple-ın qiymət artımı, süni intellekt xərclərinin özünü göstərməsidir.
Əgər Mac və iPad tələbi stabil qalarsa, Apple mənfəət marjasını saxlayarsa, bazar bunu qəbul edəcək. Əgər satışlar düşərsə, problem dəyişir: Apple xərci istifadəçiyə ötürür, istifadəçi qəbul etmir.
Microsoft Copilot-u hesab-faktura kimi təqdim edir
Microsoft tərəfində vəziyyət daha çətindir və müşahidəyə dəyərdir.
Xbox qiymət artırır, məntiq Apple ilə oxşardır – hər iki avadanlıq tərəf xərcləri hiss edir. Avqustdan bəzi Xbox konsollarının qiyməti artacaq (UTC+8), yaddaş və saxlama xərcləri birbaşa səbəbdir.
Amma Microsoft-un əsas kartı Xbox-da deyil, Microsoft 365-dədir.
Enterprise versiyası Microsoft 365-in yeni qiymətləri iyulda tətbiq olunacaq (UTC+8), Office 365 E3, E5, Microsoft 365 E3, E5 və digər əsas paketlərdə dəyişiklik olacaq. Microsoft-un təqdim etdiyi paket forması – təhlükəsizlik, idarəetmə və süni intellekt imkanlarını yeni sistemə daxil edir. Başqa sözlə, Copilot və süni intellekt funksiyaları artıq sadəcə “əlavə” deyil, abunə qiymətinin yenidən müəyyən edilməsinə daxil olunur.
Apple mənfəət marjasını qorumağa çalışır, Microsoft süni intellekt girişinin qiymətini yenidən müəyyən edir. Bu, avadanlıq qiymət artımından daha vacibdir.
Avadanlıq qiyməti artsa, istifadəçi cihazı dəyişməyi gecikdirə bilər; ofis abunəsi qiyməti artsa, korporativ müştərilər köçməyə dərhal hazır olmur. Word, Excel, PowerPoint, Outlook, Teams artıq şirkət proseslərinə inteqrasiya olunub, Microsoft-un qiymət artımının gücü ekosistemin kilitlənməsi ilə bağlıdır.
Amma risk də burada. Şirkət CFO-ları həmişə “süni intellekt konsepti” üçün pul ödəməyəcək. Copilot, həqiqətən, vaxtı qənaət edib, məhsuldarlığı artırıb, işçi xərclərini azaltmağa kömək edirmi – sonda bu, abunənin yenilənməsinə təsir edəcək.
Wind AI Alice daha birbaşa sualı soruşur: Microsoft-un qiyməti artdıqdan sonra, bazarın nəyi izləməsi vacibdir? Cavab əslində sadədir: nə qədər süni intellekt funksiyası təqdim edildiyinə deyil, şirkətlərin abunə yeniləmə faizi, ARPU və müştərilərin yerləri azaldıb-azaltmadığına diqqət edilməlidir.
Bu, Microsoft-un süni intellekt kommersiyalaşdırmasının əsas göstəricisidir.
İkinci yarı kimin pul toplayacağına baxacaq
Süni intellekt yüksəlişi davam edir, lakin ticarət məntiqi dəyişib.
Birinci yarıda bazar xəyal gücünü alırdı: kim modelə sahibdir, kim hesablama gücünə sahibdir, kim data mərkəzinə sahibdir, kim süni intellekti maliyyə hesabatının zəngində qeyd edə bilir.
İkinci yarıda, bazar nağd pul axınına baxır: kim qiyməti artıra bilir, kim qiymət artımı sonrası müştərini itirmir, kim kapital xərclərini sabit gəlirə çevirə bilir, kim isə yalnız xərclərdən sıxışır.
Apple üçün sual budur: daha bahalı Mac və iPad istifadəçi tərəfindən alınacaqmı? Microsoft üçün sual budur: daha bahalı Microsoft 365, korporativ abunələr yenilənəcəkmi? Yaddaş zənciri üçün sual budur: əgər aşağı qat qiymət artımı tələbi zəiflədərsə, yuxarı qat qiyməti nə qədər güclü saxlaya bilər? Bu, Amerika birjasının bundan sonra izləməli olduğu üç əsas dəyişkəndir.
Süni intellekt pulsuz deyil. Amerika birjası süni intellekti sevməkdən imtina etmir, sadəcə ona hesab tutur. (Wind)
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Nvidia maliyyə hesabatı, Anthropic trilyonlu IPO ardıcıl gəlir! AI ticarəti üçün daha böyük sınaq gələn həftədir.
Huang Renxun-un istefasının təsirləri hələ də keçməyib, gələn həftə süni intellekt sahəsi iki böyük sınaqla qarşılaşacaq: Nvidia-nın "Huang-dan sonrakı dövr"də ilk maliyyə hesabatı — əgər nəticələr gözləntilərdən aşağı olsa, bazarın cəzası daha da ağır olacaq; Anthropic isə trilyon dollarlıq dəyəri ilə möhtəşəm IPO-ya hazırlaşır. Bu iki böyük suala cavab bazar qapısındadır və onlar qlobal kapitalın süni intellektə inamının davam edib-etməyəcəyini birbaşa təyin edəcək.

Goldman Sachs qlobal səhm bazarı proqnozu: Gələn il AI kapital xərcləri zirvəyə çatacaq, qazanc artımı "kəskin yavaşlayacaq", bulud sahəsinin nəhəngləri "müdafiəvi aktivlər" olacaq
Goldman Sachs-in 2027-ci il üçün qlobal səhmlər strategiyası göstərir ki, AI kapital xərcləri ilə bağlı canlanma zirvəyə yaxınlaşır və qlobal mənfəət artım tempi əhəmiyyətli dərəcədə yavaşlayacaq. S&P 500-un mənfəət artım tempi 36%-dən 11%-ə enəcəyi gözlənilir və amortizasiya təzyiqi tədricən ortaya çıxacaq. Lakin bulud nəhənglərinin dəyərləndirilməsi gözlənilən qiymət/qazanc nisbətinə görə artıq 19.7-ə enib, bu isə məcburi istehlak malları sektorundan aşağıdır və "nisbətən müdafiə xarakterli" aktiv kimi qiymətləndirilir. Goldman Sachs S&P 500 üçün hədəf qiymətin 8700 olacağını proqnozlaşdırır və ABŞ və Yaponiyanı yüksək, Avropanı isə aşağı dərəcədə portfelə daxil etməyi tövsiyə edir.
135 milyard dollar Nvidia səhmlərinə sahib olan Huang Renxun onları satıb pul çıxaracaqmı?
Huang Renxun vəzifəsindən ayrıldıqdan sonra onun təxminən 812 milyon səhmə və 135 milyard dollar bazar dəyərinə sahib NVIDIA portfeli səhm qiymətinə "ciddi təzyiq" yaradır. Satış edib-etməməsi həm hüquqi, həm də bazar məhdudiyyətlərinə tabedir: Qanuni satmaq üçün əvvəlcə hələ açıqlanmayan mənfi məlumatların açıqlanmasını gözləməlidir və bu portfel bütün bazarın altı günlük ticarət həcminə bərabərdir, geniş miqyaslı nağdlaşma isə bir neçə ay ərzində həyata keçirilməlidir.

Ənənəvi Yeni il rallisi, bu il ABŞ fond bazarında hələ də olacaqmı?
ABŞ fond bazarı həm texniki, həm də mövqe baxımından bərpa olunduqdan sonra, Goldman Sachs, Morgan Stanley və JPMorgan ilin sonuna doğru yüksəliş siqnalları verməyə başladı. Mövqelərin kəskin şəkildə boşaldılması, dəyərləndirmənin orta səviyyəyə qayıtması və mövsümi dəstək birlikdə sıxılma şəraitini yaradır. Lakin, qlobal sənaye idxal qiymətləri illik təxminən 24% inflyasiya ilə, pandemiya dövrünün zirvəsini aşıb, inflyasiya ilə bağlı ödənişlər gələn ilin ilk rübündə toplanacaq. Goldman Sachs xəbərdarlıq edir ki, ilin sonundakı yüksəliş həyata keçdikdə, gələcəkdə yüksəliş üçün yer tükənə bilər.



