
ABŞ-da səhmlərlə istiqrazlar arasındakı əlaqə son 30 ilin ən aşağı səviyyəsinə düşüb, UBS xəbərdarlıq edir: növbəti şok faiz dərəcələri bazarından gələ bilər

ABŞ səhmləri ilə ABŞ dövlət istiqrazlarının gəlirləri arasındakı əlaqə son 30 ilin ən aşağı səviyyəsinə düşüb və bu struktur dəyişikliyi çox aktivli investisiya məntiqini yenidən formalaşdırır, bazara yeni risklər yaradır.
Çevik Ticarət Platformasının məlumatına görə, UBS 16 iyun tarixində yayımladığı ABŞ səhmləri törəmə strategiyası hesabatında qeyd edib ki, hazırda səhmlərlə istiqraz gəlirləri arasında dərin mənfi korrelyasiya var — yəni gəlir artımı səhm qiymətinin azalması ilə əlaqəlidir. Bu vəziyyət əsaslı şəkildə istiqrazların səhmlər üçün ənənəvi risk hedcinq aləti funksiyasını zəiflədib və çox aktivli investorları riskdən qaçmaq üçün həm səhmləri, həm də istiqrazları eyni vaxtda azaltmağa məcbur edir ki, nəticədə bazarda özünü gücləndirən birgə deleveraj prosesini tetiklə bilər.
Bununla yanaşı, faiz dərəcəsi volatilliyi hazırda səhm volatilliyinə nisbətən aşağı səviyyədədir, lakin tarixi tendensiyalar bu modelin dövriyyət nöqtəsində olduğunu göstərir və istiqraz volatilliyinin əhəmiyyətli yüksəliş potensialı olduğunu ortaya çıxarır.
Hesabat investorların faiz dərəcəsi volatilliyinin səhm volatilliyinə qarşı yenidən qiymətlənməsi imkanını tutmaq üçün TLT/SPY dekabrın at-the-money straddle swap strukturu vasitəsilə yatırımlarını nəzərdən keçirməsini tövsiyə edir və yüksək gəlirli, iqtisadi artımın yaxşılaşdığı şəraitdə regional banklar kimi dövriyyəli sektorların yüksəlmə potensialına nikbin yanaşır.
Səhm-İstiqraz korrelyasiyası 30 ilin ən aşağı səviyyəsindədir, çox aktivli hedcinq məntiqi çətinliklərlə üzləşir
S&P 500 indeksi ilə 10 illik ABŞ istiqrazlarının 2 aylıq rulon korrelyasiyası 1996-cı ildən bəri ən aşağı səviyyədədir, səhm üçün istiqraz gəlirləri beta dəyəri də onilliklər ərzində ən aşağı nöqtədədir.
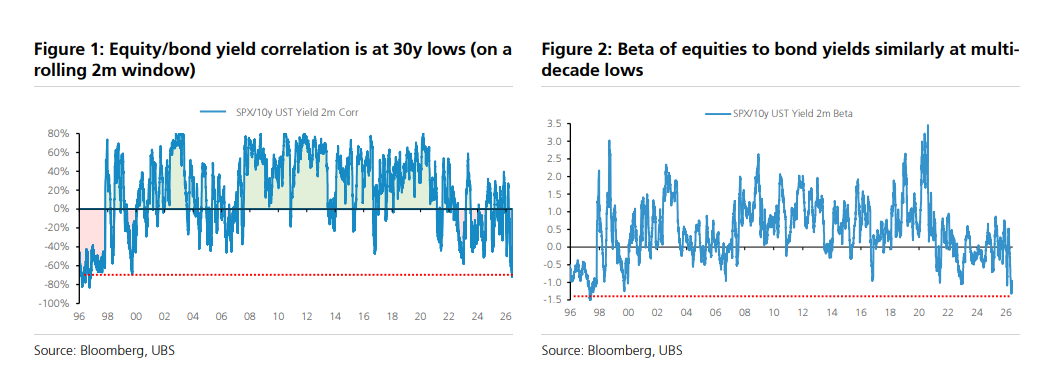
Pozitiv korrelyasiya şəraitində istiqrazlar təbii şəkildə səhmlər üçün riskin diversifikasiyası aləti rolunu oynayır; indiki dərin mənfi korrelyasiya modelində isə istiqrazlar və səhmlər adətən eyni istiqamətdə hərəkət edir və bu mexanizm işləmir. Bu vəziyyət potensial olaraq öz-özünü gücləndirən xüsusiyyətə sahibdir, makro qeyri-müəyyənlik artınca investorlar həm səhm, həm də istiqraz mövqelərini eyni vaxtda azaltmağa məcbur olur, bu da bazar volatilliyini artıra bilər.
Tarixi tendensiyaya görə, səhm-İstiqraz gəlirləri mənfi korrelyasiya modeli adətən faiz artımı dövründə davamlı, hətta güclənən olur. 1970-ci illərdən bu yana faiz artımı dövrləri üçün əldə edilən məlumatlar, xüsusilə 1980-1990-cı illərdə bu mövcudluğun daha aydın olduğunu göstərir. Diqqətə layiq odur ki, Fed fund futures bazarı hazırda təxminən 80% ehtimalı qiymətləndirib ki, Federal Reserve dekabr FOMC toplantısına qədər ən azı 25 baza balı faiz artıracaq, baxmayaraq ki, bu baz senari deyil.
Faiz dərəcəsi volatilliyi nisbətən aşağıdır və davam etməsi çətin görünür, istiqraz volatilliyinin yüksəlməsi üçün yer var
2023-cü ilin sonundan bəri "istiqraz volatilliyinin satılması, səhm volatilliyinin alınması" strategiyası saxlanılır və strategiya əsasən reallaşıb — əsasən Fed-in faiz endirməsi və ya faizin dayandığı dövrdə istiqraz volatilliyi kəskin şəkildə aşağı düşüb. Lakin bu ticarət məntiği indi dövriyyə nöqtəsində ola bilər.
Tarixi məlumatlar göstərir ki, Federal Reserve faiz artırdığı dövrlərdə faiz dərəcəsi volatilliyini ölçən MOVE indeksi, səhm volatilliyini ölçən VIX indeksi ilə müqayisədə, nəzərəçarpacaq dərəcədə yüksəlir, xüsusilə səhm-İstiqraz gəlirləri mənfi korrelyasiyada olduğu zaman.
Pandemiyadan sonrakı dövrün əlamətdar cəhəti odur ki, yüksək faiz dərəcəsi volatilliyi, adətən gəlir əyrisinin qısalmasına işarə edir, xüsusi ön hissə gəlirinin arxa hissəyə nəzərən daha sürətli yüksəldiyi "bear-flattening" modelində, bu Fed-in faiz artımı gözləntiləri ilə yaxından əlaqəlidir.
Yuxarıdakı məntiqlə, hesabat investorların TLT/SPY dekabr at-the-money straddle swap strukturunu nəzərdən keçirməsini, təxminən 1.5:1 nominal nisbətdə TLT-yə (faiz dərəcəsi volatilliyində long), SPY-ə isə (səhm volatilliyindən short) mövqe tutmalarını tövsiyə edir. Bu strukturun hazırkı qiymətlənməsi tarixi səviyyələrə nisbətən cəlbedicidir.
S&P 500 artıq "yaxşı gəlir artımı"nı tam qiymətləndirib, regional banklar kimi sektorlar hələ imkan təqdim edir
"Bazar Qaydaları" (Market Cookbook) çərçivəsində, mülayim gəlir artımı səhnarisi üçün müxtəlif aktivlərin qiymətlənmə dərəcəsi qiymətləndirilib. Bu model, gəlir artımının inflyasiya gözləntilərinin artması deyil, iqtisadi artımın yaxşılaşması ilə bağlı olduğunu, real gəlir əyrisinin azacıq dikləşdiyini və kredit spredi ölçülü genişlənmənin baş verdiyini fərz edir.
Qiymətləndirmə göstərir ki, S&P 500 indeksi səviyyəsində bu ssenari artıq tam əks olunub, əlavə 3% artım ehtimalı 23%-dən aşağı, əlavə 7% artım ehtimalı isə 4%-dən aşağıdır. Lakin bəzi dövriyyəli sektorların qiymətləndirilməsi hələ tam deyil, regional banklar, böyük banklar və neft-qaz tədqiqat-çıxarma (E&P) sektoru xüsusilə ön plandadır.
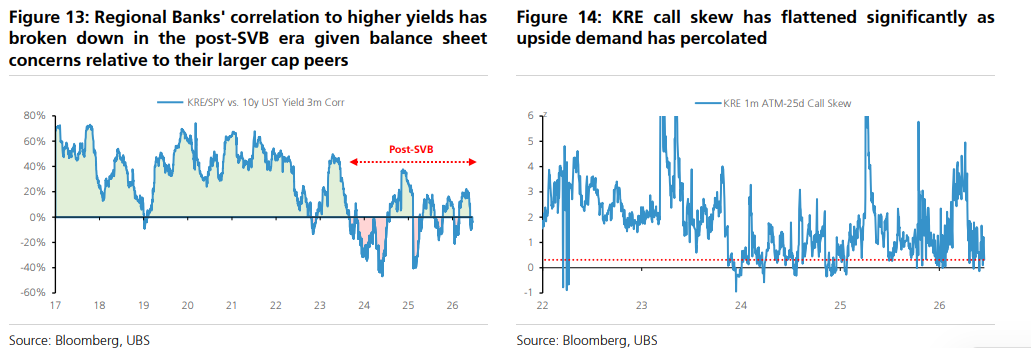
Regional banklar üçün, Silicon Valley Bank (SVB) hadisəsindən sonra sektorun gəlir artımına korrelyasiyası aydın şəkildə zəifləyib, əsasən bazarın onların balans hesabatı ilə bağlı narahatlığı səbəbindən. Bu xüsusiyyət onu göstərir ki, Federal Reserve dovish və ya "çox hawkish olmayan" ssenaridə belə bu investisiya strategiyası gəlirli ola bilər. Eyni zamanda, KRE call opsion meyilliyi (call skew) böyük ölçüdə düzləşib, 1 aylıq at-the-money-dan 25 delta-ya call opsion meyilliyi son 5 ilin 10%-dən aşağı səviyyəsindədir və bu opsion strukturlarının qiymətini daha cəlbedici edir.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Nvidia maliyyə hesabatı, Anthropic trilyonlu IPO ardıcıl gəlir! AI ticarəti üçün daha böyük sınaq gələn həftədir.
Huang Renxun-un istefasının təsirləri hələ də keçməyib, gələn həftə süni intellekt sahəsi iki böyük sınaqla qarşılaşacaq: Nvidia-nın "Huang-dan sonrakı dövr"də ilk maliyyə hesabatı — əgər nəticələr gözləntilərdən aşağı olsa, bazarın cəzası daha da ağır olacaq; Anthropic isə trilyon dollarlıq dəyəri ilə möhtəşəm IPO-ya hazırlaşır. Bu iki böyük suala cavab bazar qapısındadır və onlar qlobal kapitalın süni intellektə inamının davam edib-etməyəcəyini birbaşa təyin edəcək.

Goldman Sachs qlobal səhm bazarı proqnozu: Gələn il AI kapital xərcləri zirvəyə çatacaq, qazanc artımı "kəskin yavaşlayacaq", bulud sahəsinin nəhəngləri "müdafiəvi aktivlər" olacaq
Goldman Sachs-in 2027-ci il üçün qlobal səhmlər strategiyası göstərir ki, AI kapital xərcləri ilə bağlı canlanma zirvəyə yaxınlaşır və qlobal mənfəət artım tempi əhəmiyyətli dərəcədə yavaşlayacaq. S&P 500-un mənfəət artım tempi 36%-dən 11%-ə enəcəyi gözlənilir və amortizasiya təzyiqi tədricən ortaya çıxacaq. Lakin bulud nəhənglərinin dəyərləndirilməsi gözlənilən qiymət/qazanc nisbətinə görə artıq 19.7-ə enib, bu isə məcburi istehlak malları sektorundan aşağıdır və "nisbətən müdafiə xarakterli" aktiv kimi qiymətləndirilir. Goldman Sachs S&P 500 üçün hədəf qiymətin 8700 olacağını proqnozlaşdırır və ABŞ və Yaponiyanı yüksək, Avropanı isə aşağı dərəcədə portfelə daxil etməyi tövsiyə edir.
135 milyard dollar Nvidia səhmlərinə sahib olan Huang Renxun onları satıb pul çıxaracaqmı?
Huang Renxun vəzifəsindən ayrıldıqdan sonra onun təxminən 812 milyon səhmə və 135 milyard dollar bazar dəyərinə sahib NVIDIA portfeli səhm qiymətinə "ciddi təzyiq" yaradır. Satış edib-etməməsi həm hüquqi, həm də bazar məhdudiyyətlərinə tabedir: Qanuni satmaq üçün əvvəlcə hələ açıqlanmayan mənfi məlumatların açıqlanmasını gözləməlidir və bu portfel bütün bazarın altı günlük ticarət həcminə bərabərdir, geniş miqyaslı nağdlaşma isə bir neçə ay ərzində həyata keçirilməlidir.

Ənənəvi Yeni il rallisi, bu il ABŞ fond bazarında hələ də olacaqmı?
ABŞ fond bazarı həm texniki, həm də mövqe baxımından bərpa olunduqdan sonra, Goldman Sachs, Morgan Stanley və JPMorgan ilin sonuna doğru yüksəliş siqnalları verməyə başladı. Mövqelərin kəskin şəkildə boşaldılması, dəyərləndirmənin orta səviyyəyə qayıtması və mövsümi dəstək birlikdə sıxılma şəraitini yaradır. Lakin, qlobal sənaye idxal qiymətləri illik təxminən 24% inflyasiya ilə, pandemiya dövrünün zirvəsini aşıb, inflyasiya ilə bağlı ödənişlər gələn ilin ilk rübündə toplanacaq. Goldman Sachs xəbərdarlıq edir ki, ilin sonundakı yüksəliş həyata keçdikdə, gələcəkdə yüksəliş üçün yer tükənə bilər.



