
Alibaba-nın birinci rüb hesabatından nə gözlənilir? Ani pərakəndə satışda zərərin yarıbayarı azalacağı, bulud xidmətləri biznesində isə artımın 40%-i keçəcəyi proqnozlaşdırılır

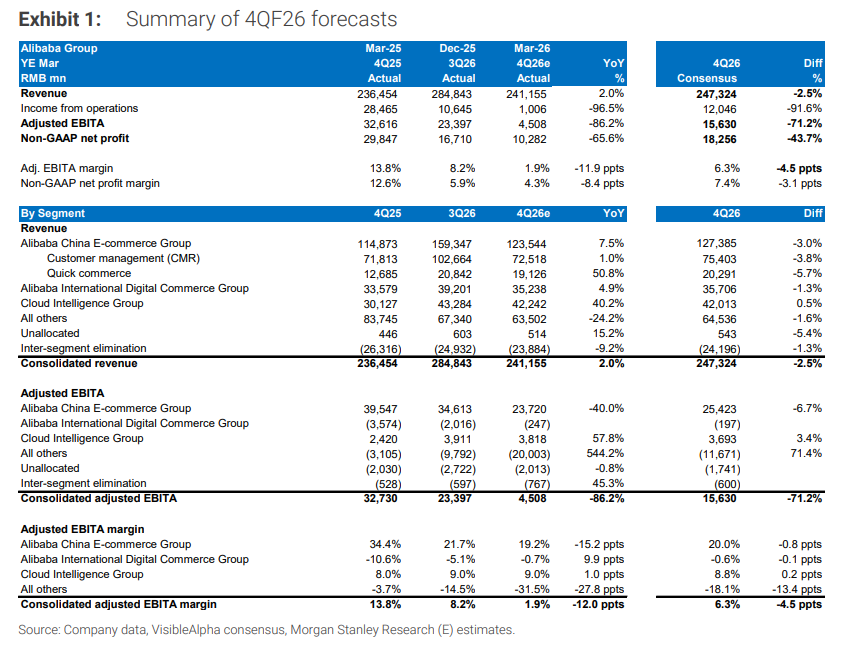
Alibaba 2026 mali ilinin Q4-ü (yəni, 2026-cı ilin Q1-i) üzrə nəticələri may ayında açıqlayacaq, Morgan Stanley, HSBC, Nomura kimi üç böyük investisiya bankı hesabatdan əvvəl ardıcıl proqnozlar verib və əsas qiymətləndirmələri tamamilə üst-üstə düşür: bulud biznesinin artım tempinin 40% və daha yuxarı səviyyəyə sürətlənməsi gözlənilir, ani pərakəndə satışlarda (QC) zərər müəyyən açıq dönüş nöqtəsinə çatır və Qwen böyük modelinə davamlı yatırım bu rübdə ən əsas maliyyə təzyiqini yaradır.
Hər üç institut "al" reytinqini qoruyur və hədəf qiymət intervalı 172-200 ABŞ dolları arasında dəyişir – hazırda təxminən 120 ABŞ dolları olan qiymətə görə potensial artım 40%-dən çoxdur. İnvestorlar üçün mövsümdə əsas sual qısamüddətli mənfəətin cəlbedici olub olmamasında deyil, Alibaba-nın "zərərin azalması + buludun sürətlənməsi" üzrə ikili vədini reallaşdıra bilib-bilməməsindədir.
Bulud biznesi 40%-a sürətlənir, MaaS monetarizasiya orta dövr üçün ən böyük artımdır
Morgan Stanley proqnozlaşdırır ki, Alibaba Cloud-un 4Q gəlir artımı əvvəlki rübdəki 36%-dən 40%-ə və daha yuxarı sürətlənəcək, EBITA marjı isə 9% səviyyəsində sabit qalacaq.
İki əsas amil mövcuddur: yaxın dövrdə bulud xidmətlərinin qiymətinin artmasının qısa müddətli böyüməni dəstəkləməsi, MaaS (Model-as-a-Service) isə orta və uzun müddətli yolu qurur — institusiyalar proqnoz edir ki, MaaS gəlirin payı beş il ərzində hazırkı 10%-dən yuxarı 50%-ə yüksələ bilər, rəhbərlik bulud biznesinin uzunmüddətli EBITA marjı hədəfini 20% olaraq müəyyən edib və hazırkı yüksək birrəqəmli səviyyə ilə müqayisədə əhəmiyyətli artım potensialı var.
Qwen-in Çin müəssisə bazarında token istifadəsi payı 2025-ci ilin birinci yarısındakı 18%-dən ikinci yarıda 32%-ə qalxaraq bütün modellər arasında birinci olub.
HSBC-nin məlumatına görə, Qwen App 2026-cı ilin fevralında aylıq aktiv istifadəçi sayı 223 milyon olub, 30 günlük istifadəçi saxlama göstəricisi 39%-dir və korporativ segmentdə Qwen-in müdafiə səddi getdikcə güclənir.
Ani pərakəndədə zərərin azaldılması üzrə yol xəritəsi aydındır, "müharibənin zirvəsi" geridə qalıb
Morgan Stanley 4Q üzrə ani pərakəndə zərərinin təxminən 18 milyard yuan olacağını, əvvəlki rübdəki 22 milyard yuan təxmininə nisbətən azalacağını proqnozlaşdırır.
Rəhbərlik məqsədini FY27-də illik zərəri FY26 ilə müqayisədə yarıya endirmək kimi açıqlayıb (Morgan Stanley FY26 üzrə QC-nin illik zərərini təxminən 86 milyard yuan olaraq hesab edir, FY27 hədəfi təxminən 43 milyard yuandır), FY28-də yenidən yarıya endirmək və FY29-da zərərlə gəlir arasında balans əldə etməkdir.
Nomura da FY27-də QC zərərinin təxminən 43 milyard yuanadək azalacağını proqnozlaşdırır. Üç institusiyanın ortaq qənaəti odur ki, ani pərakəndənin "ən döyüşlü mərhələsi" artıq keçib – Alibaba bazar payını möhkəmləndirdikdən sonra strategiya fokusunu "pay uğrunda döyüşdən" "effektivliyin artırılmasına" dəyişir və bu dəyişiklik Meituan yemək xidməti üçün əlavə nəfəs payı yaradır.
CMR artımı sürətlənir, mühasibatlıq dəyişiklikləri vizual müxtəliflik yaradır
Investisiya bankları proqnoz edir ki, Alibaba-nın Çin e-ticarət bölməsi üzrə müştəri idarəetmə gəliri (CMR) 4Q-də müqayisə edilə bilən əsasda illik təxminən 7% artacaq, əvvəlki rübdəki 1%-dən əhəmiyyətli şəkildə yüksələcək və bu, yanvar-fevral aylarında istehlak göstəricilərinin yaxşılaşmasının təsdiqidir.
Lakin bu rübdən etibarən Alibaba platformadakı aparıcı satıcılar üçün incentivləri marketinq xərclərindən CMR-in "azalma maddəsi"nə çevirdiyi üçün hesabat əsasında CMR artımı yalnız təxminən 1%-dir; HSBC hesab edir ki, bu dəyişiklik artımda 6 faiz punkt fərqi yaradır.
Ani pərakəndə satış çıxarılarsa, e-ticarət bölməsinin EBITA göstəricisi ildən-ilə bazada əsasən sabit qalacaq, əvvəlki rübdəki təxminən -7% azalmadan nəzərəçarpacaq şəkildə yaxşılaşacaq.
Üç investisiya bankının hədəf qiymət intervalı 172-200 ABŞ dolları, AI-nin monetarizasiyası qiymətləndirilmir
Üç institutun hədəf qiymətləri fərqlidir, lakin alış məntiqi üst-üstə düşür.
Morgan Stanley superpozitiv reytinq və 180 ABŞ dolları hədəf qiymətini qoruyur, DCF modelinə əsasən (WACC 10%, sonsuz artım tempi 3%), FY28 üzrə qeyri-GAAP P/E 23 dəfədir, hazırkı təxminən 16 dəfə olan dəyərlə müqayisədə ciddi üstünlük var, həmçinin FY26 və FY27 üçün düzəliş edilmiş EBITA proqnozlarını müvafiq olaraq 7% və 12% aşağı çəkir, əsas səbəb Qwen-ə gözləniləndən artıq investmentdir.
HSBC hədəf qiymətini 180-dən 172 ABŞ dollarına az bir qədər endirir, səbəb yenə də "digər bizneslərin" zərərində nəzərdə tutulan artımdır. Nomura isə 200 ABŞ dolları hədəf qiymətini qoruyur və FY28 üçün təxminən 20 dəfə P/E-yə uyğundur.
Üç institusun ortaq fikri budur: AI monetarizasiya yolu getdikcə aydınlaşır, ani pərakəndə zərərin azaldılması üçün vaxt cədvəli açıqlanıb, hazırkı qiymətləndirmə bu iki əsas məntiq üçün yetərli deyil.
~~~~~~~~~~~~~~~~~~~~~~~~
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Nvidia maliyyə hesabatı, Anthropic trilyonlu IPO ardıcıl gəlir! AI ticarəti üçün daha böyük sınaq gələn həftədir.
Huang Renxun-un istefasının təsirləri hələ də keçməyib, gələn həftə süni intellekt sahəsi iki böyük sınaqla qarşılaşacaq: Nvidia-nın "Huang-dan sonrakı dövr"də ilk maliyyə hesabatı — əgər nəticələr gözləntilərdən aşağı olsa, bazarın cəzası daha da ağır olacaq; Anthropic isə trilyon dollarlıq dəyəri ilə möhtəşəm IPO-ya hazırlaşır. Bu iki böyük suala cavab bazar qapısındadır və onlar qlobal kapitalın süni intellektə inamının davam edib-etməyəcəyini birbaşa təyin edəcək.

Goldman Sachs qlobal səhm bazarı proqnozu: Gələn il AI kapital xərcləri zirvəyə çatacaq, qazanc artımı "kəskin yavaşlayacaq", bulud sahəsinin nəhəngləri "müdafiəvi aktivlər" olacaq
Goldman Sachs-in 2027-ci il üçün qlobal səhmlər strategiyası göstərir ki, AI kapital xərcləri ilə bağlı canlanma zirvəyə yaxınlaşır və qlobal mənfəət artım tempi əhəmiyyətli dərəcədə yavaşlayacaq. S&P 500-un mənfəət artım tempi 36%-dən 11%-ə enəcəyi gözlənilir və amortizasiya təzyiqi tədricən ortaya çıxacaq. Lakin bulud nəhənglərinin dəyərləndirilməsi gözlənilən qiymət/qazanc nisbətinə görə artıq 19.7-ə enib, bu isə məcburi istehlak malları sektorundan aşağıdır və "nisbətən müdafiə xarakterli" aktiv kimi qiymətləndirilir. Goldman Sachs S&P 500 üçün hədəf qiymətin 8700 olacağını proqnozlaşdırır və ABŞ və Yaponiyanı yüksək, Avropanı isə aşağı dərəcədə portfelə daxil etməyi tövsiyə edir.
135 milyard dollar Nvidia səhmlərinə sahib olan Huang Renxun onları satıb pul çıxaracaqmı?
Huang Renxun vəzifəsindən ayrıldıqdan sonra onun təxminən 812 milyon səhmə və 135 milyard dollar bazar dəyərinə sahib NVIDIA portfeli səhm qiymətinə "ciddi təzyiq" yaradır. Satış edib-etməməsi həm hüquqi, həm də bazar məhdudiyyətlərinə tabedir: Qanuni satmaq üçün əvvəlcə hələ açıqlanmayan mənfi məlumatların açıqlanmasını gözləməlidir və bu portfel bütün bazarın altı günlük ticarət həcminə bərabərdir, geniş miqyaslı nağdlaşma isə bir neçə ay ərzində həyata keçirilməlidir.

Ənənəvi Yeni il rallisi, bu il ABŞ fond bazarında hələ də olacaqmı?
ABŞ fond bazarı həm texniki, həm də mövqe baxımından bərpa olunduqdan sonra, Goldman Sachs, Morgan Stanley və JPMorgan ilin sonuna doğru yüksəliş siqnalları verməyə başladı. Mövqelərin kəskin şəkildə boşaldılması, dəyərləndirmənin orta səviyyəyə qayıtması və mövsümi dəstək birlikdə sıxılma şəraitini yaradır. Lakin, qlobal sənaye idxal qiymətləri illik təxminən 24% inflyasiya ilə, pandemiya dövrünün zirvəsini aşıb, inflyasiya ilə bağlı ödənişlər gələn ilin ilk rübündə toplanacaq. Goldman Sachs xəbərdarlıq edir ki, ilin sonundakı yüksəliş həyata keçdikdə, gələcəkdə yüksəliş üçün yer tükənə bilər.



