
Goldman Sachs Araşdırması: Süni İntellekt Dövründə Aktivlərin Yenidən Qiymətləndirilməsi: Kapital Yüngüldən HALO Ağır Aktivlərə

Salam, mən Sağ Cibəm.
2026-cı il fevralın 24-də Goldman Sachs strategiya hesabatı dərc etdi:
«The HALO Effect: Heavy Assets, Low Obsolescence in the AI Era»
Hesabat bir çərçivə təqdim edir:
HALO = Heavy Assets + Low Obsolescence
Ağır aktivlər + Aşağı texnoloji köhnəlmə riski
AI dövründə bazarın liderliyi "yüngül aktivlərdən" yenidən "ağır aktivlərə" qayıda bilərmi?
Goldman Sachs-ın verdiyi cavab yeni bir çərçivədir – HALO.
I. “Kapital yüngül”dən “kapital ağır”a: Bazar nəyi yenidən qiymətləndirir?
Son on illərdə qlobal kapital bazarının əsas məntiqi çox aydın idi.
Sıfır faiz, həddindən artıq likvidlik, çox aşağı diskont dərəcəsi.
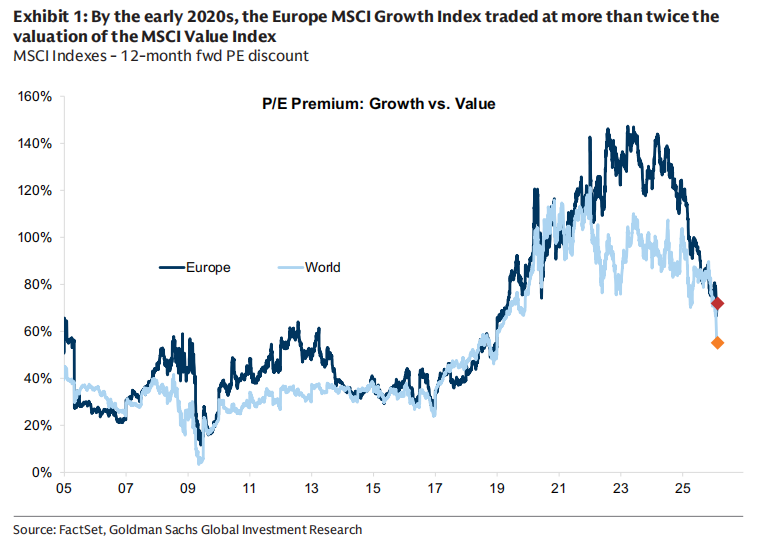
Bazarın ən çox sevdiyi, “uzunmüddətli aktivlər” idi — yüksək artım, yüksək mənfəət marjası, böyük miqyaslanma imkanı olan və ağır aktiv investisiyalarına demək olar ki, ehtiyacı olmayan şirkətlər.
Proqram təminatı, platformalar, internet, SaaS, rəqəmsal iqtisadiyyat.
Bu, “kapital yüngül” bir dövr idi.
Goldman Sachs hesabatında qeyd edir ki, 2020-ci il ərəfəsində MSCI Growth-un Value ilə müqayisədə qiymətləndirmə üstünlüyü bir dəfədən çox olmuşdu, Avropa artım səhmləri isə bir vaxtlar təxminən 150% üstün qiymətləndirilirdi.
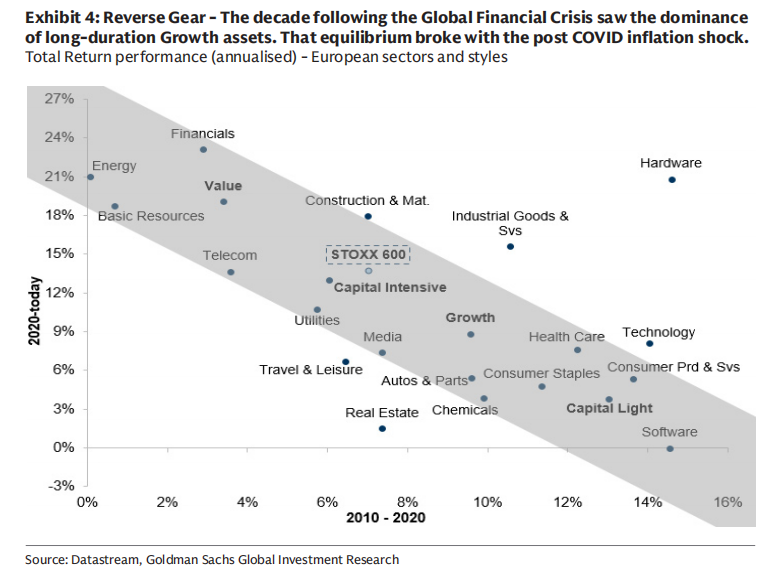
Lakin bu struktur pandemiyadan sonrakı inflyasiya şokunda pozuldu.
Təchizat zəncirinin yenidən qurulması, Rusiya-Ukrayna münaqişəsi, enerji təhlükəsizliyi, geosiyasi parçalanma, fiskal genişlənmə, real faiz dərəcələrinin artması.
Kapital bir şeyi yenidən düşünməyə başladı:
Nə “qıt”dır?
Enerji sistemi qıt resursdur.
Elektrik şəbəkəsi qıt resursdur.
Nəqliyyat infrastruktur qıt resursdur.
Ağır sənaye istehsal gücü qıt resursdur.
Bunlar bahalı, tikinti müddəti uzundur, tənzimləmə mürəkkəbdir və tez surətdə təkrarlana bilməz.
Real faiz dərəcəsi yüksəldikdə, diskont dərəcəsi artdıqda, “gələcək mənfəət”in cazibəsi azalır, lakin “real istehsal gücü” yenidən üstünlük qazanır.
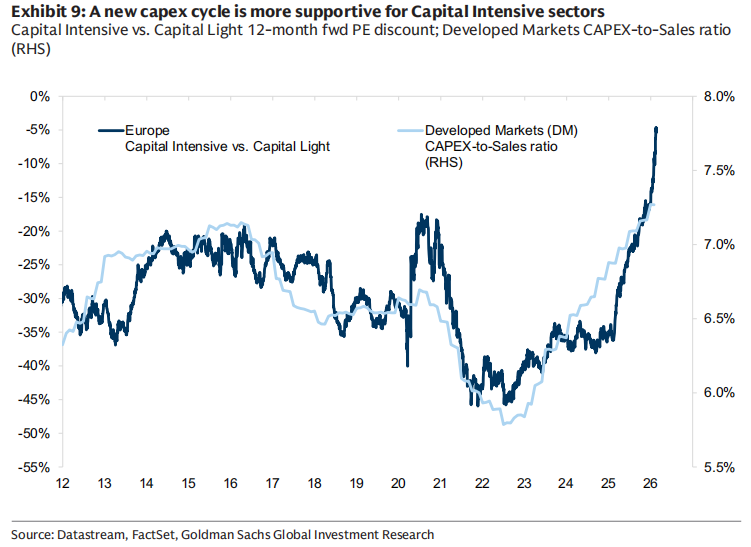
Hesabat göstərir ki, 2025-ci ildən bəri yüksək kapital intensivliyi olan şirkətlər açıq şəkildə aşağı kapital intensivliyi olan şirkətləri geridə qoyub, iki aktiv növünün qiymətləndirmə fərqi isə nəzərəçarpacaq dərəcədə azalıb.
Bu, sadəcə artım səhmlərinin ucuzlaşması deyil, ağır aktivlərin yenidən qiymətləndirilməsidir.
II. AI: “Kapital yüngül” üzərinə ikili təzyiq
AI texnologiyanın ardıcıl təkmilləşməsi kimi görünsə də, Goldman Sachs hesab edir ki, o, kapital yüngül modelə “ikili təzyiq” yaradır.
Birinci, biznes modeli səviyyəsindədir.
AI proqram təminatı və informasiya emalı sənayesinin müdafiə divarını daraldır.
İnformasiya emalının maya dəyəri kəskin azaldıqda, bir çox “fərqləndirici qabiliyyətlər” sürətlə kommersiyalaşır, proqram təminatı, IT xidmətləri, nəşriyyat, oyunlar, hətta bəzi aktivlərin idarə edilməsi biznesinin uzunmüddətli mənfəət marjası və son dəyəri bazar tərəfindən yenidən qiymətləndirilir.
Son zamanlar proqram təminatı sektorunun qiymətləndirmə düzəlişi mənfəətin çökməsi deyil, “son dəyər fərziyyəsinin” yenilənməsidir.
İkinci, kapital xərcləri səviyyəsindədir.
Daha maraqlısı odur ki,——
AI eyni zamanda ən tipik “kapital yüngül” şirkətləri tarixdə ən böyük kapital xərcləri maşınlarına çevirir.
Goldman Sachs qeyd edir ki, 2022-ci ildə ChatGPT istifadəyə verildikdən sonra ABŞ-ın beş əsas bulud nəhəngi 2023-2026-cı illərdə təxminən 1,5 trilyon ABŞ dollarıkapital xərcləri yatırmağı planlaşdırır, bu da əvvəlki bütün tarixdə toplanan təxminən 600 milyard dollarlıq ümumi sərmayədən xeyli çoxdur.
Yalnız 2026-cı ildə bu şirkətlərin kapital xərcləri 65 milyard ABŞ dollarını aşa bilər.
Bu nə deməkdir?
Bu o deməkdir ki,——
AI dövrünün texnologiya nəhəngləri özü-özlüyündə ağır aktivli sənaye müəssisələrinə çevrilir.
Hesablama gücü, elektrik enerjisi, məlumat mərkəzləri, soyutma sistemləri, elektrik ötürücü şəbəkələr……
Bunlar hamısı real aktivlərdir.
III. HALO nədir?
Goldman Sachs bir çərçivə təqdim edir:
HALO —— Heavy Assets, Low Obsolescence
İki əsas xüsusiyyət:
Heavy Assets:
Biznes modeli böyük miqdarda fiziki aktivlər üzərində qurulub, təkrarlanma xərci yüksəkdir, tikinti müddəti uzundur, tənzimləmə və ya mühəndislik mürəkkəbliyi ilə məhdudlaşır.Low Obsolescence:
Aktivlər texnoloji yenilənmələr zamanı tez köhnəlmir, uzunmüddətli iqtisadi əhəmiyyətə malikdir.
Tipik sahələr bunlardır:
Elektrik şəbəkəsi
Kəmərlər
Kommunal xidmətlər
Nəqliyyat infrastrukturu
Kritik sənaye avadanlıqları
Uzun dövrlü istehsal qabiliyyəti
Bu aktivlər “konsept yeniləməsinə” deyil, “fiziki mövcudluğa” güvənir.
Goldman Sachs kapital intensivliyi üzrə qiymətləndirmə modeli tərtib edib, burada altı göstərici, o cümlədən əsas vəsaitlərin payı, kapital xərcləri intensivliyi, kapital-əmək nisbəti və s. nəzərə alınır və bu, kapital intensiv və kapital yüngül şirkətləri fərqləndirmək üçün istifadə olunur.
Bu çərçivədə kommunal xidmətlər, enerji, resurslar, rabitə açıq şəkildə kapital intensivdir;
proqram təminatı, internet, media, rəqəmsal platformalar isə kapital yüngül sektoruna daxildir.
IV. Hərəkətverici amillər: Niyə məhz indi?
Hesabat bir neçə makro dəyişən təqdim edir:
1. Faiz dərəcəsi strukturu
Kapital intensiv səhmlər adətən yüksək faizli mühitdə daha yaxşı performans göstərir, çünki diskont dərəcəsinin artması uzunmüddətli aktivlərin qiymətləndirilməsini azaldır, lakin fiziki aktivlər nominal artım və fiskal genişlənmədən faydalanır.
2. Sənaye dövrü
Sənaye PMI xidmət sektorunun PMI-dən güclü olduqda, kapital intensiv sahələr adətən daha yaxşı performans göstərir.
3. Dəyər tərzi qayıdışı
Kapital intensiv və dəyər tərzi yüksək dərəcədə əlaqəlidir. Son zamanlar Avropada Value istiqamətinə kapital axını artıb, Growth isə axın azalıb.
Lakin uzunmüddətli baxdıqda, investorlar Value istiqamətində hələ də az yerləşiblər.
4. Mənfəət dinamikası
Goldman Sachs gələcək bir neçə ildə kapital intensiv şirkətlərin EPS-nin təxminən 14% mürəkkəb artım göstərəcəyini, kapital yüngül şirkətlərin isə təxminən 10% artım göstərəcəyini proqnozlaşdırır.
Eyni zamanda, kapital intensiv müəssisələrin ROE-si yaxşılaşacaq, kapital yüngül müəssisələrin ROE-si isə sabit qalacaq.
Bu, struktur mənfəət gözləntilərinin dəyişməsidir.
Mənim başa düşdüyüm:
Bu hesabat daha fundamental bir məsələni müzakirə edir:
AI dövründə, əslində nə “qıt aktiv”dir?
Son on ildə qıtlıq alqoritm, kod, platforma idi.
İndi isə qıtlıq elektrikdir, mis mədənidir, elektrik ötürücü şəbəkədir, mühəndislik bacarığıdır, sənaye sistemidir.
AI “yüngül aktivlər dövrünün son mərhələsi” deyil.
Əksinə, real dünyanın fiziki infrastrukturunu daha vacib edir.
Bu, sadəcə üslub rotasiyası deyil.
Daha çox diskont dərəcəsi, inflyasiya strukturu, geosiyasi quruluş və texnoloji inqilabın birgə təsiri ilə aktivlərin yenidən qiymətləndirilməsidir.
Təbii ki, bu strukturun davamlı olub-olmaması faiz dərəcələrinin trayektoriyası, AI mənfəətinin reallaşma sürəti və qlobal iqtisadi dövrdən asılı olacaq.
Amma bir şey dəqiqdir:
Texnologiya şirkətləri 1,5 trilyon dolları hesablama gücünə sərf etməyə başlayanda,
enerji və elektrik şəbəkəsi AI üçün şərt olanda,
bazarın “fiziki aktivlərə” qiymətvermə məntiqi artıq dəyişib.
Bəlkə də HALO-nun əsl mənası budur.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Nvidia maliyyə hesabatı, Anthropic trilyonlu IPO ardıcıl gəlir! AI ticarəti üçün daha böyük sınaq gələn həftədir.
Huang Renxun-un istefasının təsirləri hələ də keçməyib, gələn həftə süni intellekt sahəsi iki böyük sınaqla qarşılaşacaq: Nvidia-nın "Huang-dan sonrakı dövr"də ilk maliyyə hesabatı — əgər nəticələr gözləntilərdən aşağı olsa, bazarın cəzası daha da ağır olacaq; Anthropic isə trilyon dollarlıq dəyəri ilə möhtəşəm IPO-ya hazırlaşır. Bu iki böyük suala cavab bazar qapısındadır və onlar qlobal kapitalın süni intellektə inamının davam edib-etməyəcəyini birbaşa təyin edəcək.

Goldman Sachs qlobal səhm bazarı proqnozu: Gələn il AI kapital xərcləri zirvəyə çatacaq, qazanc artımı "kəskin yavaşlayacaq", bulud sahəsinin nəhəngləri "müdafiəvi aktivlər" olacaq
Goldman Sachs-in 2027-ci il üçün qlobal səhmlər strategiyası göstərir ki, AI kapital xərcləri ilə bağlı canlanma zirvəyə yaxınlaşır və qlobal mənfəət artım tempi əhəmiyyətli dərəcədə yavaşlayacaq. S&P 500-un mənfəət artım tempi 36%-dən 11%-ə enəcəyi gözlənilir və amortizasiya təzyiqi tədricən ortaya çıxacaq. Lakin bulud nəhənglərinin dəyərləndirilməsi gözlənilən qiymət/qazanc nisbətinə görə artıq 19.7-ə enib, bu isə məcburi istehlak malları sektorundan aşağıdır və "nisbətən müdafiə xarakterli" aktiv kimi qiymətləndirilir. Goldman Sachs S&P 500 üçün hədəf qiymətin 8700 olacağını proqnozlaşdırır və ABŞ və Yaponiyanı yüksək, Avropanı isə aşağı dərəcədə portfelə daxil etməyi tövsiyə edir.
135 milyard dollar Nvidia səhmlərinə sahib olan Huang Renxun onları satıb pul çıxaracaqmı?
Huang Renxun vəzifəsindən ayrıldıqdan sonra onun təxminən 812 milyon səhmə və 135 milyard dollar bazar dəyərinə sahib NVIDIA portfeli səhm qiymətinə "ciddi təzyiq" yaradır. Satış edib-etməməsi həm hüquqi, həm də bazar məhdudiyyətlərinə tabedir: Qanuni satmaq üçün əvvəlcə hələ açıqlanmayan mənfi məlumatların açıqlanmasını gözləməlidir və bu portfel bütün bazarın altı günlük ticarət həcminə bərabərdir, geniş miqyaslı nağdlaşma isə bir neçə ay ərzində həyata keçirilməlidir.

Ənənəvi Yeni il rallisi, bu il ABŞ fond bazarında hələ də olacaqmı?
ABŞ fond bazarı həm texniki, həm də mövqe baxımından bərpa olunduqdan sonra, Goldman Sachs, Morgan Stanley və JPMorgan ilin sonuna doğru yüksəliş siqnalları verməyə başladı. Mövqelərin kəskin şəkildə boşaldılması, dəyərləndirmənin orta səviyyəyə qayıtması və mövsümi dəstək birlikdə sıxılma şəraitini yaradır. Lakin, qlobal sənaye idxal qiymətləri illik təxminən 24% inflyasiya ilə, pandemiya dövrünün zirvəsini aşıb, inflyasiya ilə bağlı ödənişlər gələn ilin ilk rübündə toplanacaq. Goldman Sachs xəbərdarlıq edir ki, ilin sonundakı yüksəliş həyata keçdikdə, gələcəkdə yüksəliş üçün yer tükənə bilər.



