
Xalis dəyərin süni yüksəkliyi, geri almanın məhdudlaşdırılması! Hazırkı "PE özəl kredit böhranı" yeni bir "ipoteka böhranı"dırmı?

Özəl kredit bazarında bir panika yayılmaqdadır. Fourier Asset Management-in baş investisiya direktoru Orlando Gemes ciddi xəbərdarlıq edib: “Bu gün özəl kredit sahəsində gördüyümüz təhlükə siqnalları 2007-ci ildəki vəziyyətlə heyrətamiz dərəcədə oxşardır.”
O, xüsusilə kreditorların qorunma şərtlərinin pisləşməsini və mürəkkəb likvidlik şərtlərinin “investorların düşündüyü aktivlərlə gerçəkdə çıxış edə biləcəkləri aktivlər arasında uyğunluğun olmamasını gizlətməsini” qeyd edib.
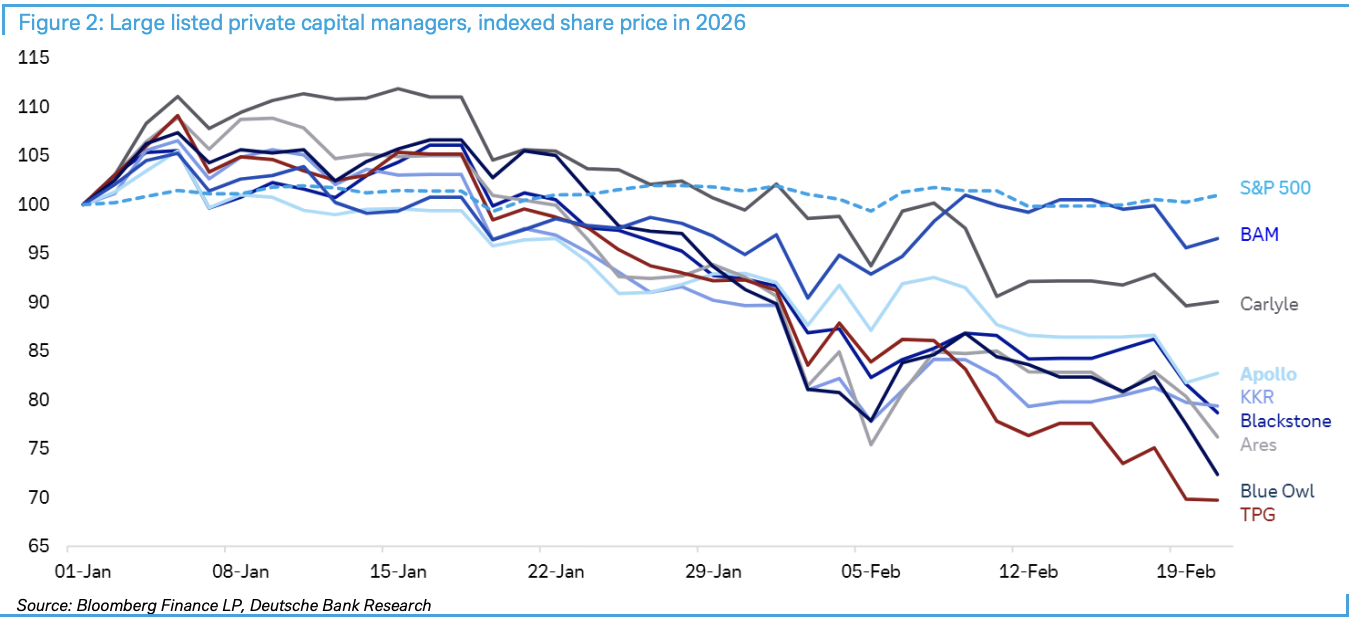
Chasing Wind Trading Desk-in məlumatına görə, 23 fevralda Deutsche Bank “Private credit: Smoke, yes, but how much fire?” adlı hesabat yayımlayıb. Hesabatda qeyd olunur ki, S&P BDC indeksinə daxil olan fondların qiymətlərinin xalis aktiv dəyərinə nisbəti COVID-19 pandemiyasının təsirindən bəri ən böyük endirimə düşüb və Blue Owl-un geri alma məhdudiyyəti, Breitling-in dəyərinin yarıya enməsi kimi hadisələr vəziyyəti daha da gərginləşdirib.
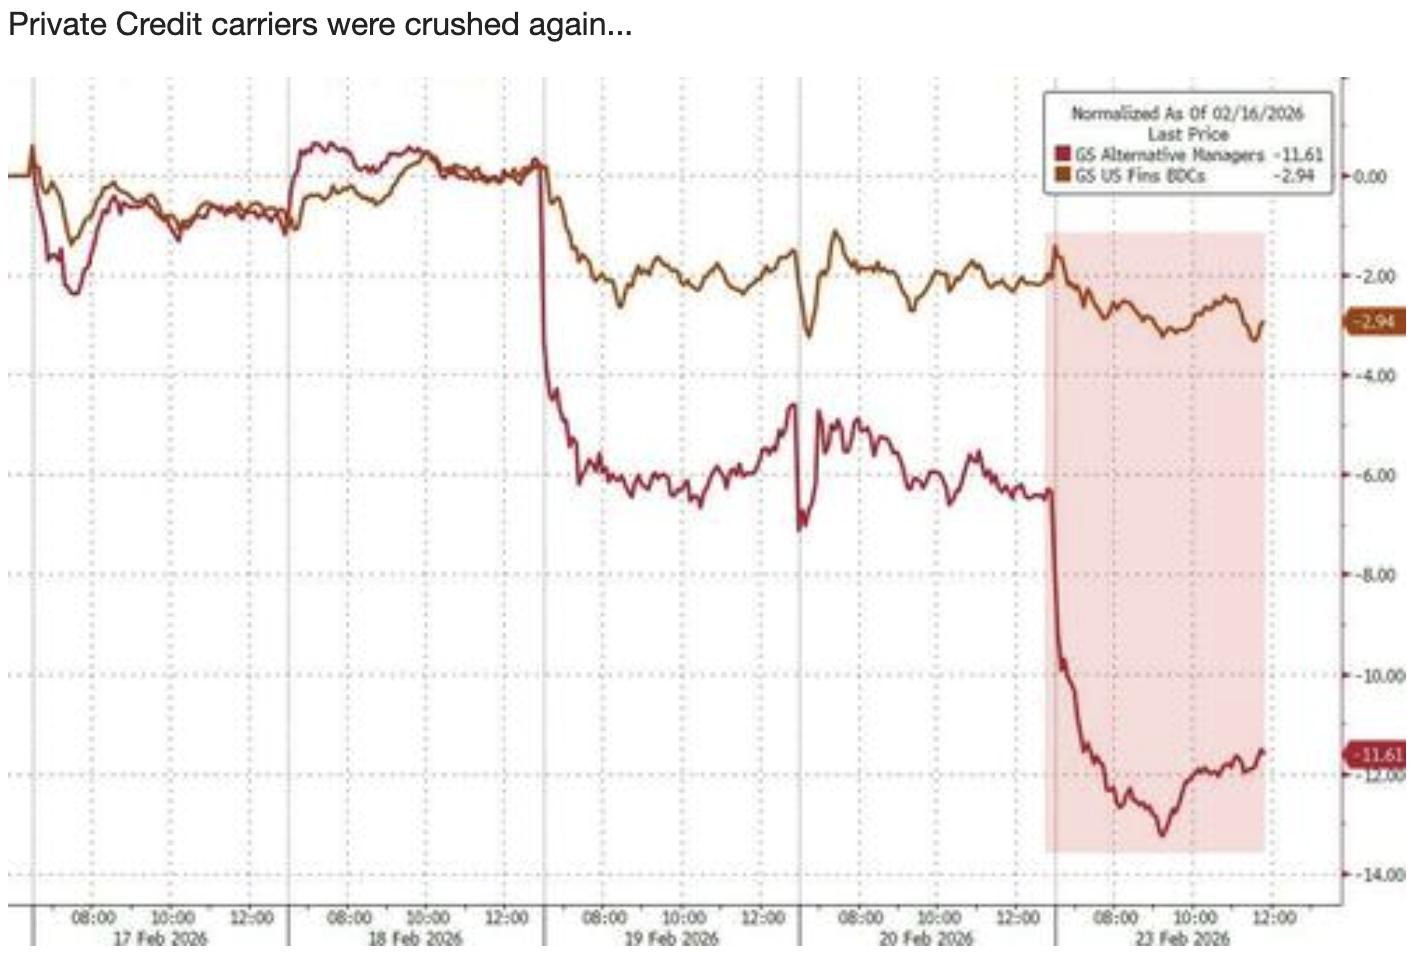 Son vaxtlar əlaqəli səhmlərin qiymətləri düşsə də, Deutsche Bank hesab edir ki, hazırda genişmiqyaslı bazar yoluxmasının şərtləri mövcud deyil.Hazırda investorlar diqqətlə kredit spredləri, şirkət mənfəətləri, dövlət istiqrazları təzyiqi və tənzimləmə dəyişiklikləri kimi dörd əsas göstəricini izləməlidirlər və həmçinin anlamalıdırlar ki, 3 trilyon dollardan artıq “quru toz” (investisiya olunmamış vəsait) ehtiyatı əsas bufer rolunu oynaya bilər.
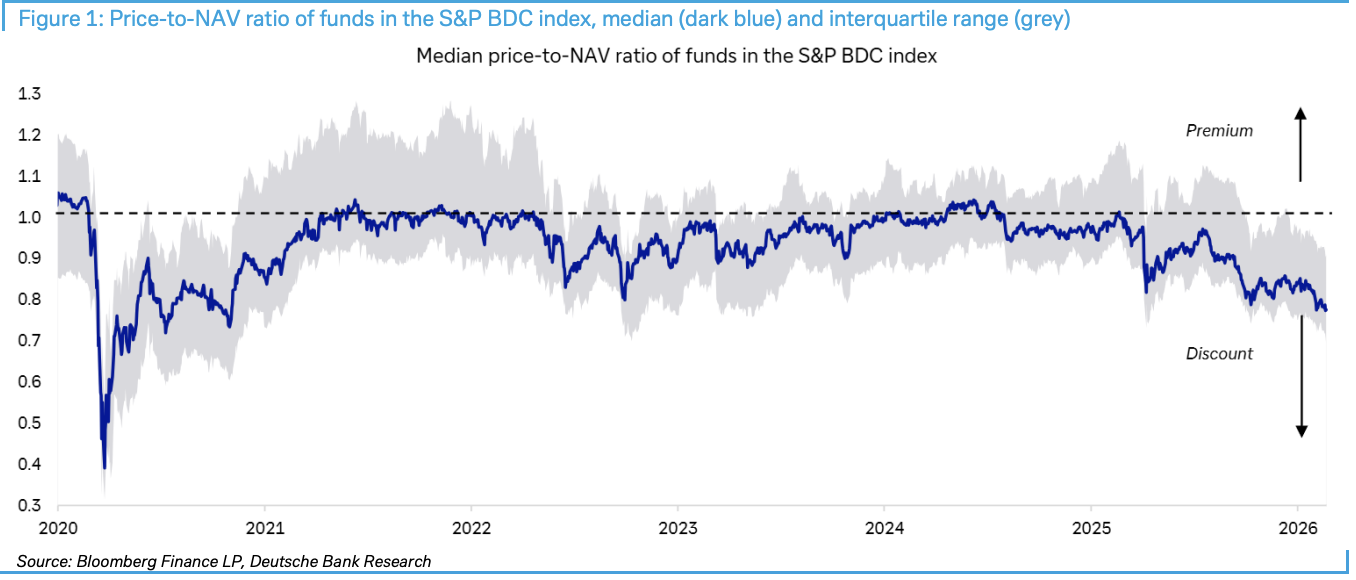
BDC endirimi rekord vurur: Bazar panikasının termometri
Biznes inkişafı şirkətləri (BDC) özəl kredit böhranının göstəricisinə çevrilir. Deutsche Bank-ın məlumatına görə, bu özəl kredit və proqram təminatı sektorunda yüksək paya malik qeydiyyatda olan qurumlar səhmlərinin xalis aktiv dəyərinə nisbətdə endirimi COVID-19 pandemiyasından bəri ən yüksək səviyyəyə çatıb.
Panika ötən həftə daha da dərinləşdi. Blue Owl özünün bir fonduna geri alma məhdudiyyəti tətbiq edib və aktivlər satıb, baxmayaraq ki, bu addım inamı artırmaq üçün atılıb, bəzi investorlar fürsətdən istifadə edərək özəl kapitalla bağlı aktivləri satıblar. Daha sonra, Financial Times yazdı ki, Breitling-in özəl kapital sahibi investisiya dəyərini yarıya endirib və bu da bazar panikasını daha da artırıb.
Bank olmayan maliyyə qurumları: Dəyərləndirilməyən sistemli risk
Əsl narahatlıq doğuran məqam bank olmayan maliyyə vasitəçilərinin (NBFI) maliyyə sistemində artan payıdır. New York Federal Reserve-in son araşdırması NBFI-nin artmasının banklar üçün risklərini vurğulayır. Əsas statistik məlumatlar göstərir ki, NBFI hazırda qlobal maliyyə aktivlərinin 50%-dən çoxunu, ABŞ-da isə 60%-ni təşkil edir.
Risk ötürülmə mexanizmi diqqətəlayiqdir: Banklar maliyyə böhranından sonra real sektora birbaşa təsirini azaltsa da, onlar NBFI qarşısında öhdəlikləri vasitəsilə dolayı yolla riskə məruz qalır. Konkret olaraq, banklar NBFI-lərə senior kreditlər verir, NBFI isə daha sonra borcalanlara junior kreditlər təqdim edir. Bu cür çoxqatlı strukturlarda problem yaranarsa, zəncirvari reaksiya baş verə bilər.
Federal Reserve sədr müavini Bowman qeyd edib ki, maliyyə böhranından əvvəl banklar ipoteka kreditlərinin 60%-ni təmin edirdi, lakin sonradan bu nisbət demək olar yarıya enib və borcalanlar bank olmayan kredit təşkilatlarına üz tutub.
3 trilyon dollar “quru toz”: Xilaskar, yoxsa damlaya bənzər?
Deutsche Bank hesab edir ki, hazırda özəl kapital bazarında 3 trilyon dollardan artıq “quru toz” mövcuddur, bu vəsait son maliyyə problemləri ilə mübarizə üçün kifayət edə bilər, çünki böyük məbləğli özəl kapital kreditlərinin əksəriyyəti iri təşkilatlar tərəfindən verilir. Bu qurumlar yüksək diversifikasiyalı və təsirli olduqlarına görə, investorların kapital çağırışlarından imtina etməsi ehtimalı azdır.
Lakin orta bazarda vəziyyət tam fərqlidir. Bir çox orta bazar qurumları son vaxtlar kəskin ucuzlaşan proqram təminatı investisiyalarından asılıdır və kifayət qədər diversifikasiya olunmayıb, bu da onları ən zəif halqaya çevirir.
Dörd əsas göstərici: Böhranın kritik həddi
Deutsche Bank açıq şəkildə bildirir ki, mənfi ssenarinin gerçəkləşməsi və banklara yoluxma üçün iqtisadi və bazar şəraitinin pisləşməsi lazımdır. Konkret olaraq, aşağıdakı hallardan birinin və ya bir neçəsinin birgə baş verməsi tələb olunur:
-
Kredit spredlərinin və/və ya faiz dərəcələrinin kəskin artması
-
Şirkət mənfəətlərində əhəmiyyətli daralma
-
Dövlət istiqrazları bazarında, xüsusilə borc hərraclarında narahatlıq doğuran təzyiqlər
-
Özəl bazar risklərinə görə bank tənzimləməsində və ya kapital tələblərində dəyişikliklər
Əsas nəticə budur ki: hazırda bu dörd göstəricinin heç biri özəl kapital bazarı üçün təhlükəli səviyyəyə çatmayıb və onların daha geniş bazar yoluxması və dağıdıcı potensialı hələ də zəifdir.
Mövcud qiymətləndirmə: Tüstü var, amma alov böyük deyil
Deutsche Bank indiki vəziyyəti “çoxlu tüstü, amma alov hələ görünmür” kimi qiymətləndirir və vurğulayır ki, likvidlik dəyişkənliyini birbaşa kredit çökməsi ilə qarışdırmaq olmaz. Bundan əlavə, investorlar tez-tez fərdi investisiyalardakı xüsusi problemləri daha geniş bazar meyli kimi qiymətləndirirlər ki, bu da “korrelyasiya, lakin səbəb-nəticə deyil” tipik səhvidir.
AI-nin proqram şirkətlərinin uzunmüddətli pozucu təsiri qorxusu ilə satışlar başlasa da, əksər proqram şirkətləri hələ də öz müştəri və mənfəətini qoruyacaq, bu səbəbdən qısa müddətdə kreditorlara ödəniş etmək üçün nağd axına sahib olacaqlar.
Daha vacibi isə, səhmlər və kredit bazarlarının güclü performansı, sağlam şirkət mənfəətləri, ABŞ əmək bazarının davamlılığı və ümumilikdə möhkəm iqtisadiyyat fonunda inamın kəskin azalması üçün əsaslar hələ yoxdur.
Investorlar üçün qısa müddətdə Deutsche Bank-ın göstərdiyi dörd əsas göstəricini və bazarda BDC kimi alətlərin “xalis dəyər endirimi”nin yayılıb-yayılmamasını diqqətlə izləmək vacibdir. Endirim emosiyadan çıxıb maliyyələşmə zəncirinin sərt məhdudiyyətinə çevriləndə, riskin lokal sahədən geniş yayılmasına başlanğıc nöqtəsi olacaq.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Nvidia maliyyə hesabatı, Anthropic trilyonlu IPO ardıcıl gəlir! AI ticarəti üçün daha böyük sınaq gələn həftədir.
Huang Renxun-un istefasının təsirləri hələ də keçməyib, gələn həftə süni intellekt sahəsi iki böyük sınaqla qarşılaşacaq: Nvidia-nın "Huang-dan sonrakı dövr"də ilk maliyyə hesabatı — əgər nəticələr gözləntilərdən aşağı olsa, bazarın cəzası daha da ağır olacaq; Anthropic isə trilyon dollarlıq dəyəri ilə möhtəşəm IPO-ya hazırlaşır. Bu iki böyük suala cavab bazar qapısındadır və onlar qlobal kapitalın süni intellektə inamının davam edib-etməyəcəyini birbaşa təyin edəcək.

Goldman Sachs qlobal səhm bazarı proqnozu: Gələn il AI kapital xərcləri zirvəyə çatacaq, qazanc artımı "kəskin yavaşlayacaq", bulud sahəsinin nəhəngləri "müdafiəvi aktivlər" olacaq
Goldman Sachs-in 2027-ci il üçün qlobal səhmlər strategiyası göstərir ki, AI kapital xərcləri ilə bağlı canlanma zirvəyə yaxınlaşır və qlobal mənfəət artım tempi əhəmiyyətli dərəcədə yavaşlayacaq. S&P 500-un mənfəət artım tempi 36%-dən 11%-ə enəcəyi gözlənilir və amortizasiya təzyiqi tədricən ortaya çıxacaq. Lakin bulud nəhənglərinin dəyərləndirilməsi gözlənilən qiymət/qazanc nisbətinə görə artıq 19.7-ə enib, bu isə məcburi istehlak malları sektorundan aşağıdır və "nisbətən müdafiə xarakterli" aktiv kimi qiymətləndirilir. Goldman Sachs S&P 500 üçün hədəf qiymətin 8700 olacağını proqnozlaşdırır və ABŞ və Yaponiyanı yüksək, Avropanı isə aşağı dərəcədə portfelə daxil etməyi tövsiyə edir.
135 milyard dollar Nvidia səhmlərinə sahib olan Huang Renxun onları satıb pul çıxaracaqmı?
Huang Renxun vəzifəsindən ayrıldıqdan sonra onun təxminən 812 milyon səhmə və 135 milyard dollar bazar dəyərinə sahib NVIDIA portfeli səhm qiymətinə "ciddi təzyiq" yaradır. Satış edib-etməməsi həm hüquqi, həm də bazar məhdudiyyətlərinə tabedir: Qanuni satmaq üçün əvvəlcə hələ açıqlanmayan mənfi məlumatların açıqlanmasını gözləməlidir və bu portfel bütün bazarın altı günlük ticarət həcminə bərabərdir, geniş miqyaslı nağdlaşma isə bir neçə ay ərzində həyata keçirilməlidir.

Ənənəvi Yeni il rallisi, bu il ABŞ fond bazarında hələ də olacaqmı?
ABŞ fond bazarı həm texniki, həm də mövqe baxımından bərpa olunduqdan sonra, Goldman Sachs, Morgan Stanley və JPMorgan ilin sonuna doğru yüksəliş siqnalları verməyə başladı. Mövqelərin kəskin şəkildə boşaldılması, dəyərləndirmənin orta səviyyəyə qayıtması və mövsümi dəstək birlikdə sıxılma şəraitini yaradır. Lakin, qlobal sənaye idxal qiymətləri illik təxminən 24% inflyasiya ilə, pandemiya dövrünün zirvəsini aşıb, inflyasiya ilə bağlı ödənişlər gələn ilin ilk rübündə toplanacaq. Goldman Sachs xəbərdarlıq edir ki, ilin sonundakı yüksəliş həyata keçdikdə, gələcəkdə yüksəliş üçün yer tükənə bilər.



