
Amplitude-nin (NASDAQ:AMPL) 2025-ci ilin dördüncü rübündə satışları proqnozları üstələdi, Gələn il üçün proqnoz nikbindir

Rəqəmsal analitika platforması Amplitude (NASDAQ:AMPL)
İndi Amplitude almağın vaxtıdır?
Amplitude (AMPL) 2025 Q4 Rübü üzrə Əsas Məlumatlar:
- Gəlir: 91,43 milyon dollar, analitiklərin 90,35 milyon dollar proqnozu ilə müqayisədə (illik 17% artım, proqnozdan 1,2% yüksək)
- Düzəldilmiş EPS: 0,04 dollar, analitiklərin 0,05 dollar proqnozu ilə müqayisədə (üst-üstə düşür)
- Düzəldilmiş Əməliyyat Gəliri: 4,18 milyon dollar, analitiklərin 4,59 milyon dollar proqnozu ilə müqayisədə (4,6% marja, təxminən uyğun)
- 2026 Q1 üçün Gəlir Proqnozu ortada 92,7 milyon dollar, analitiklərin gözləntilərinə təxminən uyğundur
- 2026 maliyyə ili üçün düzəldilmiş EPS proqnozu ortada 0,11 dollar, analitik proqnozlarından 9,8% aşağı
- Əməliyyat Marjası: -20,8%, keçən ilin eyni rübündə -45,4% idi
- Pulsuz Pul Axını Marjası: 12,2%, əvvəlki rübdə 3,8% idi
- Müştərilər: 4,700, əvvəlki rübdə 4,500 idi
- Xalis Gəlir Qorunma Dərəcəsi: 104%, əvvəlki rübdə 102% idi
- İllik Təkrarlanan Gəlir: 366 milyon dollar (illik 17,3% artım, proqnozdan üstün)
- Bazar Kapitalizasiyası: 847,6 milyon dollar
Şirkətə Baxış
Şirkətlər rəqəmsal məhsullarında istifadəçi davranışını anlamaqda çətinlik çəkdiklərini dərk etdikdən sonra yaranan Amplitude (NASDAQ:AMPL) rəqəmsal analitika platforması təqdim edir və bu platforma bizneslərə istifadəçilərin rəqəmsal məhsullardan necə istifadə etdiklərini anlamağa, istifadəçi təcrübəsini yaxşılaşdırmağa və gəlir artımını təmin etməyə kömək edir.
Gəlir Artımı
Bir şirkətin uzunmüddətli satış performansı onun ümumi keyfiyyətinin göstəricisi ola bilər. İstənilən biznes bir-iki rübdə yaxşı nəticə göstərə bilər, lakin ən yaxşılar uzun müddət ərzində davamlı artım əldə edir. Xoşbəxtlikdən, Amplitude-un son beş ildə illik 27,3% gəlir artımı təsir edicidir. Onun artım tempi orta proqram şirkətindən yüksəkdir və müştərilərlə təkliflərinin rezonans doğurduğunu göstərir.
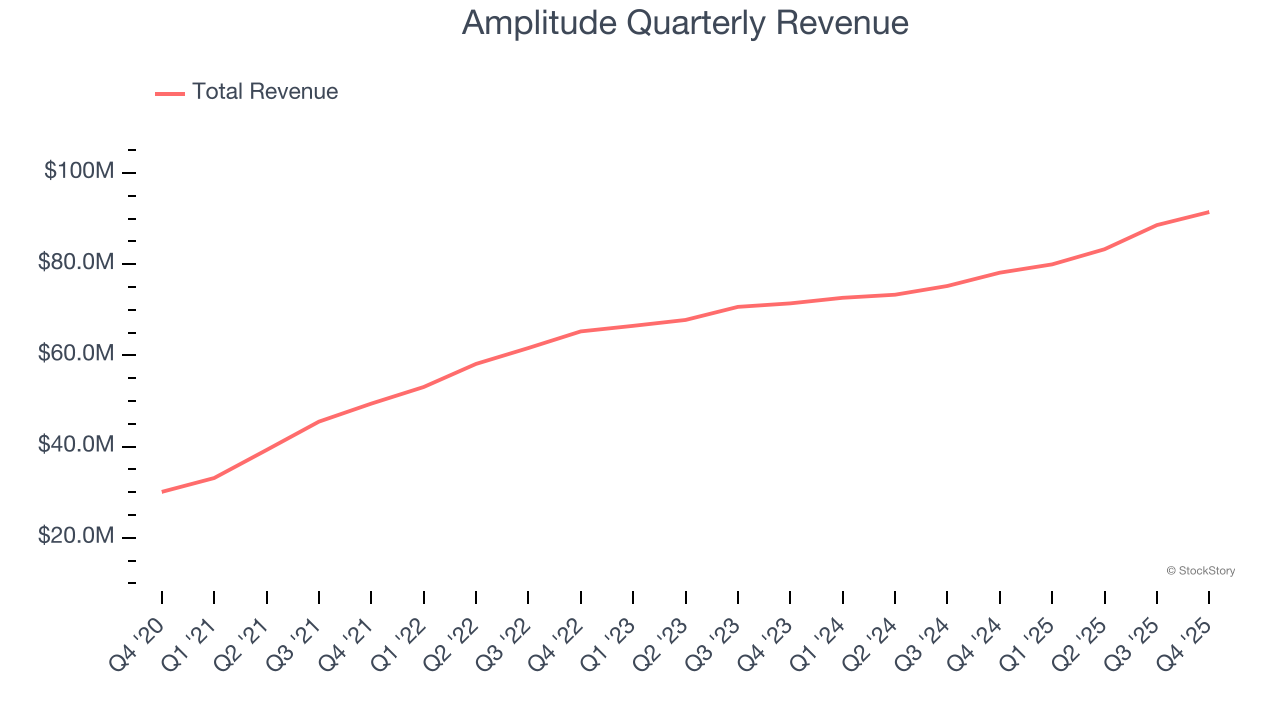
StockStory olaraq biz uzunmüddətli artıma ən çox önəm veririk, lakin proqram sektorunda beşillik tarixi baxış son dövrlərdəki yenilikləri və ya sənayedəki dağıdıcı trendləri əldən verə bilər. Amplitude-un son göstəriciləri tələbatının xeyli zəiflədiyini göstərir, çünki son iki ildə illik gəlir artımı 11,5% olub və bu, beş illik trendindən xeyli aşağıdır.
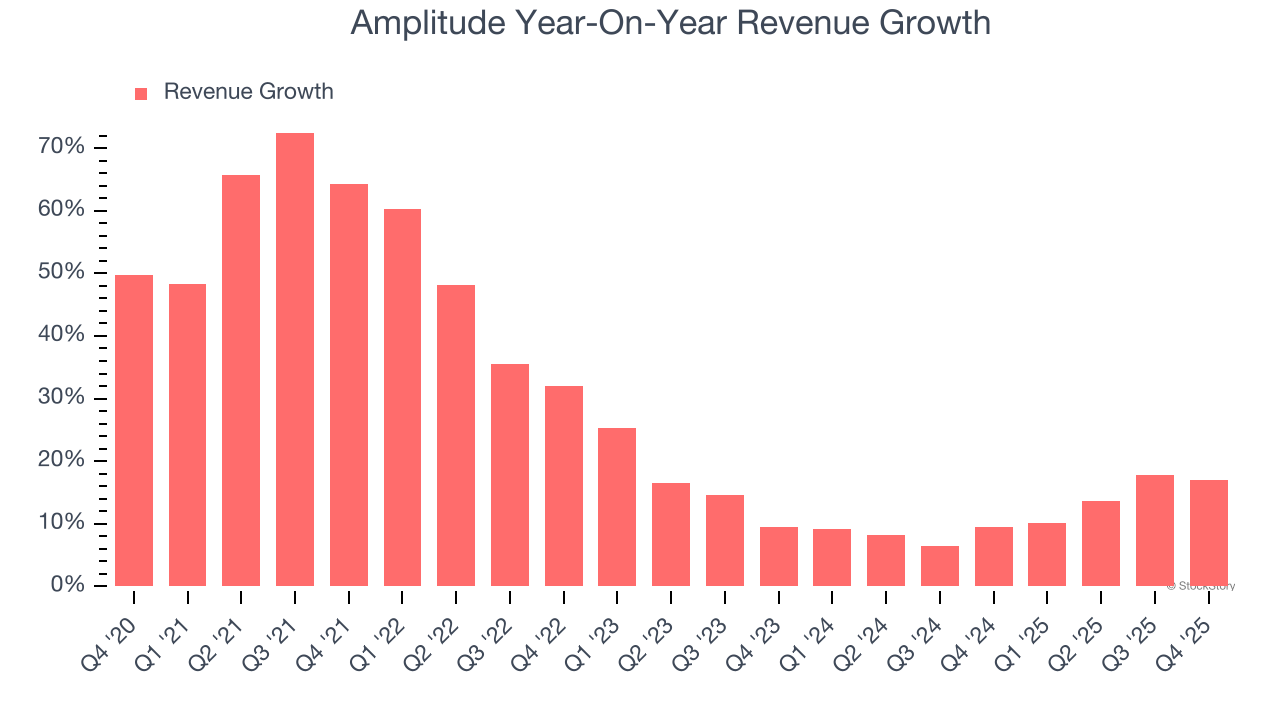
Bu rübdə Amplitude illik 17% gəlir artımı açıqladı və 91,43 milyon dollarlıq gəliri Wall Street proqnozlarını 1,2% üstələdi. Şirkət rəhbərliyi növbəti rübdə satışlarda 15,9% illik artım proqnozlaşdırır.
Daha irəli baxdıqda, satış tərəfi analitikləri gəlirlərin növbəti 12 ay ərzində 13,7% artacağını gözləyirlər. Bu proqnoz yeni məhsul və xidmətlərin daha yaxşı əsas gəlir performansına təkan verəcəyini göstərsə də, hələ də sektor orta göstəricisindən aşağıdır.
Wall Street Nvidia-nın tarixi maksimum səviyyələrinə can atdığı halda, radar altında olan bir yarımkeçirici təchizatçısı süni intellektin əsas komponentində dominantlıq edir və bu nəhənglər onlarsız inkişaf edə bilməz.
İllik Təkrarlanan Gəlir
Proqram şirkətində açıqlanan gəlir bəzən az marjlı xidmət haqları kimi maddələri əhatə edə bilər, illik təkrarlanan gəlir (ARR) isə sırf proqram abunələrindən gələn, yüksək marjlı və proqnozlaşdırıla bilən gəlir axınlarının növbəti 12 ay üçün cəmini göstərir və bu, SaaS bizneslərini bu qədər dəyərli edən xüsusiyyətdir.
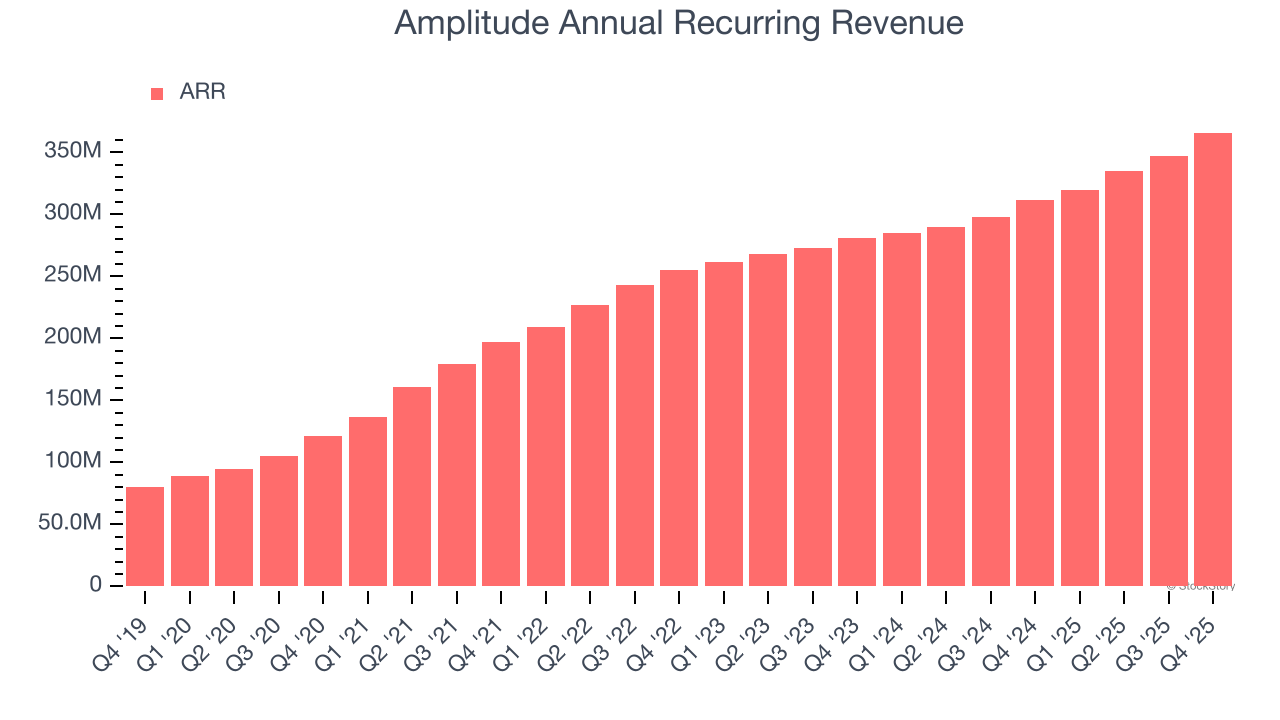
Amplitude-un ARR-si 2025 Q4-də 366 milyon dollar oldu və son dörd rüb ərzində artımı sektor orta göstəricisindən bir qədər irəlidə olub, illik ortalama 15,4% artım göstərib. Bu performans ümumi satış artımı ilə üst-üstə düşür və şirkətin uzunmüddətli müqavilələr əldə etdiyini göstərir. Onun artımı həmçinin Amplitude-un gəlirlərinin proqnozlaşdırıla bilmə qabiliyyətinə müsbət təsir edir ki, bu da uzunmüddətli investorların adətən üstünlük verdiyi bir xüsusiyyətdir.
Müştəri Saxlama
Proqram kimi xidmət (SaaS) biznes modelinin ən yaxşı xüsusiyyətlərindən biri (və onların yüksək qiymətləndirmə multiplikatorları ilə ticarət etməsinin səbəblərindən biri) odur ki, müştərilər zaman keçdikcə şirkətin məhsul və xidmətlərinə daha çox pul xərcləyirlər.
Amplitude-un xalis gəlir qorunma dərəcəsi – bir il əvvəlki mövcud müştərilərin bu gün şirkətə nə qədər pul xərclədiyini ölçən əsas performans göstəricisi – 2025 Q4-də 102% təşkil edib. Bu o deməkdir ki, Amplitude son 12 ayda heç bir yeni müştəri cəlb etməsəydi belə, gəlirlərini 1,5% artırardı.
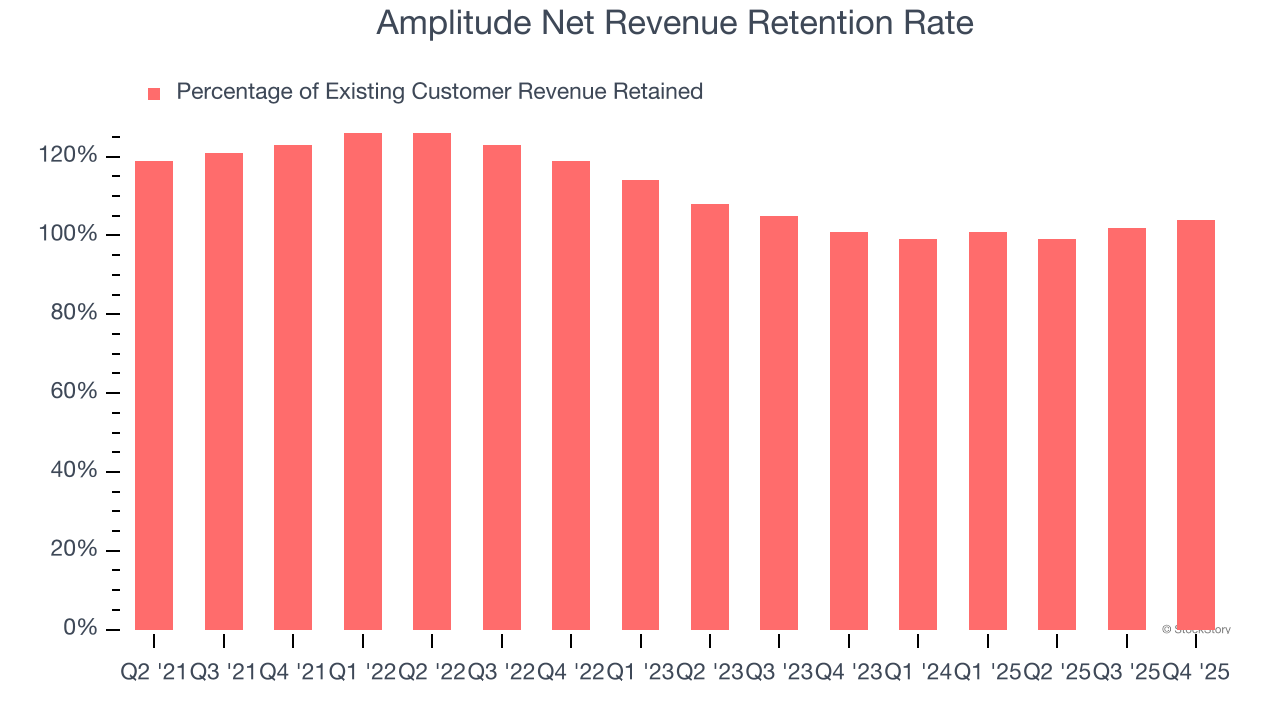
Amplitude-un xalis qorunma dərəcəsi qənaətbəxşdir və göstərir ki, şirkət əsasən müştəriləri saxlayır, lakin ən yaxşı SaaS şirkətləri ilə müqayisədə geri qalır, çünki onlar adətən 120%+ xalis qorunma dərəcəsi nümayiş etdirirlər.
Amplitude-un Q4 Nəticələrindən Əsas Məqamlar
Amplitude-un gələn il də gəlir artımı gözləməsi müsbət qarşılandı. Həmçinin onun xalis gəlir qorunma göstəricisinin artması da sevindirici oldu. Digər tərəfdən, tam il üçün EPS proqnozu gözləntiləri qarşılamadı və növbəti rüb üçün EPS proqnozu da Wall Street-in gözləntilərindən aşağı oldu. Ümumilikdə, bu rüb daha yaxşı ola bilərdi. Hesabatdan dərhal sonra səhmlər 2,6% artaraq 7,37 dollara qalxdı.
Bəs indiki qiymətdə Amplitude-u cəlbedici alış hesab edirikmi? Hesab edirik ki, son rüb uzunmüddətli biznes keyfiyyəti üçün yalnız bir hissədir. Keyfiyyət və dəyər birgə qiymətləndirildikdə, səhmin alınmağa dəyib-dəymədiyini müəyyən etməyə kömək edir.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Nvidia maliyyə hesabatı, Anthropic trilyonlu IPO ardıcıl gəlir! AI ticarəti üçün daha böyük sınaq gələn həftədir.
Huang Renxun-un istefasının təsirləri hələ də keçməyib, gələn həftə süni intellekt sahəsi iki böyük sınaqla qarşılaşacaq: Nvidia-nın "Huang-dan sonrakı dövr"də ilk maliyyə hesabatı — əgər nəticələr gözləntilərdən aşağı olsa, bazarın cəzası daha da ağır olacaq; Anthropic isə trilyon dollarlıq dəyəri ilə möhtəşəm IPO-ya hazırlaşır. Bu iki böyük suala cavab bazar qapısındadır və onlar qlobal kapitalın süni intellektə inamının davam edib-etməyəcəyini birbaşa təyin edəcək.

Goldman Sachs qlobal səhm bazarı proqnozu: Gələn il AI kapital xərcləri zirvəyə çatacaq, qazanc artımı "kəskin yavaşlayacaq", bulud sahəsinin nəhəngləri "müdafiəvi aktivlər" olacaq
Goldman Sachs-in 2027-ci il üçün qlobal səhmlər strategiyası göstərir ki, AI kapital xərcləri ilə bağlı canlanma zirvəyə yaxınlaşır və qlobal mənfəət artım tempi əhəmiyyətli dərəcədə yavaşlayacaq. S&P 500-un mənfəət artım tempi 36%-dən 11%-ə enəcəyi gözlənilir və amortizasiya təzyiqi tədricən ortaya çıxacaq. Lakin bulud nəhənglərinin dəyərləndirilməsi gözlənilən qiymət/qazanc nisbətinə görə artıq 19.7-ə enib, bu isə məcburi istehlak malları sektorundan aşağıdır və "nisbətən müdafiə xarakterli" aktiv kimi qiymətləndirilir. Goldman Sachs S&P 500 üçün hədəf qiymətin 8700 olacağını proqnozlaşdırır və ABŞ və Yaponiyanı yüksək, Avropanı isə aşağı dərəcədə portfelə daxil etməyi tövsiyə edir.
135 milyard dollar Nvidia səhmlərinə sahib olan Huang Renxun onları satıb pul çıxaracaqmı?
Huang Renxun vəzifəsindən ayrıldıqdan sonra onun təxminən 812 milyon səhmə və 135 milyard dollar bazar dəyərinə sahib NVIDIA portfeli səhm qiymətinə "ciddi təzyiq" yaradır. Satış edib-etməməsi həm hüquqi, həm də bazar məhdudiyyətlərinə tabedir: Qanuni satmaq üçün əvvəlcə hələ açıqlanmayan mənfi məlumatların açıqlanmasını gözləməlidir və bu portfel bütün bazarın altı günlük ticarət həcminə bərabərdir, geniş miqyaslı nağdlaşma isə bir neçə ay ərzində həyata keçirilməlidir.

Ənənəvi Yeni il rallisi, bu il ABŞ fond bazarında hələ də olacaqmı?
ABŞ fond bazarı həm texniki, həm də mövqe baxımından bərpa olunduqdan sonra, Goldman Sachs, Morgan Stanley və JPMorgan ilin sonuna doğru yüksəliş siqnalları verməyə başladı. Mövqelərin kəskin şəkildə boşaldılması, dəyərləndirmənin orta səviyyəyə qayıtması və mövsümi dəstək birlikdə sıxılma şəraitini yaradır. Lakin, qlobal sənaye idxal qiymətləri illik təxminən 24% inflyasiya ilə, pandemiya dövrünün zirvəsini aşıb, inflyasiya ilə bağlı ödənişlər gələn ilin ilk rübündə toplanacaq. Goldman Sachs xəbərdarlıq edir ki, ilin sonundakı yüksəliş həyata keçdikdə, gələcəkdə yüksəliş üçün yer tükənə bilər.



