
Bəlkə də bu, dibdir?
İnsan tərəfindən yaradılmış "əbədi" anlayışı öz gücünü itirdikdə, koordinasiya maskalanmanı əvəzlədikdə və hər bir şeyin qiymətinin təyin olunmasında əsas bazanın davamlılıqdan çox tamamilə siyasi olduğu üzə çıxdıqda, bitcoin-in həqiqi anı yetişəcək.
Müəllif: Jeff Park
Tərcümə: Block unicorn
Giriş
Bir neçə gün əvvəl, Kevin Warsh-ın ABŞ Federal Ehtiyat Sisteminin (FED) sədri təyin oluna biləcəyi ilə bağlı şayiələrə görə, bitcoin-in qiyməti sürətlə 82 min dollara, daha sonra isə 74,5 min dollar civarına düşdü. Bu dəyişkən qiymət hərəkətləri mənə göstərdi ki, hətta qlobal makroiqtisadiyyat sahəsində ən təcrübəli treyderlər arasında belə, həmişə bir narahatlıq qalır – "faizi endirmək istəyən şahin FED sədri" kimi ziddiyyətli xarakterə qarşı ehtiyatlılıq. Çünki bu ziddiyyətin özü pulun dəyərdən düşməsi prosesinin ikiüzlülüyünü göstərir.
Pulun dəyərdən düşməsi ilə bağlı nəzəriyyə səthi baxanda sadə görünür: pul çapı, pulun dəyərdən düşməsi, sərt aktivlərin dəyərinin artması. Lakin bu "ucuz pul" konsepsiyası daha fundamental bir sualı gizlədir və bu sual bitcoin-in uğurunu və ya uğursuzluğunu müəyyən edir: faiz dərəcələri necə dəyişəcək?
Əksər bitcoin tərəfdarları pul genişlənməsini sərt aktivlərin dəyərinin artması ilə bir tuturlar və düşünürlər ki, kapital avtomatik olaraq nadir dəyər saxlama vasitələrinə axacaq. Bu baxış vacib bir mexanizmi nəzərə almır: əgər gəlir əyrisinin hərəkətini başa düşmürsənsə, ucuz kapital mütləq sərt valyutalara axmayacaq. Faizlər azaldıqda, müddətə həssas olan aktivlər, xüsusən də pul axını olanlar daha cəlbedici olur və bu, bitcoin-ə diqqət və kapital üçün güclü rəqabət yaradır. Bu, göstərir ki, pulun dəyərdən düşməsindən bitcoin-in dominantlığına gedən yol əslində xətti deyil, indiki maliyyə sisteminin işləyib-işləməməsindən və ya tamamilə çökməsindən asılıdır.
Başqa sözlə, bitcoin dəyərdən düşməyə qarşı risk premium müddətinə malik bir mərcdir.
Bu, mənim əvvəllər yazdığım "mənfi Rho bitcoin" və "müsbət Rho bitcoin" arasındakı fərqdir; bunlar tamamilə fərqli arqumentləri təmsil edir və reallaşmaq üçün tamamilə zidd bazar şəraitini tələb edir.
Rho-nu anlamaq: Faiz dərəcəsinə həssaslıq
Opsion terminologiyasında, Rho faiz dərəcələrinin dəyişməsinə qarşı həssaslığı ölçür. Bitcoin-ə tətbiq edildikdə, bu, iki tamamilə fərqli yolu göstərir:
"Mənfi Rho bitcoin" faizlər düşəndə daha yaxşı performans göstərir. Bu, davamlılıq nəzəriyyəsini əks etdirir, baxmayaraq ki, daha kəskin şəkildə: indiki maliyyə sistemi mövcudluğunu davam etdirir, mərkəzi banklar etibarını qoruyur və daha aşağı faizlər (hətta mənfi ola bilər) bitcoin kimi "riskli aktivləri" (mümkün mənfi fürsət dəyəri fonunda) daha cəlbedici edir və ən sürətli investisiya seçimlərinə çevirir. 2020-2021-ci illəri təsəvvür edin: FED-in faizi sıfıra endi, real faizlər dərin mənfiyə düşdü, bitcoin sürətlə yüksəldi və nağddan başqa ən cəlbedici alternativə çevrildi.
Əksinə, "müsbət Rho bitcoin" faizlər qalxdıqda və ya risksiz faiz ətrafında oynaqçılıq artanda daha yaxşı çıxış edir. Bu, "qırılma" nəzəriyyəsidir – maliyyə sisteminin əsas fərziyyələri pozulur, risksiz faiz anlayışının özü sual altına düşür və bütün ənənəvi aktivlər pul axınlarını yenidən qiymətləndirməlidir. Bitcoin kimi nağd axını olmayan aktivlər üçün bu yenidən qiymətləndirmənin təsiri cüzi olacaq, amma uzunmüddətli aktivlər üçün fəlakətli itkilər baş verəcək.
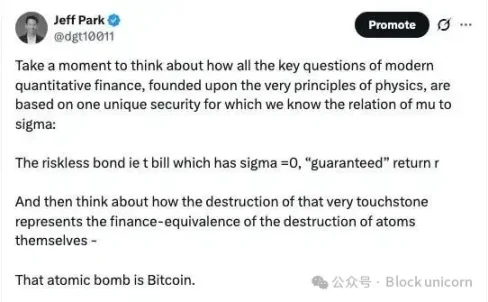
Bitcoin-in indiki qiyməti ilişib qalıb, istiqaməti bəlli deyil və aydın irəliləyiş yoxdur – bu, investorların hansı nəzəriyyənin daha önəmli olduğunu müəyyən edə bilmədiyini göstərə bilər. Əksər bitcoin maksimalistləri üçün isə cavab narahatlıq doğurur, çünki inflyasiya anlayışı və onunla sıx bağlı olan deflyasiya-faiz əlaqəsi tez-tez ciddi şəkildə səhv başa düşülür.
İki növ deflyasiya
Hansı bitcoin nəzəriyyəsinin üstün gələcəyini müəyyən etmək üçün iki fərqli deflyasiyanı ayırmaq lazımdır:
İstehsal qabiliyyəti artdıqda qiymətlər düşürsə, bu, yaxşı deflyasiyadır (Good Deflation). Süni intellektin idarə etdiyi avtomatlaşdırma, təchizat zəncirinin optimallaşdırılması və istehsal proseslərinin təkmilləşdirilməsi: bunlar xərcləri azaldıb çıxışı artırır. Bu tip deflyasiya (bəzən təchizat tərəfli deflyasiya adlanır) müsbət real faiz və sabit maliyyə bazarları ilə uyğunlaşır. O, sərt valyutadan çox artım aktivlərinə üstünlük verir.
Kreditin sıxılması nəticəsində qiymətlər düşürsə, bu, pis deflyasiyadır (Bad Deflation). Bu, katastrofikdir: borc defoltları, bank iflasları, zəncirvari satışlar. Tələbin olmaması üzündən yaranan bu deflyasiya dövlət istiqrazları bazarını məhv edir, çünki tam çöküşün qarşısını almaq üçün mənfi nominal faiz tələb olunur. Stanley Druckenmiller "deflyasiya yaratmağın yolu aktiv balonu yaratmaqdır" deyərkən bu pis deflyasiyanın uzunmüddətli aktivləri necə məhv etdiyini və sərt valyutaları zəruri etdiyini izah edirdi.
Hazırda biz texnologiya sektorunda yaxşı deflyasiyanı yaşayırıq və kredit bazarında pis deflyasiyadan qaçırıq. Bu, bitcoin üçün ən pis mühitdir: artım aktivlərinin cazibəsini qoruyur, dövlət istiqrazlarının etibarını saxlayır, lakin sistemin çökməsinə yetəcək qədər deyil. Bu, bitcoin bazarında dərin inamsızlığın mükəmməl zəminidir.
Ucuz kapital sərt valyutalara axmayanda
Pulun dəyərdən düşməsi (pul təklifi istehsal artımını aşır) baş verir. Əvvəl qeyd etdiyimiz kimi, qiymətli metalların qiymətinin dolların zəifləməsi fonunda yüksəlməsi bu tendensiyanı əks etdirir. Gümüş və qızıl qiymətləri tarixi maksimumlara çatıb, bu da dolların real mallara qarşı alıcılıq qabiliyyətinin azaldığını təsdiqləyir.
Lakin bitcoin qiymətli metallar kimi yüksəlmir, çünki mənfi faizli bitcoin struktur müqavimətlə qarşılaşır: faizlər sadəcə aşağı və ya orta səviyyədə olduqda, bitcoin digər uzunmüddətli aktivlərlə kapital uğrunda rəqabət aparmalıdır. Bu rəqiblər isə çox böyükdür.
Bitcoin-in üç əsas rəqibi
Orta və aşağı faiz mühitində, bitcoin-in qarşısında sərt valyutalara axa biləcək kapitalı udan üç əsas aktiv kateqoriyası var:
1. Süni intellekt və kapital tutumlu artım (ümumi bazar dəyəri 10 trilyon dollardan çox)
Süni intellekt infrastrukturunun qurulması elektrikləşmədən bəri ən kapital tutumlu artım imkanlarından biridir. Təkcə Nvidia-nın bazar dəyəri 2 trilyon dollardan çoxdur. Daha geniş süni intellekt dəyər zəncirinin (yarımkeçiricilər, məlumat mərkəzləri, kənar hesablama və enerji infrastrukturu) ümumi bazar dəyəri 10 trilyon dollara yaxındır və proqram təminatını əhatə edən daha geniş süni intellekt sektorunun həcmi daha da böyükdür.
Bu, yaxşı deflyasiyadır: qiymətlər istehsal artımı səbəbilə düşür, kredit sıxılması səbəbilə yox. Süni intellekt eksponensial məhsuldarlıq artımı və azalan sərhəd xərci vəd edir. Kapital həqiqi pul axını yaradan istehsal möcüzələrini maliyyələşdirə bilərkən, niyə sıfır gəlirli bitcoin-ə sərmayə qoyulsun? Daha da maraqlısı, süni intellekt sektoru limitsiz kapitala ən çox ehtiyac duyan və sürətlə böyüyən, risk qəbul etməyən bir yarışa çevrilib və bu, milli təhlükəsizliklə birbaşa əlaqəlidir.
Aşağı faiz mühitində, bu tip artım aktivləri, xüsusən də dövlət subsidiyası ilə, böyük kapital axınını cəlb edə bilər, çünki onların gələcək pul axını aşağı faizlə diskontlaşdırıla bilər. Bitcoin-in diskontlaşdırıla biləcək pul axını yoxdur, yalnız nadirliyi var. Seçim AGI üçün infrastrukturun maliyyələşdirilməsidirsə, bitcoin investorları cəlb etməkdə çətinlik çəkir.
2. Daşınmaz əmlak (təkcə ABŞ-da 45 trilyon dollardan çox)
ABŞ-ın yaşayış daşınmaz əmlak bazarının həcmi 45 trilyon dollardan çox, qlobal daşınmaz əmlak bazarı isə 350 trilyon dollara yaxındır. Faizlər düşəndə, ipoteka xərcləri azalır, ev almaq daha əlverişli olur və bu, ev qiymətlərini artırır. Bundan əlavə, daşınmaz əmlak icarə gəliri və böyük vergi üstünlükləri təqdim edir.
Bu, pis deflyasiya sferasına aiddir: əgər ev qiymətləri kredit sıxılması səbəbilə düşürsə, bu, sistemli böhran deməkdir. Amma aşağı faizli mühitdə daşınmaz əmlak orta təbəqənin əsas sərvət saxlama vasitəsidir. O, fiziki, levereced olunabilən və sosial bağlılığı olan bir aktivdir, bitcoin isə bunlardan məhrumdur.
3. ABŞ dövlət istiqrazları bazarı (27 trilyon dollar)
ABŞ dövlət istiqrazları bazarı dünyanın ən böyük və ən likvid kapital hovuzudur. Ödənilməmiş borc 27 trilyon dollara (və artmağa davam edir) çatır, FED tərəfindən zəmanətlidir və qlobal rezerv valyutası ilə ifadə olunur. Faizlər düşəndə, müddət uzanır və istiqraz gəlirləri xeyli cəlbedici olur.
Əsas məqam: Həqiqi deflyasiya istiqraz bazarının çökməsinə səbəb olur. Onda mənfi nominal faiz qaçılmaz olur və risksiz baza anlayışı yoxa çıxır. Amma biz hələ bu vəziyyətdən uzağıq. Dövlət istiqrazları müsbət nominal gəlir təklif etdikcə və FED-in etibarı qorunduqca, onlar bitcoin-in heç vaxt yaxınlaşa bilməyəcəyi institusional kapitalı udacaq: pensiya fondları, sığorta şirkətləri, xarici mərkəzi banklar və s.
Qarşılıqlı oyun reallığı
Bu üç əsas bazarın (süni intellekt artımı, daşınmaz əmlak və dövlət istiqrazları) ümumi bazar dəyəri 100 trilyon dollardan çoxdur. Bitcoin mənfi Rho şəraitində uğur qazanmaq üçün bu üç bazarın hamısının çökəsi lazım deyil, amma onların sıfır gəlirli investisiyalara nisbətən cazibəsi azalmalıdır.
Bu, iki yolla baş verə bilər: ya faizlər kəskin şəkildə mənfi zona düşməlidir (aktiv saxlama fürsət dəyəri o qədər yüksək olmalıdır ki, "yığıma görə ödəniş etməli" olursan), ya da bu bazarlar çökməyə başlayır (pul axını etibarsız olur).
Hazırda bunlardan heç biri baş vermir. Əksinə, biz belə bir sistemdəyik:
- Süni intellekt həqiqi məhsuldarlıq artımı yaradır (yaxşı deflyasiya, artım aktivlərinə üstünlük verir)
- Daşınmaz əmlak idarə olunan faiz mühitində sabit qalır (pis deflyasiya nəzarət altındadır, daşınmaz əmlak üçün faydalıdır).
- Dövlət istiqrazları müsbət gəlir verir və FED-in etibarı hələ də güclüdür (yaxşı deflyasiya müddət aktivlərinə üstünlük verir).
Bitcoin arada qalıb, hələ də pul axını yaradan və faiz dərəcəsi "qızıl zonada" (nə o qədər aşağıdır ki, sıfır gəlir əhəmiyyətsiz olsun, nə də o qədər yüksəkdir ki, sistemi dağıtsın) olan aktivlərlə rəqabət apara bilmir.
Niyə Kevin Warsh önəmlidir
Bu, bizi pul siyasətinin strukturuna gətirir. "İnflyasiya bir seçimdir" fikrini irəli sürən Kevin Warsh kimi birinin FED-ə rəhbər təyin olunması, FED-in siyasətində köklü bir dəyişiklik edəcəyinə işarədir; artıq 2008-dən sonrakı "aşağı faiz üçün aşağı faiz" modelinə əməl edilməyəcək.
2025-ci ilin yayında o, belə bir mesaj verirdi:
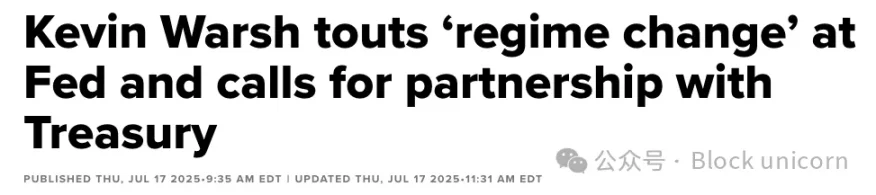
Warsh FED–Maliyyə Nazirliyi arasında yeni bir razılaşmanı təmsil edir və bu, ehtiyat balanslarına faiz ödəyərək (IORB) kvantitativ yumşaldılmanın etik riskini qəbul edir. Əslində bu, pul siyasəti pərdəsi altında kapital oğurluğudur. FED rezerv yaradır, onu FED-də saxlayır və banklara heç vaxt real iqtisadiyyata daxil olmayan bu vəsait üçün faiz ödəyir. Bu, maliyyə sektoruna subsidiyadır və real iqtisadi artıma heç bir faydası yoxdur.
Warsh-ın rəhbərlik etdiyi bir FED aşağıdakıları vura bilər:
- Maliyyə repressiyasının qarşısını almaq üçün daha yüksək struktur faizləri
- Balans hesabatına müdaxilənin azaldılması (kütləvi kvantitativ yumşaldılmaya son)
- Maliyyə Nazirliyi ilə borc idarəçiliyində daha sıx koordinasiya
- IORB mexanizmi və onun maliyyə xərcinin yenidən qiymətləndirilməsi
Bu, mənfi Rho bitcoin üçün pis səslənir: orta faiz, azalan likvidlik, daha ortodoks pul siyasəti. Və həqiqətən də belə ola bilər (baxmayaraq ki, mən hələ də neytral faizlərin cari səviyyədən aşağı olduğuna inanıram, Warsh da buna razı ola bilər, faiz endirimi gözləmək olar, sadəcə sıfıra yaxın deyil).
Lakin o, müsbət Rho bitcoin üçün son dərəcə faydalıdır, çünki təmizləmə prosesini sürətləndirir. Əgər borcun artım trayektoriyasının davamlı olmadığına inanırsınızsa, əgər fiskal dominantlığın sonda pul ortodoksiyasını üstələyəcəyini düşünürsünüzsə, əgər risksiz faizlərin sonda uydurma olduğu sübut ediləcəksə, Warsh-ı istəyəcəksiniz. Siz maskalanmanın ifşa olunmasını istəyirsiniz. Bazarlarda gerçəkliyin üzə çıxmasını, daha on il status-kvonun saxlanılmasını yox. Siz istəyirsiniz ki, risk qiymətləndirilməsi pul siyasəti ilə yox, sənaye siyasəti ilə idarə olunsun.
Pozitiv Rho ssenarisi
Bitcoin-in müsbət Rho dəyəri maliyyə sisteminin əsas fərziyyələrinin pozulması deməkdir. Yavaş-yavaş yox olmaq yox, tamamilə çökmək. Bu deməkdir ki:
Risksiz faiz etibarsız olur. Bu, suveren borc böhranı, FED və Maliyyə Nazirliyi arasında münaqişə, yaxud rezerv valyutasının parçalanması səbəbindən baş verə bilər. Bütün aktivlərin qiymətlənməsi bazası etibarsız olduqda, ənənəvi qiymətləmə modelləri dağılır.
Uzunmüddətli aktivlərin qiyməti fəlakətli şəkildə yenidən qiymətləndiriləcək. Əgər diskont dərəcələri sıçrayırsa və ya pul dəyərdən düşürsə, uzunmüddətli pul axınları demək olar ki, dəyərsizləşəcək. 100 trilyon dollardan çox uzunmüddətli aktivlər (dövlət istiqrazları, investisiya səviyyəli istiqrazlar, dividend səhmləri) 1970-ci illərdən bəri ən kəskin yenidən qiymətləndirmə ilə qarşılaşacaq.
Bitcoin-in nağd axınının olmaması üstünlükdür. Onun qazanc gözləntiləri, dəyərsizləşə biləcək kuponları və bazar gözləntilərini lövbərləyən gəlir əyrisi yoxdur. Bitcoin-in uğursuz baza ilə yenidən qiymətləndirilməsinə ehtiyacı yoxdur, çünki ilk gündən o, baza ilə qiymətləndirilməmişdi. O, yalnız digər hər şey artıq artıq və ya etibarsız olduqda öz nadirliyini qoruyur.
Bu halda, qiymətli metallar ilk olaraq böhrana cavab verir, bitcoin isə böhrandan sonrakı vəziyyəti əks etdirir. Bu gün gördüyümüz əmtəə spot dəyərdən düşməsi sabah gəlir əyrisi dəyərdən düşməsi ilə qovuşacaq. Milton Friedman-ın duallığı (pulun genişlənməsi inflyasiyaya və aktiv qiymətlənməsinin əsas faktoruna çevrilir) birləşərək vahid gücə çevriləcək.
İdeoloji baxışlar
Əvvəlki çərçivəyə qayıdaraq: metalların qiyməti spot dəyərdən düşmənin baş verdiyini göstərir; bitcoin isə gəlir əyrisinin nə vaxt qırıldığını deyəcək.
Bütün əlamətlər artıq ortadadır: dəli K-tipli iqtisadiyyat insanları məhvə sürükləyir və sosializm sürətlə yüksəlir, məhz bitcoin kapitalının üç əsas rəqibi qlobal orta təbəqənin rifahını təhdid etdiyi üçün: ev almaq qabiliyyəti, süni intellektin səbəb olduğu gəlir bərabərsizliyi və aktivlərlə əmək gəliri arasındakı uçurum – bu üç faktor bitcoin-in mövcudluğunu təhdid edir. Üstəlik, bu üç faktor artıq kritik nöqtəyə yaxınlaşıb, cəmiyyət maliyyə və əməyin dəyərdən düşməsi kimi uğursuz sosial müqaviləni rədd edəndə, əsaslı dəyişiklik baş verəcək.
Burada FED-in ideologiyası rol oynamağa başlayır. Pul siyasətinin təcrid olunmuş olmadığını, əksinə Maliyyə Nazirliyi ilə birlikdə ölkənin sənaye potensialını, kapital formalaşmasını və qlobal rəqabət qabiliyyətini formalaşdırdığını başa düşən bir FED sədri, aşağı faizləri hər şeydən üstün tutmaz. Bu, Volcker dövründən əvvəlki, kvantitativ yumşalmadan əvvəlki dünyagörüşüdür: faiz dərəcəsi strateji alətdir, sakitləşdirici yox. Kapital qiymətlənməsi məhsuldar artıma xidmət etməlidir, maliyyə abstraksiyasına subsidiyaya yox.
Bu mövqe "narahat orta zona"nı daha az sabit edir, çünki trilyon dollarlıq suallar artıq qaçılmaz olur: FED yenidən maliyyə repressiyasına qayıdacaq, faizləri sıfıra yaxın saxlayaraq aktiv qiymətlərini və fiskal ödəmə qabiliyyətini qoruyacaq, beləliklə bitcoin-in mənfi faiz nəzəriyyəsini yenidən canlandıracaq? Yoxsa borc, geosiyasi və sənaye reallıqları FED-i risksiz faizlərin uydurma olduğunu qəbul etməyə məcbur edəcək və nəhayət bitcoin-in müsbət faiz ssenarisini yaradacaq?
Bu yaxınlaşma sistem dəyişikliyidir: Rho aparıcı göstəriciyə çevrilir (dolların zəifləməsi gecikən göstərici olur), çünki deflyasiya izahverici gücə malikdir.
İnsan tərəfindən yaradılmış "əbədi" anlayışı öz gücünü itirdikdə, koordinasiya maskalanmanı əvəzlədikdə və hər bir şeyin qiymətinin təyin olunmasında əsas bazanın davamlılıqdan çox tamamilə siyasi olduğu üzə çıxdıqda, bitcoin-in həqiqi anı yetişəcək.
Düzünü desəm, indi həqiqi dibin olub-olmadığını bilmirəm, əlbəttə, heç kim bunu əminliklə deyə bilməz (texniki analitiklər həmişə cəhd etsə də). Amma bildiyim bir şey var ki, tarixən dib həmişə bazar mexanizmlərinin əsaslı dəyişməsi ilə müşayiət olunub və bu dəyişiklik investor davranışını və gözləntilərini köklü şəkildə dəyişib. O an bəlkə də hiss olunmur, amma sonradan aydın olur. Buna görə də, əgər desəniz ki, sonradan bu, yeni bir dünya nizamının başlanğıcı oldu, ən innovativ FED sədri, silaha çevrilmiş Maliyyə Nazirliyi ilə "mərkəzi banklararası asılılıq" sosial müqaviləsini yenidən qurdu, onda düşünürəm ki, bundan daha poetik, ilhamverici və qaneedici bir əlamət, son sıçrayışın yaxınlaşdığını göstərən başqa bir şey ola bilməz.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Nvidia maliyyə hesabatı, Anthropic trilyonlu IPO ardıcıl gəlir! AI ticarəti üçün daha böyük sınaq gələn həftədir.
Huang Renxun-un istefasının təsirləri hələ də keçməyib, gələn həftə süni intellekt sahəsi iki böyük sınaqla qarşılaşacaq: Nvidia-nın "Huang-dan sonrakı dövr"də ilk maliyyə hesabatı — əgər nəticələr gözləntilərdən aşağı olsa, bazarın cəzası daha da ağır olacaq; Anthropic isə trilyon dollarlıq dəyəri ilə möhtəşəm IPO-ya hazırlaşır. Bu iki böyük suala cavab bazar qapısındadır və onlar qlobal kapitalın süni intellektə inamının davam edib-etməyəcəyini birbaşa təyin edəcək.

Goldman Sachs qlobal səhm bazarı proqnozu: Gələn il AI kapital xərcləri zirvəyə çatacaq, qazanc artımı "kəskin yavaşlayacaq", bulud sahəsinin nəhəngləri "müdafiəvi aktivlər" olacaq
Goldman Sachs-in 2027-ci il üçün qlobal səhmlər strategiyası göstərir ki, AI kapital xərcləri ilə bağlı canlanma zirvəyə yaxınlaşır və qlobal mənfəət artım tempi əhəmiyyətli dərəcədə yavaşlayacaq. S&P 500-un mənfəət artım tempi 36%-dən 11%-ə enəcəyi gözlənilir və amortizasiya təzyiqi tədricən ortaya çıxacaq. Lakin bulud nəhənglərinin dəyərləndirilməsi gözlənilən qiymət/qazanc nisbətinə görə artıq 19.7-ə enib, bu isə məcburi istehlak malları sektorundan aşağıdır və "nisbətən müdafiə xarakterli" aktiv kimi qiymətləndirilir. Goldman Sachs S&P 500 üçün hədəf qiymətin 8700 olacağını proqnozlaşdırır və ABŞ və Yaponiyanı yüksək, Avropanı isə aşağı dərəcədə portfelə daxil etməyi tövsiyə edir.
135 milyard dollar Nvidia səhmlərinə sahib olan Huang Renxun onları satıb pul çıxaracaqmı?
Huang Renxun vəzifəsindən ayrıldıqdan sonra onun təxminən 812 milyon səhmə və 135 milyard dollar bazar dəyərinə sahib NVIDIA portfeli səhm qiymətinə "ciddi təzyiq" yaradır. Satış edib-etməməsi həm hüquqi, həm də bazar məhdudiyyətlərinə tabedir: Qanuni satmaq üçün əvvəlcə hələ açıqlanmayan mənfi məlumatların açıqlanmasını gözləməlidir və bu portfel bütün bazarın altı günlük ticarət həcminə bərabərdir, geniş miqyaslı nağdlaşma isə bir neçə ay ərzində həyata keçirilməlidir.

Ənənəvi Yeni il rallisi, bu il ABŞ fond bazarında hələ də olacaqmı?
ABŞ fond bazarı həm texniki, həm də mövqe baxımından bərpa olunduqdan sonra, Goldman Sachs, Morgan Stanley və JPMorgan ilin sonuna doğru yüksəliş siqnalları verməyə başladı. Mövqelərin kəskin şəkildə boşaldılması, dəyərləndirmənin orta səviyyəyə qayıtması və mövsümi dəstək birlikdə sıxılma şəraitini yaradır. Lakin, qlobal sənaye idxal qiymətləri illik təxminən 24% inflyasiya ilə, pandemiya dövrünün zirvəsini aşıb, inflyasiya ilə bağlı ödənişlər gələn ilin ilk rübündə toplanacaq. Goldman Sachs xəbərdarlıq edir ki, ilin sonundakı yüksəliş həyata keçdikdə, gələcəkdə yüksəliş üçün yer tükənə bilər.



