
Yeni ICO testi
Bu məqalədə TROVE və RNGR-nin buraxılışlarının kripto maliyyələşməsinin inkişaf tendensiyalarını və investorların paylanma prosesində etibar mexanizmini necə əks etdirdiyi ətraflı araşdırılır.
Müəllif: Prathik Desai
Tərcümə: Block unicorn
Bu ilin əvvəlində kriptovalyuta sahəsində bir neçə mühüm hadisə baş verdi. ABŞ və Avropa arasında yeni bir tarif müharibəsi qeyri-müəyyənliyi yenidən gündəmə gətirdi. Ardınca isə, ötən həftə misli görünməmiş bir likvidasiya dalğası baş verdi.
Tariflər ilin əvvəlindəki yeganə mənfi xəbər deyildi. Son bir həftədə baş verən bir neçə kripto maliyyələşmə hadisəsi də on il əvvəl kriptovalyuta icmasında müzakirə olunan mövzuları yenidən nəzərdən keçirməyə əsas verdi.
Kriptovalyuta tarixini bilənlər düşünə bilər ki, kripto artıq 2017-ci ilin maliyyələşmə dövrünü geridə qoyub. Hərçənd, o vaxtdan bəri maliyyələşmə prosesində bir çox dəyişikliklər baş verib, ötən həftənin iki maliyyələşmə hadisəsi bir sıra mühüm sualları gündəmə gətirdi – bəziləri köhnə, bəziləri isə yenidir.
Trove və Ranger-in maliyyələşməsi həddindən artıq tələb gördü, lakin 2017-ci ildəki kimi Telegram platformasında genişmiqyaslı geri sayım təbliğatı olmadan baş verdi. Buna baxmayaraq, bu hadisələrin gedişatı icmaya bir daha xatırlatdı ki, paylanma prosesinin ədalətliliyi son dərəcə vacibdir.
Bugünkü mövzumuzda TROVE və RNGR-nin buraxılışlarının kripto maliyyələşməsinin inkişaf tendensiyalarını və investorların paylanma prosesində etibar mexanizmini necə əks etdirdiyini ətraflı araşdırıram.
Gəlin əsas məsələyə keçək.
Trove-un maliyyələşməsi yaxın günlərdə baş tutdu, 8-11 yanvar tarixlərində keçirildi və nəticədə ilkin 2,5 milyon dollar hədəfinin 4,5 qatından çox – 11,5 milyon dollardan çox vəsait toplandı. Həddindən artıq tələb, investorların bu layihəyə dəstək və inamını açıq şəkildə göstərdi. Layihə özünü daimi bir ticarət platforması kimi mövqeləndirir.
Trove layihəni ilk olaraq Hyperliquid üzərində qurmağı planlaşdırmışdı ki, bu ekosistemin daimi infrastruktur və icma üstünlüklərindən yararlansın. Lakin maliyyələşmənin tamamlanmasından cəmi bir neçə gün sonra və token yaradılması tədbirinə (TGE) az qalmış, Trove qəfil qərarını dəyişərək layihəni Hyperliquid deyil, Solana üzərində buraxacağını elan etdi. Bu isə Hyperliquid-in nüfuzuna görə Trove-a inanan investorları məyus etdi.
Bu addım investorları narahat etdi və qarışıqlığa səbəb oldu. Daha bir detal investorların diqqətinə çatanda isə vəziyyət daha da gərginləşdi. Trove rəsmi olaraq açıqladı ki, toplanan vəsaitin təxminən 9,4 milyon dollarını yenidən dizayn üçün saxlayacaq, yalnız bir neçə milyon dolları geri qaytaracaq. Bu isə yeni bir təhlükə siqnalı idi.
Nəticədə, Trove cavab verməyə məcbur oldu.
“Biz pulları götürüb qaçmayacağıq,” – onlar X-də bəyan etdilər.
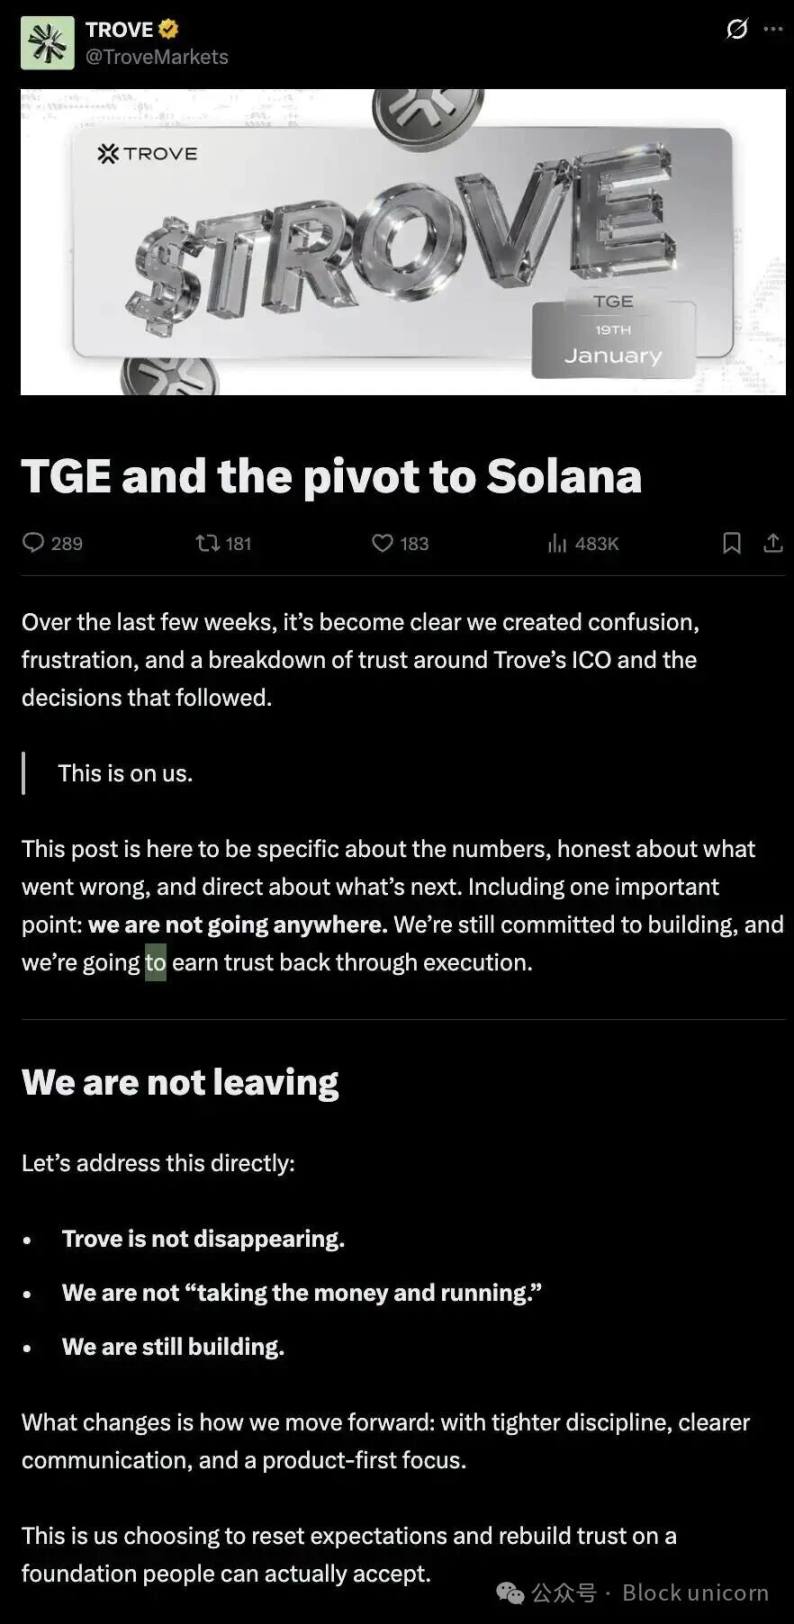
Komanda israr edir ki, layihə hələ də inkişafa yönəlib, sadəcə irəliləyiş üsulu dəyişib.
Heç bir fərziyyə irəli sürmədən, bir məsələ aydındır: investorların ədalətsiz və sonradan dəyişdirilən qaydalarla qarşılaşmadığını təsəvvür etmək çətindir. Halbuki vəsaitlərin ilkin olaraq Hyperliquid ekosisteminə, tək texnoloji yola və müəyyən bir risk xüsusiyyətinə yatırılacağı vəd edilmişdi, yeni plana görə isə investorlar iştirak şərtləri yenidən açılmadan fərqli fərziyyələri qəbul etməli oldular.
Bu, bir oyunçunun oyuna başladıqdan sonra qəfil qaydaların birinə dəyişdirilməsinə bənzəyir.
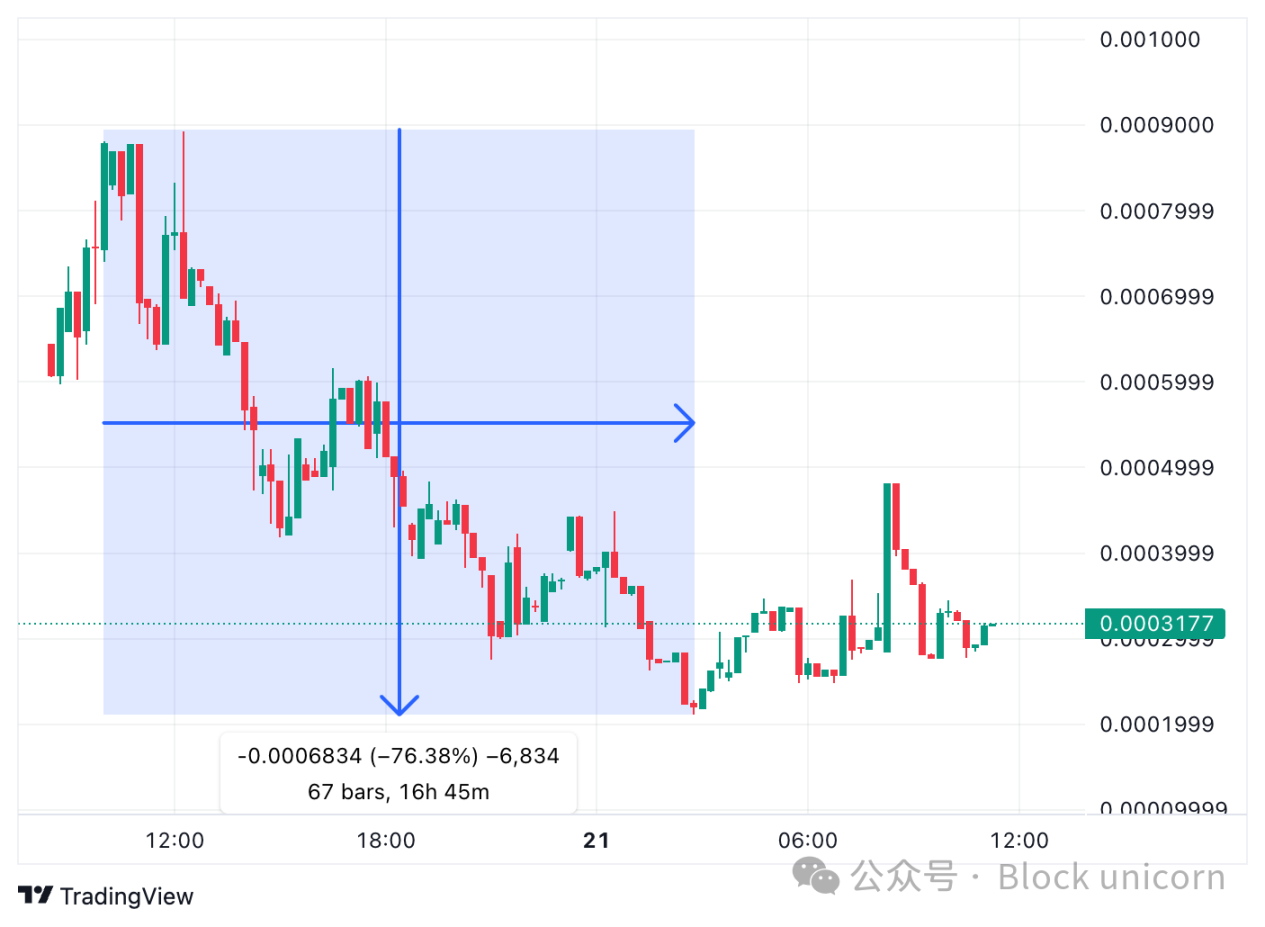
Lakin o vaxta qədər zərər artıq baş vermişdi və bazar etimad itkisinin cəzasını verdi. TROVE tokeni buraxıldıqdan sonra 24 saat ərzində 75%-dən çox dəyər itirdi və demək olar ki, bütün dəyərini itirdi.
İcmanın bəzi üzvləri artıq yalnız intuisiya ilə deyil, zəncir üzərindəki əməliyyatları təhlil etməyə başladılar. Kriptovalyuta araşdırmaçısı ZachXBT müəyyən etdi ki, angel raundunda toplanan təxminən 45 min dollar USDC sonradan proqnoz bazarları kimi platformalara, hətta bir kazino ilə əlaqəli ünvana köçürülüb.
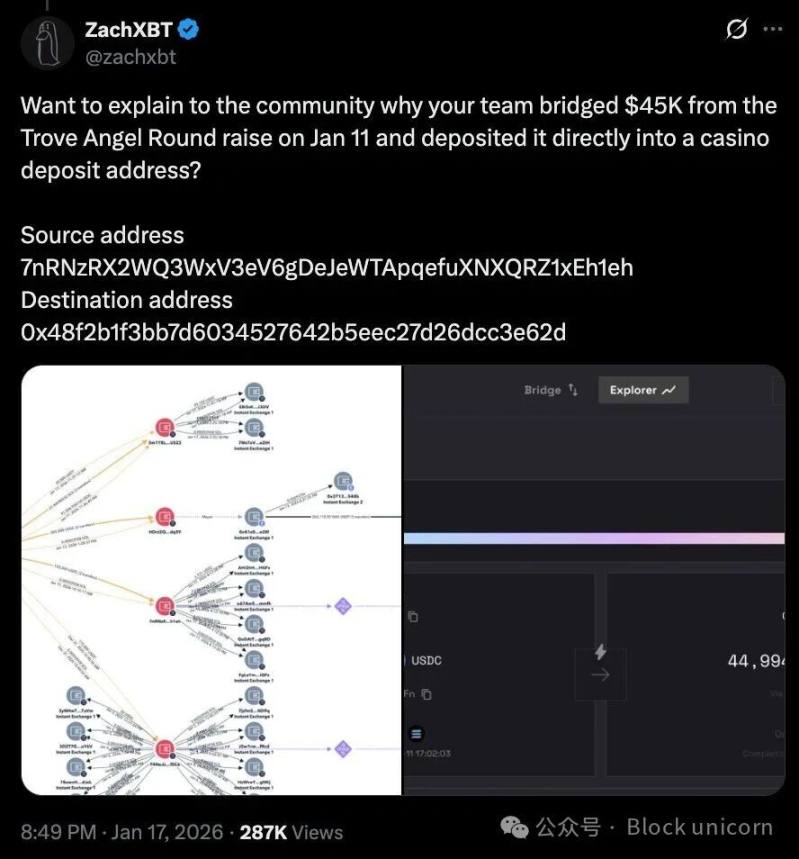
Bu, mühasibat səhvidir, vəsaitlərin düzgün idarə olunmamasıdır, yoxsa real təhlükəsizlik riski var – hələ qeyri-müəyyəndir. Bir çox istifadəçi geri ödəmələrin gedişatını tənqid etdi, qeyd etdilər ki, yalnız az sayda hakiki alıcı vaxtında geri ödəniş alıb.
Bütün bunların fonunda Trove-un bəyanatı özünü aldadılmış hiss edən investorları sakitləşdirə bilmədi. Bəyanatda layihənin davam edəcəyi, yəni Solana üzərində daimi ticarət platformasının qurulacağı vurğulansa da, bu keçidin yaratdığı iqtisadi narahatlıqlar tam cavablandırılmadı. Bəyanatda saxlanılan vəsaitlərin necə idarə olunacağı və ya geri ödəmə planı haqqında heç bir əlavə məlumat verilmədi.
Komandanın dəyişiklik qərarının düzgün olmayan hərəkətlərlə əlaqəli olduğuna dair konkret sübut olmasa da, bu hadisə göstərdi ki, fond toplama prosesinə etimad azaldıqda, hər bir məlumat daha asanlıqla şübhə ilə qarşılanır.
Hadisənin daha da əsassız görünməsinə səbəb isə, maliyyələşmə başa çatdıqdan sonra komandanın məsələyə yanaşma tərzidir.
Həddindən artıq tələb faktiki olaraq vəsaitləri və səlahiyyəti inkişaf etdiricilərin ixtiyarına verdi. Komanda istiqamətini dəyişəndə, investorların yeganə seçimi ya ikincili bazardan çıxmaq, ya da ictimai təzyiq göstərmək olur.
Bəzi aspektlərdən Trove-un maliyyələşmə modeli əvvəlki bir çox kripto maliyyələşmələrinə bənzəyir. Mexanizmlər daha şəffaf, infrastruktur daha yetkin olsa da, hər iki dövrü birləşdirən ümumi problem – etimad problemidir. Investorlar hələ də komandanın qərarına güvənmək məcburiyyətindədir və etibar edə biləcəkləri aydın bir proses yoxdur.
Bundan bir neçə gün əvvəl keçirilən Ranger-in maliyyələşməsi isə tam əks bir nümunədir.
Ranger-in token buraxılışı 6-10 yanvar tarixlərində MetaDAO platformasında baş tutdu. Platforma komandadan satış başlamazdan əvvəl əsas maliyyələşmə və paylanma qaydalarını əvvəlcədən müəyyən etməyi tələb edir. Bir dəfə elan edildikdən sonra bu qaydalara komanda tərəfindən dəyişiklik edilə bilməz.
Ranger ən azı 6 milyon dollar toplamağı qarşıya məqsəd qoydu və ictimai satışda təxminən 39% token payı satıldı. Trove kimi, bu buraxılışda da həddindən artıq tələb oldu. Amma MetaDAO-nun məhdudiyyətləri sayəsində komanda əvvəlcədən həddindən artıq tələbə hazır idi və müvafiq tədbirlər görmüşdü.
Token buraxılışında həddindən artıq tələb olduqda, satışdan əldə olunan vəsait token sahiblərinin idarə etdiyi trest fonduna yatırılır. MetaDAO qaydalarına görə, komanda hər ay bu fondan maksimum 250 min dollar istifadə edə bilər.
Hətta paylanma strukturu da daha aydın şəkildə müəyyən olunub. İctimai satış iştirakçıları token yaradılması tədbirində tam likvidlik əldə edir, presale investorları isə 24 ay müddətinə xətti təhlükəsizlik dövrü ilə üzləşir. Komandaya ayrılan tokenlərin böyük hissəsi isə yalnız RNGR tokeni müəyyən qiymət mərhələlərini keçəndə açılır. Bu mərhələlər – buraxılış qiymətinin 2, 4, 8, 16 və 32 qatına çatmaq – üç ayın zaman çəkili ortalaması ilə qiymətləndiriləcək və açılmadan əvvəl ən azı 18 ay gözləmək lazım olacaq.
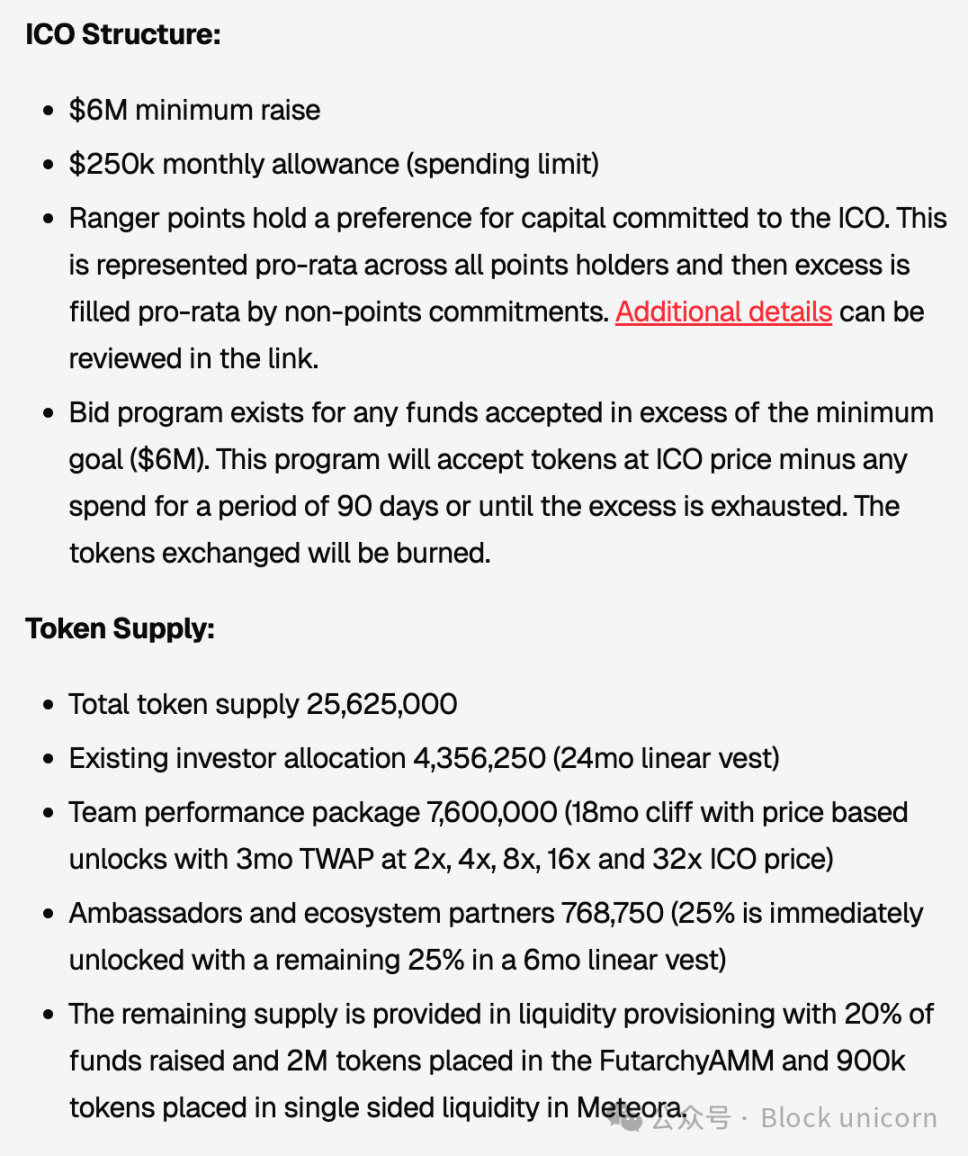
Bu tədbirlər göstərir ki, komanda maliyyələşmə strukturunda məhdudiyyətlər qoyub və investorların maliyyələşmədən sonra komandanın sərbəst qərarına güvənməsini gözləmir. Vəsaitə nəzarət qismən korporativ idarəetmə qaydalarına verilib və komandanın qazancı uzunmüddətli bazar nəticələri ilə əlaqələndirilib ki, bu da investorları layihənin ilkin mərhələdə vəsait itkisi riskindən qoruyur.
Buna baxmayaraq, ədalətliliklə bağlı narahatlıqlar hələ də qalır.
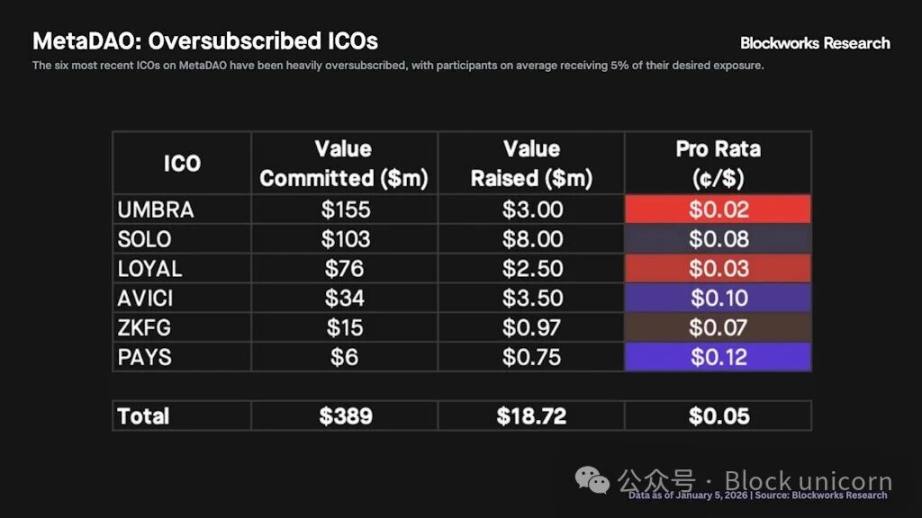
Müasir kripto maliyyələşmə layihələrinin çoxunda olduğu kimi, Ranger həddindən artıq tələb olduqda tokenləri nisbəti üzrə bölüşdürmə modeli tətbiq etdi. Bu o deməkdir ki, hər kəs sərmayəsinə uyğun olaraq token almalıdır – ən azı nəzəri cəhətdən. Lakin Blockworks-un tədqiqatı göstərir ki, bu model daha çox həddindən artıq sərmayə yatırmaq imkanı olan iştirakçılara sərf edir. Kiçik sərmayəçilər adətən qeyri-proporsional token payı alırlar.
Ancaq buna sadə həll yoxdur.
Ranger bu problemi ekosistemə əvvəlcədən töhfə verən istifadəçilər üçün ayrıca bir paylanma hovuzu ayırmaqla həll etməyə çalışdı. Bu təsiri azaltsa da, tokenləri geniş şəkildə əldə etmək və ya real sahiblik arasında seçim dilemmasını tam aradan qaldırmadı.
Trove və Ranger-in məlumatları göstərir ki, kripto maliyyələşməsi ilk partlayışdan on il sonra belə, hələ də bir sıra məhdudiyyətlərlə üzləşir. Erkən modellər əsasən Telegram elanları, narrativ və bazar canlanmasına əsaslanırdı.
Yeni modellər isə strukturlaşdırılmış mexanizmlərə – vəsaitin mənimsənilməsi qrafikləri, idarəetmə çərçivələri, vəsaitin idarəetmə qaydaları və paylanma formullarına əsaslanır. Bu alətlər adətən MetaDAO kimi platformalar tərəfindən məcburi edilir və buraxılış komandasının sərbəst qərar vermə səlahiyyətini məhdudlaşdırmağa kömək edir. Lakin onlar yalnız riskləri azalda bilər, tamamilə aradan qaldıra bilməz.
Bu hadisələr gələcəkdə hər bir kripto maliyyələşməsində komandanın cavablandırmalı olduğu əsas sualları gündəmə gətirir: “Komanda planı nə vaxt dəyişə bilər?” “Maliyyələşmə tamamlandıqdan sonra vəsaitə kim nəzarət edir?” “Gözləntilər yerinə yetirilmədikdə iştirakçılar hansı mexanizmlərdən istifadə edə bilər?”
Bu hadisələr bəzi əsas sualları gündəmə gətirir və hər bir kripto layihəsi komandası gələcəkdə bu məsələləri həll etməlidir: “Komanda planı nə vaxt dəyişə bilər?” “Vəsait toplandıqdan sonra ona kim nəzarət edəcək?” “Gözləntilər qarşılanmadıqda donorların hansı kompensasiya mexanizmləri var?”
Ancaq Trove-un vəziyyəti, həqiqətən, düzəliş tələb edir. Layihə planının həyata keçiriləcəyi zənciri bir gecədə dəyişdirmək mümkün deyil. Zərərləri kompensasiya etməyin ən yaxşı yolu Trove-un investorlarla münasibətləri düzgün tənzimləməsidir. Bu vəziyyətdə, bu, tam geri ödəmə və yeni fərziyyələrlə satışın yenidən keçirilməsi anlamına gələ bilər.
Bu ən yaxşı həll olsa da, Trove-un bunu həyata keçirməsi olduqca çətin olacaq. Vəsait artıq xərclənmiş, əməliyyat xərcləri yaranmış və qismən geri ödəmələr edilmiş ola bilər. Bu mərhələdə əməliyyatların geri qaytarılması hüquqi, logistik və reputasiya baxımından çətinliklər yarada bilər. Lakin bu, indiki qarışıqlıq vəziyyətinə gətirib çıxaran səhvləri düzəltməyin qiymətidir.
Trove-un növbəti addımı bu il kripto layihələrinin maliyyələşməsinə nümunə ola bilər. Bazar daha ehtiyatlı bir mərhələyə qayıdır, burada iştirakçılar artıq həddindən artıq tələbi konsensus kimi qəbul etmir və iştirakçı olmaqla maliyyələşdirənləri qorumaq arasında fərq qoyurlar. Yalnız təkmil sistemlər etibarlı (hərçənd mükəmməl olmasa da) kütləvi maliyyələşmə təcrübəsi təmin edə bilər.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Nvidia maliyyə hesabatı, Anthropic trilyonlu IPO ardıcıl gəlir! AI ticarəti üçün daha böyük sınaq gələn həftədir.
Huang Renxun-un istefasının təsirləri hələ də keçməyib, gələn həftə süni intellekt sahəsi iki böyük sınaqla qarşılaşacaq: Nvidia-nın "Huang-dan sonrakı dövr"də ilk maliyyə hesabatı — əgər nəticələr gözləntilərdən aşağı olsa, bazarın cəzası daha da ağır olacaq; Anthropic isə trilyon dollarlıq dəyəri ilə möhtəşəm IPO-ya hazırlaşır. Bu iki böyük suala cavab bazar qapısındadır və onlar qlobal kapitalın süni intellektə inamının davam edib-etməyəcəyini birbaşa təyin edəcək.

Goldman Sachs qlobal səhm bazarı proqnozu: Gələn il AI kapital xərcləri zirvəyə çatacaq, qazanc artımı "kəskin yavaşlayacaq", bulud sahəsinin nəhəngləri "müdafiəvi aktivlər" olacaq
Goldman Sachs-in 2027-ci il üçün qlobal səhmlər strategiyası göstərir ki, AI kapital xərcləri ilə bağlı canlanma zirvəyə yaxınlaşır və qlobal mənfəət artım tempi əhəmiyyətli dərəcədə yavaşlayacaq. S&P 500-un mənfəət artım tempi 36%-dən 11%-ə enəcəyi gözlənilir və amortizasiya təzyiqi tədricən ortaya çıxacaq. Lakin bulud nəhənglərinin dəyərləndirilməsi gözlənilən qiymət/qazanc nisbətinə görə artıq 19.7-ə enib, bu isə məcburi istehlak malları sektorundan aşağıdır və "nisbətən müdafiə xarakterli" aktiv kimi qiymətləndirilir. Goldman Sachs S&P 500 üçün hədəf qiymətin 8700 olacağını proqnozlaşdırır və ABŞ və Yaponiyanı yüksək, Avropanı isə aşağı dərəcədə portfelə daxil etməyi tövsiyə edir.
135 milyard dollar Nvidia səhmlərinə sahib olan Huang Renxun onları satıb pul çıxaracaqmı?
Huang Renxun vəzifəsindən ayrıldıqdan sonra onun təxminən 812 milyon səhmə və 135 milyard dollar bazar dəyərinə sahib NVIDIA portfeli səhm qiymətinə "ciddi təzyiq" yaradır. Satış edib-etməməsi həm hüquqi, həm də bazar məhdudiyyətlərinə tabedir: Qanuni satmaq üçün əvvəlcə hələ açıqlanmayan mənfi məlumatların açıqlanmasını gözləməlidir və bu portfel bütün bazarın altı günlük ticarət həcminə bərabərdir, geniş miqyaslı nağdlaşma isə bir neçə ay ərzində həyata keçirilməlidir.

Ənənəvi Yeni il rallisi, bu il ABŞ fond bazarında hələ də olacaqmı?
ABŞ fond bazarı həm texniki, həm də mövqe baxımından bərpa olunduqdan sonra, Goldman Sachs, Morgan Stanley və JPMorgan ilin sonuna doğru yüksəliş siqnalları verməyə başladı. Mövqelərin kəskin şəkildə boşaldılması, dəyərləndirmənin orta səviyyəyə qayıtması və mövsümi dəstək birlikdə sıxılma şəraitini yaradır. Lakin, qlobal sənaye idxal qiymətləri illik təxminən 24% inflyasiya ilə, pandemiya dövrünün zirvəsini aşıb, inflyasiya ilə bağlı ödənişlər gələn ilin ilk rübündə toplanacaq. Goldman Sachs xəbərdarlıq edir ki, ilin sonundakı yüksəliş həyata keçdikdə, gələcəkdə yüksəliş üçün yer tükənə bilər.



