
Təşkilatlar niyə bu mövqedə TSMC-ni yenidən artırır?

Salam hər kəsə, mən Youtouyam.
TSMC-nin 4Q25 maliyyə hesabatı açıqlanandan sonra bazarın reaksiyası çox tez gəldi.
Amma həqiqətən sual verməyə dəyər əsas məsələ budur:
Niyə məhz bu məqamda, institutlar TSMC-yə artım proqnozunu davam etdirməyə qərar verir?
Bu suala intuitiv olaraq cavab verilmir.
Bu gün bu məqalədə əsasən J.P. Morgan və Goldman Sachs institutlarının maliyyə hesabatından sonra yaydığı ən son tədqiqat hesabatlarını birləşdirərək, model baxımından niyə məhz bu anda artırmağa davam etdiklərini izah edəcəyəm.
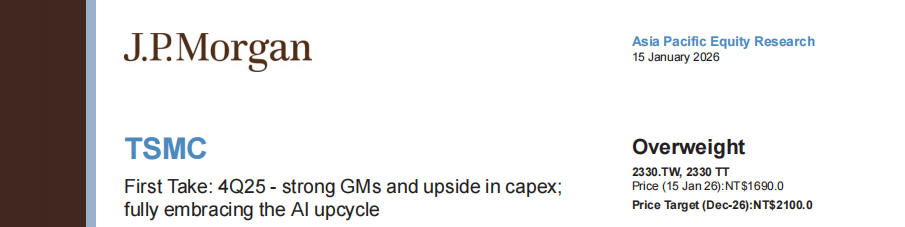
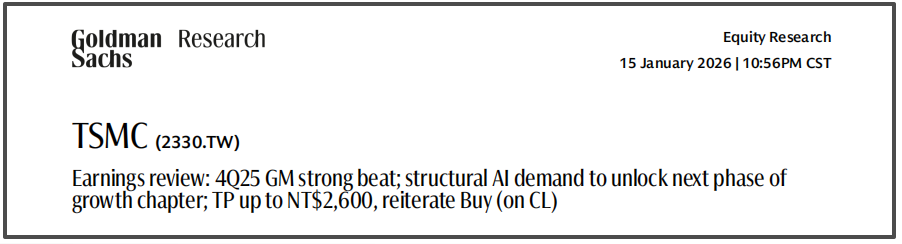
Əvvəlcə nəticəni deyim.
Bu artım dalğası, maliyyə hesabatının “gözəl olması” səbəbindən deyil,əvvəlki fərziyyələrin artıq keçərli olmamasıilə bağlıdır.
İstər J.P. Morgan, istər Goldman Sachs, bu dəfəki addımın ortaq xüsusiyyəti yalnız bir dənədir:
Bu, kiçik tənzimləmə deyil, uzunmüddətli fərziyyələrin dəyişikliyidir.
Bu dəyişiklik əsasən üç məsələdə özünü göstərir.
Birinci səbəb: AI artıq kənar dəyişən deyil
Son illərdə institutların TSMC-nin AI ilə bağlı gəliri haqda qiymətləndirmələri əsasən belə olub:
Artım sürətlidir, amma hələ də yalnız HPC daxilində bir altbölmədir və uzunmüddətli modelə təsiri məhduddur.
Bu maliyyə hesabatından sonra bu mövqe tamamilə dəyişdi.
İnstitutlar artıq AI accelerator ilə bağlı gəlirləri birbaşa olaraq belə qiymətləndirir:
İrəli texnologiyalı istehsalın istifadə dərəcəsini müəyyən edən əsas dəyişən
Kapital xərclərinin tempini müəyyən edən əsas dəyişən
Hətta şirkətin ümumi artım trayektoriyasını müəyyən edən dəyişən
AI “seçim” olmaqdan çıxıb “əsas dəyişən”ə çevriləndə,
əvvəlki artım modeli təbii olaraq tamamilə yuxarıya köçürülməlidir.
Bu, nikbinlik deyil, struktur dəyişikliyidir.
İkinci səbəb: 60% mənfəət marjası artıq “standart” kimi qəbul edilir
Əgər gəlir tərəfində dəyişən artım trayektoriyasıdırsa,
mənfəət tərəfində dəyişən isəqiymətləndirmə ankarasıdır.
Bu maliyyə hesabatında həqiqətən əhəmiyyətli olan, bir mövsümün mənfəət marjasının gözləntiləri aşması deyil, üç məqamın eyni anda baş verməsidir:
4Q25 mənfəət marjası sabit şəkildə 60%-in üzərinə çıxıb
1Q26 proqnozu daha da yuxarı çəkilib
Uzunmüddətli mənfəət marjası proqnozu aydın şəkildə artırılıb
Bunun arxasında duran məna odur ki,
institutlar artıq yeni bir başlanğıcı qəbul edir —
TSMC yaxın illərdə mənfəət marjasında baza səviyyəsi artıq 50%-in bir qədər üstündə olmayacaq, daha yüksək olacaq.
Bir dəfə mənfəət marjasının baza səviyyəsi yuxarı çəkilərsə:
EPS-dəki dəyişiklik artıq xətli deyil,
əksinəbütün mənfəətlilik diapazonu yuxarıya qalxır.
Ona görə də bir çox artım proqnozu qiymətləndirmə çoxluğunun artırılması ilə deyil,EPS-in yenidən qiymətləndirilməsiilə həyata keçirilir.
Üçüncü səbəb: Capex-in “mahiyyəti” dəyişdi
Bazarın TSMC Capex-i ilə bağlı mübahisəsi həmişə olub.
Amma institutların bu dəfəki qiymətləndirməsinin açarı Capex-in nə qədər böyük olmasıdeyil,nəyə görə bu qədər böyük olmasıdır.
Bu dəfə institutların Capex-ə verdiyi qiymət belədir:
Bu, dövriyyəyə qarşı riskli bir mərc deyil
Bu, müdafiə xarakterli investisiya deyil
Əksinə,AI tələbatının uzunmüddətli müəyyənliyi ilə təşviq edilən qabaqcadan yerləşdirmədir
Başqa sözlə desək:
Capex artıq risk dəyişəni kimi yox, artım görünürlüğünün nəticəsi kimi qəbul edilir.
Capex bu cür başa düşüləndə, onun qiymətləndirməyə təsiri tamamilə fərqli olur.
Niyə məhz “indi” artırılır, daha tez və ya daha gec deyil?
Bu, bir çoxlarının asanlıqla gözdən qaçırdığı əsas məsələdir.
İnstitutlar AI-nin əhəmiyyətini bu gün öyrənməyib,
qabaqcıl istehsal prosesində gərginliyi də bu gün görmürlər.
Əslində tətikləyici məqam üç məsələnin eyni vaxtda təsdiqlənməsidir:
1️⃣ AI tələbi artıq sifariş səs-küyü deyil, davamlı bir əyridir
2️⃣ Mənfəət marjası genişlənmə və xarici yerləşdirmə səbəbindən açıq-aşkar sıxılmayıb
3️⃣ İdarə heyətinin orta və uzunmüddətli Capex-ə münasibəti daha qətiyyətlidir
Bu üç amil eyni anda mövcud olduqda,
əvvəlki “ehtiyatlı fərziyyə” mütləq şəkildə düzəldilməlidir.
Bax buna görə artım proqnozu məhz bu anda verilir, maliyyə hesabatından əvvəl yox.
Mənim başa düşdüyüm
Əgər yalnız səhmlərin qiymətinə baxsaq, bu dəfəki artım bir az “axına uyğun” görünür;
amma institutların modelindən baxsaq, bu zəruri düzəlişdir.Bu, məcburi addımdır.
TSMC belə bir dəyişiklikdən keçir:
“Yüksək dövriyyəli istehsal şirkəti”ndən
tədricən keçir:
“AI infrastruktur dövründə struktur mənfəətliliyə sahib əsas aktiv”ə.
Belə bir şəraitdə,
institutların artırımı davam etdirməsi radikal deyil, əksinə, gecikmiş addımdır.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Nvidia maliyyə hesabatı, Anthropic trilyonlu IPO ardıcıl gəlir! AI ticarəti üçün daha böyük sınaq gələn həftədir.
Huang Renxun-un istefasının təsirləri hələ də keçməyib, gələn həftə süni intellekt sahəsi iki böyük sınaqla qarşılaşacaq: Nvidia-nın "Huang-dan sonrakı dövr"də ilk maliyyə hesabatı — əgər nəticələr gözləntilərdən aşağı olsa, bazarın cəzası daha da ağır olacaq; Anthropic isə trilyon dollarlıq dəyəri ilə möhtəşəm IPO-ya hazırlaşır. Bu iki böyük suala cavab bazar qapısındadır və onlar qlobal kapitalın süni intellektə inamının davam edib-etməyəcəyini birbaşa təyin edəcək.

Goldman Sachs qlobal səhm bazarı proqnozu: Gələn il AI kapital xərcləri zirvəyə çatacaq, qazanc artımı "kəskin yavaşlayacaq", bulud sahəsinin nəhəngləri "müdafiəvi aktivlər" olacaq
Goldman Sachs-in 2027-ci il üçün qlobal səhmlər strategiyası göstərir ki, AI kapital xərcləri ilə bağlı canlanma zirvəyə yaxınlaşır və qlobal mənfəət artım tempi əhəmiyyətli dərəcədə yavaşlayacaq. S&P 500-un mənfəət artım tempi 36%-dən 11%-ə enəcəyi gözlənilir və amortizasiya təzyiqi tədricən ortaya çıxacaq. Lakin bulud nəhənglərinin dəyərləndirilməsi gözlənilən qiymət/qazanc nisbətinə görə artıq 19.7-ə enib, bu isə məcburi istehlak malları sektorundan aşağıdır və "nisbətən müdafiə xarakterli" aktiv kimi qiymətləndirilir. Goldman Sachs S&P 500 üçün hədəf qiymətin 8700 olacağını proqnozlaşdırır və ABŞ və Yaponiyanı yüksək, Avropanı isə aşağı dərəcədə portfelə daxil etməyi tövsiyə edir.
135 milyard dollar Nvidia səhmlərinə sahib olan Huang Renxun onları satıb pul çıxaracaqmı?
Huang Renxun vəzifəsindən ayrıldıqdan sonra onun təxminən 812 milyon səhmə və 135 milyard dollar bazar dəyərinə sahib NVIDIA portfeli səhm qiymətinə "ciddi təzyiq" yaradır. Satış edib-etməməsi həm hüquqi, həm də bazar məhdudiyyətlərinə tabedir: Qanuni satmaq üçün əvvəlcə hələ açıqlanmayan mənfi məlumatların açıqlanmasını gözləməlidir və bu portfel bütün bazarın altı günlük ticarət həcminə bərabərdir, geniş miqyaslı nağdlaşma isə bir neçə ay ərzində həyata keçirilməlidir.

Ənənəvi Yeni il rallisi, bu il ABŞ fond bazarında hələ də olacaqmı?
ABŞ fond bazarı həm texniki, həm də mövqe baxımından bərpa olunduqdan sonra, Goldman Sachs, Morgan Stanley və JPMorgan ilin sonuna doğru yüksəliş siqnalları verməyə başladı. Mövqelərin kəskin şəkildə boşaldılması, dəyərləndirmənin orta səviyyəyə qayıtması və mövsümi dəstək birlikdə sıxılma şəraitini yaradır. Lakin, qlobal sənaye idxal qiymətləri illik təxminən 24% inflyasiya ilə, pandemiya dövrünün zirvəsini aşıb, inflyasiya ilə bağlı ödənişlər gələn ilin ilk rübündə toplanacaq. Goldman Sachs xəbərdarlıq edir ki, ilin sonundakı yüksəliş həyata keçdikdə, gələcəkdə yüksəliş üçün yer tükənə bilər.



