
Microsoft-un 50 yaşı tamam oldu, amma əsl böyümə dövrü hələ indi başlayır — Goldman Sachs Microsoft-u yenidən izləməyə başladı: AI “50 ili aşan” bir biznesdir
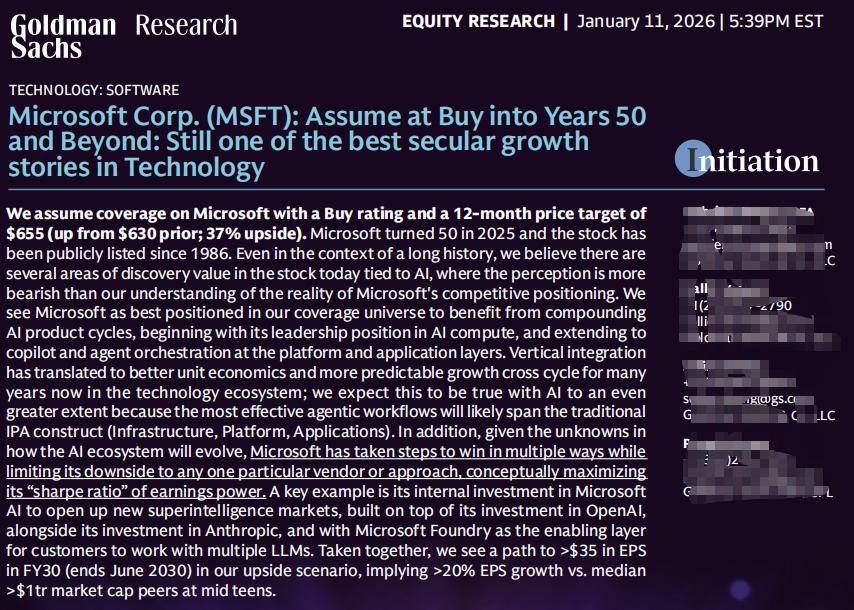
2026-cı il 11 yanvar tarixində Goldman Sachs Microsoft üçün yenidən əhatə dairəsi açdı,Al tövsiyəsi verdi, 12 aylıq hədəf qiymətini 655 ABŞ dolları olaraq təyin etdi və o dövrdəki qiymətə nisbətən 37% yuxarı potensial təklif etdi.
Goldman Sachs-a görə, hətta Microsoft-un 50 illik inkişaf tarixində belə, indi "kəşf dəyəri" (discovery value) olan bir dövrdür.
Səbəb sadədir:AI.
Bu, qısa müddətli maliyyə hesabatına əsaslanan bir hesabat deyil,5–10 illik perspektivdən Microsoft-un “AI struktur kapitalizasiyası”na dair bir araşdırmadır.
1. Bazarın ən böyük yanlış anlaşılması: Microsoft-un AI-nı yalnız Azure kimi görmək
Hazırda bazarda Microsoft barədə əsas fikir ayrılığı iki məsələdə toplanır:
Kapital xərcləri böyükdür, lakin Azure-un artım tempi yavaşlayır
AI-yə yatırılan investisiya həqiqətən gəlirə çevriləcəkmi, yoxsa sadəcə “pul yandırma yarışıdır”
Goldman Sachs-ın mövqeyi çox aydındır:
“Kapital xərcləri → Azure-un artım tempi” xətti çərçivəsi ilə Microsoft-u başa düşmək mümkün deyil.
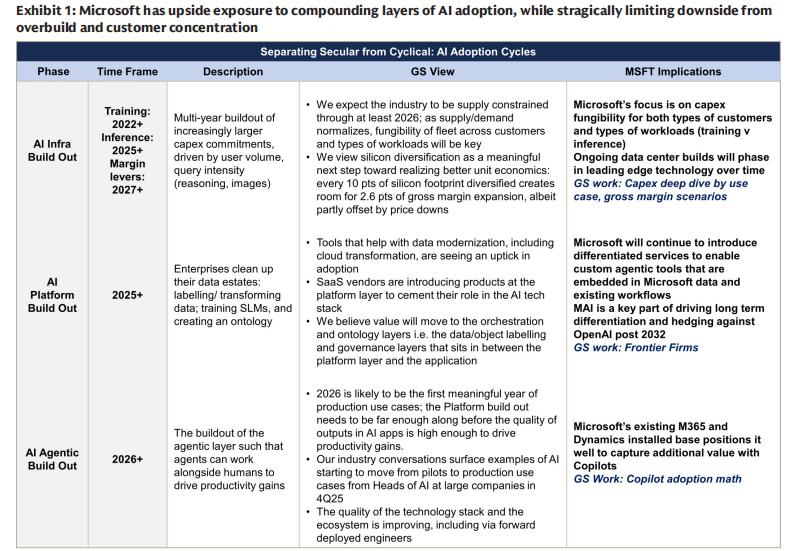
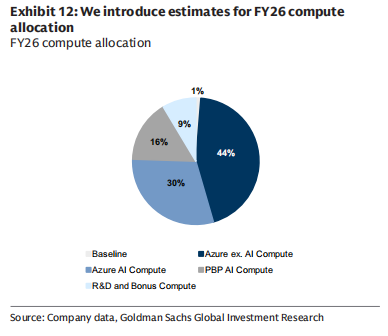
Microsoft-un AI-yə yatırımı tək istiqamətə deyil,dörd istiqamətdə bölüşdürülüb:
Azure AI (birbaşa bulud hesablama gəliri)
Birinci tərəf tətbiqlər (Copilot / 365)
Daxili AI (Microsoft AI / MAI)
Texniki dəstək hesablama gücü (köhnə bizneslər)
Bu nə deməkdir?
Microsoft “qısa müddətli müəyyənlik” və “uzun müddətli möhkəm müdafiə” arasında, məqsədli şəkildə ikinci variantı seçdi.
2. Microsoft-un həqiqi əsas üstünlüyü: model deyil, “üç qatlı inteqrasiya”dır
Goldman Sachs dəfələrlə qeyd edir ki, AI dövründə Microsoft-un əsas rəqabət üstünlüyü “ən güclü modelə sahib olmaq” deyil, əsas məsələ bunlardır:
İnfrastruktur (Infra) + Platforma (Platform) + Tətbiq (App) — üç qatlı vertikal inteqrasiya qabiliyyəti
Bu, AI dövründə daha da güclənir.
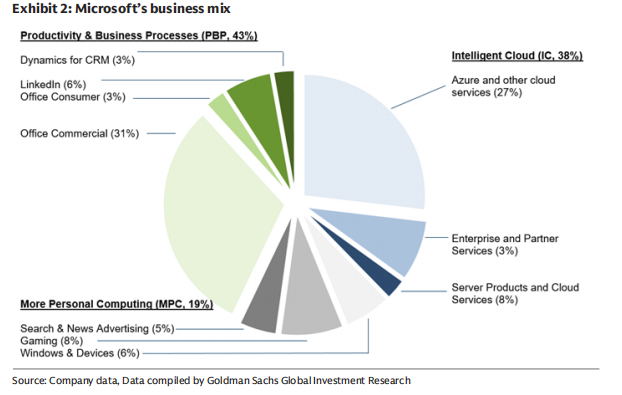
1️⃣ İnfrastruktur səviyyəsində (Infra)
Microsoftdünyanın ən böyük AI hesablama gücü infrastrukturuna malik şirkətlərindən biridir
AI tələbatı kontekstində, Azure sadəcə bulud deyil,inference (çıxarış) öncəli qlobal paylanmış hesablama gücü şəbəkəsidir
Microsoft “təlim superkompüterlərinə” asılılığı məqsədli şəkildə azaldır, daha yüksək ROI-li inference yüklərinə keçir
2️⃣ Platforma səviyyəsində (Platform)
Foundry: şirkətlərə Azure üzərindən OpenAI, Anthropic, MAI kimi müxtəlif modelləri çevik çağırmağa imkan verir
Əsas məqsəd:AI-nin “idarəetmə təbəqəsi”
Microsoft heç bir modelin üstün çıxmasına bahis etmir, əksinə“çox modellərin uzun müddətli birgəyaşamasına” bahis edir.
3️⃣ Tətbiq səviyyəsində (Application)
400 milyondan çoxMicrosoft 365 istifadəçisi
Copilot sadəcə bir plagin deyil, o,yeni iş başlanğıcıdır
Hər10% Copilot nüfuz səviyyəsi, məhsuldarlıq və biznes prosesləri (PBP) bölməsinətəxminən 10% əlavə artım
Bu, AI kommersiyalaşmasında ən müəyyən gəlir əldəetmə yoludur.
3. Niyə Microsoft-un AI investisiyası “aşağı risklə məhdudlaşdırılıb”?
Bu hesabatda çox vacib bir məqamdır.
Goldman Sachs bunu çox “maliyyəvi” bir ifadə ilə açıqladı:
Microsoft AI-nin “Sharpe Ratio”sunu maksimuma çatdırır
Bunu necə başa düşmək olar?
Yuxarıya qaldırıcı təsir
OpenAI-nin təxminən 27%-lik iqtisadi marağına sahibdir
Copilot, Azure, Agent 365 eyni anda faydalanır
Aşağıya qarşı hedcinq
Öz tədqiqatı olan MAI, tək bir modeldən asılılığı azaldır
Çoxlu GPU / çoxlu çip / öz silisiumunun hazırlanması
Məlumat mərkəzləri yüksək “təkrar istifadə oluna bilən” xüsusiyyətə malikdir
Bu o deməkdir ki, AI sənayesinin inkişaf yolu dəyişsə belə,
Microsoft-unuğursuz olması çox çətindir.
4. Mənfəətlilik orta və uzun müddətdə əsas dəyişkəndir
Bazarın narahat olduğu başqa bir məsələ:
AI bulud hesablama mənfəətliliyini daimi olaraq azaldacaqmı?
Goldman Sachs-ın cavabı mənfidir.
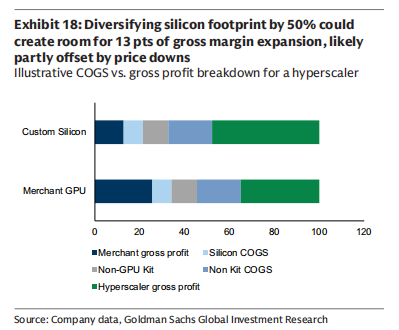
Hazırda Azure AI-nin ümumi mənfəətlilik marjası təxminən 30% civarındadır ki, bu da ənənəvi Azure-un 60%+ səviyyəsindən xeyli aşağıdır.
Ancaq Microsoft rəhbərliyinin məqsədi çox aydındır:
5–7 il ərzində AI bulud xidmətlərinin mənfəətlilik marjasını tarixi yüksək səviyyəyə qaytarmaq
Buna nail olmaq üçün yollar:
Öz çiplərinin payını artırmaq (potensial olaraq >50%)
Inference səmərəliliyinin davamlı artırılması
GPU istifadə müddətinin 6 il olmasını təmin etmək
Alqoritmik səmərəliliyin artırılması (sadəcə hesablama gücünü artırmaq deyil)
Goldman Sachs-ın proqnozu:
AI buludunun mənfəətlilik marjası “əvvəlcə düşüb sonra qalxan” bir əyridir, struktur olaraq pisləşmir.
5. Maliyyə nəticəsi: Niyə Goldman Sachs 655 dollar hədəf qiyməti verir
Goldman Sachs-ınnikbin ssenarisində:
2030 maliyyə ilində EPS-in 35 dolları keçməsi ehtimalı var
Hazırkı trilyon dollarlıq bazar dəyərlərinə sahib şirkətlərlə müqayisədəorta hesabla birrəqəmli və ya on faizlərlə artım
Microsoft hələ də20%+ uzunmüddətli EPS birləşik artımını saxlaya bilər
Bu da Goldman Sachs-ın655 dollar hədəf qiymətinə əsas olan əsas məntiqdir.
Mənim başa düşməyim:
Goldman Sachs Microsoft-u “növbəti OpenAI” kimi təqdim etmir,
əksinə onun əsas açar sözlərini dəfələrlə vurğulayır:
Sistemlik
Səbir
Dövrə qarşı davamlılıq
Microsoft hər hansı bir ildə “AI-yə yatırımların dəyərə layiq olub-olmamasını” sübut etməyə tələsmir,
onun etmək istədiyi budur—
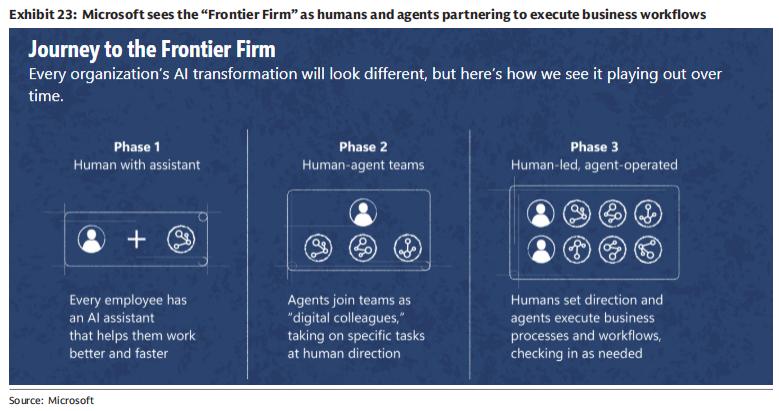
AI-ni gələcək 50 ilin müəssisə proqram təminatının əsas əməliyyat sistemi etmək.
Bu baxış bucağından,
bu, hər mövsüm Azure-un artım tempini izləyərək alınıb-satılan bir səhm deyil,
əksinəzamana əsaslanan tipik bir aktivdir.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Nvidia maliyyə hesabatı, Anthropic trilyonlu IPO ardıcıl gəlir! AI ticarəti üçün daha böyük sınaq gələn həftədir.
Huang Renxun-un istefasının təsirləri hələ də keçməyib, gələn həftə süni intellekt sahəsi iki böyük sınaqla qarşılaşacaq: Nvidia-nın "Huang-dan sonrakı dövr"də ilk maliyyə hesabatı — əgər nəticələr gözləntilərdən aşağı olsa, bazarın cəzası daha da ağır olacaq; Anthropic isə trilyon dollarlıq dəyəri ilə möhtəşəm IPO-ya hazırlaşır. Bu iki böyük suala cavab bazar qapısındadır və onlar qlobal kapitalın süni intellektə inamının davam edib-etməyəcəyini birbaşa təyin edəcək.

Goldman Sachs qlobal səhm bazarı proqnozu: Gələn il AI kapital xərcləri zirvəyə çatacaq, qazanc artımı "kəskin yavaşlayacaq", bulud sahəsinin nəhəngləri "müdafiəvi aktivlər" olacaq
Goldman Sachs-in 2027-ci il üçün qlobal səhmlər strategiyası göstərir ki, AI kapital xərcləri ilə bağlı canlanma zirvəyə yaxınlaşır və qlobal mənfəət artım tempi əhəmiyyətli dərəcədə yavaşlayacaq. S&P 500-un mənfəət artım tempi 36%-dən 11%-ə enəcəyi gözlənilir və amortizasiya təzyiqi tədricən ortaya çıxacaq. Lakin bulud nəhənglərinin dəyərləndirilməsi gözlənilən qiymət/qazanc nisbətinə görə artıq 19.7-ə enib, bu isə məcburi istehlak malları sektorundan aşağıdır və "nisbətən müdafiə xarakterli" aktiv kimi qiymətləndirilir. Goldman Sachs S&P 500 üçün hədəf qiymətin 8700 olacağını proqnozlaşdırır və ABŞ və Yaponiyanı yüksək, Avropanı isə aşağı dərəcədə portfelə daxil etməyi tövsiyə edir.
135 milyard dollar Nvidia səhmlərinə sahib olan Huang Renxun onları satıb pul çıxaracaqmı?
Huang Renxun vəzifəsindən ayrıldıqdan sonra onun təxminən 812 milyon səhmə və 135 milyard dollar bazar dəyərinə sahib NVIDIA portfeli səhm qiymətinə "ciddi təzyiq" yaradır. Satış edib-etməməsi həm hüquqi, həm də bazar məhdudiyyətlərinə tabedir: Qanuni satmaq üçün əvvəlcə hələ açıqlanmayan mənfi məlumatların açıqlanmasını gözləməlidir və bu portfel bütün bazarın altı günlük ticarət həcminə bərabərdir, geniş miqyaslı nağdlaşma isə bir neçə ay ərzində həyata keçirilməlidir.

Ənənəvi Yeni il rallisi, bu il ABŞ fond bazarında hələ də olacaqmı?
ABŞ fond bazarı həm texniki, həm də mövqe baxımından bərpa olunduqdan sonra, Goldman Sachs, Morgan Stanley və JPMorgan ilin sonuna doğru yüksəliş siqnalları verməyə başladı. Mövqelərin kəskin şəkildə boşaldılması, dəyərləndirmənin orta səviyyəyə qayıtması və mövsümi dəstək birlikdə sıxılma şəraitini yaradır. Lakin, qlobal sənaye idxal qiymətləri illik təxminən 24% inflyasiya ilə, pandemiya dövrünün zirvəsini aşıb, inflyasiya ilə bağlı ödənişlər gələn ilin ilk rübündə toplanacaq. Goldman Sachs xəbərdarlıq edir ki, ilin sonundakı yüksəliş həyata keçdikdə, gələcəkdə yüksəliş üçün yer tükənə bilər.



