
Bu günkü kəskin enişin rejissoru kim idi? Bu, Powell-in istefa məktubu deyil, Ueda Kazuo-nun faiz artırımıdır

1 dekabrda kriptovalyuta bazarında kəskin eniş baş verdi, Bitcoin-in birgünlük dəyər itkisi 5%-dən çox oldu. Bu hadisənin başlanğıc səbəbi ABŞ Federal Ehtiyat Sistemi rəhbəri Powell-in istefası ilə bağlı yayılan şayiələr olsa da, əsas səbəb Yaponiya Mərkəzi Bankının sıfır faiz siyasətini bitirə biləcəyi ehtimalıdır ki, bu da qlobal de-leverage (borclanmanın azaldılması) prosesinə səbəb oldu. Xülasəni Mars AI hazırlayıb. Bu xülasə Mars AI modeli tərəfindən yaradılıb və məzmunun dəqiqliyi, tamlığı hələ də inkişaf etdirilməkdədir.
1 dekabrda, böyük ümidlərlə gözlənilən kriptovalyuta bazarının son ayı, faciəvi bir "qara başlanğıc" ilə açıldı.
Şərqi Asiya vaxtı ilə bazar günü axşamı, bitcoin 90,000 dolların üzərindən heç bir müqavimət göstərmədən kəskin şəkildə düşdü, bir anda 85,600 dollara qədər gerilədi və bir gündə 5%-dən çox dəyər itirdi. Altcoin bazarında isə vəziyyət daha da acınacaqlı idi, qorxu indeksi dərhal yüksəldi.
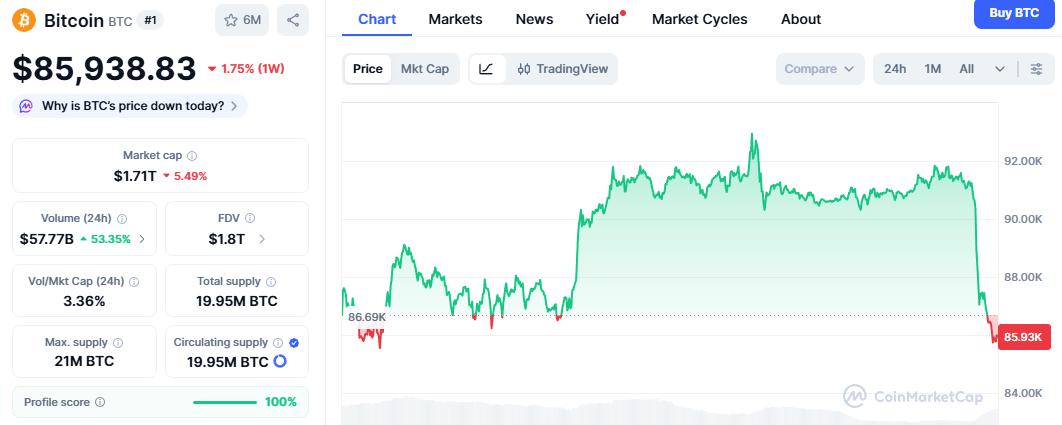
Səthdəki səbəb, sosial mediada sürətlə yayılan dəhşətli bir şayiə idi: Federal Reserve sədri Powell bazar ertəsi axşamı istefa verəcəyini açıqlayacaq.
Ancaq bu, yalnız səthdədir.
Bu informasiya balonunda, treyderlər Vaşinqtonun siyasi dedi-qodularından qorxmuşdular, amma həqiqi ölümcül təhlükə siqnallarının Tokiodan gəldiyini görməzdən gəldilər. Bu, təkcə şayiənin yaratdığı emosional boşalma deyil, həm də dərslik səviyyəsində qlobal makro de-leverage prosesidir.
Əsl qısa mövqe gücü, dünyanın ən böyük pulsuz bankomatının qapısını səssizcə bağlayan Yaponiya Mərkəzi Bankından gəlir.
Vaşinqtonun duman bombası: Zəif bazarın qorxaq quşu
Əvvəlcə, bazarın çökməsinə səbəb olan birbaşa faktoru təhlil etməliyik.
Hazırda Powell-in bazar ertəsi axşamı istefa verəcəyi xəbəri tipik bir FUD şayiəsidir. Powell-in müddəti 2026-cı ildə bitir və rəsmi cədvələ görə, o, həqiqətən də bu həftə çərşənbə axşamı ictimai çıxış edəcək. Tezliklə çıxış edəcək bir sədrin qəfil istefa verməsi ehtimalı çox aşağıdır.

Ancaq problem ondadır ki, niyə bazar buna inandı?
Çünki şayiənin zəmini gerçəkdir. Bu zəmin isə Trump 2.0 dövrünün mərkəzi bank siyasi oyunlarıdır.
Bu səhər, seçilmiş prezident Trump açıq şəkildə bildirdi ki, tezliklə növbəti Federal Reserve sədrinin namizədini açıqlayacaq. Hazırda ən çox adı çəkilən isə keçmiş Ağ Ev iqtisadi müşaviri, məşhur "güvercin" Kevin Hassett-dir.
Bu, Wall Street-də dərin bir narahatlıq yaratdı: kölgə Federal Reserve sədrinin hekayəsi gerçəyə çevrilir.
Bazarın qorxduğu Powell-in könüllü istefası deyil, onun siyasi təzyiqlə səlahiyyətlərinin əlindən alınması və ya məcbur edilməsi ehtimalıdır. Əgər Hassett və ya digər Trump tərəfdarı şəxs öncədən varis kimi təyin olunsa, Powell-in qalan müddətdəki siyasət təsiri xeyli azalacaq.
Bu güc boşluğundan doğan qorxu, həftəsonunun aşağı likvidliyi ilə birləşərək, zəif bir şayiəni qısa mövqe sahibləri üçün nüvə silahına çevirdi.
Tokionun həqiqi bombası: 17 ildə görünməmiş super sıxılma
Əgər Vaşinqtonun şayiəsi küləkdirsə, Tokionun dövlət istiqrazları bazarı həqiqi bayraqdır.
Biz Twitter-də Powell xəbərlərini izləyərkən, Yaponiya maliyyə bazarında səssiz bir sunami baş verirdi: Yaponiya 10 illik dövlət istiqrazlarının gəlirliliyi 1.1%-ə yaxınlaşdı və 2008-ci ildən bəri ən yüksək səviyyəyə çatdı.
Bu, sadəcə bir rəqəm deyil, bir dövrün sonudur.
1. İnflyasiya nəzarətdən çıxıb Həftəsonu açıqlanan məlumatlara görə, Tokioda noyabr ayı əsas CPI illik müqayisədə 2.8% artıb və bazar gözləntilərini xeyli üstələyib. Bu, Yaponiya Mərkəzi Bankının ən çox diqqət yetirdiyi qabaqlayıcı göstəricidir. Məlumat göstərir ki, Yaponiyada inflyasiya artıq idxal xarakterli deyil, daxili faktorlardan qaynaqlanır və mərkəzi bankın artıq yumşaq siyasəti davam etdirməyə səbəbi yoxdur.
2. Şahinlərin son ultimatum Hələ də Nakamura Toyoaki kimi "güvercinlər" ehtiyatlı olmağa çağırsa da, bazar artıq daha güclü şahin səslərini eşidir. Hazırda bazar 18-19 dekabr Yaponiya Mərkəzi Bankının faiz artırma ehtimalını 60%-dən yuxarı qiymətləndirir.
Bu isə o deməkdir ki, onilliklərdir mənfi və sıfır faiz siyasəti tətbiq edən Yaponiyanın normallaşmaya doğru məcburən addımladığı bir dövr başlayır.
Dərin təhlil: Yen carry trade-in sonu
Bir çox kripto investorları başa düşmür ki, niyə uzaq Tokiodakı faiz dəyişiklikləri bitcoin-in bir saat ərzində 5,000 dollar (UTC+8) ucuzlaşmasına səbəb olur?
Bu, qlobal maliyyə bazarının əsas infrastrukturuna — yen carry trade-ə bağlıdır.
Bu məntiqi izah etmək üçün, kripto dünyasında tanış olan DeFi anlayışını müqayisə kimi istifadə edə bilərik.
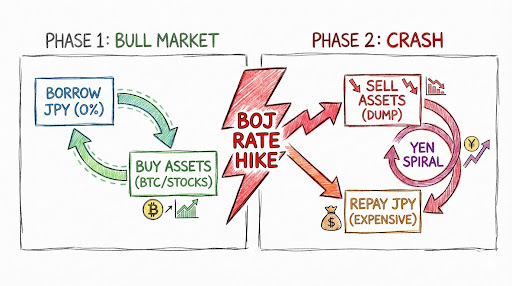
1. Yen dünyanın ən böyük stabilcoin borc hovuzudur Təsəvvür edin, Yaponiya Mərkəzi Bankı adlı bir DeFi protokolu var. Onilliklərdir, onun borc faizləri demək olar ki, 0%-dir. Wall Street hedge fond menecerləri üçün ən yaxşı strategiya maksimum borc götürməkdir. Onlar bu protokoldan böyük miqdarda yen borc alır, demək olar ki, heç bir xərc olmadan, sonra isə onu satıb dollar alırlar.
2. Qlobal aktivlərin leverage bazası Əldə olunan dollarlarla bu "balinalar" yüksək gəlirli aktivlərə yönəlirlər:
- ABŞ dövlət istiqrazları alıb, 5% risksiz gəlir əldə edirlər.
- Nvidia alıb, AI köpüyünün dividendlərindən faydalanırlar.
- Bitcoin alırlar, yüksək dəyişkənlikdən yüksək Beta gəliri əldə etmək üçün.
Bu, son iki ildə qlobal "bull market"in mühərrikidir: Yaponiyanın ucuz pulunu borc alıb, ABŞ-ın riskli aktivlərini almaq. Bu, trilyonlarla dollar həcmində bir leverage strukturdur və bitcoin bu nəhəng aktiv portfelinin yalnız bir hissəsidir.
3. İndiki böhran: Protokol faizləri artırdı İndi, Yaponiya Mərkəzi Bankı bu protokolun admini kimi siqnal verir: inflyasiya çox yüksəkdir, borc faizləri 0%-dən 0.25%-ə, hətta daha yuxarıya qalxacaq.
Bu isə zəncirvari reaksiya yaradır:
- Xərc artır: Borc almaq daha baha başa gəlir, əvvəllər zəmanətli gəlir marjası azalır.
- Valyuta riski: Hamı yen almaq üçün tələsdiyindən, yen məzənnəsi bahalaşır. İnvestorlar borc alanda məzənnə 150 idi, qaytaranda isə 145 olur, beləliklə əsas məbləğdə məzənnə itkisi yaranır.
- Məcburi likvidasiya: Yen almaq üçün vəsait toplamaq məqsədilə, institutlar əlindəki aktivləri — ABŞ istiqrazları, texnologiya səhmləri və ən likvid, 24 saat ticarət olunan bitcoin-i satmağa məcbur olurlar.
Bu günki kəskin düşüşün mahiyyəti budur: qlobal kapital məcburən de-leverage olunur. Bitcoin isə riskli aktivlərin "kanareykası" kimi, likvidlik sıxılmasına ilk reaksiya verəndir.
Federal Reserve-in faiz endirimi kömək edəcəkmi? 87.6% optimizm və reallıq arasındakı uyğunsuzluq
Yaponiyanın bu "arxadan zərbəsi" qarşısında, bazar son ümidini Wall Street-ə bağlayıb.
Məlumatlar bu optimizmi dəstəkləyir kimi görünür. Son CME Federal Reserve Watch Tool-a (FedWatch Tool) görə, bazar 10 dekabrda 25 baza bəndi faiz endirimi ehtimalını 87.6% olaraq qiymətləndirir. Wall Street demək olar ki, bütün ümidini "Powell bazarı faiz endirimi ilə xilas edəcək" ssenarisinə bağlayıb və bunun Yaponiyanın sıxılmasını kompensasiya edəcəyini düşünür.

Ancaq bu baxış həddindən artıq optimist və hətta ölümcül bir yanlış ola bilər.
1. Struktural qüvvələr dövri qüvvələrdən üstündür Federal Reserve-in faiz endirimi dövri tənzimləmədir, Yaponiyanın faiz artırımı isə tarixi, struktural bir dönüşdür. Yaponiyanın pensiya və həyat sığortası şirkətləri yerli istiqrazların gəlirliliyi 1.1%-ə yaxınlaşdıqda, vəsaitlərini xaricdən Yaponiyaya qaytarmağa üstünlük verəcəklər. Bu kapital geri axını sunami gücündədir və Federal Reserve-in 25 baza bəndi endirimi bunu dayandıra bilməz.
2. Marjanın hər iki tərəfdən sıxılması Arbitrage ticarətinin əsasını ABŞ-Yaponiya faiz fərqi təşkil edir.
- Əgər Federal Reserve gözlənildiyi kimi faiz endirərsə (87.6% ehtimal), dollar gəlirliliyi azalacaq.
- Əgər Yaponiya faiz artırarsa, yen-in dəyəri artacaq.
Nəticədə marja hər iki tərəfdən sıxılır. Bu, arbitrage ticarətini xilas etmir, əksinə likvidasiyanı sürətləndirir. Çünki risksiz arbitrage imkanları sürətlə yox olur.
Ona görə də, Federal Reserve həqiqətən faiz endirsə belə, bu yalnız qısa müddətdə emosiyaları sakitləşdirə bilər, amma yen kapitalının geri axını kimi uzunmüddətli, struktural "su nasosu"nu dəyişə bilməz.
Nəticə: Dekabrın makro ikili zərbəsi
Dekabrın başlanğıcında, aydın şəkildə başa düşməliyik ki, bu ay artıq sadəcə Milad rallisi deyil, sərt bir makro stress-testdir.
İki böyük imtahanla üz-üzəyik:
- 10 dekabr: Federal Reserve o 87.6% faiz endirimi gözləntisini doğrulda biləcəkmi və Trump-ın siyasi kölgəsində müstəqilliyini qoruya biləcəkmi?
- 19 dekabr: Yaponiya Mərkəzi Bankı sıfır faiz dövrünü bitirəcək "nüvə düyməsini" basacaqmı?
Bu günkü kəskin düşüş, bazarın bu iki böyük imtahana bir növ məşqidir.
Kripto investorları üçün, indiki strategiya Powell-in istefa verib-verməyəcəyinə dair mənasız şayiələrə deyil, dollar/yen məzənnəsinə və Yaponiya 10 illik dövlət istiqrazlarının gəlirliliyinə diqqət etmək olmalıdır.
Yen bahalaşdığı və Yaponiya istiqrazlarının gəlirliliyi yeni zirvələrə çatdığı müddətcə, qlobal de-leverage prosesi bitməyəcək. Bu nəhəng makro "ət maşını" qarşısında, istənilən K-line texniki analizi gücsüzdür.
Uçan bıçağı tutmayın. Tokioda külək dayananda, Vaşinqtonun buludlarına baxarsınız.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Nvidia maliyyə hesabatı, Anthropic trilyonlu IPO ardıcıl gəlir! AI ticarəti üçün daha böyük sınaq gələn həftədir.
Huang Renxun-un istefasının təsirləri hələ də keçməyib, gələn həftə süni intellekt sahəsi iki böyük sınaqla qarşılaşacaq: Nvidia-nın "Huang-dan sonrakı dövr"də ilk maliyyə hesabatı — əgər nəticələr gözləntilərdən aşağı olsa, bazarın cəzası daha da ağır olacaq; Anthropic isə trilyon dollarlıq dəyəri ilə möhtəşəm IPO-ya hazırlaşır. Bu iki böyük suala cavab bazar qapısındadır və onlar qlobal kapitalın süni intellektə inamının davam edib-etməyəcəyini birbaşa təyin edəcək.

Goldman Sachs qlobal səhm bazarı proqnozu: Gələn il AI kapital xərcləri zirvəyə çatacaq, qazanc artımı "kəskin yavaşlayacaq", bulud sahəsinin nəhəngləri "müdafiəvi aktivlər" olacaq
Goldman Sachs-in 2027-ci il üçün qlobal səhmlər strategiyası göstərir ki, AI kapital xərcləri ilə bağlı canlanma zirvəyə yaxınlaşır və qlobal mənfəət artım tempi əhəmiyyətli dərəcədə yavaşlayacaq. S&P 500-un mənfəət artım tempi 36%-dən 11%-ə enəcəyi gözlənilir və amortizasiya təzyiqi tədricən ortaya çıxacaq. Lakin bulud nəhənglərinin dəyərləndirilməsi gözlənilən qiymət/qazanc nisbətinə görə artıq 19.7-ə enib, bu isə məcburi istehlak malları sektorundan aşağıdır və "nisbətən müdafiə xarakterli" aktiv kimi qiymətləndirilir. Goldman Sachs S&P 500 üçün hədəf qiymətin 8700 olacağını proqnozlaşdırır və ABŞ və Yaponiyanı yüksək, Avropanı isə aşağı dərəcədə portfelə daxil etməyi tövsiyə edir.
135 milyard dollar Nvidia səhmlərinə sahib olan Huang Renxun onları satıb pul çıxaracaqmı?
Huang Renxun vəzifəsindən ayrıldıqdan sonra onun təxminən 812 milyon səhmə və 135 milyard dollar bazar dəyərinə sahib NVIDIA portfeli səhm qiymətinə "ciddi təzyiq" yaradır. Satış edib-etməməsi həm hüquqi, həm də bazar məhdudiyyətlərinə tabedir: Qanuni satmaq üçün əvvəlcə hələ açıqlanmayan mənfi məlumatların açıqlanmasını gözləməlidir və bu portfel bütün bazarın altı günlük ticarət həcminə bərabərdir, geniş miqyaslı nağdlaşma isə bir neçə ay ərzində həyata keçirilməlidir.

Ənənəvi Yeni il rallisi, bu il ABŞ fond bazarında hələ də olacaqmı?
ABŞ fond bazarı həm texniki, həm də mövqe baxımından bərpa olunduqdan sonra, Goldman Sachs, Morgan Stanley və JPMorgan ilin sonuna doğru yüksəliş siqnalları verməyə başladı. Mövqelərin kəskin şəkildə boşaldılması, dəyərləndirmənin orta səviyyəyə qayıtması və mövsümi dəstək birlikdə sıxılma şəraitini yaradır. Lakin, qlobal sənaye idxal qiymətləri illik təxminən 24% inflyasiya ilə, pandemiya dövrünün zirvəsini aşıb, inflyasiya ilə bağlı ödənişlər gələn ilin ilk rübündə toplanacaq. Goldman Sachs xəbərdarlıq edir ki, ilin sonundakı yüksəliş həyata keçdikdə, gələcəkdə yüksəliş üçün yer tükənə bilər.



