Məzmun tokenlərinin partlayışı: Base-in "yaradıcı iqtisadiyyatı 2.0" inqilabdır, yoxsa yenə də böyük oyunçular tərəfindən istismar olunan bir oyun?

Məzmun tokenləri (Content Coins) və yaradıcılıq tokenləri (Creator Coins) Rollup zəncirində yaradıcıların gəlir əldə etməsi üçün yeni bir həll kimi təklif olunur. Bu modeldə tokenlərin buraxılışı və ticarət haqları gəlir mənbəyi kimi çıxış edir, lakin spekulyasiya, bazar manipulyasiyası və təşviqlərin uyğunsuzluğu kimi problemlər mövcuddur. Xülasə Mars AI tərəfindən hazırlanıb. Bu xülasə Mars AI modeli tərəfindən yaradılıb və onun dəqiqliyi, tamlığı hələ inkişaf mərhələsindədir.
Məzmun tokenləri (Content Coins) bəlkə də Rollup-un yaradıcıları həyəcanlandıra biləcək yeganə üsuldur. Amma diqqət edin, həmişə bazar sahibi qalib gəlir.
Crypto Twitter $JESSE-nin istifadəyə verilməsinə o qədər də müsbət reaksiya vermədi:
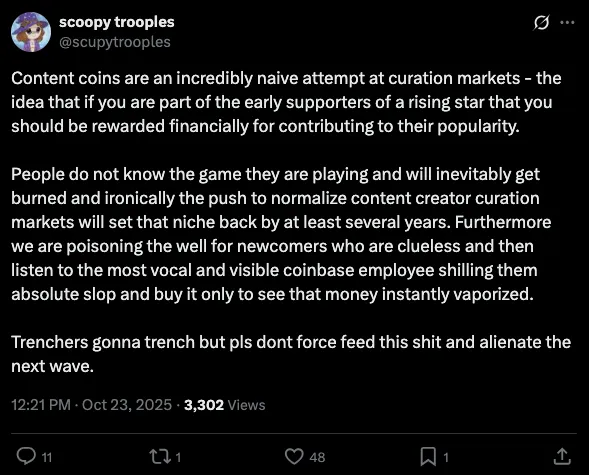
(Yuxarıdakı bu tweet əslində mənim gördüyüm ən rasional və real tənqidlərdən biridir.)
Digərləri bəzi problemləri vurğuladılar:
- Zamanlama uğursuzluğu: İstifadəyə verilmə vaxtı David Phelps-in məqaləsi ilə üst-üstə düşdü, o məqalədə Base-in çox yaradıcı tokenlərinə diqqət yetirməsindən şikayətlənirdi;
- Çıxarış problemi: Bəziləri hesab edir ki, $JESSE satışlardan böyük miqdarda əməliyyat haqqı çıxarır;
- Alqı-satqı problemi: $JESSE Zora x Doppler-in bond əyrisi hərrac mexanizmini istifadə etdiyi üçün, gözlənilmədən alqı-satqı edənləri cəlb etdi.
Amma mən bu narahatlıqlarla razı deyiləm.
Zamanlama problemi həqiqətən bir az uğursuzdur, amma mən təxmin edirəm ki, Jesse istifadəyə verilmə vaxtını əvvəlcədən planlaşdırmışdı və öz ad gününü bu xüsusi məqam kimi seçmişdi.
Çıxarış problemi də əsaslı deyil. Onun ad günü canlı yayımında, o, haqqı Base-dəki digər yaradıcılar üçün yenidən istifadə edə biləcəyini göstərdi. O, həmçinin bu tokenləri satmağı planlaşdırmadığını iddia etdi.
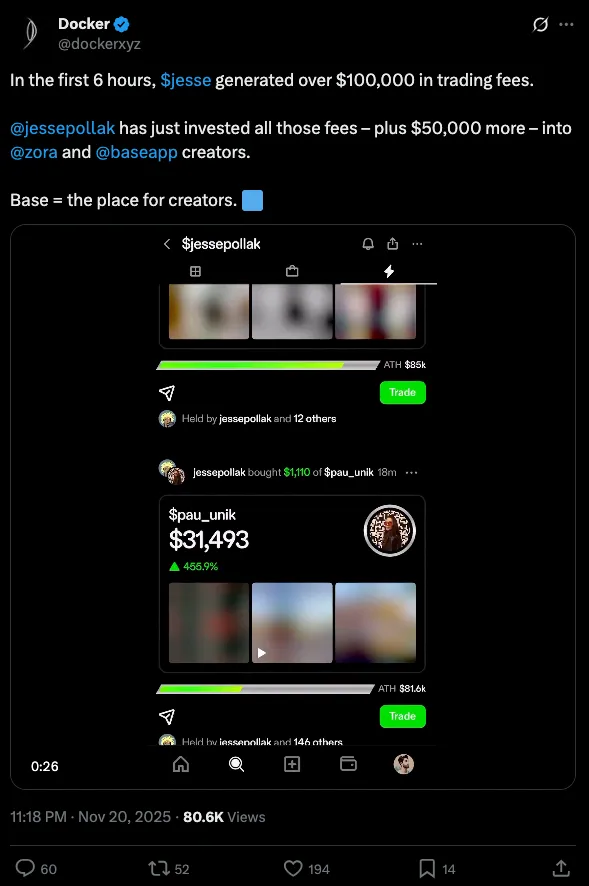
Nəticədə, Doppler və 11AM alqı-satqı problemi ilə bağlı olduqca yaxşı bir müzakirə apardılar:
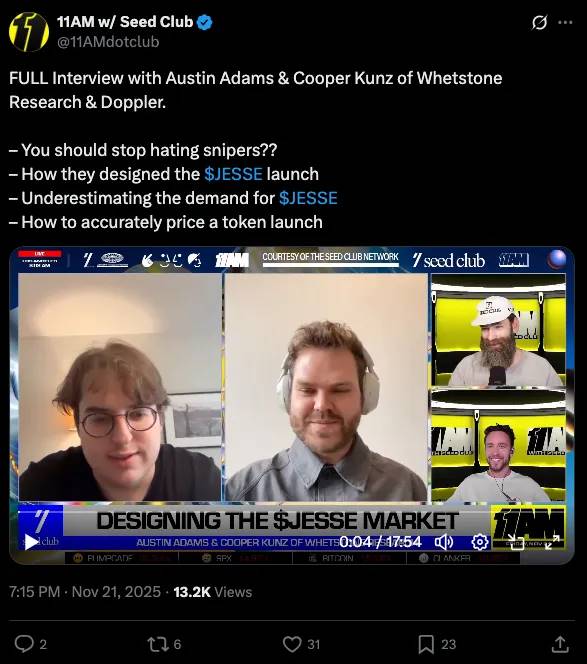
Gələn həftəki məqaləmizdə müxtəlif hərrac mexanizmlərinin üstünlükləri və çatışmazlıqları barədə daha ətraflı danışacağıq, amma Austin-in hərrac mexanizmləri üzrə araşdırması X-də (əvvəlki Twitter) alqı-satqıdan şikayətlənənlərdən qat-qat üstündür.
Əgər bu pis niyyətlə deyilsə, bəs Jesse niyə belə etdi?
Yaradıcı tokenlərini təşviq etməyin əsl səbəbi
Rollup-ların (toplama zəncirləri) əsas gəliri əməliyyat haqlarından gəlir.
İndiyə qədər Base meme token ticarətindən digər bütün fəaliyyətlərdən daha çox gəlir əldə edib. Yeni tokenlərin buraxılması və bununla bağlı spekulyativ ticarət həcmi, əməliyyat haqlarını artıran əsas amildir.
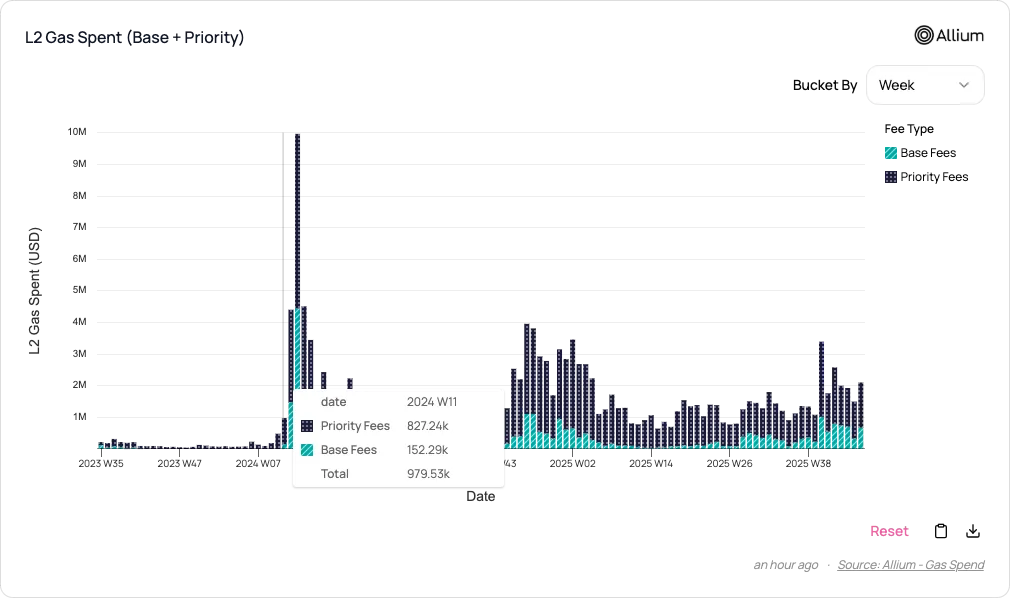
Mənbə: Allium
Çox güman ki, Base əsas komanda, maliyyələşdirmə, tədbirlər, öz tətbiqləri (məsələn, Base App) və təsisçilərə dəstək üçün heç vaxt olmadığı qədər çox pul xərcləyib. Amma bu xərclər Base-in Rollup kimi Coinbase-in maliyyə hesabatına töhfəsini əhəmiyyətli dərəcədə artırmayıb.
Yaradıcı tokenləri və məzmun tokenləri isə bu problemi həll etmək üçün olduqca ağıllı bir yoldur:
- Onların buraxılış sayı hətta meme tokenlərindən də çoxdur (token buraxılışı Rollup-ların əsas döyüş meydanıdır);
- Onlar ticarət və spekulyasiyanı təşviq edə bilir;
- Onlar diqqəti zəncir üstü əməliyyat haqqına çevirərək qurulub, viral yayılma potensialı olan hər şeyə demək olar ki, bir məzmun tokeni bağlamaq olar;
- Meme tokenlərdən fərqli olaraq, onların heç bir əsas iqtisadi fəaliyyəti, icma dəstəyi və ya öhdəliyə ehtiyacı yoxdur.
İstifadəçilər gas haqqının artmasını mənfi hal kimi görsələr də, Rollup baxımından blok məkanına həddindən artıq tələbat yaratmaq əslində uğurun göstəricisidir.
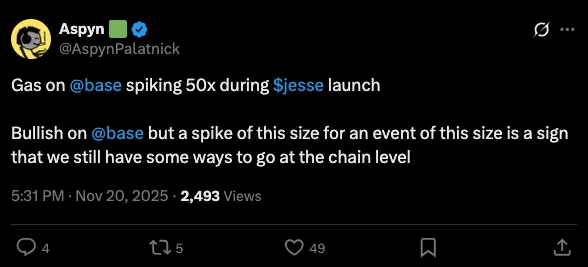
Heç bir başqa yaradıcı monetizasiya forması eyni effekti vermir:
- Ödəniş: Hər hansı bir ödəniş forması (məsələn, ianə) üzrə ticarət həcmi kifayət qədər deyil, xüsusilə yaradıcıya ödənilən hissə çox azdır.
- Mükafatlar: Base həqiqətən mükafat mexanizmlərindən istifadə edərək Base App ekosistemini dəstəkləyir, amma bu mükafatların gəlirə təsiri çox azdır.
- Reklam: Zəncir üstü reklam demək olar ki, yoxdur, buna görə də sıralayıcı haqqına töhfə verə bilmir.
Yaradıcı tokenləri həqiqətən yaxşıdırmı?
Artıq bilirik ki, yaradıcı tokenləri Base üçün əsas sahədir, amma onlar həqiqətən istifadəçilər və yaradıcılar üçün ən yaxşı mexanizmdirmi?
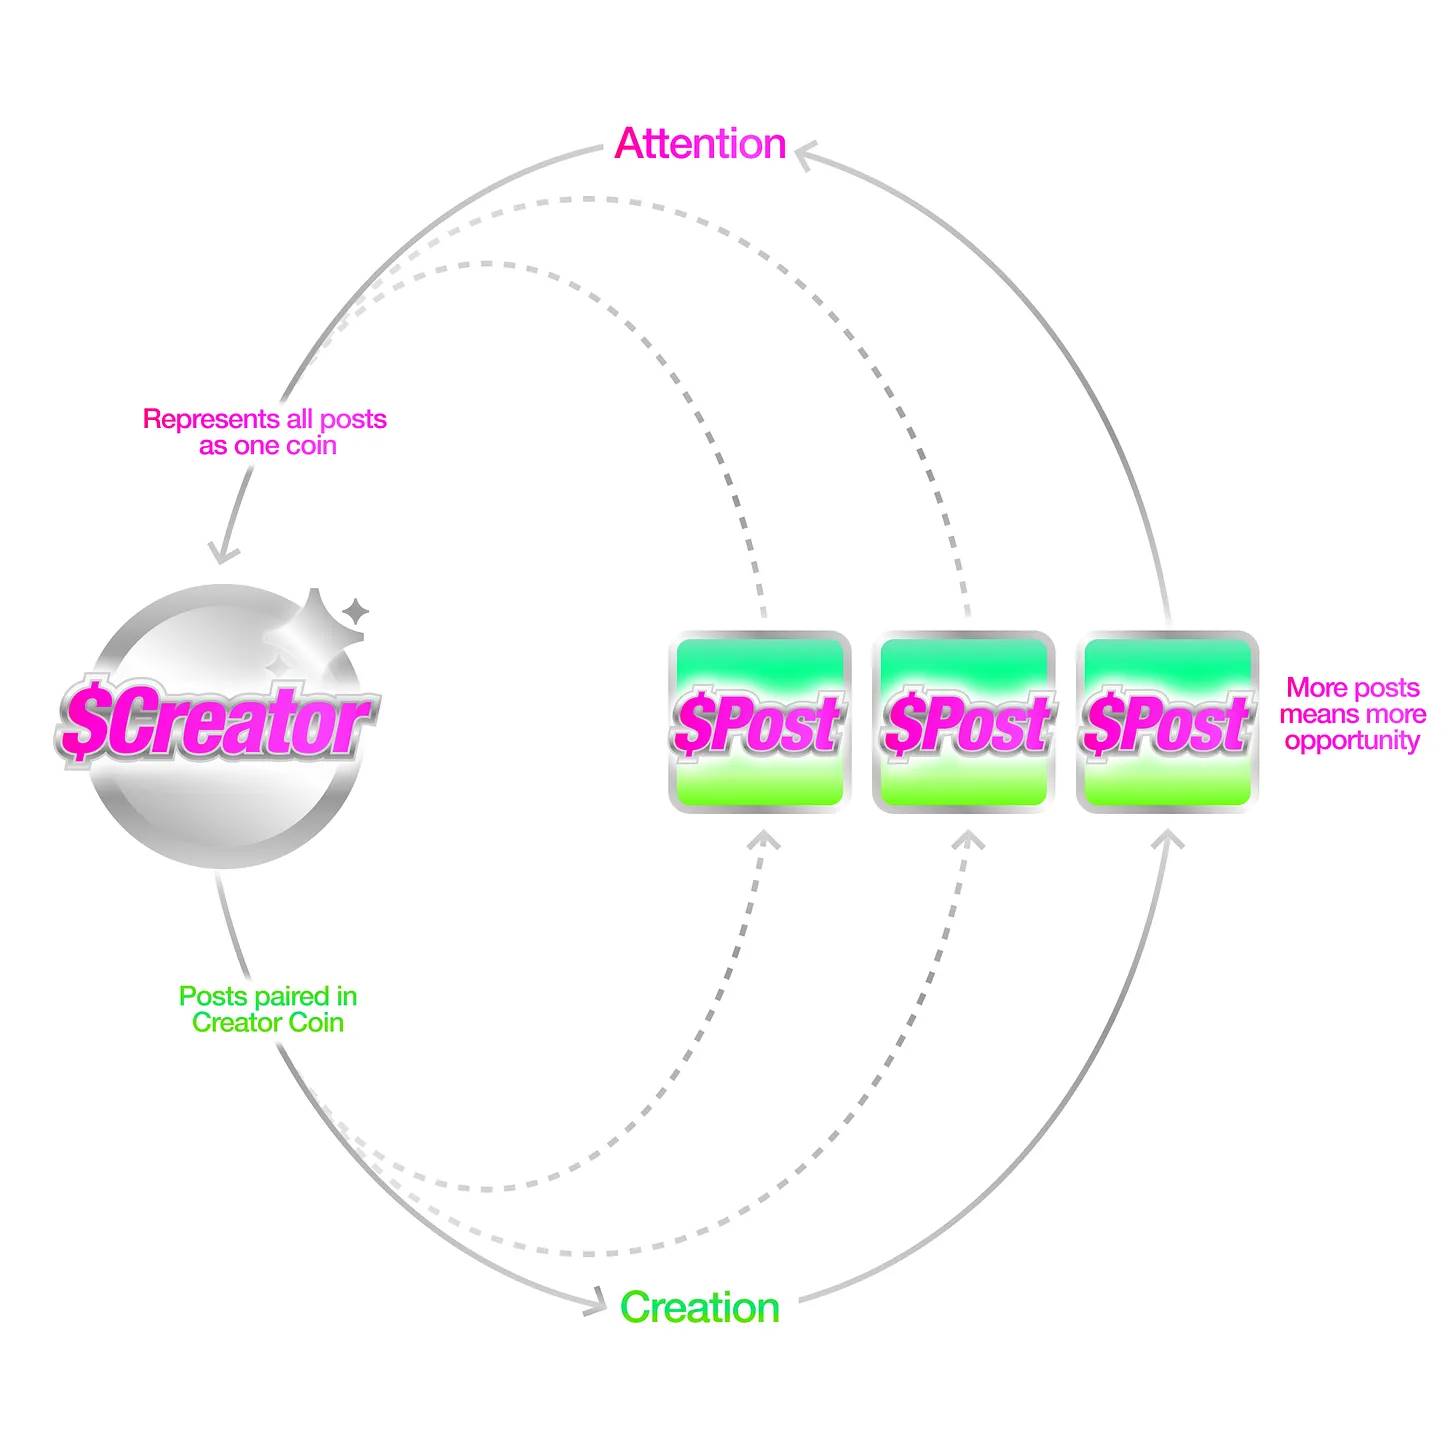
Mənbə: Zora Docs
Yaradıcı tokenlərinin flywheel effekti məntiqi çox sadədir:
- Əgər sən məzmun yayımlayırsansa, bir məzmun tokeni (Content Coin) yaradılır və onun 1%-i sənə məxsus olur.
- Hər bir məzmun tokeni yalnız sənin yaradıcı tokenin (Creator Coin) vasitəsilə alına bilər. Əgər sən yaradıcı tokeni buraxmısansa, onun 50%-i səndə olur (tədricən açılır).
- Məzmun tokenlərinə tələbat təbii olaraq yaradıcı tokenlərinə tələbatı artırır. Bu mexanizm səni keyfiyyətli məzmun yaratmağa təşviq edir və eyni zamanda yaradıcı tokenləri və əməliyyat haqları vasitəsilə qazanc əldə etməyə imkan verir.
Bəzi mənada, məzmun tokenlərinin davranışı Patreon-un abunəlik modelinə bənzəyir. Əgər sən hansısa məzmun tokeninə 1000 dollar xərcləmisənsə, fürsət xərci bu 1000 dolları başqa bazara yatırıb gəlir əldə etməməyindir. Bu gəlirdən imtina əslində yaradıcıya abunə haqqı ödəməyə bənzəyir. Əvəzində, yaradıcı səni bu tokenləri saxladığın üçün mükafatlandıra bilər. Bu mükafatlar Patreon-da olduğu kimi səviyyəli, proporsional və ya təsadüfi (lotereya kimi) ola bilər.
Lakin, yaradıcılar birbaşa abunə haqqı əldə edə bilmirlər, yalnız öz yaradıcı tokenlərini satdıqları halda. Buna görə də, xərclərin abunəlik yolu ilə ödənilməsinə baxmayaraq, bütün xərclər dəstəklədiyin yaradıcıya effektiv şəkildə ötürülmür, yalnız onlar "cash out" edib çıxanda ("rug"). Jesse də bu problemi vurğuladı:
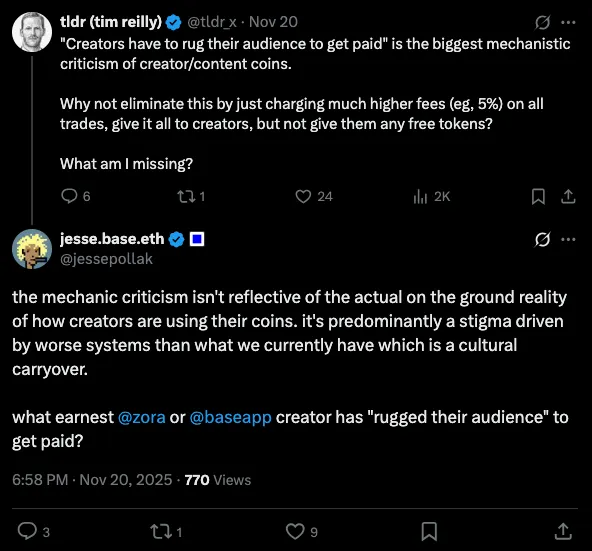
Bundan əlavə, məzmun tokenləri (Content Coins) həm də fan kolleksiya əşyası xüsusiyyətinə malikdir. Sənətçi populyarlaşdıqca, o, "abunəçilərə" daha dəyərli mükafatlar verə bilər. Buna görə də, məzmun tokenlərində spekulyativ element var. Sənətçini və ya mükafatı dəstəkləməkdə maraqlı olmasan belə, gələcəkdə dəyəri arta biləcək mükafatlar üçün məzmun tokeni ala bilərsən (istər maddi, istər qeyri-maddi). Bu, sevdiyin sənətçinin ilk CD-sini almağa bənzəyir, gələcəkdə onu daha baha sata bilərsən.
Lakin, yaradıcı tokenlərinin bu xüsusiyyəti əlamətdar çatışmazlıqlar yaradır: Onlar əslində maliyyə alətinə çevrilib və bazarı adi fanatlardan daha peşəkar alətlərə malik institusional iştirakçıları cəlb edə bilər.
Həqiqi fanatlar klassik CD və ya kolleksiya məhsullarını müəyyənləşdirmək, saxlamaq və investisiya etmək üçün baxış, səbir və səy tələb etdiyi kimi, məzmun tokenləri bazarında da həqiqi fanatlara ehtiyac var. Amma digər tərəfdən, ağıllı treyder sadəcə alqı-satqı və ya başqa spekulyativ üsullarla məzmun tokenlərindən qazanc əldə edə bilər.
"Abunəlikdən çıxarkən" tokenləri satmaq lazımdır və bu, slippage (qiymət sürüşməsi) yaradır. İronik olaraq, yaradıcı tokenlərinin likvidliyi nə qədər aşağıdırsa və ya sən yaradıcıya nə qədər çox dəstək olursansa, qarşılaşdığın slippage bir o qədər yüksək olur. Məzmun tokenləri bir mənada ən səxavətli sponsorları cəzalandırır.
Bazar sahibi həmişə qalibdir
Mənim yaradıcı tokenləri modelinə əsas iradım odur ki, o, sponsorluq və kurasiyanı birləşdirərək ticarət həcmini maksimuma çatdırmağa çalışır, amma hər iki tərəfin ən pis xüsusiyyətlərini gətirə bilər.
- Həqiqi sponsorlar qiymət dəyişkənliyi, rəqib bazar iştirakçıları, əməliyyat vergiləri kimi problemlərlə üzləşirlər.
- Kuratorlar isə gələcək mükafatlar üçün aydın təminata malik deyillər, çünki yaradıcı tokenləri yaradıcıların payı və ya başqa dəyər axını ilə birbaşa bağlı deyil. Kuratorlar əslində gələcəkdə məlum olmayan mükafatlara olan potensial tələbat üzərində spekulyasiya edirlər.
- Bu model yaradıcıların gəlirini irəli çəkir, ilkin qiymət kəşfi mərhələsində böyük əməliyyat haqları gətirə bilər, amma uzunmüddətli ticarət həcminin davamlı olub-olmayacağı qeyri-müəyyəndir ($JESSE-nin performansı müşahidə nöqtəsi olacaq). Bu mexanizm yaradıcılarla token sahibləri arasında həqiqi təşviq uyğunluğu yaratmır.
Nəticədə, əsas blokçeyn və ticarət platforması (bu nümunədə Uniswap) buradan əldə etdiyi gəlir sadə abunəlik modelindəki ödəniş həllindən qat-qat çox olur.
Deyə bilərsən ki, kurasiya bazarı əlavə bir funksiya təmin edir, amma hər iki tərəf (sponsorluq və kurasiya) aydın şəkildə ayrılmır.
Müqayisə üçün, biz Craig Mod-un modelini öyrənə bilərik. O, öz abunəlik sistemini qurub, mümkün qədər sadə saxlamağa diqqət yetirib və uğur qazanıb.
O, fəxrlə deyə bilər ki, heç kim onu dəstəklədiyinə görə qazandığı pulları itirməyib.
Craig-in modelində məni cəlb edən odur ki, diqqət yaradıcılığın özündədir (məsələn, kitablar), məzmun və ya yaradıcı şəxsin özündə deyil.
Şəxsi fikrimcə, interaktivliyə əsaslanan yaradıcı iqtisadiyyatı həqiqi dəyər mübadiləsi ətrafında qurulan model qədər yaxşı deyil. Məzmun sadəcə kəşf mexanizmi və açıq yaradıcılıq üsulu olmalıdır, əsas məhsul deyil. Bəzi mənada, istifadəçilərin təcrübə etməsi üçün pulsuz əsas səviyyə təqdim oluna bilər.
Mən həmçinin inanıram ki, bu problemlər həll oluna bilər və şübhəsiz ki, Zora və Base komandası bunun üzərində işləyir.
Ən azı, yaradıcı tokenləri yaradıcıların monetizasiyası üçün tamamilə yeni bir yanaşmanı təmsil edir. Sonda ən yaxşı həll olmasa belə, sınamağa dəyər.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Muskun "bir qiymət" üsulunu seçməyən Anthropic (ANT.US) üçün təqdimat qiyməti 70-78 dollar arasında olacaq, IPO qiymətinin əsas təyin edənləri institut investorlardır
Anthropic gələn həftə tarixdə ən böyük IPO-ya imza atmağa hazırlaşır və bu titulunu SpaceX-in əlindən almağa çalışır. Lakin Elon Musk-a məxsus olan bu şirkətlər qrupundan fərqli olaraq, süni intellekt (AI) əməliyyatlarında qeyri-sabitlik fonunda böyük investorlar onun IPO qiymətinə daha çox təsir imkanına sahib olacaqlar.
Eyni texnologiya nəhəngi IPO-su olmasına baxmayaraq, Anthropic niyə SpaceX-in birja qiymətindən daha ehtiyatlı qiymətləndirilir?
SpaceX-in sabit qiymət təyinetmə modelindən fərqli olaraq, Anthropic ənənəvi yolşou üsulundan istifadə edir və qiymət təyinetmə hüququnu daha çox institusional investorların öhdəsinə buraxır. Nasdaq-ın enməsi, FED-in faiz artırması və süni intellekt təchizatının artıqlığı kimi amillərin təsiri ilə bazar mühiti təzyiq altındadır və əvvəllər 2 trilyon dollar dəyərində olan qiymətləndirmə gözləntiləri artıq itib. Analitiklərin fikrincə, hər iki şirkətin qiymət təyinetmə strategiyasındakı fərq, əslində onların Wall Street kapital bazarları ilə əlaqələrinin dərinliyi ilə bağlıdır.

İnflyasiya təzyiqləri aradan qalxmır, ABŞ Federal Ehtiyat Sistemi ardıcıl faiz artımı gözləntiləri artır, Süni İntellektə investisiya riskləri maliyyə sabitliyi narahatlıqlarını gücləndirir
ABŞ-da inflyasiyanın yenidən sürətlənməsi fonunda, ABŞ Federal Rezerv Sistemi rəsmiləri bu həftə ardıcıl olaraq şahin mövqedən çıxışlar ediblər. Bu, bazarın dekabr ayında faiz dərəcələrinin artırılması gözləntilərini daha da gücləndirib və gələn ilin yanvarında növbəti faiz artımı üçün qapı açıb.
Barclays mart ayından bəri ilk dəfə ABŞ səhmlərinə taktiki olaraq nikbin baxır: Son satışlar qısamüddətli sıçrayış üçün şərait yaradıb
İnvestorlar səhm portfellərini əhəmiyyətli dərəcədə azaltdıqca və bazar volatilliyinin təzyiqi müəyyən qədər azaldıqca, Barclays ticarət bölməsi bu ilin mart ayının ortalarından bəri ilk dəfə olaraq ABŞ səhmlərinə taktiki olaraq optimist yanaşmağa başlayıb.