
AI雲雙雄 CoreWeave與Nebius Q3財報前瞻:腰斬後的債務驗證與重估!
 2026/11/10 03:36
🔥 美股熱門雷達已上線! 3 大美股主題線 + 6 支精選個股 + 7 大事件日曆,本週美股機會在哪裡? 點擊連結一圖看完 22 個交易方向→
1. 投資重點速覽
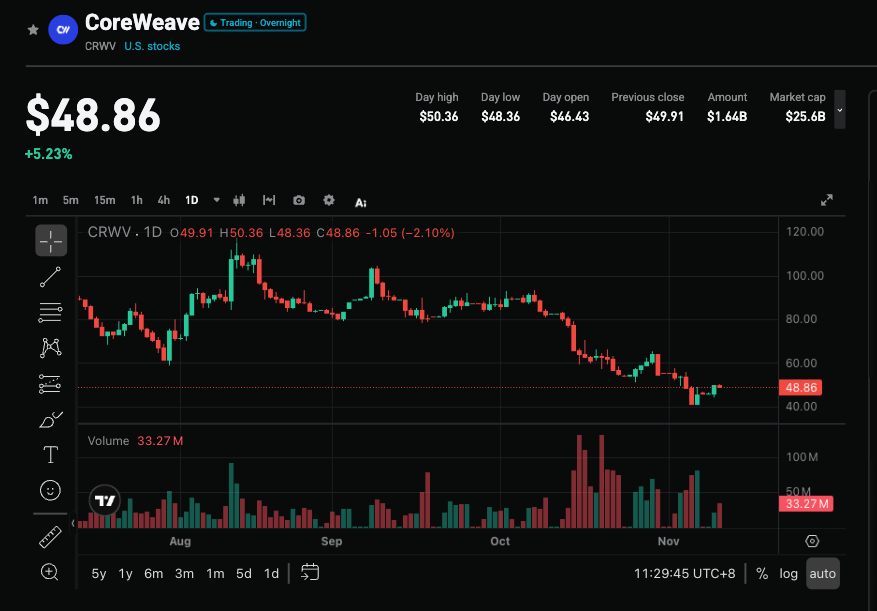
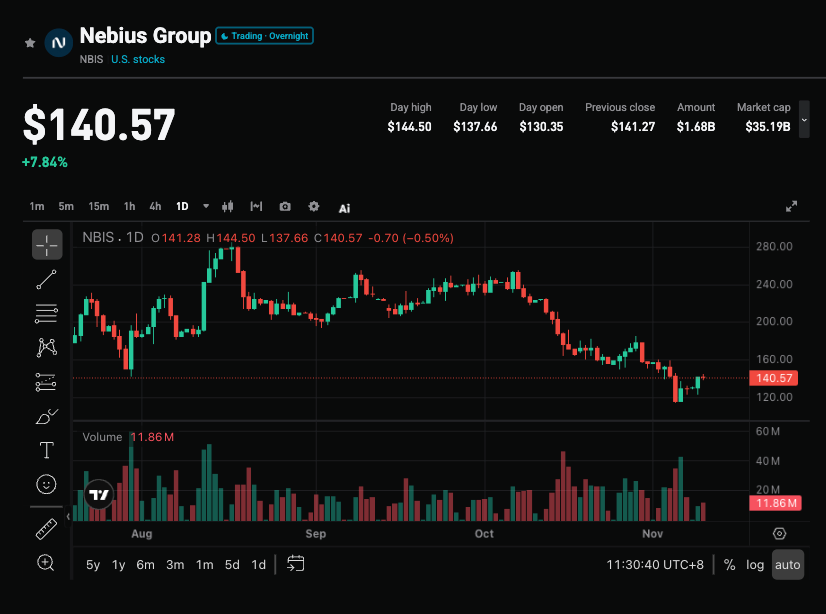
CoreWeave(CRWV.US)將於11月10日、Nebius(NBIS.US)將於11月12日陸續公佈2026年第三季度業績。市場共識預期CoreWeave營收約35.5億美元、Nebius約9.08億美元,兩者皆接近共識,超預期空間有限;但EBITDA利潤率分別約58%及39%,同時仍將錄得每股虧損。過去一個月內,兩家股價分別下跌約44%與36%,接近腰斬,核心矛盾已從需求轉向高槓桿融資可持續性。本次財報及電話會將檢驗資金是否到位、利潤率能否維持,以及客戶多元化的進展。
2. 四大關注焦點
焦點1:營收高增能否對沖融資憂慮
兩家公司成長軌跡依舊強勁。CoreWeave今年營收共識約128.6億美元,2027年可望升至264.7億美元(約+106%);Nebius今年約33.7億美元,2027年可望達119.8億美元(約+255%)。支撐來自CoreWeave逾1290億美元的積壓訂單與Nebius超過400億美元的長期合同。但分析師預測已逐步跟上節奏,Q3超預期幅度預期極其有限(CoreWeave僅約0.06%、Nebius約0.96%),數字本身難成催化主因。
焦點2:債務與資本開支的可持續性
CoreWeave背負約500億美元債務,10月中旬其2031年到期債券殖利率一度逼近16%,CDS利差擴至約1200個基點。公司8月將資本開支上調至350億-390億美元,約為2026年預期營收的三倍。Nebius債務規模較小,剛簽署35億美元優先有擔保融資(期限僅364天,SOFR+275-350個基點),正尋求以合約訂單為基礎的資產支持融資。市場核心問題已從「客戶是否需要算力」轉至「貸款方是否願意持續買單」。
焦點3:利潤率與自由現金流路徑
CoreWeave約58%的EBITDA利潤率是其償債邏輯的核心支柱,Nebius約39%利潤率則從低基數快速提升。任何一家利潤率下滑,都可能強化「GPU租賃經濟性並不如成長誘人」的判斷。投資者特別期待CoreWeave給出延伸至2030年的自由現金流轉正時間表,以及Nebius對短期融資再融資的具體安排。
焦點4:客戶集中度與業務多元化
CoreWeave主要客戶包括微軟、OpenAI與Meta,集中風險突出;CEO自IPO以來透過預先安排計劃累計減持近10億美元股票,或於現階段引發治理疑慮。Nebius方面,Palantir已將其列為主權AI基礎設施優選合作夥伴,並完成對Inferize的收購以強化推理能力;CoreWeave則規劃在丹麥擴張,並於第四季起建設涵蓋阿聯酋、印度、印尼、新加坡、澳大利亞、韓國和日本的全球AI網絡骨幹。新增訂單能否超越現有超大規模雲服務商與AI實驗室,將成為關鍵觀察點。
3. 風險與機會並存
上行催化劑:
- 管理層明確資本開支資金來源,並給出可信的自由現金流轉正路徑(特別是延伸至2030年)。
- 利潤率保持穩定或超預期,客戶基礎出現明顯多元化跡象。
- 財報後債券殖利率與CDS利差收窄,驗證信用市場情緒修復。
下行風險:
- 電話會被再融資問題與模糊表述主導,市場解讀為融資受阻。
- 利潤率出現下滑,或資本開支被動收縮的訊號顯現。
- 客戶集中度未改善,疊加CEO減持或前母公司Yandex相關追問發酵。
4. 交易策略建議
多頭邏輯: 若證明資金已到位、利潤率穩定且新增訂單顯示客戶多元化,市場或認定逾40%跌幅已過度反映悲觀預期,估值有修復空間。分析師平均目標價對CoreWeave約131.41美元(隱含約183%上行)、Nebius約286.53美元(約121%上行),EV/EBITDA已大幅壓縮。
空頭風險: 若核心數據僅符合預期,且電話會無法有效回應融資與自由現金流問題,股價進一步承壓的機率上升,債券市場反應可能比股價更能說明問題。
關鍵數據:
- Q3營收、EBITDA利潤率與每股虧損幅度
- 資本開支資金來源與自由現金流時間表
- 新增訂單與客戶多元化進展
- 債券殖利率/CDS利差變動
操作建議: 業績及電話會釋放明確融資與現金流正面信號時,可關注回調後的布局機會;若表態模糊或信用指標未改善,須注意短期波動風險,避免追高。倉位及止損需結合個人風險承受能力靈活調整。
免責聲明: 以上內容僅供參考,不構成投資建議。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
高盛全球股市展望:明年AI資本開支見頂,盈利增長「大減速」,雲巨頭成「防禦性資產」
高盛2027年全球股票策略指出,AI資本支出熱潮接近頂點,全球盈利增速將大幅放緩。標普500盈利增速預計從36%降至11%,折舊壓力逐步顯現。但雲端巨頭估值已回調至19.7倍預期市盈率,低於必需消費品板塊,被定性為「相對防禦性」資產。高盛預測標普500目標價8700點,建議超配美國和日本,低配歐洲。
坐擁1350億美元英偉達股票,黃仁勳會拋售套現嗎?
黃仁勳離職後,其約8.12億股、市值1350億美元的Nvidia持倉成為股價的「重大壓力」。是否能減持受到法律與市場的雙重約束:必須在未公開負面資訊披露後方可合規出售,且其持倉規模相當於全市場六個交易日成交量,大規模套現需拉長至數月。

傳統的聖誕行情,今年的美股還有嗎?
美股在技術面與倉位面同步修復後,Goldman Sachs、Morgan Stanley、JPMorgan Chase相繼發出年末反彈信號。倉位極度出清、估值回歸均值、季節性支撐共同構成軋空條件。然而,全球製造業進口價格通脹年化約24%,已超過疫情高峰,通脹帳單將於明年第一季度集中到期。Goldman Sachs 警示,年末狂歡一旦兌現,將透支未來上漲空間。

Anthropic上市路演,CEO稱「不在乎什麼市場條件」,希望「少承諾、多兌現」
Anthropic衝刺IPO之際,CEO Amodei在路演中刻意低調,強調「少承諾、多兌現」,對於上市時機及市場波動表現淡定。面對AI板塊震盪與Nvidia風波,Amodei表示並不特別在意上市月份及市場條件,坦言算力投入是「最深層的商業難題」。
加密貨幣價格
更多


