
撞上AI崩盤!今晚,一份強勁非農報告,或給美股又一重擊

美國10月非農就業報告將於週五(11月6日)美東時間8:30發布。市場普遍預期數據將自9月低點反彈,但這份報告到來的時機極為棘手——就在數據公布前一日,科技股遭受重挫,納斯達克100指數單日暴跌6.36%,創下自2020年3月以來最嚴重的一天,AI交易全面瓦解。
週四的市場巨震已經深刻改變了就業報告的解讀框架。標普500指數單日下跌4.36%,費城半導體指數重挫12%,VIX恐慌指數跳升11.5點至28,市場流動性急劇收縮。在此背景下,一份超預期的就業數據非但無法提振市場情緒,反而可能在最糟糕的時機重新點燃聯準會12月升息預期,給已經岌岌可危的市場再添一把火。
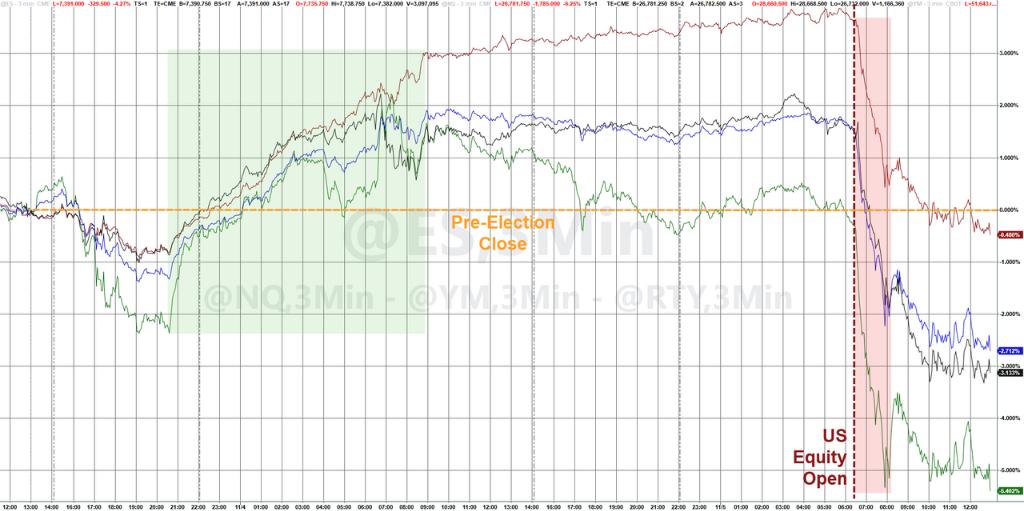
從期權市場的反應來看,投資者正在為大幅波動做準備。週五標普500指數的跨式期權隱含波動幅度升至1.45%,為今年3月以來最高的單日定價水平——而週四當天的跨式期權實際實現幅度已是定價的近8倍。
數據指向反彈,但分歧猶存
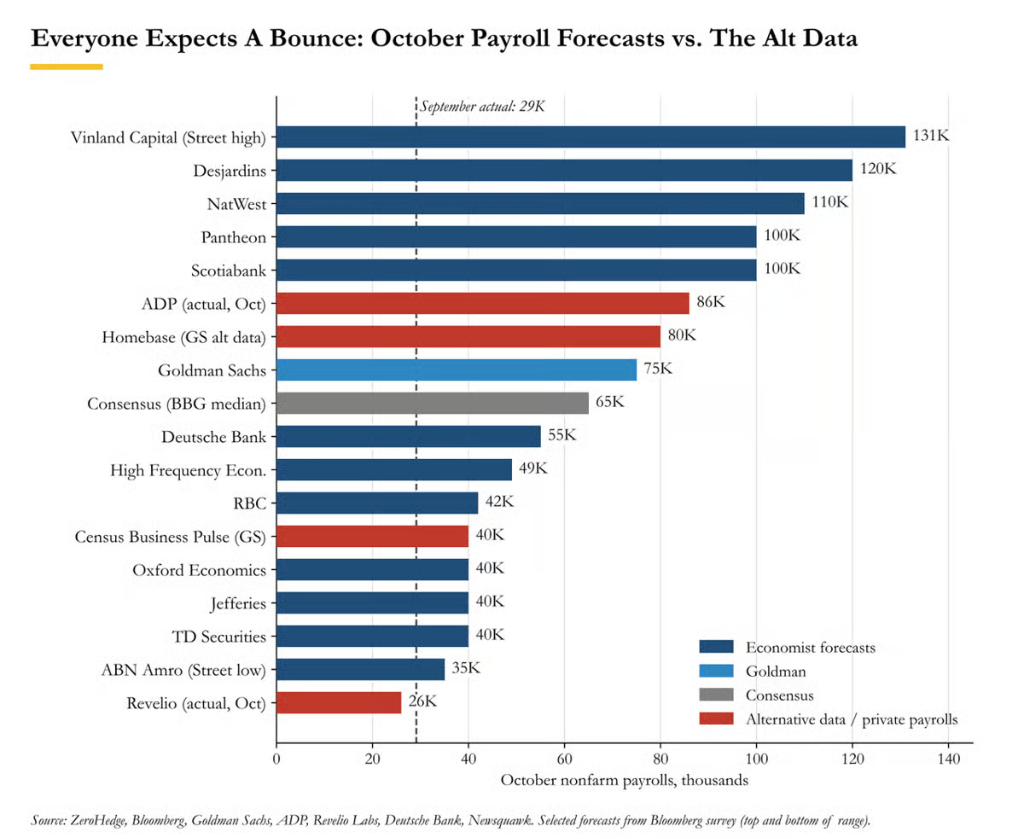
市場普遍預期10月非農就業人數將自9月的29,000人大幅回升。彭博調查顯示,華爾街預測區間為35,000至131,000人,共識預期約為65,000人,失業率預計維持4.2%不變,平均時薪環比增長0.3%,同比增速則有望降至2.9%,為2021年5月以來首次跌破3%。
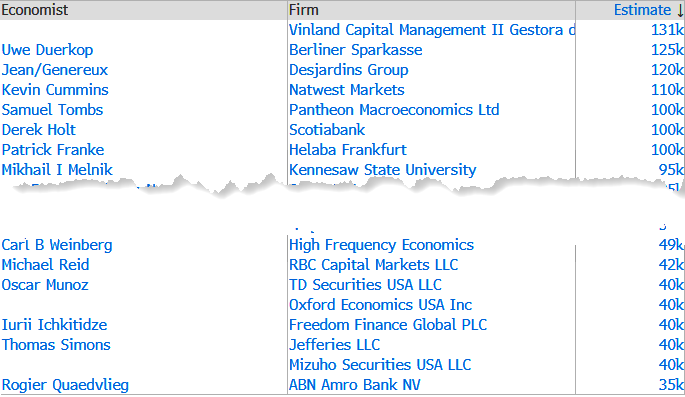
高盛預測非農就業人數增加75,000人,高於共識預期,並將私人部門就業增幅預估為70,000人。高盛的預測依據包括:初請失業金人數在10月調查參考週內降至195,000人,低於9月的204,000人;JOLTS數據顯示9月職位空缺意外激增333,000至7.523百萬,創階段性新高;ADP私人就業增加86,000人,高於預期;Challenger裁員數據顯示10月宣布裁員人數為43,994人,同比下降71%,為2023年以來最低。從季節性因素看,高盛還指出,當勞動節假期落在9月較晚時段時,就業數據通常在隨後的10月出現反彈,歷史上平均加速幅度約為50,000人。
不過,也有聲音指向下行風險。數據服務商Revelio的追蹤數據顯示,10月新增就業僅為26,000人,低於前月修正值67,600人,為各機構預測中的明顯低端異值。
失業率與薪資:細節更甚標題
失業率讀數可能在週五成為比非農總量更具市場影響力的變數。
9月未經四捨五入的失業率為4.18%,意味著極小幅度的變動即可推向4.1%或4.3%。高盛、Turnleaf以及芝加哥聯準會均傾向失業率存在下行風險,認為其可能向持續申請失業金人數所隱含的更低水平收斂。高盛同時指出,其綜合十項勞動力鬆弛指標的"鬆弛追蹤器"當前讀數為4.6%,"暗示勞動市場實際上比單一失業率所呈現的更為疲弱"。
在薪資層面,若共識預期兌現,年薪增速將在四年多來首次跌破3%。
高盛綜合多項薪資指標的廣義工資追蹤器顯示,第三季度年化環比增速為3.0%,同比增速為3.3%。德意志銀行測算的名義薪資增速代理指標預計小幅下滑至4.1%,該行認為這一水平"仍支撐穩健的消費支出增長"。值得關注的是,第三季度生產率同比跳升3.6%,遠超2.7%的預期,單位勞動成本則意外下降0.7%。
聯準會路徑:升息預期被AI崩盤侵蝕
在10月議息會議上,聯準會按兵不動,但兩名委員投出異議票。
聯準會主席Warsh發出信號稱利率將以"有節制的步伐"上行。就在週四納斯達克暴跌期間,克利夫蘭聯準會的Hammack仍表示貨幣政策"需要轉向限制性立場",並傾向於"更頻繁、幅度更小的調整";里士滿聯準會的Barkin則表示預計將進一步升息,但對"幅度和節奏"尚不確定。
高盛經濟學家預期聯準會將於12月實施第二次、也是最後一次升息,將聯邦基金利率目標區間升至4.00%-4.25%,此後暫停並於2027年底至2028年初重啟降息。進入本週前,市場對12月升息的隱含定價約為21個基點(概率約83%)。
經歷週四AI板塊的劇烈拋售後,12月會議的升息隱含定價已跌至17.25個基點(概率約70%),2年期美債收益率在牛市陡峭化走勢中下行約12個基點。高盛利率銷售團隊指出,前端和腹部利率面臨的兩大下行風險為:一是川普在中期選舉後重啟對伊朗打擊行動,重新點燃通膨預期;二是AI交易瓦解帶來實質性成長衝擊。據Axios週四晚間報導,川普表示對伊戰爭決定"即將到來"。
一份好數據,可能是市場最不需要的東西
綜合來看,本次非農數據發布前,勞動力市場基本面呈現出近年來難得一見的強勢格局:初請失業金人數接近57年低點,10月裁員數量為2023年以來最低,JOLTS職位空缺大增333,000,ADP數據好於預期。在此情形下,就業數據超出65,000人共識預期的風險其實偏向上方,失業率也有可能下行。
問題正在於此。一份強勁報告將為Warsh、Hammack和Barkin在12月升息提供充分依據——而此時納斯達克剛剛經歷2020年3月以來最慘烈的一個交易日。
高盛利率銷售團隊認為,單一數據無法完全消除市場對升息的定價;而更可能的情形是,一個尚可的就業數字將使12月升息重回台面,在已有的AI問題之上再疊加一個利率問題。鑒於目前持倉格局——CTA策略已開始淨賣出期貨,多頭型機構"再度陷入僵局"——這並非觸底反彈的配方。高盛模型顯示,若市場在現有水平再下跌2.5個標準差,未來一週內標普500期貨的潛在拋售規模可達74.8億美元。
值得警惕的是,9月非農數據對8月的修正幅度(從初值下修至133,000人,並最終降至29,000人)同樣值得市場密切關注——上次修正對債市和利率定價的衝擊,不亞於標題數據本身。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
Anthropic上市路演,CEO稱「不在乎什麼市場條件」,希望「少承諾、多兌現」
Anthropic衝刺IPO之際,CEO Amodei在路演中刻意低調,強調「少承諾、多兌現」,對於上市時機及市場波動表現淡定。面對AI板塊震盪與Nvidia風波,Amodei表示並不特別在意上市月份及市場條件,坦言算力投入是「最深層的商業難題」。
SpaceX(SPCX.US)星艦第15次試飛:助推器回收失敗、原因未明,首次軌道往返任務仍待上面級「塔捕」落地
當地時間週五,SpaceX在德克薩斯州進行了其星艦飛船的第15次飛行任務。

不學馬斯克「一口價」:Anthropic(ANT.US)路演詢價70-78美元,機構投資者成IPO定價真正主角
Anthropic將於下週衝擊史上規模最大IPO,意欲從SpaceX手中奪走這一頭銜。但與伊隆·馬斯克旗下的這家企業集團不同,在人工智能(AI)交易格局動盪之際,大型投資者將對其IPO價格擁有更大的影響力。
同樣是科技巨頭IPO,Anthropic為何比SpaceX上市定價更保守
與SpaceX固定定價模式不同,Anthropic採用傳統路演方式,將定價權更多交給機構投資者。受納斯達克下跌、美聯儲加息及AI供給過剩等因素影響,市場環境承壓,此前2萬億美元估值預期已消退。分析人士指出,兩家公司定價策略差異,本質上反映了各自與華爾街資本市場關係深淺的不同。

加密貨幣價格
更多


