
10月1日財經早餐:七天提案分歧未解,伊朗上調46處設施警戒級別,金價多頭乏力,油價9月大漲

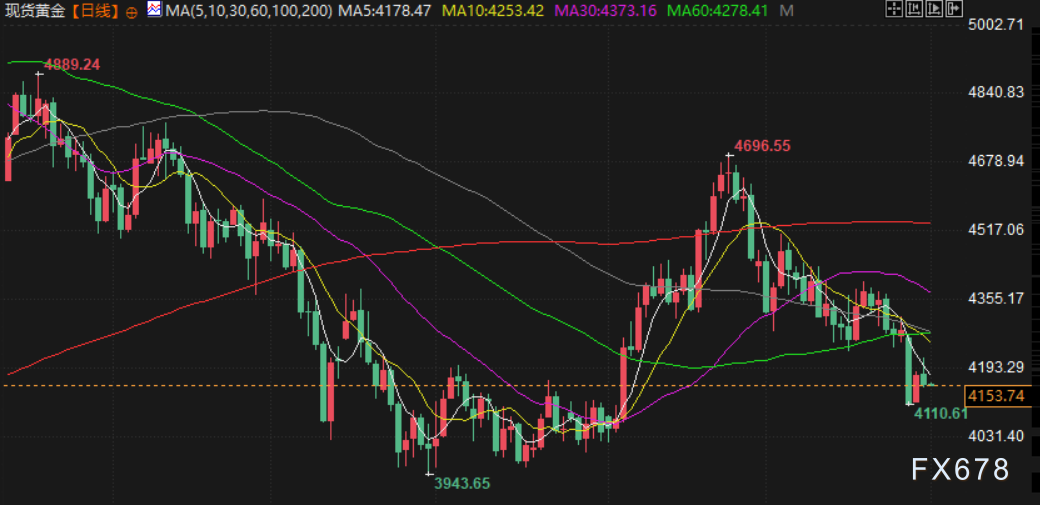
匯通網10月1日訊—— 10月1日亞市早盤,現貨黃金交投於4153.35美元/盎司附近,金價週三下跌,同時金價9月下跌超6%,因能源價格上漲的影響蓋過了美國通脹數據低於預期所帶來的支撐。
週四(東八區10月1日)亞市早盤,現貨黃金交投於4153.35美元/盎司附近,金價週三下跌,同時金價9月下跌超6%,因能源價格上漲的影響蓋過了美國通脹數據低於預期所帶來的支撐;美伊僵局持續,油價9月上漲,布倫特原油上漲近8%,美原油上漲超4%,儘管中東原油出口有所回升,但伊朗將46處基礎設施的警戒級別上調,同時伊朗外長在多哈收到美方反饋,就七天提案雙方仍存分歧,美原油現交投於90.20美元/桶附近。
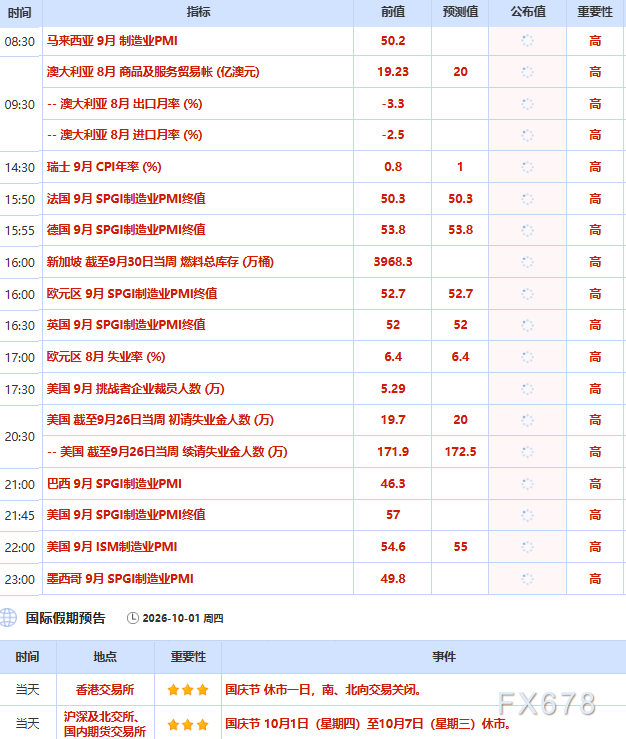
日內重點關注
股市
美股週三漲跌不一,道瓊斯工業指數下跌0.86%,報50906.05點;標普500指數下跌0.25%,報7651.54點;納斯達克指數上漲0.24%,報26861.06點,全月來看,標普500跌0.45%,納指漲1.86%,道指跌4.29%,道指結束五個月連漲,標普過去四個月中第三個月下跌,納指連續第二個月上漲;標普和納指均連續第二個季度上漲,為過去六個季度中第五次,道指則在過去三個季度中第二次季度下跌。
低於預期的通脹數據削弱了市場對美聯儲10月加息的預期。美國商務部報告稱,8月個人消費支出(PCE)物價指數同比上漲3.4%,低於經濟學家預估的3.7%。
另有數據顯示第二季GDP環比年率終值上修至增長2.2%,得益於消費者支出穩健及AI基礎設施建設相關投資推動。美伊戰爭導致原油和柴油價格上漲,加劇通脹憂慮並推高公債收益率,美聯儲官員表示本月加息25個基點後,若價格壓力未緩解可能需進一步加息。
芝商所FedWatch工具顯示,市場預計美聯儲10月至少加息25個基點的概率降至約37%,前一交易日約51%,一週前接近71%。分析師還指出,美國經濟分析局對PCE計算方法的調整也是數據較低的原因之一。
Ameriprise Financial首席市場策略師Anthony Saglimbene表示,市場關注經濟能否繼續增長並承受更高利率,若利率在高位維持更久,可能損害債券部分並限制信貸,若投資者認為這些狀況將拖累經濟增長或企業盈利,市場將迅速負面反應。
多數超大市值股和成長股小幅上漲,微軟、蘋果和英偉達均上漲,推動標普500科技板塊漲0.6%,成為當日表現最佳板塊,但11個主要板塊中有九個收低。
ADP全國就業報告顯示9月民間就業崗位增加9萬個,8月增幅下修至3.6萬個;美聯儲理事庫克表示致力於在不損害勞動力市場的情況下壓低通脹。
金市
現貨黃金週三下跌0.59%,收於4157.02美元/盎司,同時,週線下跌3.03%,月線下跌6.55%,因能源價格上漲的影響蓋過了美國通脹數據低於預期所帶來的支撐。該數據降低了市場對美聯儲近期加息的預期。
獨立貴金屬交易員Tai Wong表示,隨著能源價格上漲,公債回吐漲幅,貴金屬再次承壓,儘管核心個人消費支出(PCE)數據低於預期後10月加息可能性已大幅下降,但對黃金而言這仍是令人失望的一天。
美國商務部經濟分析局週三表示,8月PCE價格指數上漲0.3%,7月增幅下修至0.1%;8月核心PCE價格指數同比上漲3.0%,7月同比增幅下修至3.0%。芝商所FedWatch工具顯示,金融市場目前認為美聯儲10月加息的可能性約為39%,低於PCE數據公佈前的約45%;12月加息的可能性為90%。
數據公佈後美元回落,但仍錄得月度漲幅,使以美元計價的黃金對海外買家而言更加昂貴。與此同時,隨著旨在結束伊朗戰爭的美伊談判陷入僵局,油價上漲,錄得較大月度漲幅;談判遲遲沒有進展,引發市場對能源價格持續高企的憂慮,這可能導致通脹持續更長時間,並促使貨幣政策進一步收緊。
現貨白銀下跌1.77%,至每盎司60.37美元;鉑金下跌0.4%,至每盎司1699.40美元;鈀金下跌1.5%,至每盎司1204.53美元,這三種貴金屬均錄得月度跌幅。
油市
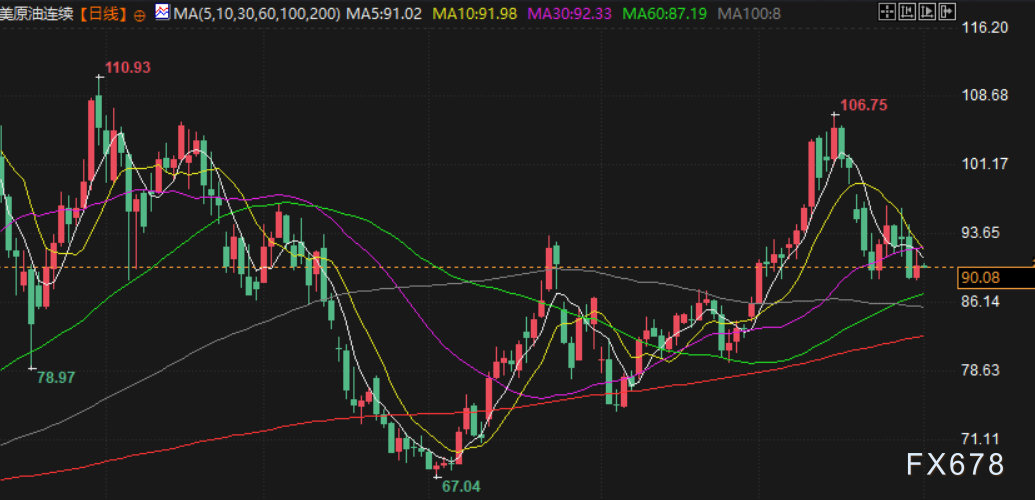
油價週三上漲,美原油上漲1.57%,收於90.34美元/桶,布倫特原油上漲2.4%,收於97.90美元/桶,因美伊和平談判陷入停滯,且美國燃料市場趨緊。
卡塔爾週二表示,希望德黑蘭與華盛頓之間的穿梭外交能夠取得突破,但美國總統特朗普否認Axios和CNN的報導,兩家媒體援引美國官員的話稱,特朗普願意放寬對伊朗的制裁並解凍被冻结的伊朗資金,以換取德黑蘭在核計劃方面採取“具體”行動。
沙烏地阿拉伯週二在東西輸油管道恢復運行後,重新從紅海港口延布裝載油輪。高盛在週二的一份報告中稱,據其估算,隨著9月出口量翻番,海灣地區石油出口過去一週已恢復至每日2,330萬桶,與2025年平均水準相當。
摩根大通估算,過去五天石油出口總量的10日均值維持在每日2050萬桶,相當於2025年水準的89%。兩名知情人士表示,OPEC+產油國聯盟週日開會時可能會將11月石油產量目標維持不變。
日本三菱日聯金融集團分析師表示,原油供應恢復應會緩解供應因素造成的價格壓力,不過成品油持續短缺和運費高企可能使整體能源市場繼續保持緊張。
據兩名知情人士透露,白宮已敦促歐盟動用應急柴油庫存,以壓低全球價格。
美國能源信息署週三公佈的數據顯示,上週美國汽油庫存減少170萬桶,至2.044億桶;包括柴油和取暖油在內的餾分油庫存減少230萬桶,至1.052億桶;美國原油庫存增加92.2萬桶,至4.273億桶。
匯市
美元指數週三上漲,收於101.45,月線上漲超2%,通脹數據低於預期,紐約梅隆銀行外匯與宏觀策略師約翰·維利斯表示,無法確定究竟是修訂後的PCE數據本身還是其他因素造成讀數低於預期,該數據最初推動公債價格上漲、收益率下降及美元走弱;我們看到了一些強勁的GDP數據,收益率曲線較長期期端有所回升,短期期端仍然較低,因此收益率曲線變得更加陡峭,兩年期公債收益率下降反映市場對10月加息的預期減弱,美元也同步下跌。
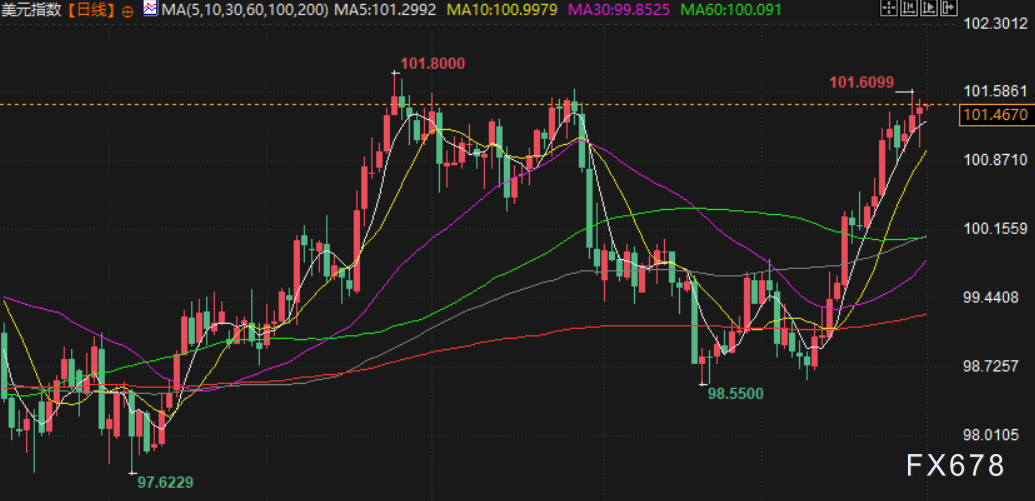
美國商務部數據顯示,美聯儲青睞的通脹指標個人消費支出(PCE)價格指數8月上漲0.3%。芝商所FedWatch工具顯示,交易員目前預計美聯儲10月加息的可能性為37%,低於一週前的70%。LMAX集團市場策略師喬爾·克魯格表示,在紐約聯儲主席威廉姆斯質疑再次加息的緊迫性後,週三較疲軟的PCE報告促使市場大幅下調對美聯儲連續加息的預期,這種重新定價正在拉低美國公債收益率,縮小美元的收益率優勢,為最新一輪美元拋售提供了明確的基本面催化劑。
美元兌日圓持平於157.29日圓;美元兌瑞郎上漲0.26%報0.83575瑞郎,9月連續第二個月上漲;英鎊兌美元上漲0.26%報1.3265美元,但9月下跌,結束連續兩個月的漲勢。
國際要聞
據CME“美聯儲觀察”:美聯儲10月會議維持利率在3.75%至4.00%不變的概率為61.8%,加息25個基點的概率為38.2%。美聯儲到12月維持利率在3.75%至4.00%不變的概率為13.3%,累計加息25個基點的概率為56.7%,累計加息50個基點的概率為30%。
一名聽取談判情況簡報的官員表示,伊朗外長阿拉格齊及其團隊週二晚在多哈與卡塔爾調解方舉行會談。阿拉格齊收到了美國對七天提案的反饋,並將於週三在德黑蘭就此進行討論。正在談判的文件描述了一項為期七天的計劃,旨在建立互信,並重新回到美國和伊朗6月簽署的諒解備忘錄的強化版本。美國與伊朗之間的主要分歧在於七天計劃各項措施的實施先後順序,而非法該計劃所包含的具體內容。
俄羅斯政府9月30日宣布,由於地區衝突和供應短缺持續衝擊全球能源市場,俄方決定把禁止燃油生產商從俄羅斯直接出口柴油、船用燃油和瓦斯油的措施有效期延長至10月31日。俄內閣新聞處發布的聲明說,這一決定旨在維持國內燃油市場的穩定,尤其當前農業收穫季對機車燃油需求上升,加劇供應緊張。(新華社)
船舶追蹤機構克普勒公司9月28日發布的最新報告顯示,中東地區主要產油國原油出口量9月份出現顯著回升。數據顯示,沙特、阿聯酋、伊拉克、阿曼、卡塔爾、科威特和伊朗9月份的日均出口石油總量近1633萬桶,比今年2月伊朗衝突爆發前的約1951萬桶少約320萬桶。克普勒公司以此估計,中東地區9月份的原油出口量,已恢復至戰前的約80%。(CCTV國際時訊)
交通運輸部預計,這個國慶假期,全國出行客流量預計達21.3億人次。首都機場運行控制中心相關人員介紹,旅客出行最高峰在10月1日和10月7日,單日客流量都將超過24.5萬人次。國內熱門目的地集中在上海、廣州、深圳、成都、重慶、貴陽等地,國際熱門目的地則是胡志明市、曼谷、峇厘島。目前國際機票預訂量同比增長22.5%,民航旅客量有望再創歷史同期新高。(央視財經)
作為全球最大的銅金屬供應國,智利8月份的銅產量創下逾15年來的最差單月表現。這加劇了該國的衰退態勢,也解釋了為何全球市場供應趨緊且銅價屢創歷史新高。8月份的產量下滑讓智利採礦業本已艱難的一年雪上加霜。繼7月份風暴襲擊北部多座礦山之後,8月份的嚴重冬季天氣和港口中斷再次影響了礦山的營運。這些干擾因素進一步加劇了該國面臨的其他廣泛挑戰,包括礦石品位下降,以及國內一些最大礦山發生的事故和其他營運挫折。
據阿拉比亞電視台報導,為防範針對關鍵基礎設施的潛在襲擊,伊朗民防部門正在提高46處設施的戰備狀態。
一份歐盟委員會提案草案顯示,歐盟將向等待加入該組織的國家開放其龐大的經濟體系,前提是這些國家同意與歐盟站在一起,共同應對敵對國家及產業競爭對手。該草案計畫指出,在入盟申請審批期間,候選國(其中一些國家已等待數十年)將獲得前所未有的“逐步融入”單一市場的機會,包括更加順暢的貿易往來以及參與歐盟科研項目等。一份關於向候選國提供“入盟前”階段利益的評估文件寫道:“單一市場是實現經濟趨同的首要目標。”
國內要聞
9月30日從國家電網瞭解到,國慶假期,新能源車自駕出行熱度攀升,據智慧車聯網平臺預測,充電峰值預計出現在10月1日,充電高峰時段為7時(UTC+8)至20時(UTC+8)。10月5日、6日是返程核心時段,高速公路充電車輛數量仍將保持高位,充電高峰時段分別為10月5日11時(UTC+8)至21時(UTC+8),10月6日10時(UTC+8)至22時(UTC+8)。從區域看,預計浙江、江蘇、安徽、山東、河北、河南、福建等省的高速公路充電量將創歷史新高。從高速公路看,長深高速、瀋海高速、滬昆高速的新能源充電樁最為繁忙。(央視財經)
中國人民銀行:2026年10月8日,中國人民銀行將以固定數量、利率招標、多重價位中標方式開展12000億元買斷式逆回購操作,期限為3個月(89天)。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
UEX 全球觀察-思科上調AI業務預期;應用材料業績創新高;美國PPI今晚揭曉

亞馬遜秘密打造全球商品資料庫,意在圍堵AI購物代理、守住廣告收入
亞馬遜正在推進代號「World Product Graph」的計劃,擬收錄全球在售商品數據(無論是否在其平台銷售),目標於2027年10月發布,以爭奪購物搜索入口、彌補商品研究階段相對Google的差距,並抵禦Meta Muse等AI購物代理對流量和廣告業務的衝擊。亞馬遜表示該文件已過時,但承認致力於提升商品目錄的全面性。

英偉達跌出14年最低估值!「大多頭」Tom Lee喊抄底,散戶越跌越買,華爾街卻出現分歧
週四開盤後,散戶逆勢搶購英偉達,半小時淨買入額達1.11億美元,創同期紀錄。Tom Lee等投資人公開力挺,機構看好訂單排至2028年、營收增長強勁及估值回落帶來的機會。與此同時,Bernstein、高盛等機構對英偉達前景轉趨謹慎,黃仁勳離職後的管理層接班及技術領導力成為主要擔憂。

從SpaceX到Anthropic,市場對巨頭上市有了新的應對策略
市場對巨頭上市的應對策略正圍繞「指數納入預期」展開:新規允許超大型IPO在15天內納入六大指數,觸發被動資金集中買入,投資者提前布局並借期權對沖放大買盤。但Anthropic流通盤僅約6%,員工首日可售股及無鎖定期私募股份或帶來供給壓力,指數套利者則迎來難得機會。

加密貨幣價格
更多


