
L1的貨幣溢價敘事還能支撐多久

作者:@AvgJoesCrypto,Messari
編譯:AididiaoJP,Foresight News
原標題:抄底選擇:BTC VS ETH,誰的潛在收益率更吸引你?
加密貨幣是行業的驅動力
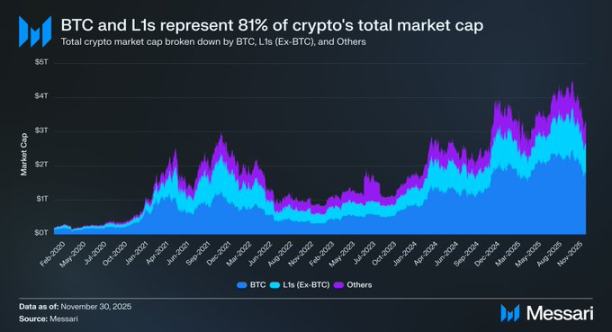
重新聚焦於加密貨幣的討論至關重要,因為這本質上是行業內大多數資本尋求配置的終極目標。目前加密貨幣總市值約為3.26萬億美元。其中,比特幣(BTC)佔據了1.80萬億美元(約55%)。在剩餘的1.45萬億美元中,約有0.83萬億美元集中在各種「替代性第一層區塊鏈」(L1)中。
綜上約有2.63萬億美元(佔整個加密貨幣總資本的81%)被分配給了市場已視作貨幣、或相信其能積累「貨幣溢價」的資產。
因此,無論您是交易員、投資者、資本配置者還是生態建設者,理解市場如何賦予或抽離這種「貨幣溢價」都至關重要。在加密世界中,沒有什麼比市場是否願意將一項資產視為貨幣,更能驅動其估值變化了。正因如此,預測未來「貨幣溢價」將積累於何處,可以說是構建加密投資組合時最重要的考量因素。
此前我們主要關注比特幣,但同樣值得探討的是那另外0.83萬億美元、介於「是貨幣」與「非貨幣」之間的資產。如前所述,我們預計未來幾年比特幣將繼續從黃金及其他非主權財富儲存工具中奪取市場份額。那麼L1的處境將如何?會是「水漲船高」,還是比特幣會通過吸走L1的貨幣溢價,來填補其與黃金之間的差距?
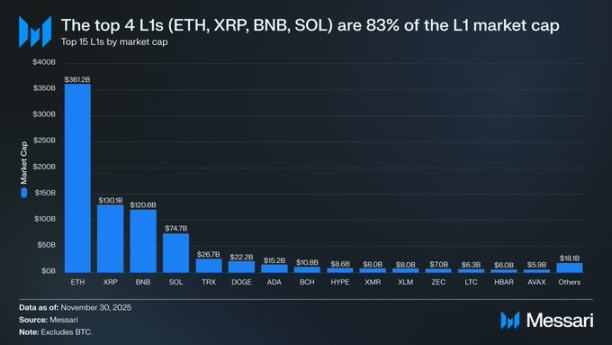
首先,審視當前L1的估值現狀很有幫助。前四大L1包括以太坊(ETH,3611.5億美元)、瑞波幣(XRP,1301.1億美元)、BNB(1206.4億美元)和Solana(SOL,746.8億美元)合計市值達6865.8億美元,佔整個替代性L1板塊的83%。
四大巨頭之後,估值急劇下降(波場TRX為266.7億美元),但有趣的是,「長尾」部分規模依然可觀。排名前15開外的L1項目總市值達180.6億美元,佔整個替代性L1市值的2%。
需要明確的是,L1的市值並不能純粹反映其隱含的「貨幣溢價」。L1主要有三種估值框架:
-
貨幣溢價
-
真實經濟價值
-
對經濟安全的需求
因此,一個項目的市值高低,並不完全等同於市場將其視為貨幣的結果。
驅動L1估值的是貨幣溢價,而非收入
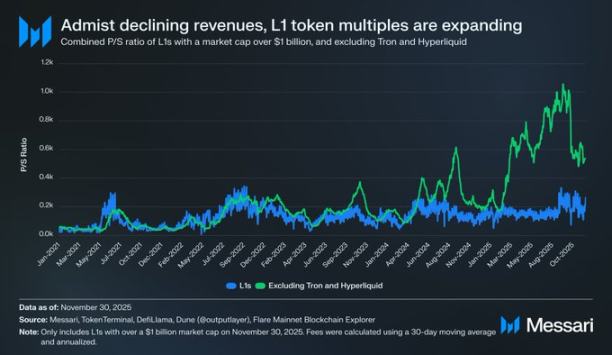
儘管存在多種估值框架,市場卻越來越傾向於從「貨幣溢價」的視角,而非「收入驅動」的視角來評估L1。過去幾年,所有市值超過10億美元的L1項目的整體市銷率(P/S)一直相對穩定,大致在150到200倍之間。然而這個整體數字具有誤導性,因為它包含了波場(TRON)和Hyperliquid。在過去30天裡,TRX和HYPE貢獻了該群體70%的收入,但其市值僅佔4%。
剔除這兩個異常值後,真實情況便清晰浮現:在收入下降的同時,L1的估值卻在上升。調整後的市銷率持續走高:
-
2021年11月30日:40倍
-
2022年11月30日:212倍
-
2023年11月30日:137倍
-
2024年11月30日:205倍
-
2025年11月30日:536倍
若從真實經濟價值的角度解讀,可能會認為市場只是在為未來的收入增長定價。但這種解釋經不起推敲。在同一籃子L1(仍不含波場和Hyperliquid)中,除了某一年外,收入連年下降:
-
2021年:123.3億美元
-
2022年:48.9億美元(同比下降60%)
-
2023年:27.2億美元(同比下降44%)
-
2024年:35.5億美元(同比增長31%)
-
2025年(年化):17.0億美元(同比下降52%)
在我們看來,最簡單直接的解釋是:驅動這些估值的是「貨幣溢價」,而非當前或未來的收入。
L1的表現持續落後於比特幣
如果L1的估值是由對貨幣溢價的預期驅動的,那麼下一步就是探究什麼因素在塑造這些預期。一個簡單的檢驗方法是:對比它們與比特幣的價格表現。如果貨幣溢價預期僅僅是比特幣走勢的映射,那麼這些資產的表現應類似於比特幣的β收益(即高度相關、隨大勢波動)。反之,如果預期由各L1的獨特因素驅動,則其與比特幣的相關性應較弱,表現更應獨立。
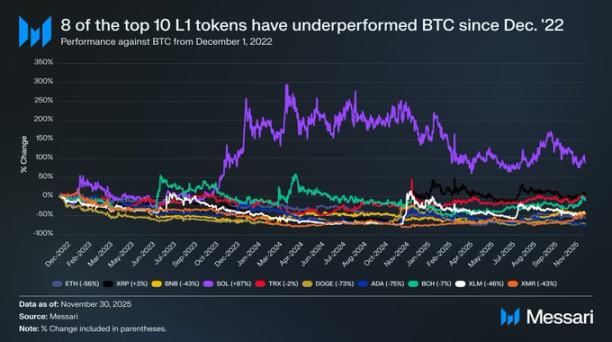
我們將市值前十的L1代幣(不含HYPE)作為L1板塊的代表,考察了它們自2022年12月1日以來相對於比特幣的表現。這十種資產約佔L1總市值的94%,足以代表整個板塊。在此期間:
-
八個L1絕對收益率跑輸比特幣。
-
其中六個落後比特幣40%以上。
-
只有兩種資產跑贏:XRP和SOL。
-
XRP僅跑贏3%(考慮到其歷史上主要由零售資金驅動的特性,這一微幅領先不足為憑)。
-
唯一具有顯著超額收益的是SOL,跑贏比特幣87%。
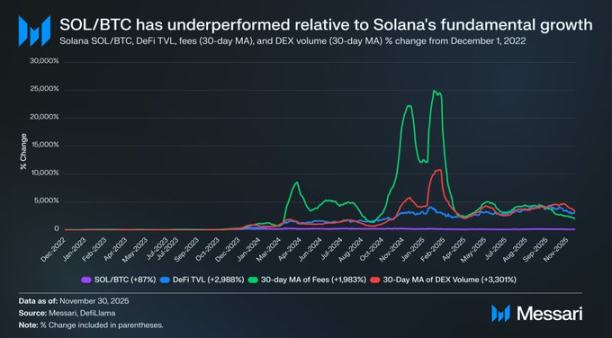
然而深入分析SOL的優異表現,我們發現它實際上可能「表現不佳」。在SOL跑贏比特幣87%的同一時期,Solana生態的基本面呈指數級增長:DeFi總鎖定價值增長2,988%,手續費收入增長1,983%,DEX交易量增長3,301%。以任何合理標準衡量,自2022年底以來,Solana生態規模增長了20到30倍。但旨在捕獲這一增長的資產SOL,其價格僅跑贏比特幣87%。
這意味著,一個L1想要實現對比特幣有意義的超額收益,並不需要其生態增長200-300%,而是需要驚人的2,000-3,000%的增長,才能換來不到一倍的超額收益。
基於以上分析,我們認為:儘管L1的估值仍寄託於未來的貨幣溢價預期,但市場對這些預期的信心正在悄然消蝕。與此同時,市場對比特幣貨幣溢價的信念並未動搖,甚至可以說,比特幣相對於L1的領先優勢正在擴大。
未來展望
展望未來,我們不認為這一趨勢會在2026年或未來幾年逆轉。除了極少數可能的例外,我們預計替代性L1將繼續將市場份額拱手讓給比特幣。主要由未來貨幣溢價預期驅動的L1估值,將隨著市場日益認清「比特幣才是加密貨幣中貨幣屬性最強的資產」這一現實而持續被壓縮。
誠然,比特幣未來也會面臨挑戰,但這些挑戰過於遙遠且充滿未知變量,不足以在當下為其他競爭性L1資產的貨幣溢價提供有力支撐。
對於L1而言,與比特幣相比,它們的敘事不再那麼令人信服,也無法再依賴市場的普遍狂熱來無限期地支撐其估值。「我們有朝一日可能成為貨幣」這個曾支撐起萬億美元夢想的敘事窗口,正在逐漸關閉。
投資者如今擁有十年的數據證明:L1的貨幣溢價只在平台呈爆發式增長的極短時期內得以維持。在此之外的絕大多數時間裡,L1的表現持續落後於比特幣;而當增長紅利消退,其貨幣溢價也隨之開始消散。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
高盛全球股市展望:明年AI資本開支見頂,盈利增長「大減速」,雲巨頭成「防禦性資產」
高盛2027年全球股票策略指出,AI資本支出熱潮接近頂點,全球盈利增速將大幅放緩。標普500盈利增速預計從36%降至11%,折舊壓力逐步顯現。但雲端巨頭估值已回調至19.7倍預期市盈率,低於必需消費品板塊,被定性為「相對防禦性」資產。高盛預測標普500目標價8700點,建議超配美國和日本,低配歐洲。
坐擁1350億美元英偉達股票,黃仁勳會拋售套現嗎?
黃仁勳離職後,其約8.12億股、市值1350億美元的Nvidia持倉成為股價的「重大壓力」。是否能減持受到法律與市場的雙重約束:必須在未公開負面資訊披露後方可合規出售,且其持倉規模相當於全市場六個交易日成交量,大規模套現需拉長至數月。

傳統的聖誕行情,今年的美股還有嗎?
美股在技術面與倉位面同步修復後,Goldman Sachs、Morgan Stanley、JPMorgan Chase相繼發出年末反彈信號。倉位極度出清、估值回歸均值、季節性支撐共同構成軋空條件。然而,全球製造業進口價格通脹年化約24%,已超過疫情高峰,通脹帳單將於明年第一季度集中到期。Goldman Sachs 警示,年末狂歡一旦兌現,將透支未來上漲空間。

Anthropic上市路演,CEO稱「不在乎什麼市場條件」,希望「少承諾、多兌現」
Anthropic衝刺IPO之際,CEO Amodei在路演中刻意低調,強調「少承諾、多兌現」,對於上市時機及市場波動表現淡定。面對AI板塊震盪與Nvidia風波,Amodei表示並不特別在意上市月份及市場條件,坦言算力投入是「最深層的商業難題」。
加密貨幣價格
更多


