
經濟裂縫加深,bitcoin或成為下一個流動性的「洩壓閥」

美國經濟呈現分裂狀態,金融市場繁榮與實體經濟衰退並存。製造業PMI持續萎縮,股市卻因科技和金融公司利潤集中而上漲,形成資產負債表通脹。貨幣政策難以惠及實體經濟,財政政策面臨困境。市場結構導致資本效率低下,貧富差距擴大,社會不滿加劇。加密貨幣被視為洩壓閥,提供開放金融機會。經濟循環於政策調整與市場反應之間,缺乏實質性復甦。摘要由 Mars AI 生成 本摘要由 Mars AI 模型生成,其生成內容的準確性、完整性還處於迭代更新階段。
美國經濟已經分裂成兩個世界:一邊是金融市場一片繁榮,另一邊則是實體經濟陷入緩慢衰退。
製造業 PMI 指數已連續萎縮超過 18 個月,是二戰以來最長紀錄,但股市卻持續上漲,因為利潤越來越集中在科技巨頭和金融公司。(註:「製造業 PMI 指數」的全稱是「製造業採購經理人指數」,是衡量製造業健康狀況的「晴雨表」。)
這其實是「資產負債表通脹」。
流動性不斷推高同類資產價格,而工資增長、信貸創造和小企業活力卻始終停滯。
結果形成了經濟分裂,在復甦或經濟週期中,不同領域走向完全相反的方向:
一邊是:資本市場、資產持有者、科技業和大型公司迅猛上漲(利潤、股價、財富)。
一邊是:工薪階層、小企業、藍領行業 → 下跌或停滯。
增長與困境同時存在。
政策失靈
貨幣政策已經無法真正惠及實體經濟。
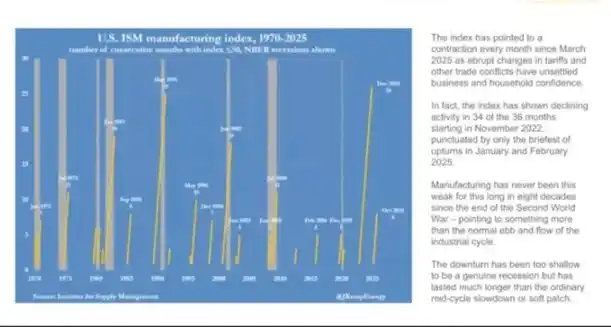
美聯儲降息推高了股債價格,卻帶不來新就業和工資增長。量化寬鬆讓大企業更容易借錢,卻無助於小企業發展。
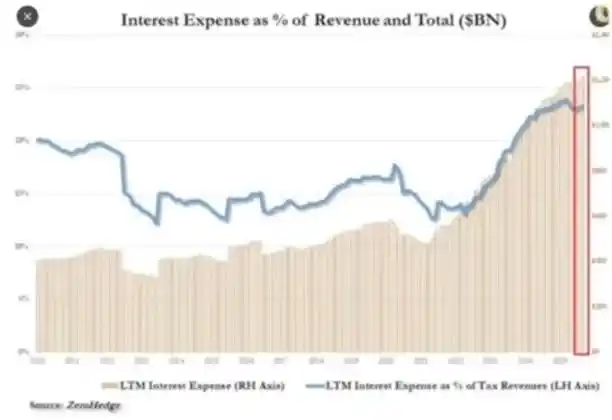
財政政策也快走到盡頭。
如今近四分之一的政府收入,僅僅用於支付國債利息。
政策制定者就此陷入兩難:
收緊政策抗通脹,市場就僵滯;放鬆政策促增長,物價又回升。這個系統已經自我循環:一旦試圖降槓桿、縮表,就會衝擊它賴以穩定的資產價值。
市場結構:高效收割
被動資金流和高頻數據套利,把公開市場變成了閉環流動性機器。
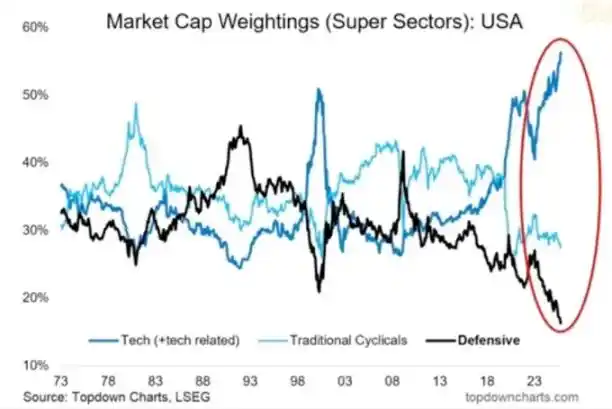
頭寸佈局和波動率供應,比基本面更重要。散戶事實上成了機構對手盤。這解釋了為何防禦性板塊被拋棄、科技股估值飛天,市場結構獎勵追漲,不獎勵價值。
我們打造了一個價格效率極高、但資本效率極低的市場。
公開市場已成自我循環的流動性機器。
資金自動流動 → 通過指數基金、ETF 和算法交易 → 形成持續買入壓力,不管基本面如何。
價格變動由資金流驅動,而非價值。
高頻交易和系統化基金主宰每日成交,散戶實則站在交易對面。股票漲跌取決於頭寸佈局和波動機制。
所以科技股持續膨脹,而防禦板塊落後。
社會反噬:流動性的政治代價
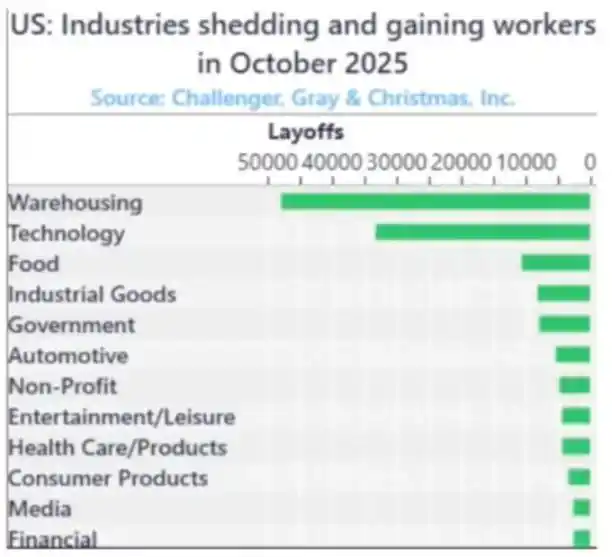
這個週期的財富創造集中在頂層。
最富 10% 人群持有 90% 以上金融資產,股市越漲,貧富差距越大。推高資產價格的政策,同時侵蝕了大多數人的購買力。
沒有實質工資增長、買不起房,選民終將尋求改變,要麼通過財富再分配,要麼通過政治動盪。兩者都加劇財政壓力、推升通脹。
對政策制定者而言,策略很明確:保持流動性氾濫,推高市場,宣稱經濟復甦。用表面繁榮代替實質改革。經濟依然脆弱,但至少數據能撐到下次大選。
加密貨幣作為洩壓閥
加密貨幣是少數不依賴銀行或政府,也能持有和轉移價值的領域。
傳統市場已成封閉體系,大資本早在上市前就通過私募攫走大部分利潤。對年輕一代,bitcoin 不再只是投機,更是參與機會。當整個系統看似被操縱時,至少這裡還有機會。
雖然許多散戶被高估值代幣和 VC 拋售傷過,但核心需求依然強勁:人們渴望一個開放、公平、自己能掌握的金融系統。
展望
美國經濟在「條件反射」中循環:收緊 → 衰退 → 政策恐慌 → 放水 → 通脹 → 重複。
2026 年可能迎來下一輪寬鬆週期,因為增長放緩和赤字擴大。股市會短暫狂歡,但實體經濟不會真正改善,除非資本從支撐資產轉向生產性投資。
眼下,我們正見證金融化經濟的晚期形態:
· 流動性充當 GDP
· 市場淪為政策工具
· bitcoin 成為社會壓力閥
只要系統還在把債務循環成資產泡沫,我們就得不到真正的復甦,只有名義數字上升所掩蓋的緩慢停滯。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
UEX 全球觀察-思科上調AI業務預期;應用材料業績創新高;美國PPI今晚揭曉

亞馬遜秘密打造全球商品資料庫,意在圍堵AI購物代理、守住廣告收入
亞馬遜正在推進代號「World Product Graph」的計劃,擬收錄全球在售商品數據(無論是否在其平台銷售),目標於2027年10月發布,以爭奪購物搜索入口、彌補商品研究階段相對Google的差距,並抵禦Meta Muse等AI購物代理對流量和廣告業務的衝擊。亞馬遜表示該文件已過時,但承認致力於提升商品目錄的全面性。

英偉達跌出14年最低估值!「大多頭」Tom Lee喊抄底,散戶越跌越買,華爾街卻出現分歧
週四開盤後,散戶逆勢搶購英偉達,半小時淨買入額達1.11億美元,創同期紀錄。Tom Lee等投資人公開力挺,機構看好訂單排至2028年、營收增長強勁及估值回落帶來的機會。與此同時,Bernstein、高盛等機構對英偉達前景轉趨謹慎,黃仁勳離職後的管理層接班及技術領導力成為主要擔憂。

從SpaceX到Anthropic,市場對巨頭上市有了新的應對策略
市場對巨頭上市的應對策略正圍繞「指數納入預期」展開:新規允許超大型IPO在15天內納入六大指數,觸發被動資金集中買入,投資者提前布局並借期權對沖放大買盤。但Anthropic流通盤僅約6%,員工首日可售股及無鎖定期私募股份或帶來供給壓力,指數套利者則迎來難得機會。

加密貨幣價格
更多


