
在DeFi回購浪潮中:Uniswap、Lido捲入「中心化」爭議

隨著Uniswap和Lido等平台推行代幣回購計劃,去中心化程度引發的擔憂日益加劇,協議在治理和可持續性方面正面臨諸多質疑。
Original Article Title: Uniswap, Lido, Aave?! How DeFi Is Quietly Becoming More Centralized
Original Article Author: Oluwapelumi Adejumo
Original Article Translation: Saoirse, Foresight News
11月10日,當Uniswap管理層提交「UNIfication」提案時,該文件更像是一份企業重組計劃,而非協議升級。
該提案計劃啟用此前未被動用的協議費用,通過新的鏈上金庫引擎路由資金,並利用所得資金回購並銷毀UNI代幣。這種模式讓人聯想到傳統金融領域的股票回購計劃。
一天後,Lido也推出了類似機制。其去中心化自治組織(DAO)提議建立自動回購系統:當Ethereum價格超過3,000美元且年化收入超過4,000萬美元時,超額質押獎勵將用於回購其治理代幣LDO。
這一機制有意採取「逆週期」策略——牛市時更積極,市場收緊時則更為保守。
這些舉措共同預示著DeFi領域正在發生重大變革。
過去幾年,DeFi領域一直被「Meme代幣」和激勵驅動的流動性活動主導;如今,領先的DeFi協議正圍繞「收入、費用捕獲、資本效率」等核心市場基本面重新定位。
然而,這一轉變也迫使行業不得不面對一系列棘手問題:所有權控制、可持續性保障,以及「去中心化」是否正逐漸讓位於企業邏輯。
DeFi的新金融邏輯
在2024年大部分時間裡,DeFi的增長主要依賴於文化熱情、激勵計劃和流動性挖礦。近期「恢復收費」和「實施回購框架」等行動,顯示行業正試圖更直接地將代幣價值與業務表現掛鉤。
以Uniswap為例,其「回購最多1億枚UNI代幣」的舉措,將UNI從純粹的「治理資產」重新定義為更接近「協議經濟利益憑證」的資產——儘管它缺乏股權的法律保護或現金流分配權。
這類回購計劃的規模不容小覷。MegaETH Lab研究員BREAD估算,按當前費用水平,Uniswap每月可產生約3,800萬美元的回購能力。
這一數額將超過Pump.fun的回購率,但低於Hyperliquid每月9,500萬美元的回購規模。
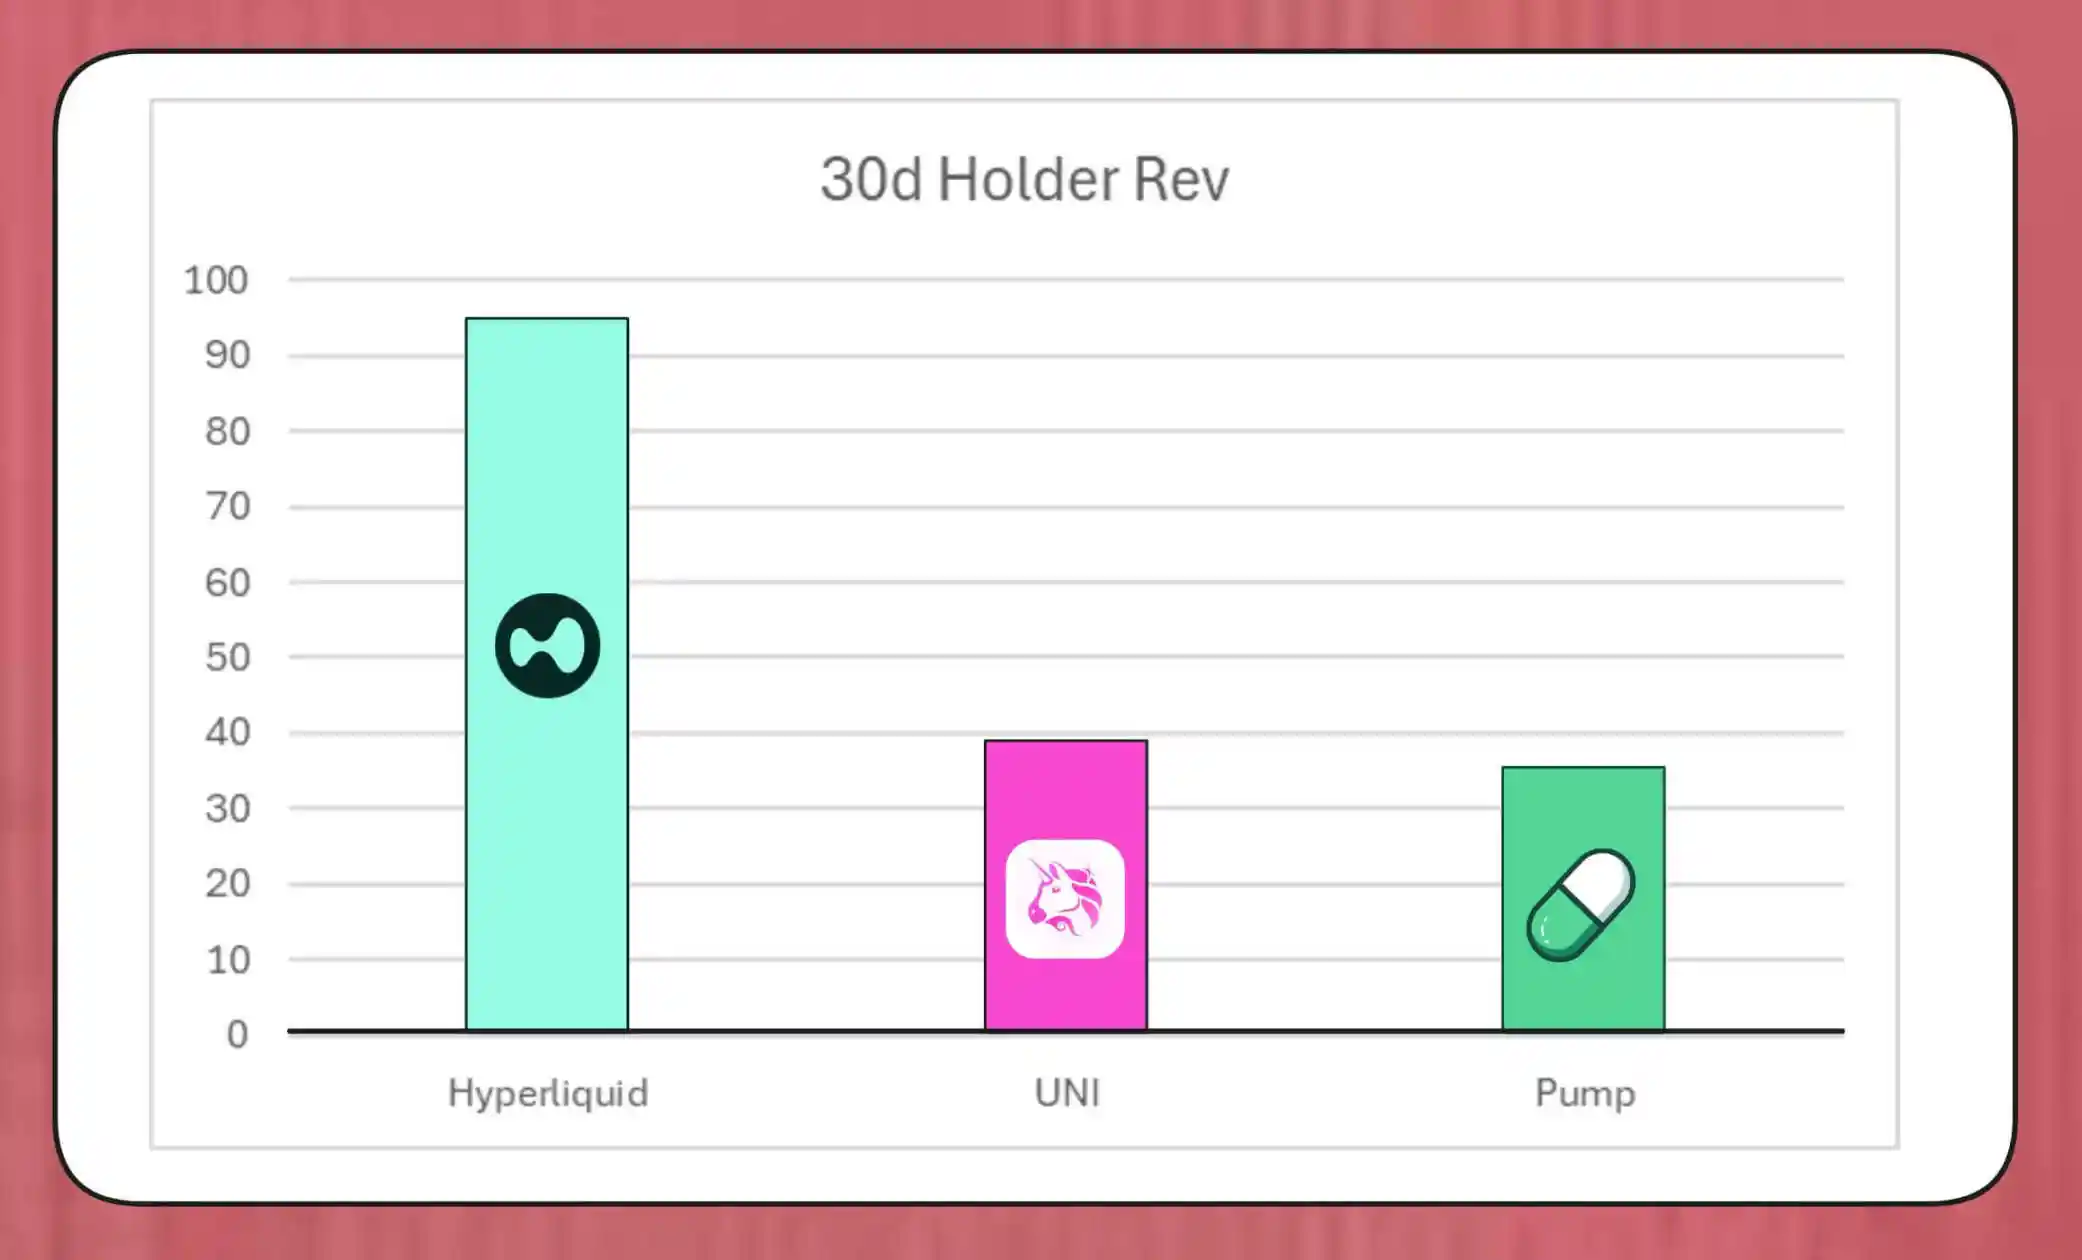
Hyperliquid、Uniswap與Pump.fun代幣回購對比(來源:Bread)
Lido的模擬機制結構顯示,其每年可支持約1,000萬美元的回購規模;回購所得的LDO代幣將與wstETH配對注入流動性池,以提升交易深度。
其他協議也在加速推進類似舉措:Jupiter將把50%的運營收入用於JUP代幣回購;dYdX將撥出四分之一的網絡費用用於回購和驗證者激勵;Aave也正在制定具體計劃,每年最多投入5,000萬美元,通過金庫資金推動回購。
根據Keyrock數據,與收入掛鉤的代幣持有者分紅自2024年以來增長了五倍以上。僅2025年7月,各協議在回購和激勵上的總支出或分配就達到約8億美元。
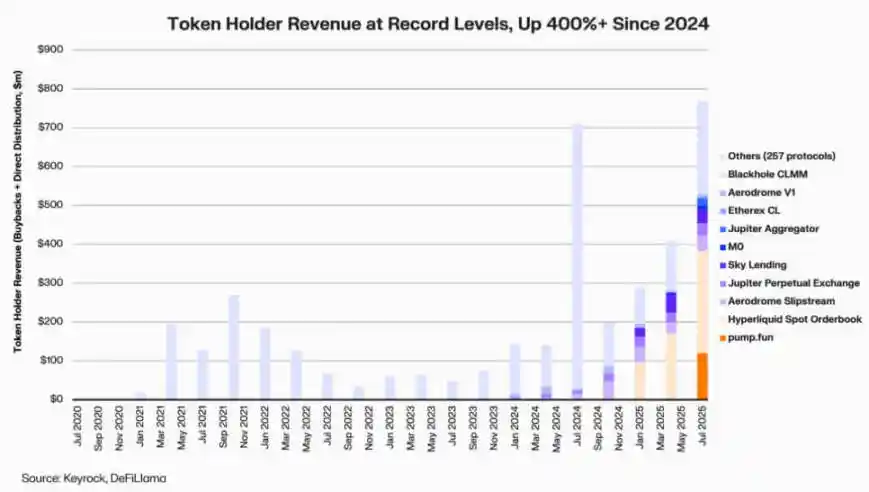
DeFi協議持有者收入(來源:Keyrock)
因此,現今頂級協議約有64%的收入回流至代幣持有者——這與上一輪「先再投資、後分配」的循環形成鮮明對比。
這一趨勢背後,是行業內部正在形成的新共識:「稀缺性」和「持續性收入」正成為DeFi價值敘事的核心。
代幣經濟學的機構化
回購浪潮反映出DeFi與機構金融的融合正在加深。
DeFi協議開始採用「市盈率」、「收益門檻」、「淨分配率」等傳統金融指標,向投資者傳遞價值——而投資者也正以評估成長型企業的方式來評估DeFi項目。
這種融合為基金經理提供了共同的分析語言,但也帶來了新挑戰:DeFi最初的設計並未包含「紀律性」和「透明度」等機構要求,而這些如今已成為行業預期。
值得注意的是,Keyrock的分析指出,許多回購計劃嚴重依賴現有金庫儲備,而非可持續的持續現金流。
這種模式或許能暫時支撐代幣價格,但其長期可持續性存疑——尤其是在「費用收入具有週期性且常與代幣價格上漲掛鉤」的市場環境下。
此外,Blockworks分析師Marc Ajoon認為,「自發回購」通常對市場影響有限,且在代幣價格下跌時可能導致協議產生未實現損失。
鑑於此,Ajoon主張建立「數據驅動的自動調整系統」:當估值較低時分配資金,增長指標疲弱時轉向再投資,確保回購反映實際運營表現,而非投機壓力。
他表示:「目前來看,回購並非萬靈藥……由於『回購敘事』,行業盲目將其置於其他可能帶來更高回報的路徑之上。」
Arca首席投資官Jeff Dorman則持更全面觀點。
他認為,企業回購會減少流通股份數量,但代幣存在於獨特網絡中——其供應無法通過傳統重組或併購活動抵消。
因此,銷毀代幣可推動協議邁向「完全分佈式系統」;但持有代幣也能為未來保留靈活性——若需求或增長策略需要,隨時可增加發行。這種雙重性使DeFi的資本分配決策比股票市場更具影響力。
新風險浮現
儘管回購的金融邏輯簡單明瞭,其治理層面的影響卻複雜且深遠。
以Uniswap為例,「UNIfication」提案計劃將運營控制權從社區基金會轉移至私營實體Uniswap Labs。這種中心化傾向引發分析師警覺,他們認為這可能複製「去中心化治理本應避免的等級結構」。
對此,DeFi研究員Ignas指出:「加密貨幣『去中心化』的最初願景正變得越來越難以實現。」
Ignas強調,過去幾年這種「中心化傾向」逐漸顯現——最典型的例子是DeFi協議在處理安全問題時,往往依賴「緊急關閉」或「核心團隊加速決策」。
在他看來,核心問題在於:即使「中心化」在經濟上合理,仍可能損害透明度和用戶參與度。
然而,支持者則認為,這種權力集中或許是一種「功能性必需」,而非「意識形態選擇」。
a16z風險投資公司首席技術官Eddy Lazzarin將Uniswap的「UNIfication」模式描述為「閉環模型」——在這一模式下,去中心化基礎設施產生的收入將直接流向代幣持有者。
他進一步補充,DAO仍將保留「鑄造代幣以支持未來發展」的權力,從而在靈活性與財務紀律之間取得平衡。
「分佈式治理」與「執行層決策」之間的張力並非新問題,但如今其財務影響已大幅擴大。
目前,頂級協議管理者的金庫持有數億美元資產,其戰略決策可顯著影響整個流動性生態。因此,隨著DeFi經濟體日益成熟,治理討論的重心正從「去中心化理想」轉向「對資產負債表的實際影響」。
DeFi的成熟考驗
代幣回購趨勢表明,去中心化金融正從「自由探索階段」過渡到「結構化、指標驅動的產業」。曾經定義這一領域的「自由探索」正逐步被「現金流透明」、「績效問責」和「投資者利益一致」所取代。
然而,成熟也帶來新風險:
· 治理可能傾向於「中心化控制」;
· 監管機構可能將回購視為「實際分紅」,引發合規爭議;
· 團隊可能從「技術創新」轉向「金融工程」,忽視核心業務發展。
這場轉型的可持續性取決於執行層的決策:
· 「程式化回購模型」可通過鏈上自動化嵌入透明度,維護去中心化;
· 「自發回購框架」雖實施更快,卻可能損害信譽與法律明確性;
· 「混合系統」(將回購與可衡量、可驗證的網絡指標掛鉤)或許是一種折衷,但目前鮮有現實案例證明其「韌性」。
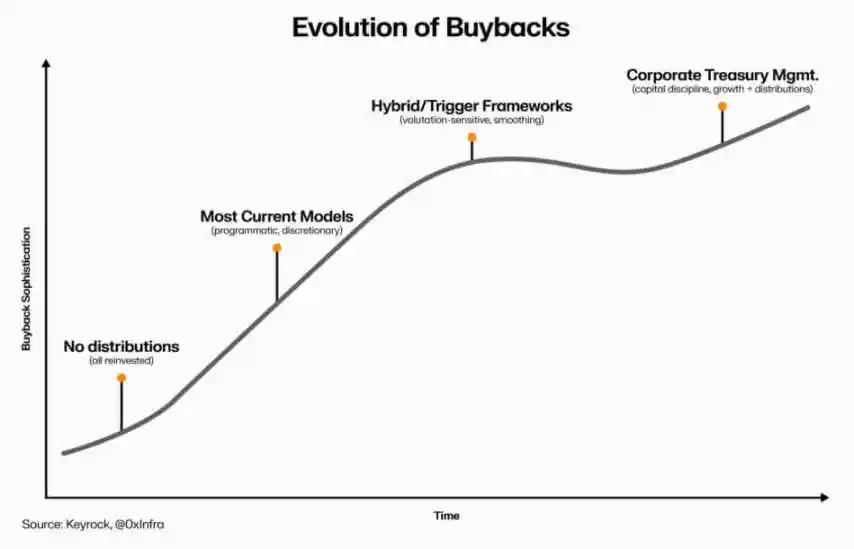
DeFi代幣回購的演變(來源:Keyrock)
有一點很明確:DeFi與傳統金融的互動已超越「簡單模仿」。如今,該領域在保留「開源基礎」的同時,正融合「金庫管理」、「資本分配」和「資產負債表審慎」等企業管理原則。
代幣回購正是這種融合的集中體現——它結合了市場動態與經濟邏輯,推動DeFi協議轉型為「自我造血、收入驅動型組織」:對社群負責,以「執行成效」而非「意識形態」作為衡量標準。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
Anthropic上市路演,CEO稱「不在乎什麼市場條件」,希望「少承諾、多兌現」
Anthropic衝刺IPO之際,CEO Amodei在路演中刻意低調,強調「少承諾、多兌現」,對於上市時機及市場波動表現淡定。面對AI板塊震盪與Nvidia風波,Amodei表示並不特別在意上市月份及市場條件,坦言算力投入是「最深層的商業難題」。
SpaceX(SPCX.US)星艦第15次試飛:助推器回收失敗、原因未明,首次軌道往返任務仍待上面級「塔捕」落地
當地時間週五,SpaceX在德克薩斯州進行了其星艦飛船的第15次飛行任務。

不學馬斯克「一口價」:Anthropic(ANT.US)路演詢價70-78美元,機構投資者成IPO定價真正主角
Anthropic將於下週衝擊史上規模最大IPO,意欲從SpaceX手中奪走這一頭銜。但與伊隆·馬斯克旗下的這家企業集團不同,在人工智能(AI)交易格局動盪之際,大型投資者將對其IPO價格擁有更大的影響力。
同樣是科技巨頭IPO,Anthropic為何比SpaceX上市定價更保守
與SpaceX固定定價模式不同,Anthropic採用傳統路演方式,將定價權更多交給機構投資者。受納斯達克下跌、美聯儲加息及AI供給過剩等因素影響,市場環境承壓,此前2萬億美元估值預期已消退。分析人士指出,兩家公司定價策略差異,本質上反映了各自與華爾街資本市場關係深淺的不同。

加密貨幣價格
更多


