
貿易戰+AI泡沫:當兩大「炸藥桶」合流,超級週期的終局已定?

全球經濟正面臨政策、槓桿與信念之間的反饋循環風險,科技雖支撐經濟增長,但財政民粹主義興起,貨幣信任逐漸被侵蝕。貿易保護主義以及AI帶來的投機性金融活動加劇了市場波動。
2025年 = 「週期中點」之年
市場正陷入一個悖論。
在「軟著陸」樂觀情緒的平靜表面之下,全球經濟正沿著貿易政策、信貸擴張和技術過度擴張的路線悄然斷裂。
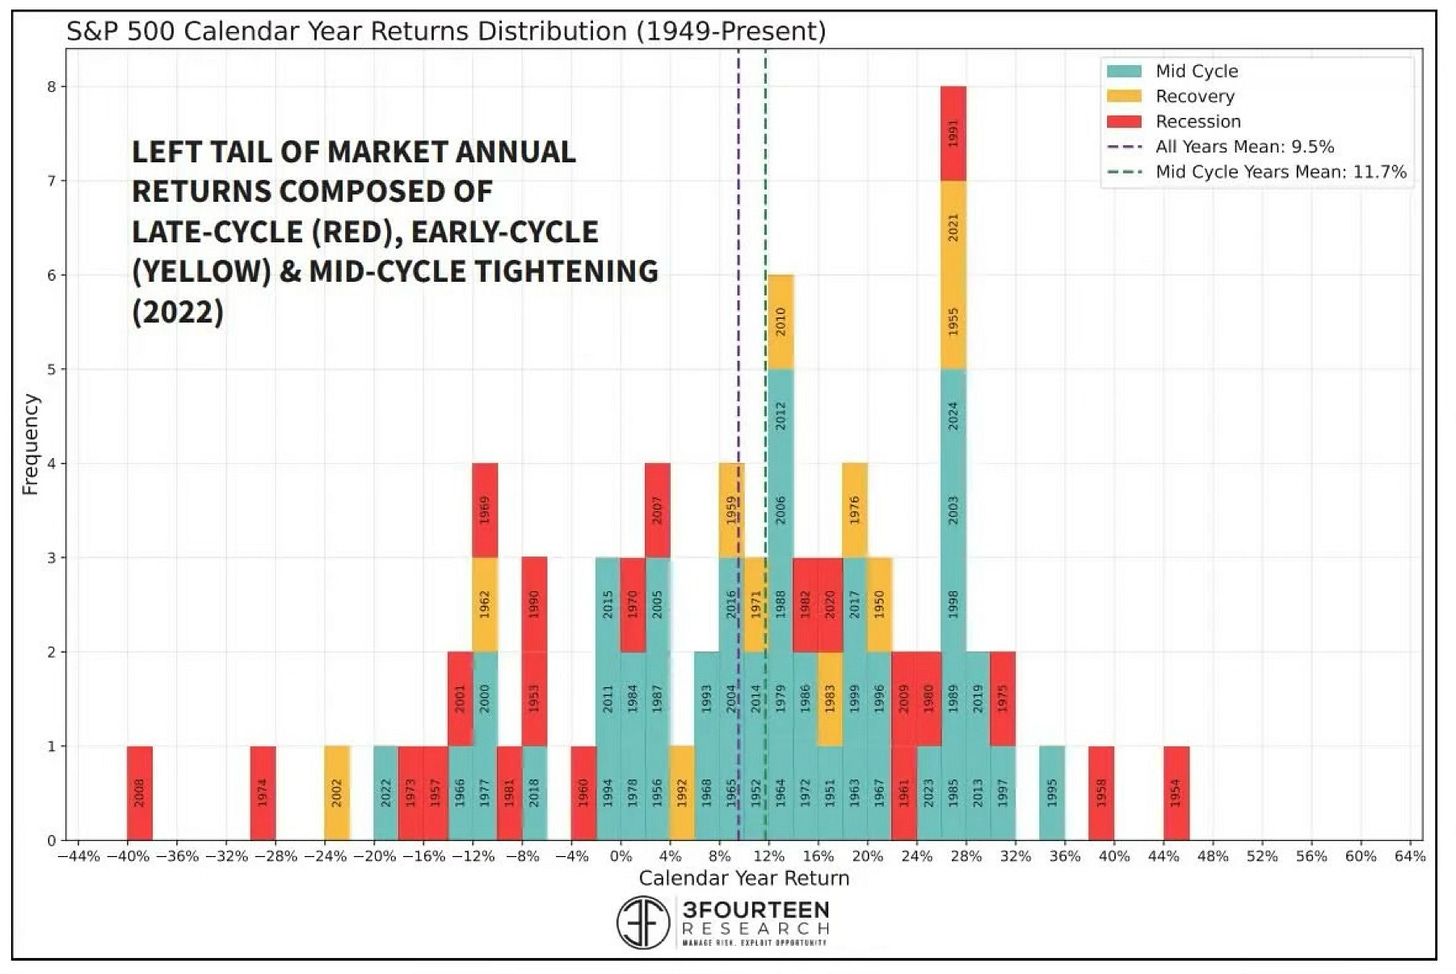
核心論點:
全球經濟的下一次錯位不會來自單一的失敗,無關稅,也無關AI債務,而是來自政策、槓桿和信念之間的反饋循環。
我們正在見證一個超級週期的晚期階段:技術支撐著增長,財政民粹主義取代了貿易自由主義,而貨幣信任則在緩慢侵蝕。
繁榮尚未結束,但已開始割裂。
本週的波動便是這個故事的縮影。
隨著中美關稅恐慌重燃,VIX指數出現了自4月以來的最大飆升,直到週後期特朗普總統確認提議的100%進口關稅將是「不可持續的」,市場才有所回調。股市鬆了一口氣;標普500指數企穩。但這種寬慰是膚淺的,更深層的敘事是政策工具已筋疲力盡,而樂觀情緒已過度透支。
1. 穩定性的幻覺
7月的美國-歐盟貿易協議本意是為脆弱的體系提供一個錨點。
然而,如今它正因氣候監管糾紛和美國的保護主義而分崩離析。華盛頓要求美國公司豁免ESG(環境、社會和治理)和碳披露規則,這凸顯了日益擴大的意識形態裂痕:歐洲的「去碳化」對決美國的「去監管化」。
與此同時,中國對稀土出口的新限制,包括禁止使用任何含有微量中国产金屬的磁鐵,暴露了全球供應鏈的戰略脆弱性。美國的反應——威脅對中國進口商品徵收100%關稅——是一種具有全球後果的政治姿態。儘管後來有所收回,但這提醒了市場:貿易已成為「武器化的金融」,它更多是服務於國內情緒的槓桿,而非經濟理性的考量。
世界貿易組織(WTO)警告稱,到2026年全球貨物貿易將急劇放緩,這反映了一個現實:企業投資供應鏈不再是出於信心,而是出於應急準備(contingency)。
2. AI超級週期
與此同時,第二個敘事正在AI經濟中展開,它更微妙,但可能影響更深遠。
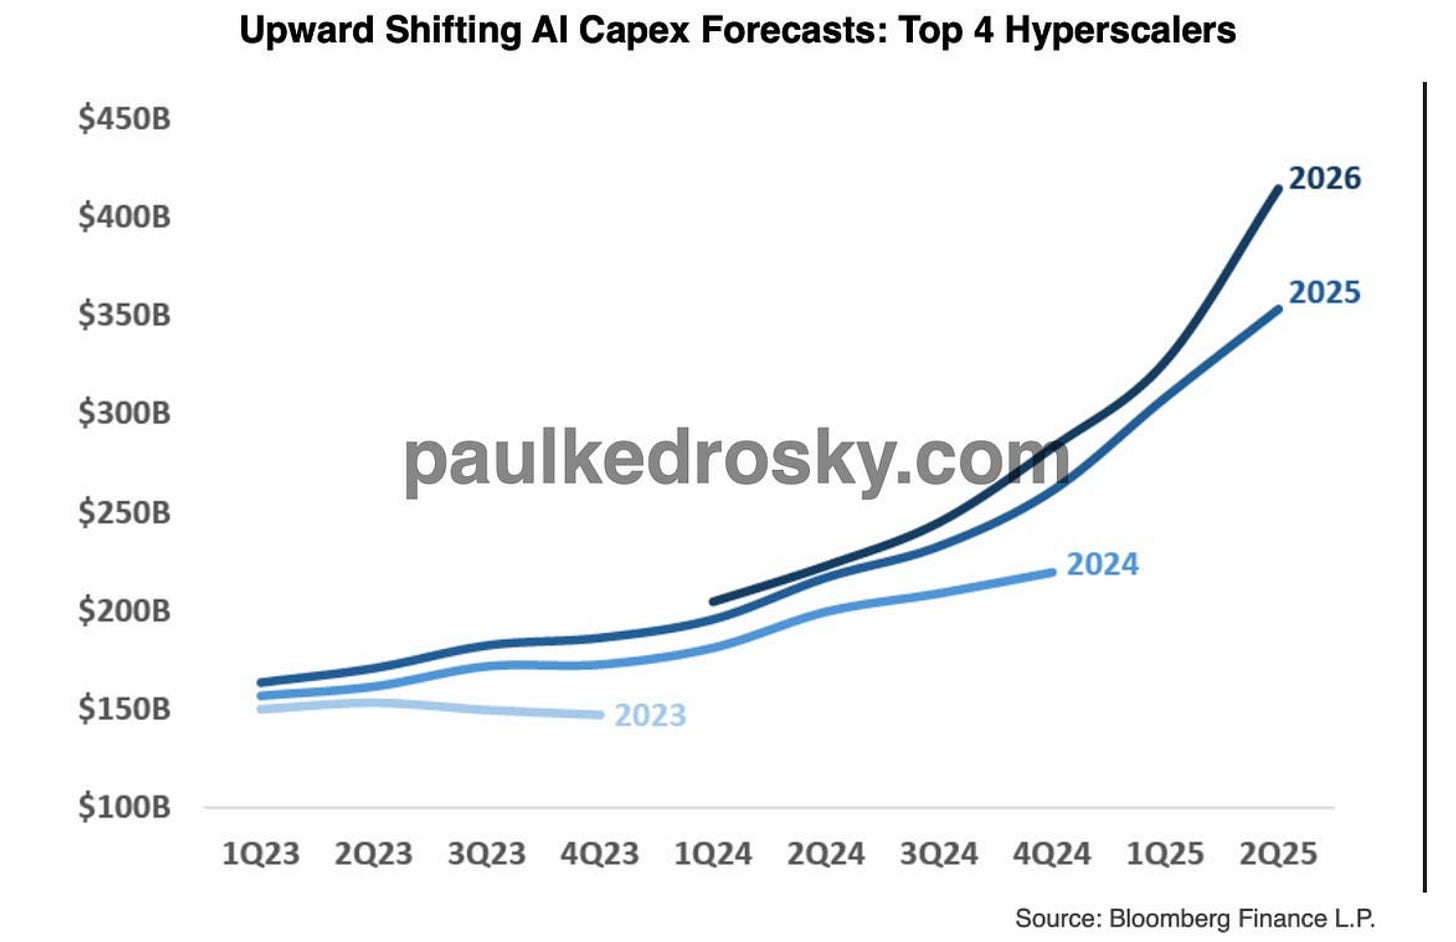
我們正從「生產性擴張」跨越到「投機性金融」,其特徵是「供應商融資(vendor financing)激增,覆蓋率(coverage ratios)下降」。超大規模數據中心(Hyperscalers)正在以比收入增速更快的速度撬動資產負債表,這是典型的週期末端非理性繁榮信號。
這並不新鮮。自1790年以來的21次主要投資熱潮中,有18次以破產告終,這通常發生在資金質量惡化之時。今天的AI資本支出(capex)狂熱類似於1990年代末的電信泡沫:真正的基礎設施收益與信貸助推的投機糾纏在一起。SPV(特殊目的載體)、供應商融資和結構性債務——這些曾經催生了抵押貸款支持證券(MBS)泡沫的工具——正在捲土重來,這一次它們披上了「算力容量」和「GPU流動性」的外衣。
諷刺的是什麼?AI繁榮確實具有生產力,只是分布不均。Microsoft通過傳統債券為其擴張融資,這表明了信心。CoreWeave則通過SPV融資,這顯露了壓力。兩者都在擴張,但一個在構建持久的能力;另一個則在累積脆弱性。
3. 作為症狀的波動性
VIX的飆升反映了市場更深層的不安:政策的不確定性、集中的股市領漲股(註:指少數大型科技股),以及繁榮估值表面下的信貸壓力。
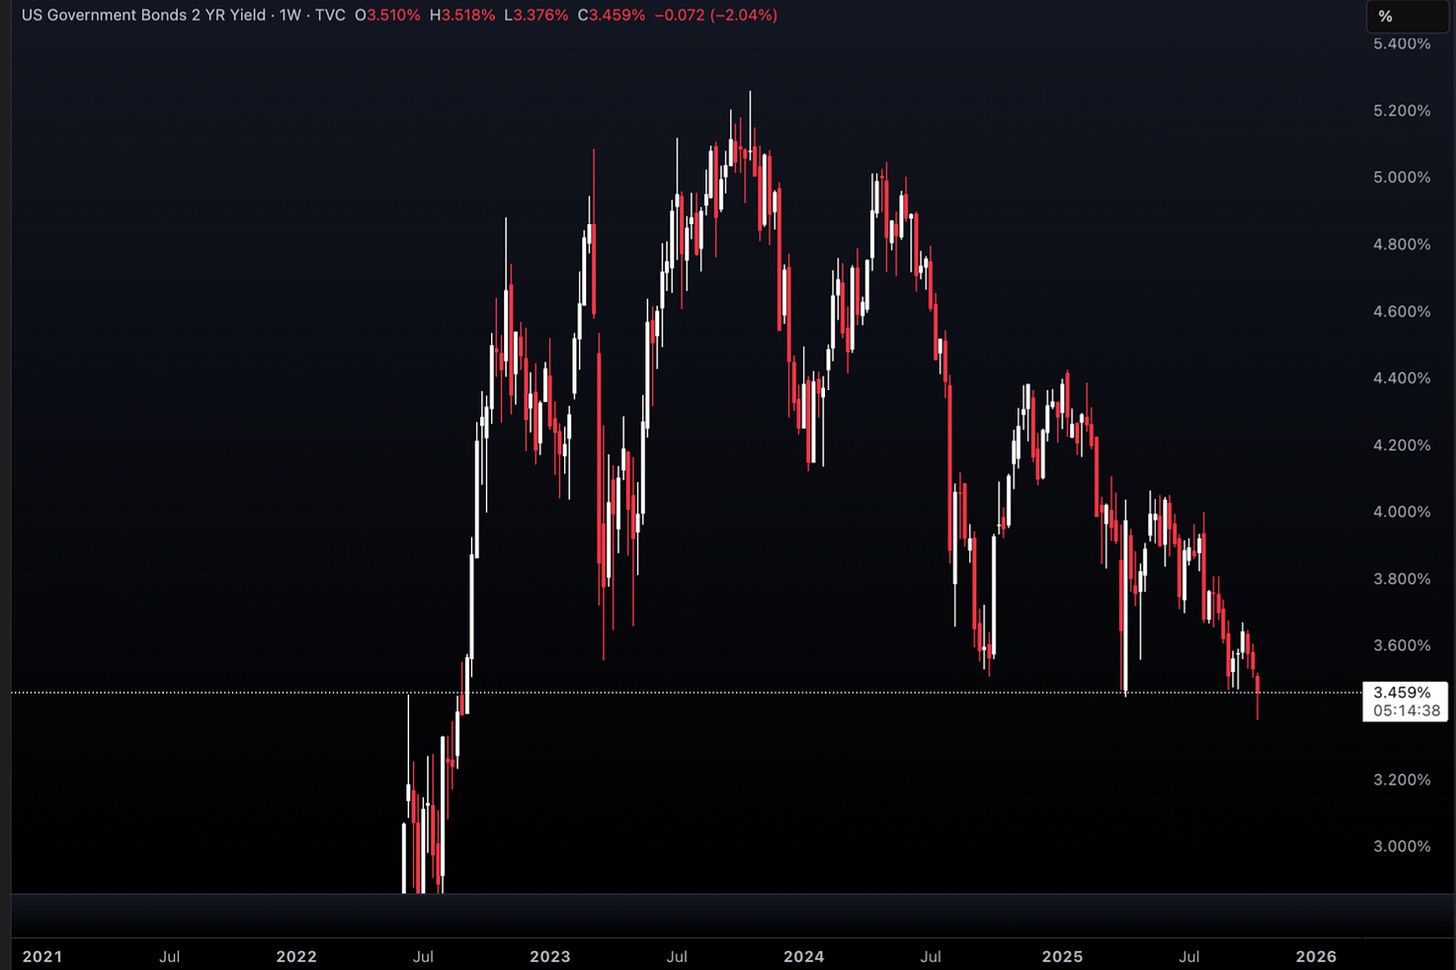
當美聯儲現在暗示要在增長放緩時降息,這不是刺激,而是風險管理。兩年期美國國債收益率跌至2022年以來的最低水平,這告訴我們,投資者正在為「信心的通縮」(deflation of confidence)定價,而不僅僅是為利率定價。市場可能仍在為每一次鴿派轉向而歡呼,但每一次降息都在削弱「增長能自我維持」的幻覺。
4. 貿易、技術與信任
連接關稅政治和AI非理性繁榮的線索是信任,或者更準確地說,是信任的侵蝕。
- 政府不再信任貿易夥伴。
- 投資者不再信任政策的連貫性。
- 企業不再信任需求信號,因此它們過度建設。
黃金飆升突破4000美元,與其說是關於通脹,不如說是關於這種信念的侵蝕——對法幣體系、對全球化、對機構協調能力的信念。這(註:指購買黃金)不是在對沖價格,而是對沖「政策的熵增」(policy entropy)。
5. 前路
我們正在進入一個「割裂的繁榮」期——一個名義增長和市場高點與結構性脆弱並存的時期:
- AI投資像19世紀的鐵路一樣推動GDP。
- 貿易保護主義在抬高本地生產的同時,也在抽乾全球流動性。
- 金融波動在「狂喜」與「政策恐慌」之間搖擺。
在這個階段,風險是累積的。
每一次關稅的撤回、每一次資本支出的宣布、每一次降息,都在延長這個週期,但同時也在壓縮其最終出清(unwind)時的空間。問題不在於AI或貿易泡沫是否會破裂,而在於當它破裂時,它們之間已經變得多麼密不可分。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
華爾街大行集體上調加息預測,美債期貨延續跌勢,黃金跌超1%跌破4000
美國10月CPI超預期後,高盛、野村在加息路徑預測中新增明年3月加息的判斷,德銀則新增明年1月加息的判斷。目前市場已完全反映12月加息25個基點的預期,加息50個基點的機率為13%。週三美債現貨市場休市,美債期貨持續下跌,對應收益率上升約2至4個基點,現貨黃金承壓下跌1.1%。

AI數據中心建設降溫也不必擔心?美國進口熱潮短期難退,真正衝擊或到2029年
數據中心項目從確定投資到開工建設平均需4.8年,從開工到投入運營還需2.6年,伺服器通常要等到建築結構和機架安裝完成後才能進場。對中國台灣、韓國和墨西哥等依賴美國數據中心供應鏈需求的貿易夥伴而言,建設週期的需求慣性至少為未來一兩年的出口提供了緩衝。

美聯儲大爭議:「三把手」威廉姆斯的任期應何時結束?
爭議焦點在於威廉斯應該於2028年6月(任職滿10年完整任期),還是2027年6月(滿65歲退休年齡)離任。分析指出,美聯儲理事會擁有最終裁量權,若其提前離任,美聯儲主席沃什將可提前布局這一最關鍵席位的人事主導權,但強制縮短威廉斯任期極易被解讀為政治操弄。威廉斯本人預計將任職至2028年6月。

大摩警告:舊存儲價格正在見頂,2028年供需或轉向寬鬆
摩根士丹利指出,美國中選後,預計2028年美國數據中心約20%的新增容量將延遲至2029年落地,這可能在2028年為供應鏈製造「斷層」,引發舊儲存庫存積壓風險。舊儲存受固定價格長期協議約束較少,供需缺口收窄將面臨較大的價格波動。上述分析僅針對舊儲存,包括DDR3/4、SLC/MLC NAND及NOR快閃記憶體。

加密貨幣價格
更多


