
比特幣四年週期已終結?從減半到五年宏觀週期的轉折

在加密貨幣市場中,「四年週期」幾乎是投資者耳熟能詳的規律:從減半到減半,價格經歷啟動、狂熱、崩盤與累積。然而,最新的市場數據與結構性變化顯示,這一模型正在被徹底重塑。
經過對bitcoin減半機制、全球流動性趨勢以及宏觀政策的深入研究,可以發現:市場已逐步過渡到一個「五年週期」,其背後原因在於傳統金融力量的介入與宏觀經濟變數的主導。
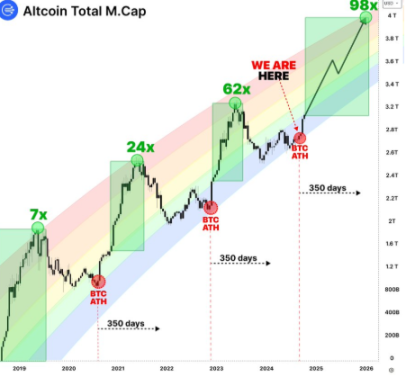
1. 四年模型的失效
傳統觀點認為,bitcoin週期與減半強相關。每次產出減少後,供需失衡引發價格上漲。然而,自etf和機構資本進入後,市場走勢已明顯偏離「減半主導」的模式。如今,宏觀經濟與資金流向才是價格波動的關鍵。
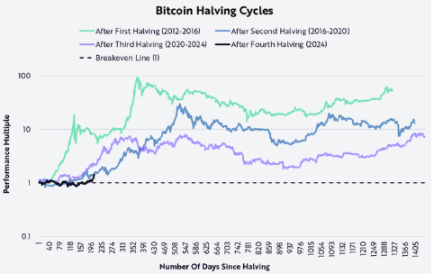
2. 宏觀變數主導市場
與過去不同,如今市場更多受到以下指標影響:
美聯儲利率政策
通脹與就業數據
M2 廣義貨幣供給
減半的作用依然存在,但已不再是唯一觸發器。宏觀流動性擴張與收緊,直接決定了bitcoin的趨勢。
3. etf改變遊戲規則
etf的出現是本輪週期轉折的分水嶺。
在初期,市場因新流動性預期而狂熱。
隨後,etf資金表現出對宏觀環境的依賴性,凍結了原本由情緒主導的行情。
這種資金結構的轉變,使市場節奏從「四年快節奏」轉為「更長的五年穩定週期」。
4. 五年週期的邏輯
這一轉變的邏輯源自傳統金融:美國國債平均到期期限約為五年,資金配置週期因此被拉長。傳統資本帶來的資金更穩定、更慢速,進而延長了加密市場的上漲與調整節奏。
5. 與傳統金融的高度相關性
多項指標已驗證加密市場與傳統金融的深度綁定:
M2與BTC高度相關:M2領先bitcoin走勢,適合作為中期交易參考。
美元指數(DXY)與BTC負相關:DXY下跌,BTC上漲;邏輯在於美元貶值時,風險資產更具吸引力。
6. 對山寨幣的影響
目前山寨幣市場仍處於延遲的低迷階段。etf的偏向性使BTC吸走了大部分流動性,導致山寨幣週期被推遲。
然而,歷史經驗表明:只要市場進入後期輪動,山寨幣行情並不會缺席,只是時間延後。
結論
bitcoin「四年週期」已不再是市場的鐵律。隨著etf與宏觀資金的深度介入,週期逐步延長為五年週期,並與全球金融體系的波動緊密綁定。
未來,投資者需要適應這種新現實:
不再僅依賴減半作為行情指南;
更加關注利率、通脹、流動性等宏觀指標;
提前布局延後的山寨幣行情。
這種轉變,雖然帶來了分析上的不適應,但也預示著更大規模、更持久的牛市潛力。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
高盛2027年宏觀展望:全球經濟略為提速但道路崎嶇,下行風險不容忽視
高盛預計,2027年全球GDP增速將從2026年的2.7%上升至2.8%,能源價格衝擊將從阻力轉為助力,AI投資仍是主要驅動力;三大下行風險來自伊朗局勢相關的能源影響、債市和AI週期;全年通脹有望回落,但仍存在上行風險;美聯儲將於12月及2027年3月各加息一次,歐洲央行則分別於2027年12月及第四季度啟動降息;2027年股票和債券預計均將錄得正回報,但波動風險增加,大宗商品回報則接近零。

AI雲服務商Nscale上市前債務激增,對英偉達(NVDA.US)資金及晶片供應依賴加深
Nscale在首次公開募股前提交的最新監管文件中披露,公司債務規模大幅攀升,未來仍需籌集大量資金以履行客戶合約,同時其對英偉達的依賴程度也高於此前披露的水平。
貝森特與美聯儲高官交鋒:通脹源於能源衝擊還是需求過熱,美聯儲升息路徑爭論升溫
美國財長貝森特認為目前的通脹主要來自伊朗戰爭引發的能源供應衝擊,當前的通脹數據本質上只是「雜音」,美聯儲不應因此加息;芝加哥聯儲主席古爾斯比則認為通脹已經擴散至服務、醫療等領域,需求過熱風險不可忽視,美聯儲仍需採取行動。
UEX 全球觀察-思科上調AI業務預期;應用材料業績創新高;美國PPI今晚揭曉

加密貨幣價格
更多


