
Aster 交易量異常?揭開 20 倍增速的操縱疑雲

用戶接納曲線和核心機制升級都無法充分解釋Aster此次的快速崛起。
用戶接納曲線和核心機制升級都無法充分解釋 Aster 此次的快速崛起。
撰文:DeFi Warhol
編譯:Saoirse,Foresight News
過去一週,我深入調查了 Aster 平台交易量激增的情況,並將其與 Hyperliquid 平台進行對比。調查結果明確顯示,Aster 的交易量增長並非自然增長,而是人為抬高交易量、進行對敲交易(通過自買自賣製造虛假交易活躍度)以及協同操縱的結果。
以下是我的分析論點。
我為何對此展開調查
2025 年 9 月 16 日至 23 日這短短 7 天內,Aster 的日交易量從 10 億美元飆升至 200 億美元,這樣的增長立刻引起了我的懷疑。20 倍的增幅,甚至超過了我所追蹤過的所有合規 DeFi 平台的最快增長速度。
與此同時,Aster 的未平倉合約量(OI)激增約 33 倍(從 370 萬美元增長至 9 月 24 日的 13 億美元),鎖倉總價值(TVL)在 30 天內激增約 500%。相比之下,Hyperliquid 平台同期的各項指標均呈現穩定的自然增長態勢。
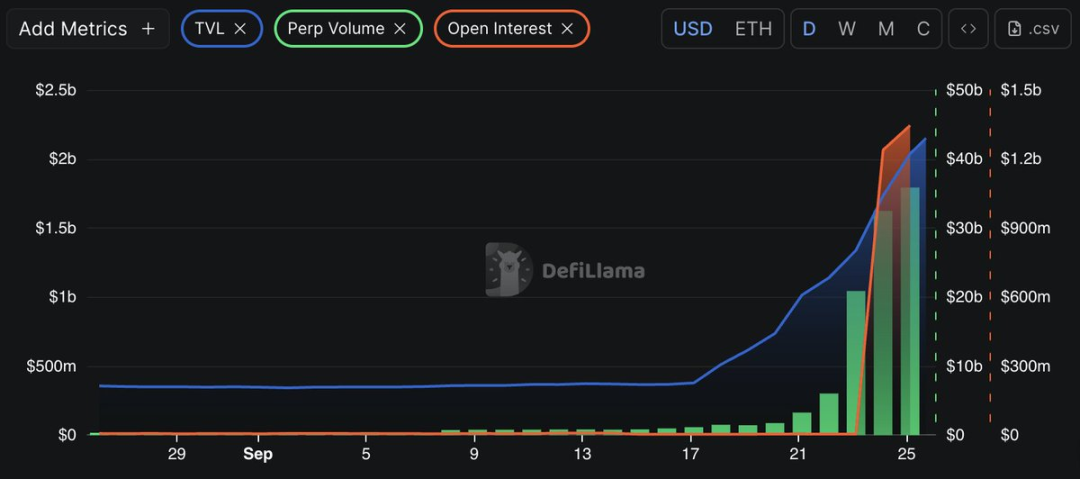
Aster 增長的規模、時機與速度,讓我不得不去調查:我們看到的究竟是平台用戶量的真正爆發式增長,還是人為操縱的結果?
交易量異常
9 月 17 日 Aster 平台數據:
- 交易量:11 億美元
- 鎖倉總價值(TVL):3.78 億美元
- 未平倉合約量(OI):362 萬美元
9 月 24 日 Aster 平台數據:
- 交易量:320 億美元
- 鎖倉總價值(TVL):17 億美元
- 未平倉合約量(OI):12 億美元
與之形成對比的是,Hyperliquid 在同一時期內始終保持著相對穩定的交易量模式。Hyperliquid 交易量的穩定性,恰恰凸顯出 Aster 交易量激增的人為屬性。
合規的交易量增長通常會遵循用戶接納曲線(即用戶量逐步增長的規律),且與平台底層協議的根本性優化相關聯。但這兩點都無法充分解釋 Aster 此次的快速崛起。
大額轉帳與對敲交易特徵
- 過去 7 天內,平台出現了 156 筆金額超 1000 萬美元的大額轉帳,平均每筆轉帳規模達 4520 萬美元,這一規模遠高於典型的 DeFi 交易水平。
- 9 月 25 日,FalconX 在 6 小時內完成了 8 筆轉帳,總金額達 6.804 億美元。對轉帳模式的分析顯示,交易所與未知錢包地址之間存在協同操作,且操作時間與 Aster 的交易量激增完全吻合。
- 9 月 24 日,在 3 小時內,從幣安交易所向 Aave 連續發起 7 筆 USDT 轉帳,總金額達 8.7767 億美元,而這一系列轉帳恰好發生在 Aster 交易量激增之前。這種時間上的關聯性,再加上轉帳行為的系統性特徵,表明存在有組織的流動性操縱行為,其目的就是人為抬高交易指標。
費用與收入結構
DeFiLlama 的數據恰好印證了我的懷疑:
- 24 小時費用收入:1203 萬美元
- 30 天費用收入:2790 萬美元
- 鎖倉總價值(TVL):22 億美元
由此計算,Aster 的日費用收入與鎖倉總價值比率約為 0.55%,這一比率是 Hyperliquid 平台(約 0.04%)的 14 倍。
更關鍵的是,Aster 僅有 59% 的費用收入能轉化為淨收入,而 Hyperliquid 的費用轉化效率高達 99% 左右。這一差異表明,Aster 的費用收入多來自人為循環交易(即通過反覆買賣製造虛假費用),而非真實交易者帶來的可持續收入。
積分制度
除此之外,Aster 還推出了一套積分制度,根據用戶的交易活躍度和交易量來授予積分。
這一制度的關鍵問題在於,它直接為用戶提供了抬高交易量的動機:
- 對敲交易者如今除了通過循環交易套取費用外,還能通過刷交易量獲取積分以兌換獎勵;
- 這一制度實質上是以「用戶忠誠度」為藉口,讓循環交易(即無實際資金流動的虛假交易)變得「合法化」;
- 積分體系推出的時機,恰好處於 Aster 可疑增長的高峰期,這一時間節點表明,該體系的設計目的就是為了延續操縱行為,並為其提供合理化藉口。
我的結論
Aster 的增長並非自然增長,主要依據如下:
- 7 天內日交易量暴漲 20 倍;
- 未平倉合約量激增 33 倍;
- 每日費用收入達 1200 萬美元,但淨收入轉化率極低;
- 高度依賴幣安智能鏈(BSC),且存在跨鏈對敲交易循環(即通過不同區塊鏈網絡間的虛假交易製造交易量);
- 積分制度進一步放大了操縱動機。
綜上,Aster 的增長是一場有組織的協同操縱行動,而非真正的用戶認可與業務增長。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
UEX 全球觀察-思科上調AI業務預期;應用材料業績創新高;美國PPI今晚揭曉

亞馬遜秘密打造全球商品資料庫,意在圍堵AI購物代理、守住廣告收入
亞馬遜正在推進代號「World Product Graph」的計劃,擬收錄全球在售商品數據(無論是否在其平台銷售),目標於2027年10月發布,以爭奪購物搜索入口、彌補商品研究階段相對Google的差距,並抵禦Meta Muse等AI購物代理對流量和廣告業務的衝擊。亞馬遜表示該文件已過時,但承認致力於提升商品目錄的全面性。

英偉達跌出14年最低估值!「大多頭」Tom Lee喊抄底,散戶越跌越買,華爾街卻出現分歧
週四開盤後,散戶逆勢搶購英偉達,半小時淨買入額達1.11億美元,創同期紀錄。Tom Lee等投資人公開力挺,機構看好訂單排至2028年、營收增長強勁及估值回落帶來的機會。與此同時,Bernstein、高盛等機構對英偉達前景轉趨謹慎,黃仁勳離職後的管理層接班及技術領導力成為主要擔憂。

從SpaceX到Anthropic,市場對巨頭上市有了新的應對策略
市場對巨頭上市的應對策略正圍繞「指數納入預期」展開:新規允許超大型IPO在15天內納入六大指數,觸發被動資金集中買入,投資者提前布局並借期權對沖放大買盤。但Anthropic流通盤僅約6%,員工首日可售股及無鎖定期私募股份或帶來供給壓力,指數套利者則迎來難得機會。

加密貨幣價格
更多


