
TGE bo‘lish arafasida turgan DEX Lithos aslida jamoat mahsuloti jamg‘armasimi?

Tashqi ko‘rinishda bu DEX bo‘lsa-da, aslida boshlang‘ich ta’minotning 40% i jamoat mahsulotlarini moliyalashtirishga yo‘naltiriladi.
Yuzaki DEX bo‘lsa-da, aslida boshlang‘ich ta’minotning 40% jamoat mahsulotlarini moliyalashtirishga yo‘naltiriladi.
Muallif: Eric, Foresight News
Plasma tokeni rasmiy ravishda ishga tushirilgandan so‘ng, uning ekotizimidagi loyihalar ham yetakchining izidan borishni boshladi. Plasma ekotizimi likvidlilik bozori sifatida pozitsiyalangan DEX Lithos ikki marta ketma-ket kechiktirilgandan so‘ng, nihoyat, Sharqiy Osiyo vaqti bilan bugun soat 20:00da (UTC+8) TGE’ni ishga tushiradi. Hozir airdrop olish uchun kech bo‘lsa-da, bu “DEX niqobidagi jamoat mahsulotlari jamg‘armasi” hali ham erta bosqichda ortiqcha daromad olish imkoniyatiga ega.
“Mexanizm kollajli” DEX
Lithos’ning dizayn mexanizmi asosan ko‘plab yetuk DEX protokollarining tajribasiga asoslangan va ularning eng yaxshi tomonlarini o‘zlashtirgan. Uning asosiy mahsulotlari orasida DEXdan tashqari, hali ishga tushirilmagan Foundry Launchpad ham bor. Bu platforma Plasma’dagi yangi loyihalarga Lithos infratuzilmasi asosida boshlang‘ich likvidlilik yaratishda yordam beradi va quyida aytiladigan “poraxo‘rlik” kabi usullar orqali chuqurroq likvidlilik va narx aniqligini rag‘batlantiradi.
DEX’da Lithos likvidlilikni barqaror aktivlar likvidlilik havzasi (masalan, USDC/USDT yoki WETH/weETH), o‘zgaruvchan aktivlar likvidlilik havzasi va ma’lum diapazonda likvidlilik taqdim etishga ruxsat berilgan havzalarga ajratadi. To‘lovlar ham har bir havzaning xususiyatiga qarab ishlab chiqilishi mumkin.
Mexanizm jihatidan Lithos ve(3,3) mexanizmini qabul qilgan. Agar ve(3,3) ni batafsil tushuntirsak, bu biroz murakkab bo‘lishi mumkin, o‘quvchilar mustaqil ravishda ma’lumot topishlari mumkin. Qisqacha aytganda, ve(3,3) Curve’ning ve modeli va OlympDAO’ning (3,3) o‘yin nazariyasini birlashtiradi. Bu mexanizm orqali likvidlilik ta’minotchilari (LP) va token egalari tokenlarni sotmasdan, ularni bloklab, ovoz berishda ishtirok etish orqali to‘lovlar, token chiqarilishi va “poraxo‘rlik” orqali ikki tomonlama foyda olishni tanlaydilar.
Lithos tokeni LITH’ga ega foydalanuvchilar tokenlarni bloklab veLITH yaratishlari mumkin, bloklangan miqdor va vaqt sizning ovoz berish huquqingizni (ovoz sonini) belgilaydi. Ovoz huquqiga ega foydalanuvchilar har hafta (hafta sikli UTC vaqti bilan har payshanba 0:00 da boshlanadi) chiqariladigan yangi LITH tokenlari qaysi likvidlilik havzalariga rag‘bat sifatida berilishini va har bir havzaga qancha token ajratilishini ovoz berish orqali belgilashlari mumkin.
LITH token mukofotlaridan tashqari, ovoz beruvchilar ovoz orqali LITH rag‘batini olgan likvidlilik havzalarining bir qismi tranzaksiya to‘lovlari va “poraxo‘rlik”dan ham foyda olishlari mumkin. “Poraxo‘rlik” aslida o‘z protokol tokeni uchun likvidlilik havzasi yaratgan loyiha tomonidan ushbu havzada taqdim etilgan loyiha tokeni rag‘batidir. Loyiha tomonidan ko‘proq token rag‘bati taqdim etilsa, foydalanuvchilar ushbu havzaga ovoz berishga ko‘proq rag‘batlanadilar. Ovoz berish orqali ko‘proq LITH mukofotlari jalb qilinadi, bu esa ko‘proq likvidlilik ta’minotchilarini jalb qiladi, tranzaksiya chuqurligini oshiradi va yangi loyiha tokenining narxini aniqlashga yordam beradi.
Oxirida, Lithos protokolga tegishli likvidlilik (POL) orqali asosiy savdo juftliklarining doimiy likvidligini ta’minlaydi va spekulyativ LP’ga bo‘lgan ehtiyojni kamaytiradi. Bu likvidlik protokol daromadidan olinadi va doimiy ravishda LP ulushi sifatida bloklanadi.
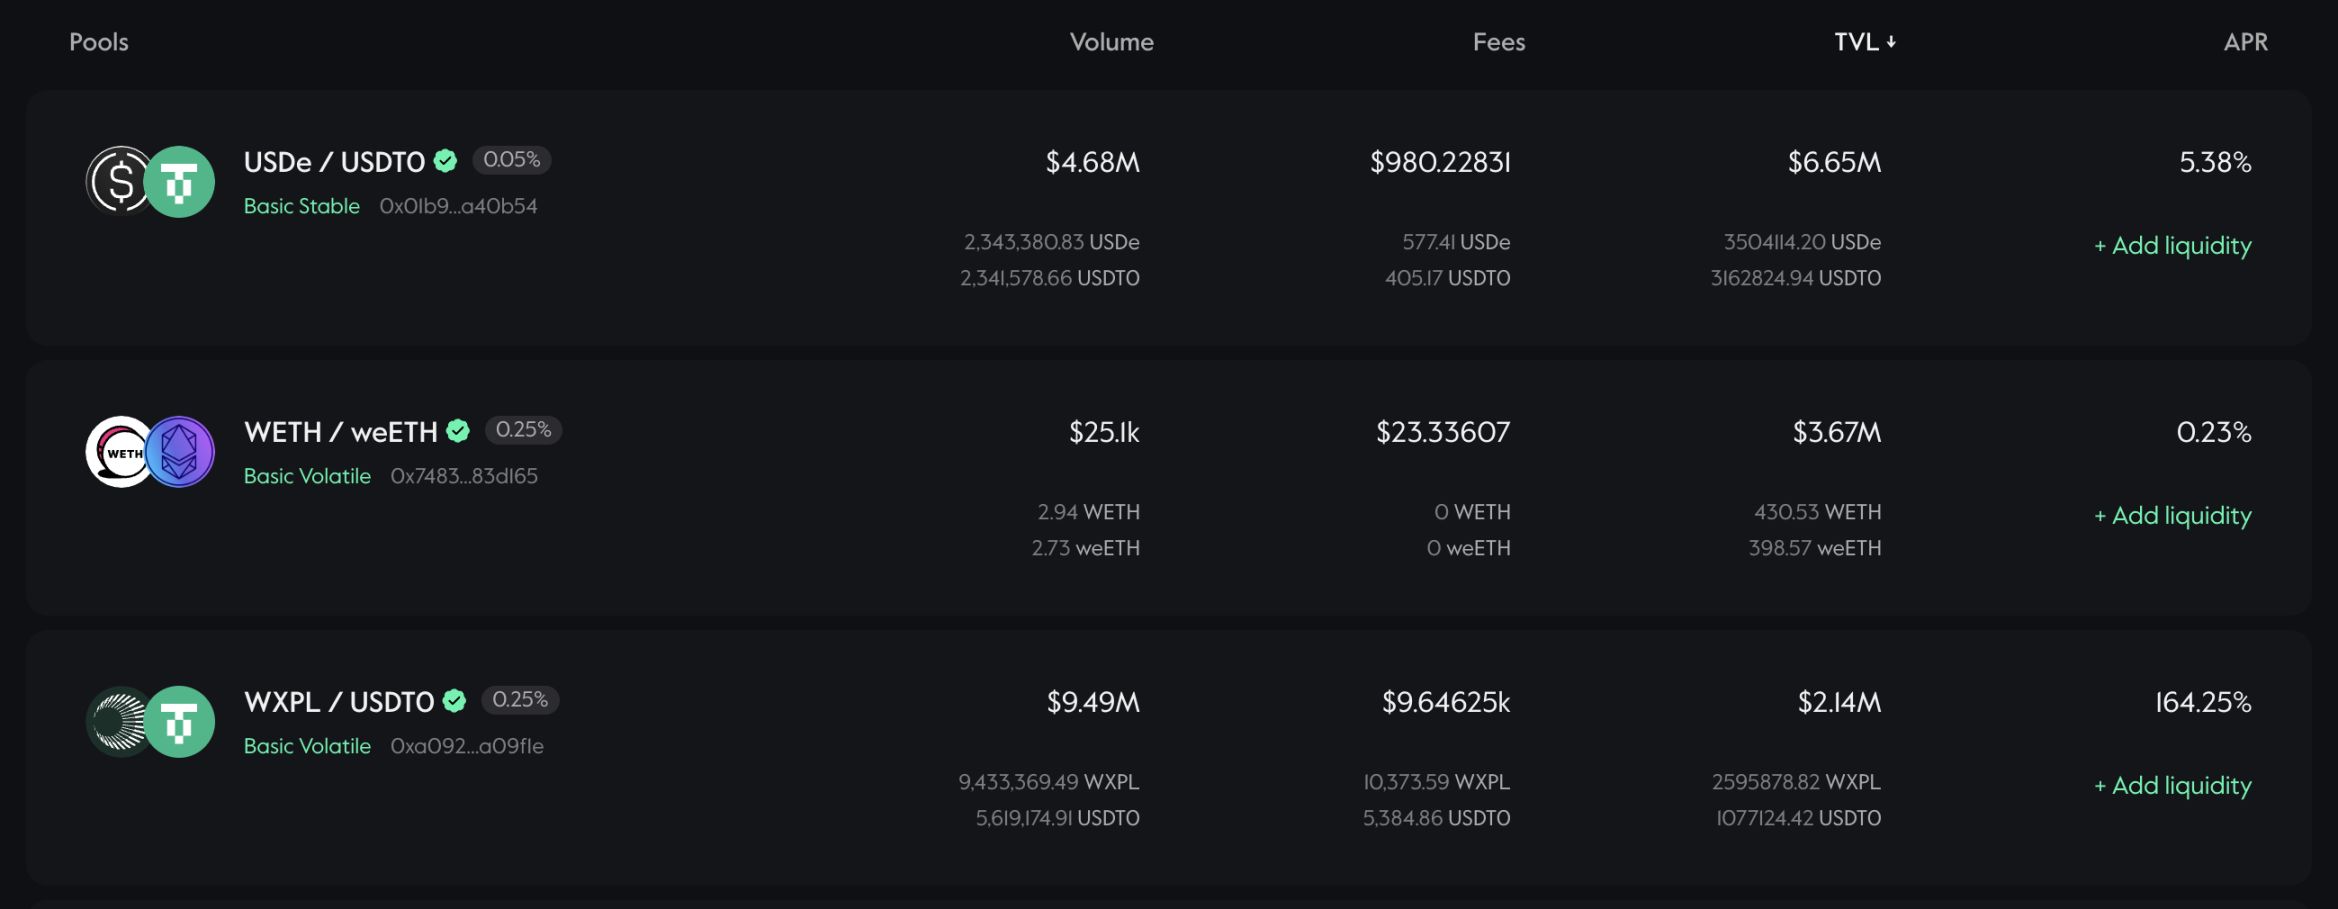
Likvidlilik havzalarini tasniflash, dinamik to‘lovlar, ve(3,3) — bularning barchasi DEX’ning ilg‘orlarida ishlab chiqilgan va bozor tomonidan tan olingan mexanizmlar bo‘lib, Lithos ularning samarali deb hisoblaganlarini birlashtirgan. Yangilik ko‘rinmasa-da, Lithos Jumper va Kyber Network agregatorlariga integratsiya qilinib, 14 milliondan biroz ortiq TVL bilan deyarli 15 million dollar tranzaksiya hajmini yaratdi, bu esa o‘rtacha natija hisoblanadi.
Token iqtisodiyoti dizayni
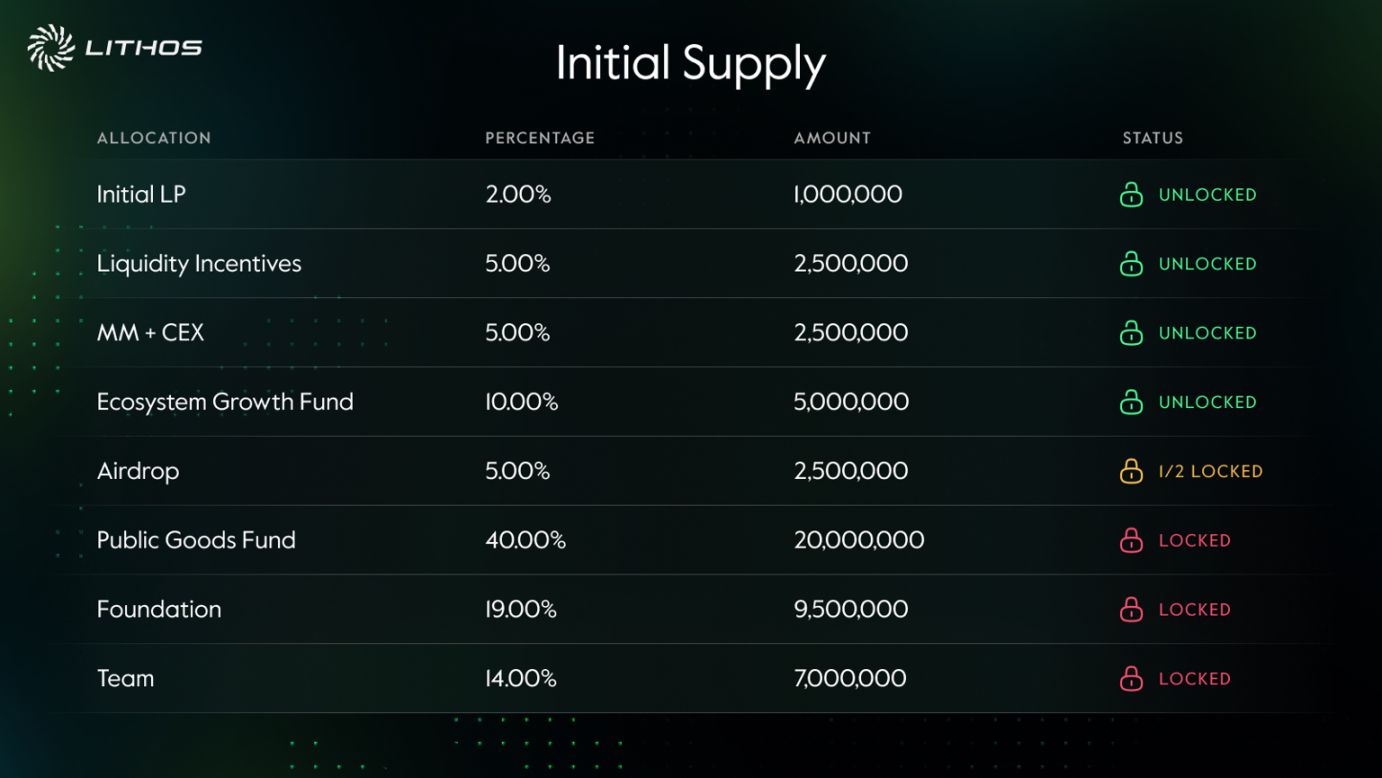
LITH’ning boshlang‘ich ta’minoti 50 million dona bo‘lib, shundan 2% boshlang‘ich likvidlik yaratish uchun ishlatiladi; 5% likvidlilik rag‘batlari uchun; 5% market-meykerlar va CEX’ga taqsimlanadi; 10% ekotizim o‘sish jamg‘armasiga ajratiladi; 5% airdrop uchun; 19% jamg‘arma tomonidan operatsion va strategik zaxira sifatida ishlatiladi; 14% jamoaga taqsimlanadi, bu qism tokenlar bir yil bloklanganidan so‘ng ikki yil davomida chiqariladi. Ammo eng ajablanarlisi, boshlang‘ich ta’minotning 40% doimiy bloklanadi (Lithos bu yerda veLITH sifatida bloklanishini nazarda tutgan), bu Plasma asosidagi loyihalar, tadqiqot dasturlari va kengroq ekotizim uchun foydali bo‘lgan jamoat dasturlarini moliyalashtirish uchun ishlatiladi.
LITH umumiy miqdorida cheklov yo‘q, ve(3,3) modeliga ko‘ra, har hafta yangi tokenlar tarqatiladi. Lithos hozirgi dizayni Thena’dan ilhomlangan, birinchi haftada 2.6 million token chiqariladi, keyingi har haftada chiqarilish 1% ga kamayadi, toki haftalik chiqarilish aylanmadagi ta’minotning 0.2% ga yetmaguncha. Shundan so‘ng, token chiqarilishi barqarorlashadi va “uzoq muddatli rag‘bat”ga erishiladi. Har hafta chiqariladigan tokenlarning 67.5% LP’ga, 30% esa anti-dilutsiya qayta taqsimlashga, 2.5% esa ishlab chiquvchi hamyoniga protokolga oid ba’zi operatsiyalarni qo‘llab-quvvatlash uchun ajratiladi.
Bundan tashqari, Lithos muntazam qayta sotib olish va taqsimlash dasturi “Ignition”ni ishlab chiqdi, bu LITH mukofotlarini uzoq muddat ushlab turuvchilarni qo‘shimcha daromad bilan qo‘llab-quvvatlashga qaratilgan. Ushbu dastur har to‘rt haftada bir marta ishlaydi va qayta sotib olingan tokenlarning bir qismini veLITH egalari uchun qo‘shimcha mukofot sifatida beradi. Lithos’ning o‘z LP ulushi va veLITH orqali olingan daromadlarning barchasi veLITH egalari uchun taqdim etilmaydi, bir qismi jamg‘arma tomonidan ovoz berish og‘irligini oshirish yoki protokolga likvidlik (POL) qo‘shish uchun saqlanadi.
Lithos loyiha jamoasi a’zolarini oshkor qilmagan. Loyiha umumiy dizayniga qaraganda, Lithos ko‘proq notijorat Plasma jamoat mahsulotlari jamg‘armasiga o‘xshaydi. Ushbu jamg‘armaning asosiy daromad manbai o‘zining DEX’i bo‘lib, loyiha daromadlari va tokenlarning muhim qismi oxir-oqibat Plasma ekotizimidagi boshqa jamoat mahsulotlarini qo‘llab-quvvatlashga yo‘naltiriladi. Bunday yuqori darajadagi jamoatchilikka asoslangan dizayn so‘nggi yillarda kam uchraydi.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
AI ishtiyoqi 19-asr temir yo‘l pufagi yo‘lidan borishi mumkin, quruvchilar har doim ham yakuniy g‘olib bo‘lavermaydi
Goldman Sachs tahlilchisi Bobby Molavi XIX asr Britaniya temir yo'llari ishtiyoqini misol qilib keltirdi: 500 ta kompaniya bir yilda milliy daromaddan ko'proq mablag' sarflab, 8000 milya temir yo'l qurdi, dastlabki investorlar deyarli butunlay muvaffaqiyatsiz bo‘ldi, aslida esa asosiy foyda keyingi “yo‘lovchilar”ga tegishli bo‘ldi. U hozirgi AI ishtiyoqi qarz va impuls bilan birga harakat qilayotganini, S&P 500 fondindagi kutilayotgan foyda ko'rsatkichi 18 barobar bo‘lib, bu faqat "biroz arzon" degani ekanligini ta’kidladi. Quruvchilar qiymatni saqlab qola oladimi, tarix bunga unchalik optimistik javob bermayapti.

Agar Anthropic kelasi haftada ommaviy savdoga chiqishi muvaffaqiyatli bo‘lsa va aksiyalar narxi oshsa, AI "hammasi oldingidek" bo‘ladi, aks holda "ba’zi kompaniyalar bankrot bo‘ladi"
Ikki yirik gigantning qiymati kamayishi zanjirli reaktsiyani keltirib chiqardi — investorlar AI startaplariga nisbatan daromad ko‘paytmalarini ancha ehtiyotkorlik bilan qo‘llay boshladi va daromad keltirmaydigan kompaniyalarni yuqori baholash asosidagi mablag‘ jalb etishni to‘xtatib qo‘ydi. Bir nechta venchur sarmoya fondlari o‘z investitsiya portfeli kompaniyalariga qiymat kutishlarini kamaytirish va imkon qadar tezroq naqd pul zaxirasini yaratishni tavsiya qilishdi. Bozor mutaxassislari ogohlantirishicha, Anthropic IPO natijalari soha uchun barometrga aylanadi: muvaffaqiyatli bo‘lsa, o‘sish davom etadi, muvaffaqiyatsiz bo‘lsa, ayrim firmalar bozordan chiqib ketish xavfi ostida qoladi.
Braziliya prezident saylovi yakunlangach siyosiy chegirma chuqurlashdi, Morgan Stanley hali ham Braziliya neft kompaniyasi (PBR.US) bo‘yicha ijobiy qarashga ega, yoqilg‘i narxlari va dividendlarga e'tibor qaratilmoqda
Morgan Stanley hamon "oshirish" eng optimistik bulajak reytingini saqlab qolmoqda, biroq 2027 yil oxiri uchun mo’ljallangan narx maqsadini 31 dollardan 25 dollarga tushirdi.

"Nurda turadigan" Corning (GLW.US) Jefferies tomonidan birinchi marta "Sotib oling" deb baholandi! AI fabrikalari optik tolalarni talashmoqda, global ta'minot yetishmasligi uchdan biriga yetishi mumkin
Corning uchun yaqin vaqt ichidagi foyda o‘sishi asosan AI klasterlarining kengayishi bilan bog‘liq. Kabinetlar va majmualar orasidagi optik bog‘lanishlar ko‘paygan sari, mijozlar cheklangan quvur va kabinet bo‘shlig‘ida ko‘proq optik tolalarni joylashtirish zarurati sezmoqda va bu yuqori zichlikdagi optik kabel hamda ulanish tizimlariga talabni oshirmoqda.

Kripto narxlari
Ko'proq


