
Wydatki kapitałowe na AI osiągnęły szczyt – czy to oznacza, że amerykańska gospodarka również osiągnęła szczyt?

Wydatki kapitałowe na AI zbliżają się do historycznego punktu zwrotnego, a przyszłość wzrostu gospodarczego USA może być z nimi głęboko powiązana.
Zgodnie z informacjami z platformy Trading Wind, strateg Christopher Wood z Jefferies ostrzega w najnowszym raporcie, że rynki finansowe wysłały wyraźny sygnał o możliwym szczycie cyklu wydatków kapitałowych na AI poprzez rozszerzenie spreadu kredytowego i ciągłe spadki akcji półprzewodników – znaczenie tej oceny wykracza daleko poza sam sektor technologiczny.
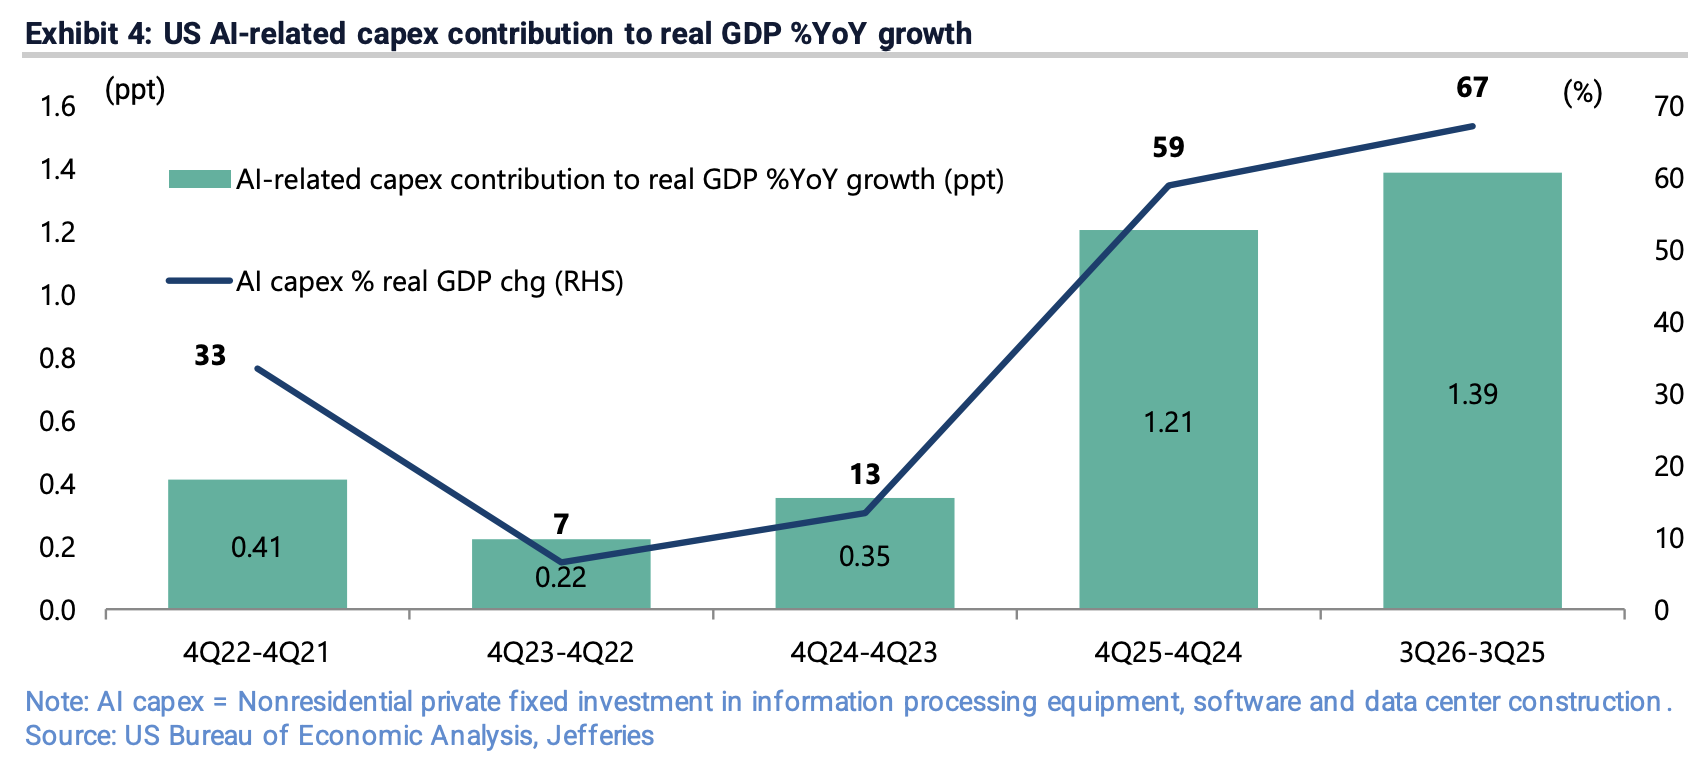
Z raportu Jefferies wynika, że w czterech kwartałach kończących się w trzecim kwartale 2026 roku, rzeczywiste wydatki kapitałowe USA związane z AI przyczyniły się do wzrostu realnego PKB w tempie aż 1,39 punktu procentowego, stanowiąc 67% całkowitego wzrostu 2,1%. Jednocześnie inwestycje w urządzenia do przetwarzania informacji i oprogramowanie wzrosły do 5,35% nominalnego PKB, przekraczając szczyt bańki internetowej z 2000 roku (4,46%) i osiągając historyczne maksimum. Oznacza to, że gdyby wydatki kapitałowe na AI uległy istotnemu skurczeniu, wzrost gospodarczy USA doświadczyłby bezpośredniego i znaczącego negatywnego wpływu.
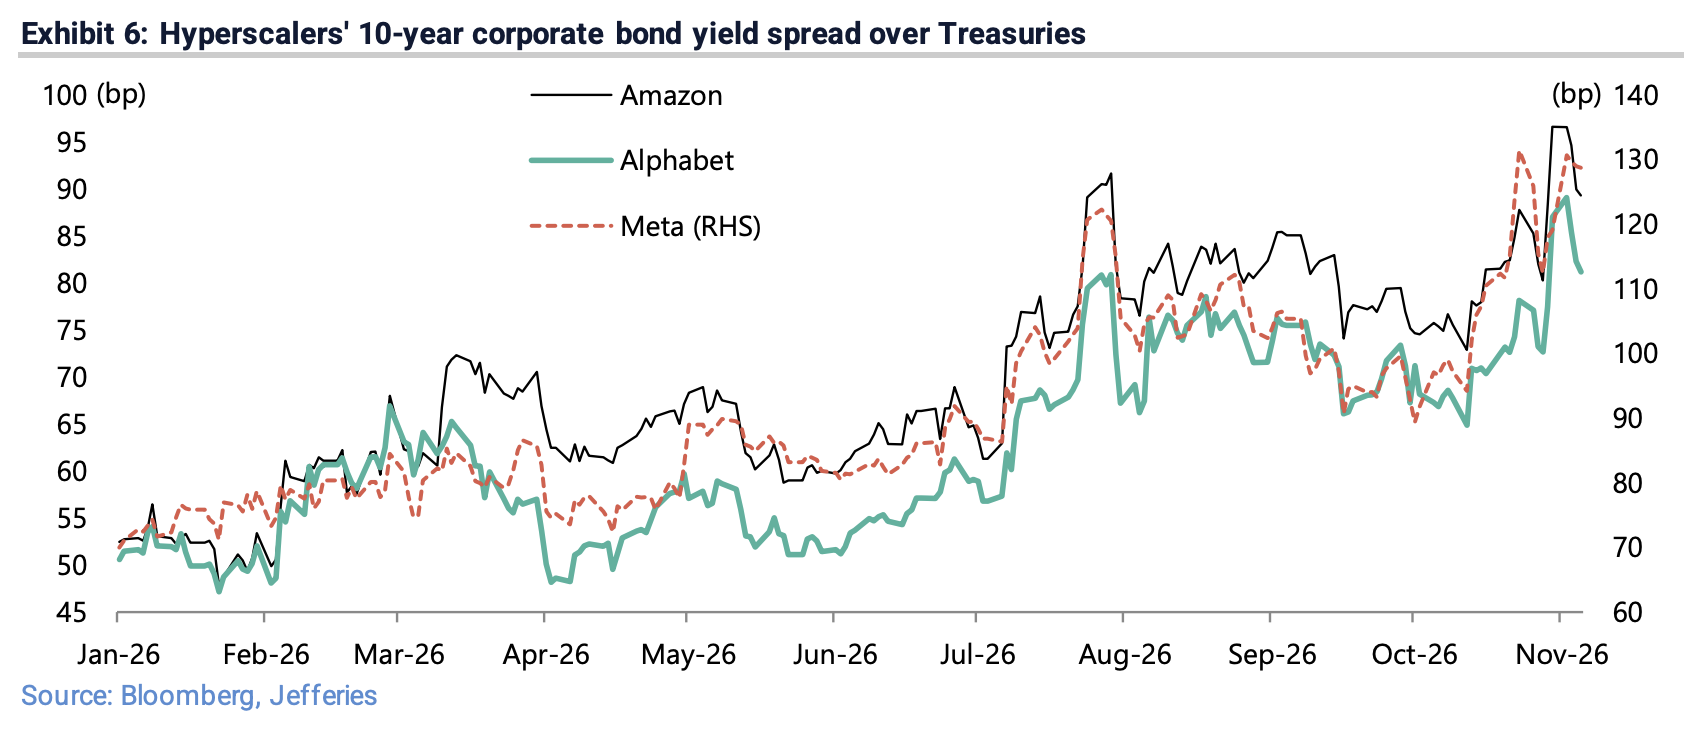
Rynek już zareagował jako pierwszy. Akcje półprzewodników pozostają pod ciągłą presją, a na rynku kredytowym pojawiły się wyraźne pęknięcia: spread 10-letnich obligacji korporacyjnych Amazon, Alphabet i Meta rozszerzył się wobec ostatnich minimów odpowiednio o 16, 16 i 35 punktów bazowych; spread 5-letnich CDS dla Oracle i CoreWeave wzrósł od początku czerwca odpowiednio do 329 i 1163 punktów bazowych. Jednocześnie po wyborach parlamentarnych w USA Partia Demokratyczna ponownie objęła kontrolę nad Kongresem, co wywołało obawy, że ich podejście do regulacji centrów danych i modeli AI jeszcze bardziej przytłoczy oczekiwania dotyczące wydatków na AI.
Rynek kredytowy alarmuje, konsensus prognoz wydatków na AI pod presją korekty
Wstrząsy na rynku kredytowym są najbardziej bezpośrednią podstawą tezy o szczycie wydatków kapitałowych na AI. Raport Jefferies wskazuje, że najlepiej oceniać ryzyko wydatków kapitałowych na AI poprzez ciągłe monitorowanie spreadu kredytowego związanego z AI – obecny trend spreadów wyraźnie wskazuje na zacieśnianie.
Konkretnie, spread rentowności 10-letnich obligacji korporacyjnych Amazon, Alphabet i Meta wzrósł odpowiednio z lokalnych minimów z 12 października (73, 65 i 94 punktów bazowych) do 89, 81 i 129 punktów bazowych. Spread 5-letnich CDS dla Oracle i CoreWeave wzrósł od początku czerwca (153 i 452 punktów bazowych) do odpowiednio 329 i 1163 punktów bazowych pod koniec października. Spread 5-letnich CDS SoftBank także wzrósł z 278 punktów bazowych pod koniec czerwca do 442.
Sedno tego sygnału polega na tym: rynek wykazuje coraz wyraźniejszą niechęć do finansowania inwestycji związanych z AI. Jefferies uważa, że oznacza to, iż konsensusowa prognoza rynku dotycząca łącznych wydatków kapitałowych czterech największych globalnych dostawców chmur (Microsoft, Amazon, Alphabet i Meta) na 2026 roku – ok. 1,04 bln USD – podlega realnemu ryzyku korekty w dół.
Wolne przepływy pieniężne cloudowych gigantów pod presją, AI pożera tradycyjne biznesy
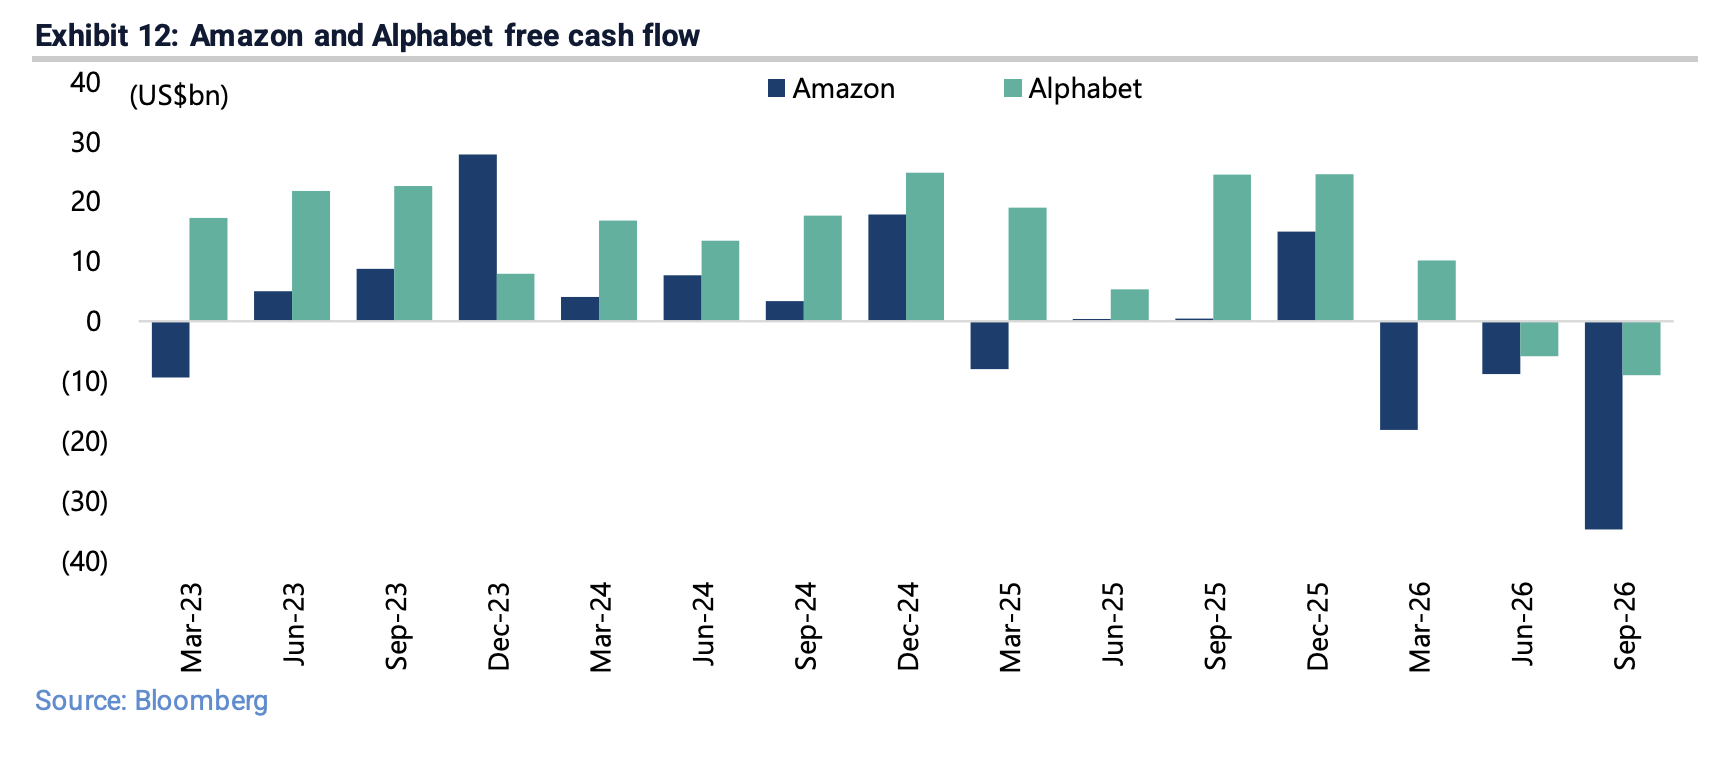
Najnowsze raporty finansowe jeszcze bardziej wzmacniają wątpliwości rynku co do trwałości wydatków kapitałowych na AI. Cztery największe cloudowe firmy zwiększyły w trzecim kwartale łączne wydatki kapitałowe o 108% r/r do 202 mld USD, lecz jednocześnie wolne przepływy pieniężne Amazon i Alphabet spadły odpowiednio do -35 mld USD i -9 mld USD.
Jeszcze bardziej niepokojące jest to, że AI zaczyna pożerać tradycyjne kluczowe biznesy cloudowych gigantów. Przychody Alphabet z wyszukiwania Google spowolniły z rocznego wzrostu 19% w pierwszym kwartale 2026 roku do 12% w trzecim kwartale, a udział wyszukiwania w całkowitych przychodach Alphabet po raz pierwszy spadł poniżej 50% do 49,7%; jednocześnie przychody z Google Cloud wzrosły o 103% r/r do 30,7 mld USD, a udział wzrósł z 20,7% do 24,1%. Przychody Amazon z e-commerce spadły z 15% r/r w drugim kwartale do zaledwie 2% w trzecim kwartale, podczas gdy AWS zanotował wzrost o 39% r/r do 46 mld USD.
Jefferies twierdzi, że główną motywacją inwestycji cloudowych gigantów w AI jest strach przed tym, że AI wywróci ich tradycyjny biznes – to logika wydatków defensywnych, a nie ofensywnych, która prowadzi do dylematu „nie wydać – umrzeć, wydać – może nie przeżyć”.
Rozrost systemu finansowania zwrotnego – ryzyko „zbyt duży by upaść”
Jefferies zwraca szczególną uwagę na coraz większe ryzyko strukturalne w amerykańskim ekosystemie AI: system cyklicznego finansowania wokół wydatków kapitałowych na AI.
Łączne zobowiązania wykonawcze (RPO) czterech cloudowych gigantów (Microsoft, Amazon, Alphabet i Oracle) – czyli zaległe przychody z kontraktów – na koniec ostatniego kwartału wzrosły do 2,5 bln USD. Jednocześnie finansowanie centrów danych odbywa się na masową skalę poza bilansami – cloudowe firmy współpracują z prywatnym kredytem, tworząc „specjalne” inwestycyjne wehikuły.
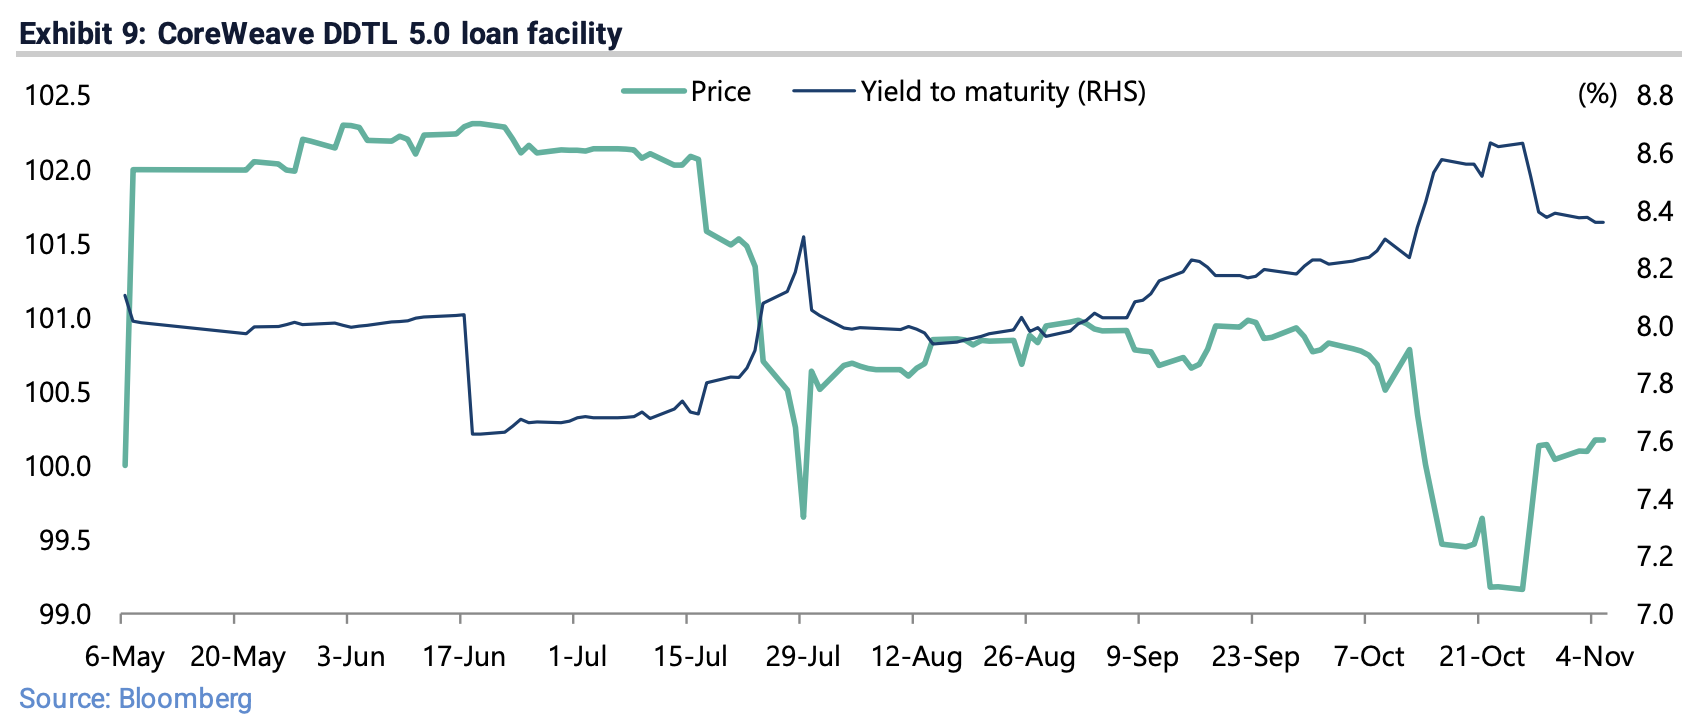
CoreWeave w maju tego roku zakończyło finansowanie 3,1 mld USD w ramach opóźnionego kredytu DDTL 5.0 – to pierwsze znane narzędzie do publicznego syndykowania kredytu zabezpieczonego GPU przez spółkę zależną, którego rentowność wzrosła z 7,62% do 8,36%. Szacuje się, że roczna emisja nowych instrumentów sekurytyzujących aktywa centrów danych wyniosła już 27 mld USD w 2025 roku, a w 2026 ma wzrosnąć do 40 mld USD.
Jefferies wprost mówi, że powyższy system jest finansowo bardzo ryzykowny, chyba że założymy, iż część ogniw amerykańskiego ekosystemu AI została już uznana za „zbyt ważne by upaść”.
Zwolnienia w Microsoft i cięcia kosztów AI w Chinach – zwiastun zmiany paradygmatu branży
Potencjalny punkt zwrotny cyklu wydatków kapitałowych na AI odzwierciedla się już w zachowaniach firm. Microsoft oferuje dobrowolną rezygnację ok. 60 tysiącom pracowników – to ponad jedna czwarta globalnej kadry. Jefferies sądzi, że bezpośrednim powodem tej decyzji są cięcia kosztów wynikające z rosnących rachunków za wydatki kapitałowe – mimo że wolne przepływy pieniężne Microsoftu w trzecim kwartale są nadal dodatnie i wynoszą 18,6 mld USD.
Jednocześnie Desh Peramunetilleke, globalny szef strategii ilościowej w Jefferies, wskazał w raporcie z połowy października, że konsensusowa prognoza wzrostu zysku rynkowego na globalnych akcjach AI gwałtownie spowolni z ok. 100% w 2026 do 30% w 2027 i 22% w 2028, sugerując inwestorom, by zaczęli dywersyfikować poza AI.
W Chinach logika cięcia kosztów towarzyszy inwestycjom w AI od samego początku. Edison Lee, szef badań technologii i telekomunikacji w Jefferies w Chinach, wskazuje, że laboratoria AI w Chinach koncentrują się na efektywności obliczeniowej – wynika to zarówno z niedoboru mocy obliczeniowej, jak i z faktu, że chińska AI od początku ukierunkowana była na komercyjne wdrożenia, a nie na „silicon valley style” AGI jako ostateczny cel. Ta pragmatyczna ścieżka może stać się wzorcem dla amerykańskiej branży AI pod presją zacieśniania finansowania.
Jeśli wydatki na AI nagle się zatrzymają, amerykańskie obligacje nie będą „bezpieczną przystanią”
Jefferies jasno ostrzega przed skutkami gwałtownego skurczenia wydatków kapitałowych na AI: będzie to bezpośredni negatywny impuls dla wzrostu gospodarczego USA i wywoła szybkie odwrócenie oczekiwań polityki Fed z zacieśniania na łagodzenia.
Jednak raport wskazuje, że w tym scenariuszu amerykańskie obligacje nie odegrają roli tradycyjnego „bezpiecznego aktywa”. Powodem jest efekt „dominacji fiskalnej” – obecny deficyt budżetowy USA sięga już 6,2% PKB, a historycznie recesje powiększają deficyt o ok. 6 punktów procentowych. Gdy nastąpi spowolnienie gospodarcze, rynek szybko skupi się na nagłym pogorszeniu wpływów do budżetu, a wtedy rynek obligacji USA będzie bardziej przypominał rynek wschodzący z problemami niż klasyczną bezpieczną przystań.
Raport przypomina również o prawie Amara i ostrzega inwestorów: wpływ nowej technologii w krótkim okresie jest zwykle przeceniany, a w długim niedoceniany. Obecne trendy rynkowe wskazują, że globalna krótka mania na punkcie AI osiągnęła szczyt. Dla inwestorów, w obliczu rosnącej niepewności cyklu wydatków kapitałowych na AI, aktywa powiązane słabiej z tym cyklem, takie jak złoto czy biotechnologia, mogą zasługiwać na większą uwagę.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Perspektywy globalnego rynku akcji według Goldman Sachs: w przyszłym roku wydatki kapitałowe na AI osiągną szczyt, wzrost zysków znacznie zwolni, a giganci chmurowi staną się „aktywami defensywnymi”
Według globalnej strategii akcji Goldman Sachs na rok 2027, fala inwestycji kapitałowych związanych z AI zbliża się do szczytu, a globalne tempo wzrostu zysków znacząco spowolni. Wzrost zysków S&P 500 ma spaść z 36% do 11%, presja amortyzacyjna stopniowo się uwidacznia. Jednak wyceny gigantów chmurowych zostały już skorygowane do 19,7-krotności oczekiwanego wskaźnika cena/zysk, poniżej sektora dóbr konsumpcyjnych niezbędnych, co kwalifikuje je jako „relatywnie defensywne” aktywa. Goldman Sachs przewiduje docelowy poziom S&P 500 na 8700 punktów, zaleca przeważenie USA i Japonii oraz niedoważenie Europy.
Czy Huang Renxun sprzeda swoje akcje Nvidia warte 135 miliardów dolarów?
Po odejściu Huang Renxuna, jego około 812 milionów akcji Nvidia o wartości rynkowej 135 miliardów dolarów stało się znaczącym czynnikiem presji na cenę akcji. Możliwość redukcji udziałów jest podwójnie ograniczona przez prawo i rynek: sprzedaż może odbyć się zgodnie z przepisami dopiero po ujawnieniu niepublikowanych negatywnych informacji, a ich ilość odpowiada sześciu dniom całkowitego obrotu na rynku. Realizacja dużej wyprzedaży musi zostać rozciągnięta na kilka miesięcy.

Czy w tym roku na amerykańskiej giełdzie nadal będzie tradycyjny świąteczny rajd?
Po technicznej i pozycyjnej korekcie na amerykańskim rynku akcji, Goldman Sachs, Morgan Stanley oraz JPMorgan kolejno wysłały sygnały do końcoworocznego odbicia. Ekstremalne oczyszczenie pozycji, powrót wycen do średniej i wsparcie sezonowe wspólnie tworzą warunki do short squeeze. Jednakże globalna roczna inflacja cen importu w przemyśle wytwórczym wynosi około 24%, przekraczając szczyt z okresu pandemii, a rachunek za inflację wygasa skumulowanie w pierwszym kwartale przyszłego roku. Goldman Sachs ostrzega, że jeśli końcoworoczna euforia się zrealizuje, nadwyręży potencjał wzrostowy w przyszłości.

Anthropic rozpoczyna roadshow przed debiutem na giełdzie, CEO mówi: „Nie zależy nam na warunkach rynkowych”, chce „mniej obiecywać, więcej realizować”
Anthropic w trakcie przygotowań do IPO, CEO Amodei podczas roadshow celowo zachowuje skromność, podkreślając zasadę „mniej obietnic, więcej realizacji”, pozostając spokojny wobec zmienności rynku w kontekście debiutu giełdowego. W obliczu zawirowań w sektorze AI i kontrowersji wokół NVIDIA, Amodei twierdzi, że nie zwraca szczególnej uwagi na miesiąc emisji czy warunki rynkowe, otwarcie przyznając, że inwestycje w moc obliczeniową są „najtrudniejszym wyzwaniem biznesowym”.
Ceny krypto
Więcej


