
アリババの第1四半期決算に何を期待する?即時小売事業の赤字が半減する見込み、クラウド事業の成長率は40%を超える可能性

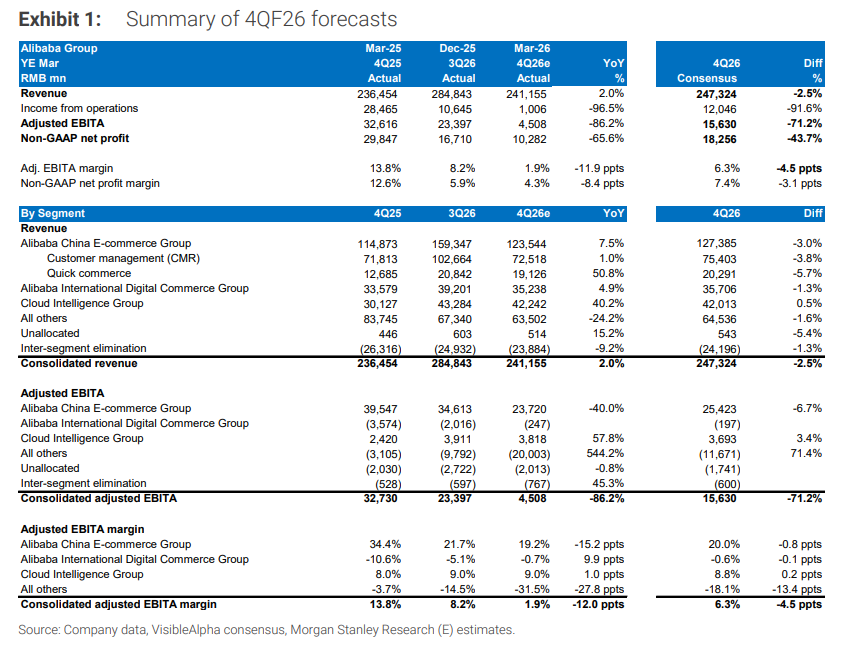
アリババは5月に2026年度第4四半期(つまり2026年第1四半期)の業績を発表する予定であり、Morgan Stanley、HSBC、Nomuraの3大投資銀行が決算発表前に次々と見通しレポートを公開した。中心となる見解は極めて一致しており、クラウド事業の成長率は40%以上にさらに加速する可能性が高く、即時小売(QC)の赤字は明確な転換点を迎えている。一方、Qwen大規模モデルへの継続投資が今四半期最大の業績プレッシャーとなっている。
3社ともに「買い」評価を維持し、目標株価レンジは172~200ドルとしている。現在の約120ドルの株価に対し、潜在的な上昇余地は40%を超える。投資家にとって、今期の核心課題は短期的な利益が良いかどうかではなく、アリババが「赤字縮小+クラウド加速」の二重公約を果たせるかどうかだ。
クラウド事業は40%に加速、MaaS収益化が中期最大の成長エンジン
Morgan Stanleyは、アリババクラウドの第4四半期売上成長率が前四半期の36%からさらに加速し40%以上に達すると予想しており、EBITA利益率は9%で安定するとみている。
成長ドライバーは二輪体制となっており、直近のクラウドサービス値上げ効果が短期成長を支え、MaaS(Model as a Service)が中期的な成長ルートを形成する――機関はMaaS収益が5年以内に現状の10%未満から50%以上に拡大する見込みとし、マネジメントはクラウド事業の長期EBITA利益率目標を20%と設定、現行の一桁台後半から大幅な向上が見込まれている。
Qwenは中国企業市場におけるtoken利用シェアが2025年上半期の18%から下半期の32%に急上昇し、全モデルの中でトップとなっている。
HSBCのデータによると、Qwen Appの2026年2月期の月間アクティブユーザーは2億2300万人に達し、30日間のユーザーリテンション率は39%となっており、企業向けでの競争優位性がさらに深まっている。
即時小売の赤字縮小ロードマップが明確化、「激戦ピーク」すでに過ぎる
Morgan Stanleyは、第4四半期の即時小売の赤字を約180億元と推測しており、前四半期推定の220億元から縮小している。
経営陣はFY27(2027年度)には年間赤字をFY26(2026年度)比で半減させることを明確に目指している。(Morgan StanleyはFY26通年のQC赤字は約860億元、FY27の目標は430億元に低減と予測)、FY28(2028年度)にはさらに半減し、FY29(2029年度)に損益分岐点達成を志向。
NomuraもFY27のQC赤字が約430億元に縮小すると同様に予測。3社は総じて即時小売「最も激しい競争段階」はすでに過ぎていると判断——アリババは市場シェアを堅持した後、戦略の焦点を「シェア争い」から「効率向上」に切り替えており、この転換によりMeituan Food Deliveryにも一定の余裕が生まれると予想される。
CMRの成長が再加速、会計調整で数値に見かけ上の変動あり
投資銀行各社は、アリババ中国EC部門の顧客管理収入(CMR)が第4四半期の比較ベースで前年同期比7%成長と予測しており、前四半期の1%から大きく回復している。これは1月~2月の消費データ改善の良好な波及を裏付けるものとなっている。
ただし、アリババは今期以降、主要出店者に対するプラットフォーム・インセンティブ費用をマーケティング費からCMRの「相殺項目」として再分類したため、レポーティングベースでのCMR成長率は約1%にとどまる。HSBCはこの調整による成長率差異を約6ポイントと推計している。
即時小売を除外すると、EC部門のEBITAは前年同期比でほぼ横ばい、前四半期の約▲7%から大きく改善している。
3大投資銀行の目標価レンジは172~200ドル、AI収益化は依然として十分に織り込まず
3社で目標株価に差異はあるものの、買いの論拠は共通している。
Morgan Stanleyはオーバーウェイト評価と180ドル目標株価を維持、DCFモデル(WACC:10%、永久成長率:3%)に基づき、FY28の非GAAP P/E23倍と見積もっており、現状の約16倍から大幅なプレミアムがある。同時にFY26・FY27の調整後EBITA予想は、それぞれ7%・12%下方修正しており、これはQwenへの投入が予想を上回ったことを主因とする。
HSBCは目標株価を180ドルから172ドルに小幅下方修正し、「その他事業」の赤字仮定を引き上げたことによる。Nomuraは200ドル目標株価を維持しており、FY28予想P/Eは約20倍となる。
3社のコンセンサスは、AI収益化パスがより明確となり、即時小売の赤字縮小タイムテーブルも確定したにもかかわらず、現行のバリュエーションはこれら2つのコア論点を十分に織り込んでいないという点だ。
~~~~~~~~~~~~~~~~~~~~~~~~
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
チップメーカーが「警戒態勢」に入り、産業チェーンの結びつきが深すぎることを反省。「NVIDIA事件」が韓国AI業界を困惑させている
ウォール街大手行がそろって利上げ予想を引き上げ、米国債先物は続落、金価格は1%以上下落し4000を割り込む
アメリカの10月CPIが予想を上回った後、ゴールドマン・サックスや野村證券は利上げ予測に来年3月の利上げを追加し、ドイツ銀行は来年1月の利上げを新たに予測しました。現在、市場は12月の利上げ25ベーシスポイントの予想を完全に織り込んでおり、利上げ50ベーシスポイントの確率は13%となっています。水曜日は米国債の現物市場が休場し、米国債先物は下落を続け、対応する利回りは約2~4ベーシスポイント上昇しました。現物ゴールドは1.1%下落し、圧力を受けています。

AIデータセンター建設の熱が冷めても心配無用?米国の輸入ブームは短期的には収まらず、本当の影響は2029年に訪れる可能性
データセンタープロジェクトは、投資決定から着工まで平均4.8年かかり、さらに着工から運用開始まで2.6年を要します。サーバーは通常、建物の構造とラックの設置が完了してから現地に搬入されます。中国台湾、韓国、メキシコなど、アメリカのデータセンターサプライチェーンに依存している貿易パートナーにとって、建設期間の需要慣性は、少なくとも今後1〜2年の輸出に対し緩衝材として機能します。

FRBの大論争:「ナンバー3」ウィリアムズの任期はいつ終了すべきか?
論争の焦点は、Williamsが2028年6月(在任期間10年を満了)まで務めるべきか、または2027年6月(65歳の退職年齢)で退任すべきかにある。分析によれば、米連邦準備制度理事会は最終的な裁量権を持っており、もしWilliamsが早期に退任する場合、米連邦準備制度理事会議長のWallerはこの重要なポストの人事主導権を早期に掌握することができるが、Williamsの任期を強制的に短縮すれば、政治的な操作と捉えられやすい。Williams自身は2028年6月まで在任する予定である。

暗号資産価格
もっと見る


