
tsmcの決算発表前、jpmorganが「買い!」と叫ぶ:同社の先進製造プロセスの不足は2027年まで続く

AIのコンピューティングパワー需要の爆発的な増加が、TSMCの先端プロセス生産能力をこれまでにないほど逼迫させています。
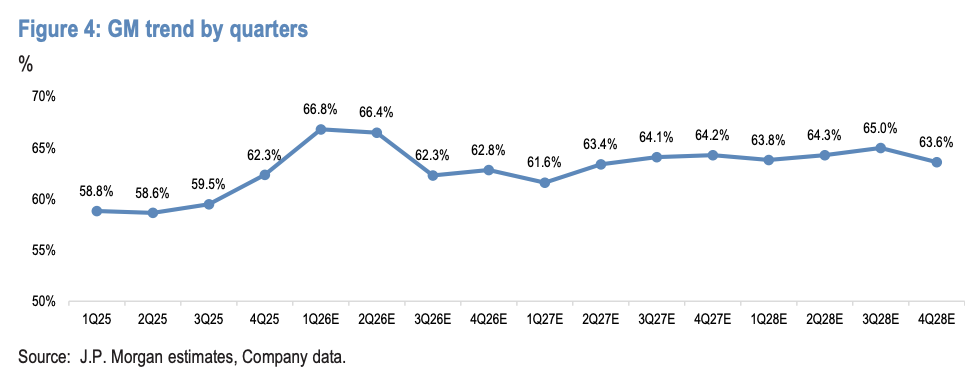
追風取引所によると、2026年4月2日にJ.P. Morganが発表した調査レポートで、TSMCの目標株価を新台湾ドル2,250元から2,400元に引き上げました。同社はTSMCが次回発表予定の第1四半期決算にて、粗利益率が66.8%に達すると予想しており、会社自身のガイダンスである63%~65%のレンジを上回るとしています。
上方修正の中心となる論拠は、N3プロセスを代表とする先端プロセスの生産能力がすでに2027年まで予約されており、供給と需要のバランスが過去2~3カ月でさらに悪化していることです。
Agentic AIワークロードの力強い成長によりコンピューティングパワーの消費が指数関数的に増加しており、GPU、CPU、AIインターコネクトなど複数の製品需要が同時に上昇しているため、TSMCの先端プロセスの稼働率は常時100%を超えています。
この需給状況は、TSMCの粗利益率を2026年上半期も引き上げ続け、2026年から2028年の3年間で合計約1,900億ドルという巨額の設備投資をもたらす要因となっています。
AI算力需要が急増、N3生産能力予約は2027年まで
過去2~3カ月で、AIコンピューティングパワーの需要が明らかに加速しました。Agentic AIワークロードの爆発——Claude Code、OpenClawおよび他のAI研究所の類似サービスのローンチに伴い、token消費量が急増したことが、今回の需要が予想を超える主な要因です。
同時に、サーバー用AIインターコネクト製品(ネットワークチップ、DSP、retimerなど)の需要も算力拡大にあわせて上昇し、Google Axion、Nvidia Grace、AWS Graviton、Microsoft Cobaltなどのサーバー用CPUの需要も顕著に回復しています。
現在、先端プロセスウェーハの需要は大きく逼迫しており、N3およびN2の生産能力はほとんどのHPC顧客にとって2027年まで予約済みです。
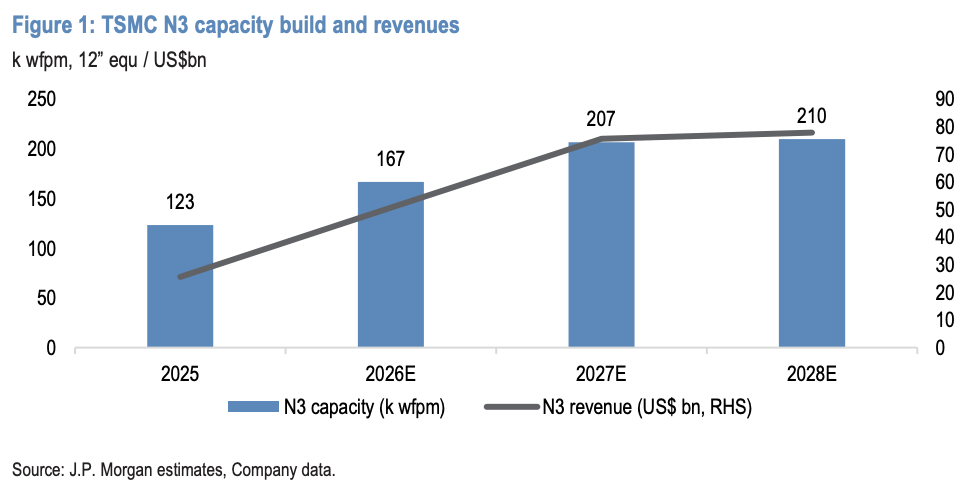
NVIDIA Rubin、AWS Trainium 3、Meta MTIAなどの主要AIアクセラレーターは2026年にN3プロセスへ移行予定で、これにGoogle TPU(Ironwoodおよびv8シリーズ)やAMD MIシリーズの生産拡大が加わり、N3の需給バランスはさらに悪化しています。
TSMCは2026年末までに能力増強を努力していますが、N3の稼働率は2026年/2027年にそれぞれ120%超と110%超を維持する見込みです。N3の収益は2026年にほぼ倍増し、TSMCの総収入に対するシェアが30%超となる見通しで、このうちHPC需要がN3全体の約3分の2を占めます。
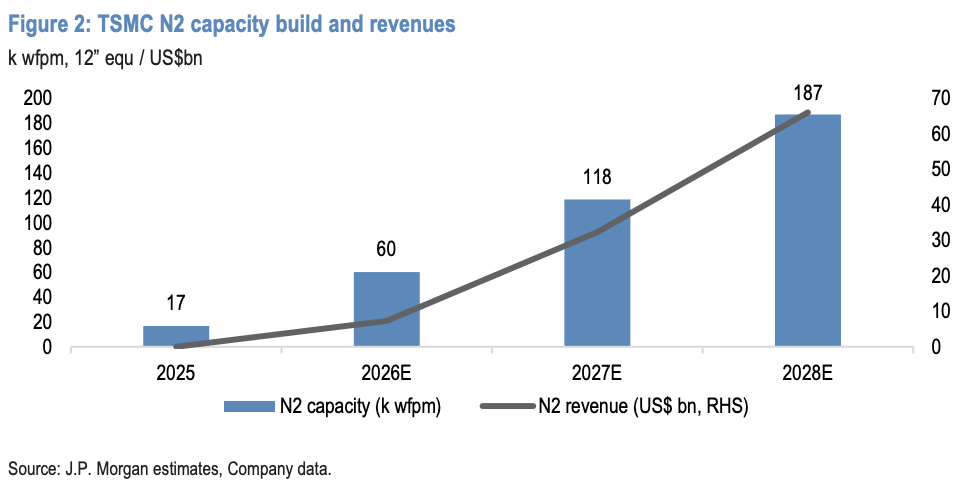
N2に関しては、Apple全モデルiPhone(A20/A20 Pro)、AMD Venice及びMI450、そしてMediaTekおよびQualcommのフラッグシップSoCが2026年にN2プロセスを採用予定で、N2売上比率は2026年の約4%から2027/2028年には15%と26%に伸びる見通しです。
積極的な能力拡大、2026~2028年の資本的支出は1,900億ドルに
TSMCの2027年と2028年の資本的支出予想はそれぞれ635億ドル、705億ドルに上方修正され、2026~2028年の3年間で累計約1,900億ドルと、2023~2025年の約1,010億ドルのほぼ2倍となる見通しです。
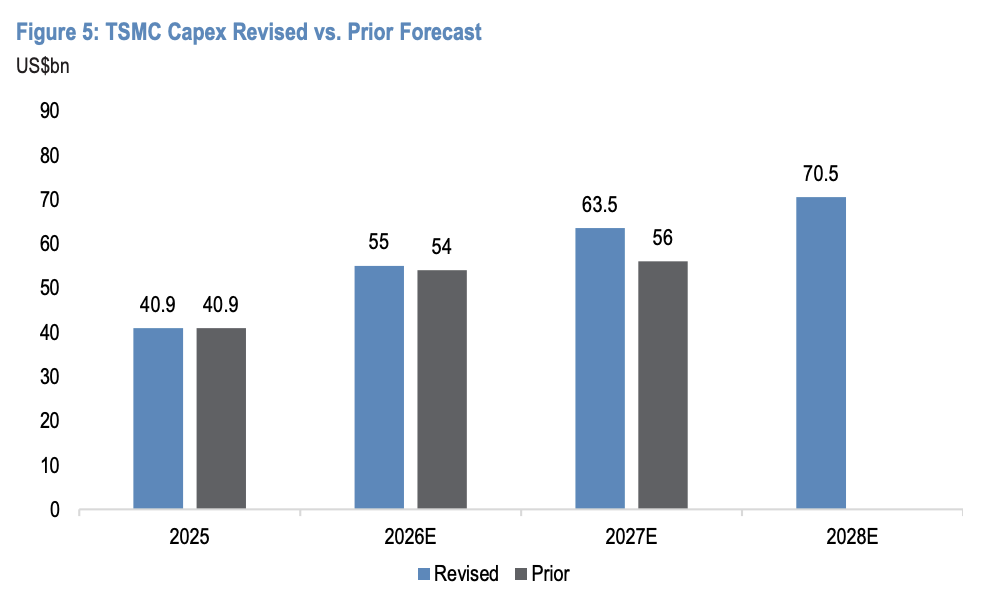
この大規模支出は、TSMCがAIコンピューティングパワーの拡張を全力で支援する戦略的な決意の現れであり、背後には顧客側のクライアント収益の急速な成長やtoken使用量の指数関数的拡大があります。先端プロセス(N7以下ノード)の生産能力は2025~2028年にかけて年平均16%で成長する見込みです。
グローバルな生産能力マップも同時に加速拡張:
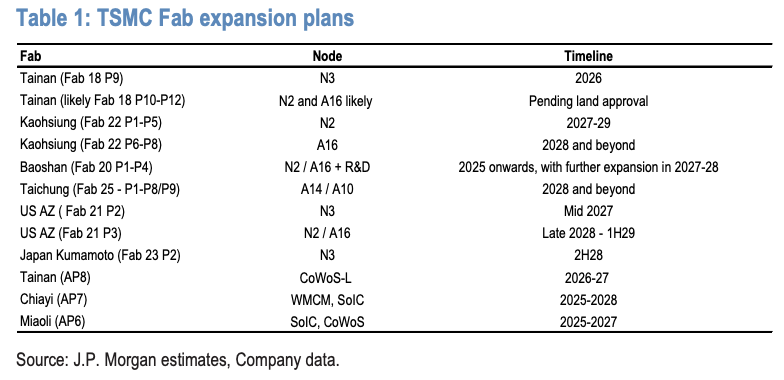
台湾:TSMCは台南Fab 18 P9のN3増産、高雄Fab 22 P1~P5のN2及びA16能力増強、宝山Fab 20 P1~P4の建設を進行中です。
長期計画では、台中Fab 25ではA14/A10ノードを設置、Fab 18ではP10~P12段階の新設(用地承認待ち)、台南ではA10/A7ノード向けの8段階新ウェーハ工場の初期計画があります。
海外:アメリカ・アリゾナ州Fab 21の第2期N3量産が2027年半ばに前倒しされる見通し、第3期N2生産能力は2028年末~2029年前半に稼働開始の可能性。日本・熊本Fab 23の第2期N3生産は2028年後半スタート見込みです。
先端パッケージング分野では、CoWoS生産能力が2026/2027年末でそれぞれ月11.5万枚、14.5万枚達成予定、SoICは2027~2028年に本格投資段階へ。NVIDIA Feynman、Google TPU v9、Trainium 4、OpenAI Titan 2など複数のN2アクセラレータがSoICアーキテクチャを採用する見込みです。
粗利益率が予想超え、上半期は過去最高も
TSMCの第1四半期粗利益率は66.8%に達し、ガイダンスの上限を約180ベーシスポイント上回り、第2四半期も高い66.4%を維持、2025年後半から550bp以上のジャンプとなる見通しです。
レポートは粗利益率が予想を上回る5つの要因を挙げています:
① N5とN3の稼働率は継続的に100%超;
② クロスファブ運用によりN7と28nmの稼働率向上、遊休設備コストを低減;
③ HPC顧客による「ホットラン」や「スーパー・ホットラン」ウエハ注文増加(この種注文は50~100%のプレミアムあり);
④ 2026年より先端プロセスの約6~10%の同族製品値上げが1月より完全実施;
⑤ 新台湾ドルは過去2カ月でドルに対して1.5%超下落、1%下落ごとに粗利益率0.4ポイント向上。
2026年後半は、N2プロセスの歩留まり改善による希釈効果、海外ファブ(特に米国工場の急速拡大)における初期償却、潜在的な電気代値上げの影響により、粗利益率は前期比で約400bp低下と保守的に予想されています。
決算前の市場想定:第1四半期は予想超、通年ガイダンスは据え置き
TSMCの第1四半期売上高は前期比7%増で、会社予測レンジ上限(前期比3%~6%増、335 ~ 358億ドル)を超える見込み。第2四半期ガイダンスは前期比6%~8%増(予想は8%)、粗利益率ガイダンスは64%~66%となっています。
需要継続好調にもかかわらず、レポートはTSMCが今回の決算カンファレンスで通年数値ガイダンスの調整は行わず、以下3つのガイダンスを据え置くとみています:
2026年通年のドル売上高成長率「約30%」(予想35%);
2024~2029年AI売上高の5年複合成長率は「中~高水準の50%」;
2024~2029年の企業ドル売上高の長期年平均成長率は約25%です。
経営陣は今回のカンファレンスで以下の点を発信する見込みです:
AI需要への楽観スタンスの更なる強化;
2027~2028年の能力拡大計画へのより積極的な姿勢表明;
Appleサプライチェーンの強い需要への強調;
米国N3およびN2プロセスの拡張進捗加速;
テスラTeraFab、SamsungやIntelファウンドリーなど競争上の優位性にも十分な自信を堅持。
レポートは12カ月先フォワードPER 20倍を目標とし、ターゲットプライスを新台湾ドル2,400元と設定。TSMCの過去5年平均PERより高い値を設定することで、J.P. Morganの構造的成長への高評価が示されています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
チップメーカーが「警戒態勢」に入り、産業チェーンの結びつきが深すぎることを反省。「NVIDIA事件」が韓国AI業界を困惑させている
ウォール街大手行がそろって利上げ予想を引き上げ、米国債先物は続落、金価格は1%以上下落し4000を割り込む
アメリカの10月CPIが予想を上回った後、ゴールドマン・サックスや野村證券は利上げ予測に来年3月の利上げを追加し、ドイツ銀行は来年1月の利上げを新たに予測しました。現在、市場は12月の利上げ25ベーシスポイントの予想を完全に織り込んでおり、利上げ50ベーシスポイントの確率は13%となっています。水曜日は米国債の現物市場が休場し、米国債先物は下落を続け、対応する利回りは約2~4ベーシスポイント上昇しました。現物ゴールドは1.1%下落し、圧力を受けています。

AIデータセンター建設の熱が冷めても心配無用?米国の輸入ブームは短期的には収まらず、本当の影響は2029年に訪れる可能性
データセンタープロジェクトは、投資決定から着工まで平均4.8年かかり、さらに着工から運用開始まで2.6年を要します。サーバーは通常、建物の構造とラックの設置が完了してから現地に搬入されます。中国台湾、韓国、メキシコなど、アメリカのデータセンターサプライチェーンに依存している貿易パートナーにとって、建設期間の需要慣性は、少なくとも今後1〜2年の輸出に対し緩衝材として機能します。

FRBの大論争:「ナンバー3」ウィリアムズの任期はいつ終了すべきか?
論争の焦点は、Williamsが2028年6月(在任期間10年を満了)まで務めるべきか、または2027年6月(65歳の退職年齢)で退任すべきかにある。分析によれば、米連邦準備制度理事会は最終的な裁量権を持っており、もしWilliamsが早期に退任する場合、米連邦準備制度理事会議長のWallerはこの重要なポストの人事主導権を早期に掌握することができるが、Williamsの任期を強制的に短縮すれば、政治的な操作と捉えられやすい。Williams自身は2028年6月まで在任する予定である。

暗号資産価格
もっと見る


