
なぜ現在の暗号資産市場の操作難易度は「地獄級」なのか?

90%以上の暗号資産は本質的に投機によって動かされていますが、純粋な投機は永久機関ではありません。市場参加者が興味を失ったり、継続的に利益を得ることができなくなった場合、投機需要は減少します。
90%以上の暗号資産は本質的に投機によって動かされていますが、純粋な投機は永久機関ではありません。市場参加者が興味を失ったり、継続的に利益を得られなくなった場合、投機需要は消滅します。
執筆:@0xkyle
翻訳:AididiaoJP,Foresight News
トレーダーとして、私の核心的な目標は常に高い確信度と非対称なリターンの可能性を持つ投資機会を探すことです。私はこのような高リスク・高リターンのトレードを発掘することに熱中しています。例えば、20ドルのSolana、0.1 BTC時のNode Monkes(後に0.9 BTCまで上昇)、時価総額2,000万ドルのZerebroなどです。
しかし、現在このような非対称な機会は日増しに減少しています。その理由は多岐にわたり、これらが複雑で厄介な大きな問題を形成しています。
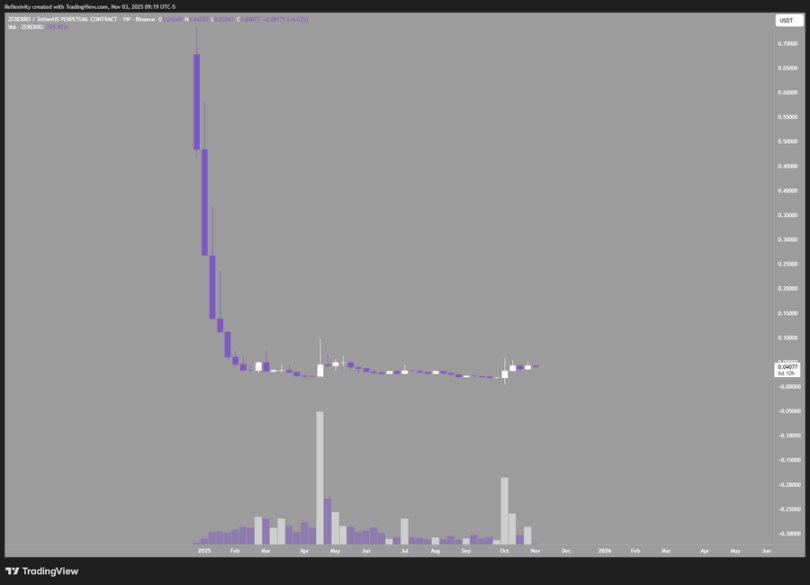
このチャートを例に挙げると、Zerebroは時価総額2,000万ドルから一気に7億ドルのピークまで急騰し、30倍のリターンをもたらしました。しかし、その後高値から99%下落し、ほぼ元の水準に戻りました。
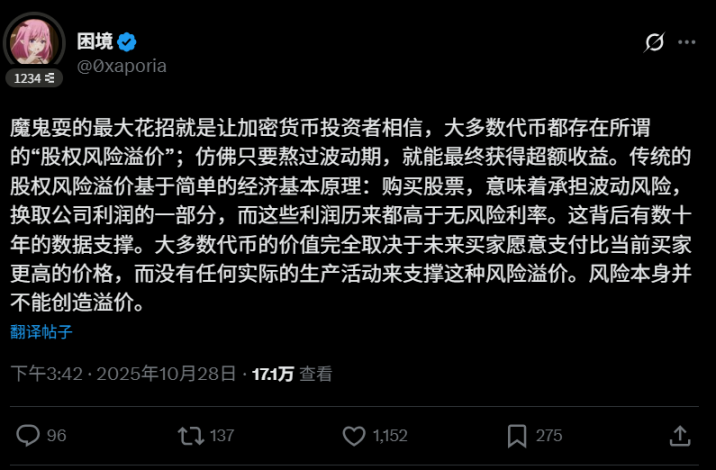
ここで最初の問題が浮かび上がります。ご存知の通り、この業界のほとんどのトークンは「最終的には売却される必要がある」と認識されています。これが悪循環を生み、長期的な価値増大資産の誕生を妨げています。90%以上の暗号資産は本質的に投機によって動かされていますが、純粋な投機は永久機関ではありません。市場参加者が興味を失ったり、継続的に利益を得られなくなった場合、投機需要は消滅します。ユーザー@0xaporiaのツイートは核心を突いています:
2つ目の問題は、暗号市場の構造的な欠陥です。10月10日のスパイク事件はこれを如実に示しました。主要取引所のほとんどが多くのユーザーに損失を与え、400億ドル以上の未決済契約が一瞬で消滅しました。これはすべての参加者に金融の第一原則を教えました。「ミスが起こり得る場合、必ずミスは起こる」ということです。このリスクが機関投資家や大口資金の参入を妨げています。ゼロになるリスクがあるなら、なぜリスクを取る必要があるのでしょうか?
3つ目と4つ目の問題は以前から存在しています。1つは毎日新しいトークンが大量に発行されていること、もう1つはこれらのトークンの初期評価額が高すぎることです。新しいプロジェクトごとに市場全体の流動性が希薄化され、高評価での発行は公開市場の投資家の利益余地を圧縮します。もちろんショートすることもできますが、業界全体がショートで利益を得ることに依存していれば、長期的には決して良いことではありません。
他にも未記載の問題はありますが、上記の点が最も注目すべきです。本題に戻りますが、なぜ現在の暗号市場では非対称な機会を見つけるのが難しいのでしょうか?
- 優良プロジェクトの発行評価額が高すぎ、価格が十分に、あるいは過度に期待を織り込んでいる
- トークン発行数が多すぎて価値が希薄化されている。今日完璧なL1が登場しても、明日には2番目が現れ、本当に価値があるのか疑問が残る
- 業界の進化スピードが速すぎて、長期的な投資信念を築くのが難しい。リーダープロジェクトでさえ1年以内に優位性を失う可能性がある
- 市場構造の問題が資金流入を妨げており、投資家はゼロリスクを補うためにより高いリターンを要求する。実際のリターンがそれに見合わなければ、投資論理は成立しない
最も致命的なのは、多くのトークンが本質的に資金調達ツールに過ぎず、トークンを売却して運営資金を調達し、真の価値は株式側に集中していることです。価値蓄積がなく、企業の権利も持たないこれらのトークンは、本質的にババ抜きの投機ツールであり、真の投資ではありません。
これらは新しい見解ではありません。なぜ私が繰り返し述べるのでしょうか?それは、誰もが知っているにもかかわらず、投資方法を変える人がいないからです。皆が新しいストーリーを追い、新しいホットトピックを追いかけ、無効な戦略を繰り返しています。これはまさに狂気の定義です。同じ行動を繰り返しながら、異なる結果を期待することです。
私は常に次の非対称な機会を追い求めています。型にはまったやり方では、平凡なリターンしか得られません。私が考える次の暗号の非対称な機会は以下の通りです:
- マイニング収益
- ブロックチェーン企業への株式投資
- 取引所プラットフォームトークン
- 著しく過小評価されている価値銘柄を探すこと。こうした銘柄は確かに存在しますが、非常に稀です
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
AI投資が「幻滅の谷」に突入、今後18ヶ月は生死を分ける大試練!
ゴールドマン・サックスは、AI投資のサイクルが「幻想の谷底」にあると考えていますが、これは初めてのことではありません。核心の矛盾は、新たなクラウドコンピューティング事業者のビジネスモデルが、顧客のAI支出のリターンに強く依存している一方で、現在AIによる利益を明確に示せる企業はほぼゼロであるという点です。Social Capitalの創設者Palihapitiyaは、18ヶ月の重要な期間を明確に定めており、その間に市場は持続可能なAIビジネスモデルと持続不可能なものの整理を完了するだろうと述べています。

Anthropicの核心的な懸念:収入はいつでも取り消される可能性があるが、算力コストは最大20年間固定される
浙商証券は、Anthropicの収入が主に従量制料金で構成されていると考えています。残りの履行義務は年間収入の約5.1ヶ月分しかカバーしておらず、一方で計算能力コストは8,954億ドルの取消不能な約束によりロックされており、2024年まで最長2045年に至る契約期間となっています。収入はいつでも削減可能ですが、コストは退出できません。この両者が高度に非対称な期間ギャップを形成しており、これこそが同社の真の核心制約です。

FRB、財務省、議会の三重圧力が重なり、ゴールドマン・サックス:「2027年に流動性危機が発生」
ゴールドマン・サックスは警告し、銀行資産に対する準備金の割合が約11%まで低下しており、2019年の危機の底値よりわずかに高い水準にあると指摘しました。2027年後半、債務上限交渉の行き詰まりにより財務省はTGA(財務省一般口座)を再構築せざるを得ず、準備金の急激な減少とT-bills(米国短期国債)の供給急増という「完璧な嵐」が引き起こされます。さらにマネーマーケットファンドによる買いが停滞することで、巨大な流動性のブラックホールが形成される見通しです。これにより米連邦準備制度(FRB)は、利下げや大規模な債券購入による救済をせざるを得ない窮地に陥る可能性があります。

暗号資産価格
もっと見る


