
CRWVの決算が予想を上回り、時間外取引で7%以上急騰!第3四半期の収益は168%増の36.61億ドル、調整後の営業利益率は10%に上昇、通年ガイダンスを130~133億ドルに上方修正
 2026/11/11 03:40
CoreWeave(CRWV)の第3四半期決算は、AIインフラ需要減速への市場の懸念を一時的に和らげました。売上高は前年同期比168%増、利益率も予想を上回り、通期収益および調整後営業利益のガイダンスも上方修正されました。決算発表後の電話会議を経て株価は約5%上昇(一時は時間外で約10%高騰)しました。一方で、債務も急速に拡大しており、四半期末の債務残高は約469億ドル、Q4の利息支出も同期の営業利益を引き続き大きく上回る見通しです。成長ストーリーは続いているものの、財務レバレッジに対する圧力も続いています。
主要ポイント
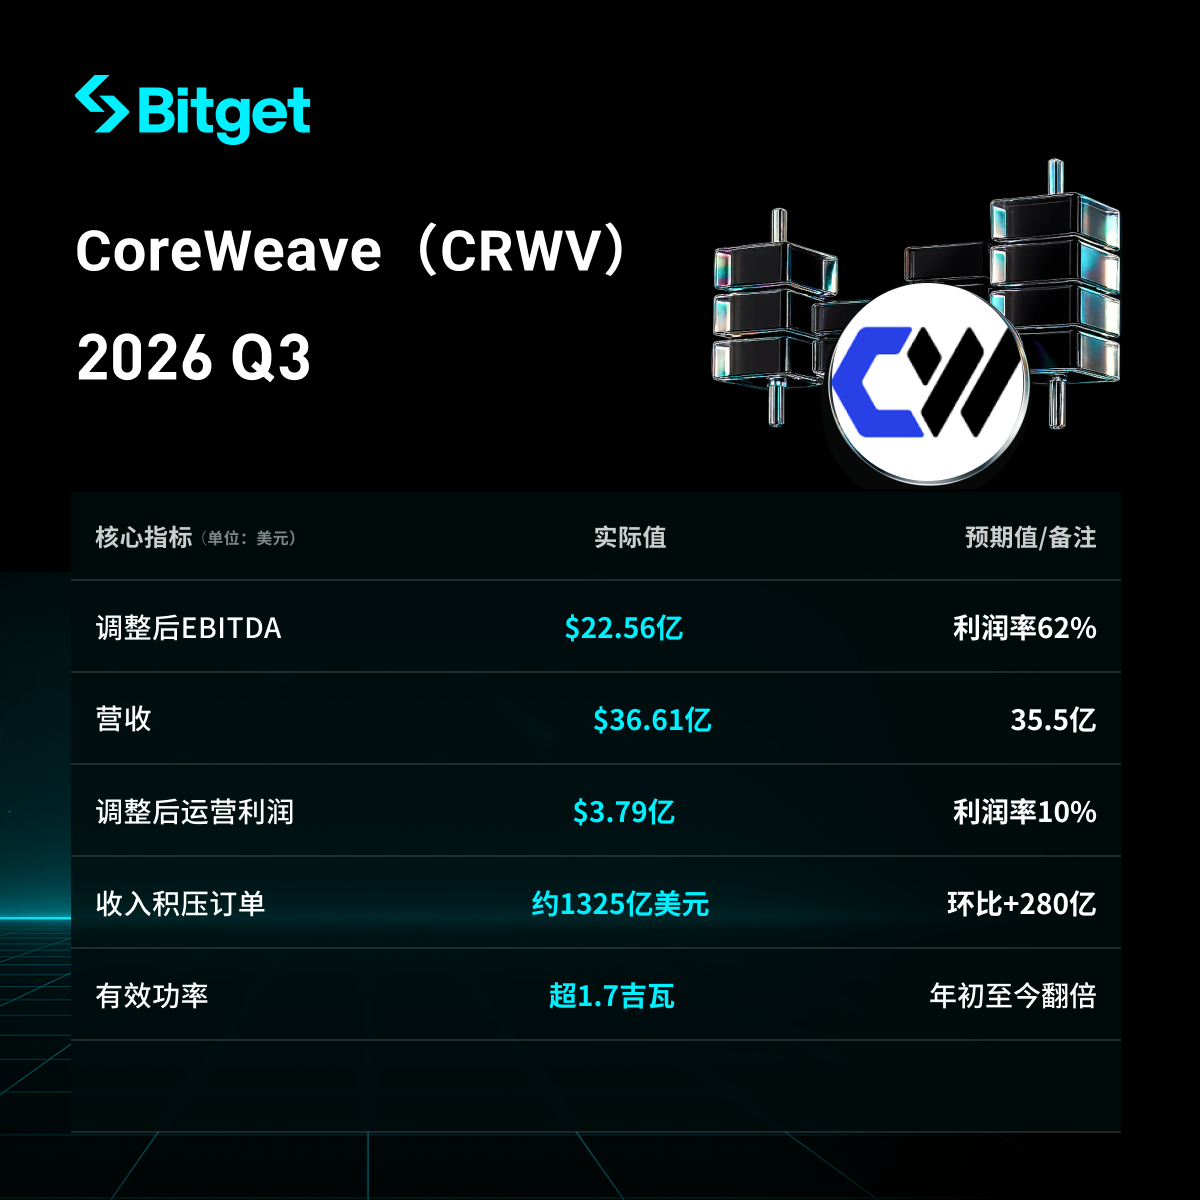
- Q3売上高は36.61億ドル、前年同期比+168%、前四半期比+42%で、市場予想(約35.5〜35.6億ドル)および会社ガイダンスの上限を突破し、四半期売上増加額が初めて10億ドルを超えました。
- 調整後EBITDAは22.56億ドル、利益率62%。調整後営業利益は3.79億ドルで営業利益率10%(Q2は5%、Q1は1%)、当初予定より一四半期早く二桁を達成。
- 受注残高は約1325億ドル(前四半期比で約280億ドル増加)、契約済み総出力は4.6ギガワット超、有効出力は1.7ギガワット超(年初来で倍増)。
- 2026年の通期売上ガイダンスを130〜133億ドル(従来124〜132億ドル)に上方修正、調整後営業利益ガイダンスは12.75〜13.75億ドル(中央値約26%増)へ、期末の年換算売上高目標は200〜210億ドルに上方修正。
- 四半期での債務は約118億ドル増え469億ドルに。Q3純利息支出は8.46億ドル。Q4の利息支出も10.5〜11.5億ドルと、同期の調整後営業利益の約1.4倍に。CEOは現状の高利回り環境下で親会社無担保債務の発行はしないと強調し、主に契約に紐づくアセットファイナンス・顧客前受金・営業キャッシュフローに依存。
1. 全体的な収益と利益のパフォーマンス
| 売上高 | 36.61億ドル | +168% | 市場予想(約35.5〜35.6億ドル)および会社ガイダンス上限を超過 |
| 調整後EBITDA | 22.56億ドル | 大幅増加 | 利益率62%(市場予想57.6%を上回る) |
| 調整後営業利益 | 3.79億ドル | 大きく増加 | 利益率10%(Q2は5%) |
| 純損失 | 7.09億ドル | 拡大 | 一株損失1.27ドルで予想より良好 |
| 純利息支出 | 8.46億ドル | 大幅増加 | 売上高の約23%相当 |
売上高の四半期増加額が初めて10億ドルを突破し、主に生産能力の加速納入と有利な価格環境の恩恵を受けました。減価償却費は18.9億ドル(収益の約52%)、営業キャッシュフローは約19.8億ドルですが、プロパティおよび設備への現金支出は94.4億ドルで純現金消費が顕著となっています。制限のない現金は約41億ドルとされています。
2. 受注残高、生産能力と需要
- 受注残高は約1325億ドル(6月末の1042億ドルから約280億ドル増、前年同期比で約2.4倍)。今後3カ月間で顧客から約90億ドルの前受金・保証金を受領予定。
- 今四半期で新たに200 MW超の有効出力を追加し、有効出力は1.7 GW超(年初来で倍増)。契約済み総出力は4.6 GW超(今四半期で900 MW超を追加)、うち国際展開(インド・インドネシア・スペインなど)は1.3 GW超契約。
- 契約済み出力のうち有効化されているのは約37%のみ。期末の有効出力目標は1.85 GW以上で据え置き。
- CEOのMichael Intratorによれば、2027年末までのキャパシティはほぼ完売状態で、適格な需要は利用可能キャパシティの約10倍。2028年の需要も依然として強い。今四半期は旧型GPU(Ampere、Hopperなど)の価格が前四半期比で30〜50%上昇。2027〜2028年更新予定のGPU分の契約更新により100億ドル近い年率追加売上が見込まれ、追加の設備投資は不要。
経営陣は「顧客契約優先、投資は追随」という方針を強調し、投資は既存コミットメント需要に連動し、顧客前受金が建設を下支えしています。
3. 通期ガイダンスと資本的支出
- 2026年通期の売上見通しを130〜133億ドル(Q4で47〜50億ドル相当)と上方修正。
- 調整後営業利益ガイダンスも12.75〜13.75億ドルに(中央値で約26%増)、Q4では調整後営業利益が約8億ドルとなり今四半期の2倍超。
- 期末の年換算売上高実行率の目標も200〜210億ドルに引き上げ。
- 通年の資本的支出ガイダンス下限を引き上げ、370〜390億ドル(従来350〜390億ドル)に変更。Q3の資本的支出は約145億ドルで会社ガイダンス上限を超過。Q4の余地は相対的に小さく、支出の一部は前倒しされた可能性。
- 資金調達戦略:主に特定顧客契約に紐づくディレイ・ドロー・ターム・ローン(DDTL)、顧客前受金、営業キャッシュフローを利用。親会社レベルでの新たな資本調達は制限。CEOは現状の高金利環境下での親会社無担保債務発行はしないと明言。
4. 債務と財務的圧力
四半期末の債務残高は約469億ドル(6月末は約351億ドル、年初は約214億ドル)、1四半期で約118億ドル増加。総負債はこれよりも高く(リース等を含む)、株主資本は約40億ドルのみでレバレッジは非常に高い。Q3の純利息支出は8.46億ドルで、同期調整後営業利益を上回っています。Q4の利息支出中央値も約11億ドルで、営業利益の約1.4倍になる見込み。
今年度初めから3四半期累計で純現金消費額は非常に大きくなっています。同社は契約マッチングメカニズムを通じて負債の一部を返済しており、「債務返済後のインフラが今後の主要なキャッシュフロー源となる」と述べています。しかしアナリストは構造的課題も指摘。高額な利息負担、継続的な資本的投資に対する追加資金調達の必要性、データセンターの政策環境(新設制限への住民投票等)の不確実性を挙げています。
5. 市場の反応と展望
決算発表後、株価は一時時間外で約10%高の54ドル台まで急騰、電話会議後は約5%高まで縮小。年初来で約32%下落し、2025年6月の高値(約183ドル)から大きく後退、これまでの決算後も株価は苦戦する展開が続きました。今回の決算は「AI建設の減速」懸念を一時的に払拭しましたが、債務の増加、利息負担、資本的支出のペースが今後の主要なコンセンサスポイントです。
CEOは今回の決算を「ターニングポイント」と位置づけ、企業が正しい方法で運営され、顧客に選ばれ続けていると表現。需要サイド(受注残高・価格・完売状態)は強く、供給サイド(キャパ納入・国際展開)も進捗しているが、高レバレッジビジネスモデル下での調達コストと実行リスクには引き続き注視が必要としています。
リスク警告:上記内容は参考目的のみであり、投資助言ではありません。株式・先物取引/レバレッジ取引は高リスクを伴うため、ご自身の判断と状況に基づき慎重な決定を行ってください。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
NVIDIA Rubin UltraはどれほどのCPO需要を生み出すか?バーンスタイン:単一Podの光学価値が5倍になる
バーンスタインは、Nvidia Rubin Ultraアーキテクチャが生み出す共封装オプティクス(CPO)および光ファイバー需要が大幅に増加し、単Podオプティクスの内容が100万ドルから540万ドルへ上昇し、2028年にはNvidiaのオプティクスエコシステム市場規模が468億ドル(前年比91%増)に達すると考えています。InP基板の供給のボトルネックはあるものの、業界の展望は依然として良好であり、同機関はLumentum、Coherent、およびCienaの「アウトパフォーム」評価を改めて強調しました。

UBSは第3四半期にゴールドオプションの両方向戦略を展開し、テクノロジー株に強く注力、SKハイニックス(SKHY.US)にポジションを構築
UBSグループ(UBS.US)は、2026年9月30日までの第3四半期保有報告書(13F)を提出しました。

SpaceX(SPCX.US)がラックレベルの「NVIDIA排除」を試み:Kesselキャビネットを開発し、L6計算ボードを回避、チップのみ購入
SemiAnalysis:SpaceXは自社開発のKesselキャビネットを導入し、NVIDIAのL6ボードを回避することで、自社ハードウェアの製造により多くの選択肢を持てるようになっています。

37億ドルの「データセンター発電設備前払い金」は放棄!「ガスタービンの最も積極的な買い手」であるSoftBankは何を見たのか?
ソフトバンクは2026年度第2四半期に71億ドルの純損失を計上しました。主な原因は、米国のデータセンター向け発電設備を確保するために支払った95億ドルの前払い金のうち、37億ドルが直接減損処理されたことです。このうち約29億ドルは返金不可のため、実質的に損失となりました。CFOは、ソフトバンクがプロジェクトの計画が確定する前に先行発注を行っていたことを認め、現在調達戦略の全面的な再評価を進めていると述べています。「ガスタービン設備の最も積極的な購入者が、こうしてデポジットを償却した」と報じられています。
暗号資産価格
もっと見る


