
BitcoinがOP_Returnバイト制限の撤廃を決定:ビットコインは再びオンチェーンガバナンスの分裂に直面するのか?

OP_Returnをめぐる議論は約6か月間続いており、2017年のようなハードフォークを引き起こす可能性があるか注目されています。
昨日(22日)、Bitcoin Core開発チームは正式にバージョン30.0でOP_Returnオペコードの80バイト制限を削除することを確認しました。ビットコイン開発者であり提唱者のJimmy Songは、Bitcoin Coreのこの決定を強く非難し、「これはまさに“法定通貨マインドセット”だ」と述べました。
開発チームはビットコインコミュニティおよびノード運営者の声を無視
OP_Returnはビットコイントランザクションにおける特殊な出力形式であり、少量のデータをブロックチェーンに書き込むことを可能にします。主にビットコインブロックチェーン上で少量の情報を保存するために使用され、ビットコインの機能には影響しませんが、通常のトランザクション出力とは異なり、OP_Returnの出力は消費できず、未使用トランザクション出力(UTXOs)集合の負担を増やすこともありません。
言い換えれば、OP_Returnによってビットコインは単なる通貨としてだけでなく、データ保存や検証のツールとしても利用できるようになり、他の資産やアプリケーション開発の基盤も提供しています。例えば、2024年初頭のOrdinalsインスクリプションブームの際にも広く利用されました。
OP_Returnは2014年にビットコイン開発者コミュニティによって提案され、当初の設計目的はトランザクションが安全に「少量のデータ」をブロックチェーンに書き込めるようにすることでした。典型的な上限は40バイトでしたが、後にv0.11で80バイトに増加しました。この機能の設計意図は、ユーザーがビットコインチェーン上に短いメッセージ(例えば所有権証明、デジタルファイルのハッシュ、著作権声明、アート作品の証拠など)を残す機会を与えると同時に、「非金融用途」がUTXOスペースを占有することを避け、台帳をクリーンに保つことでした。
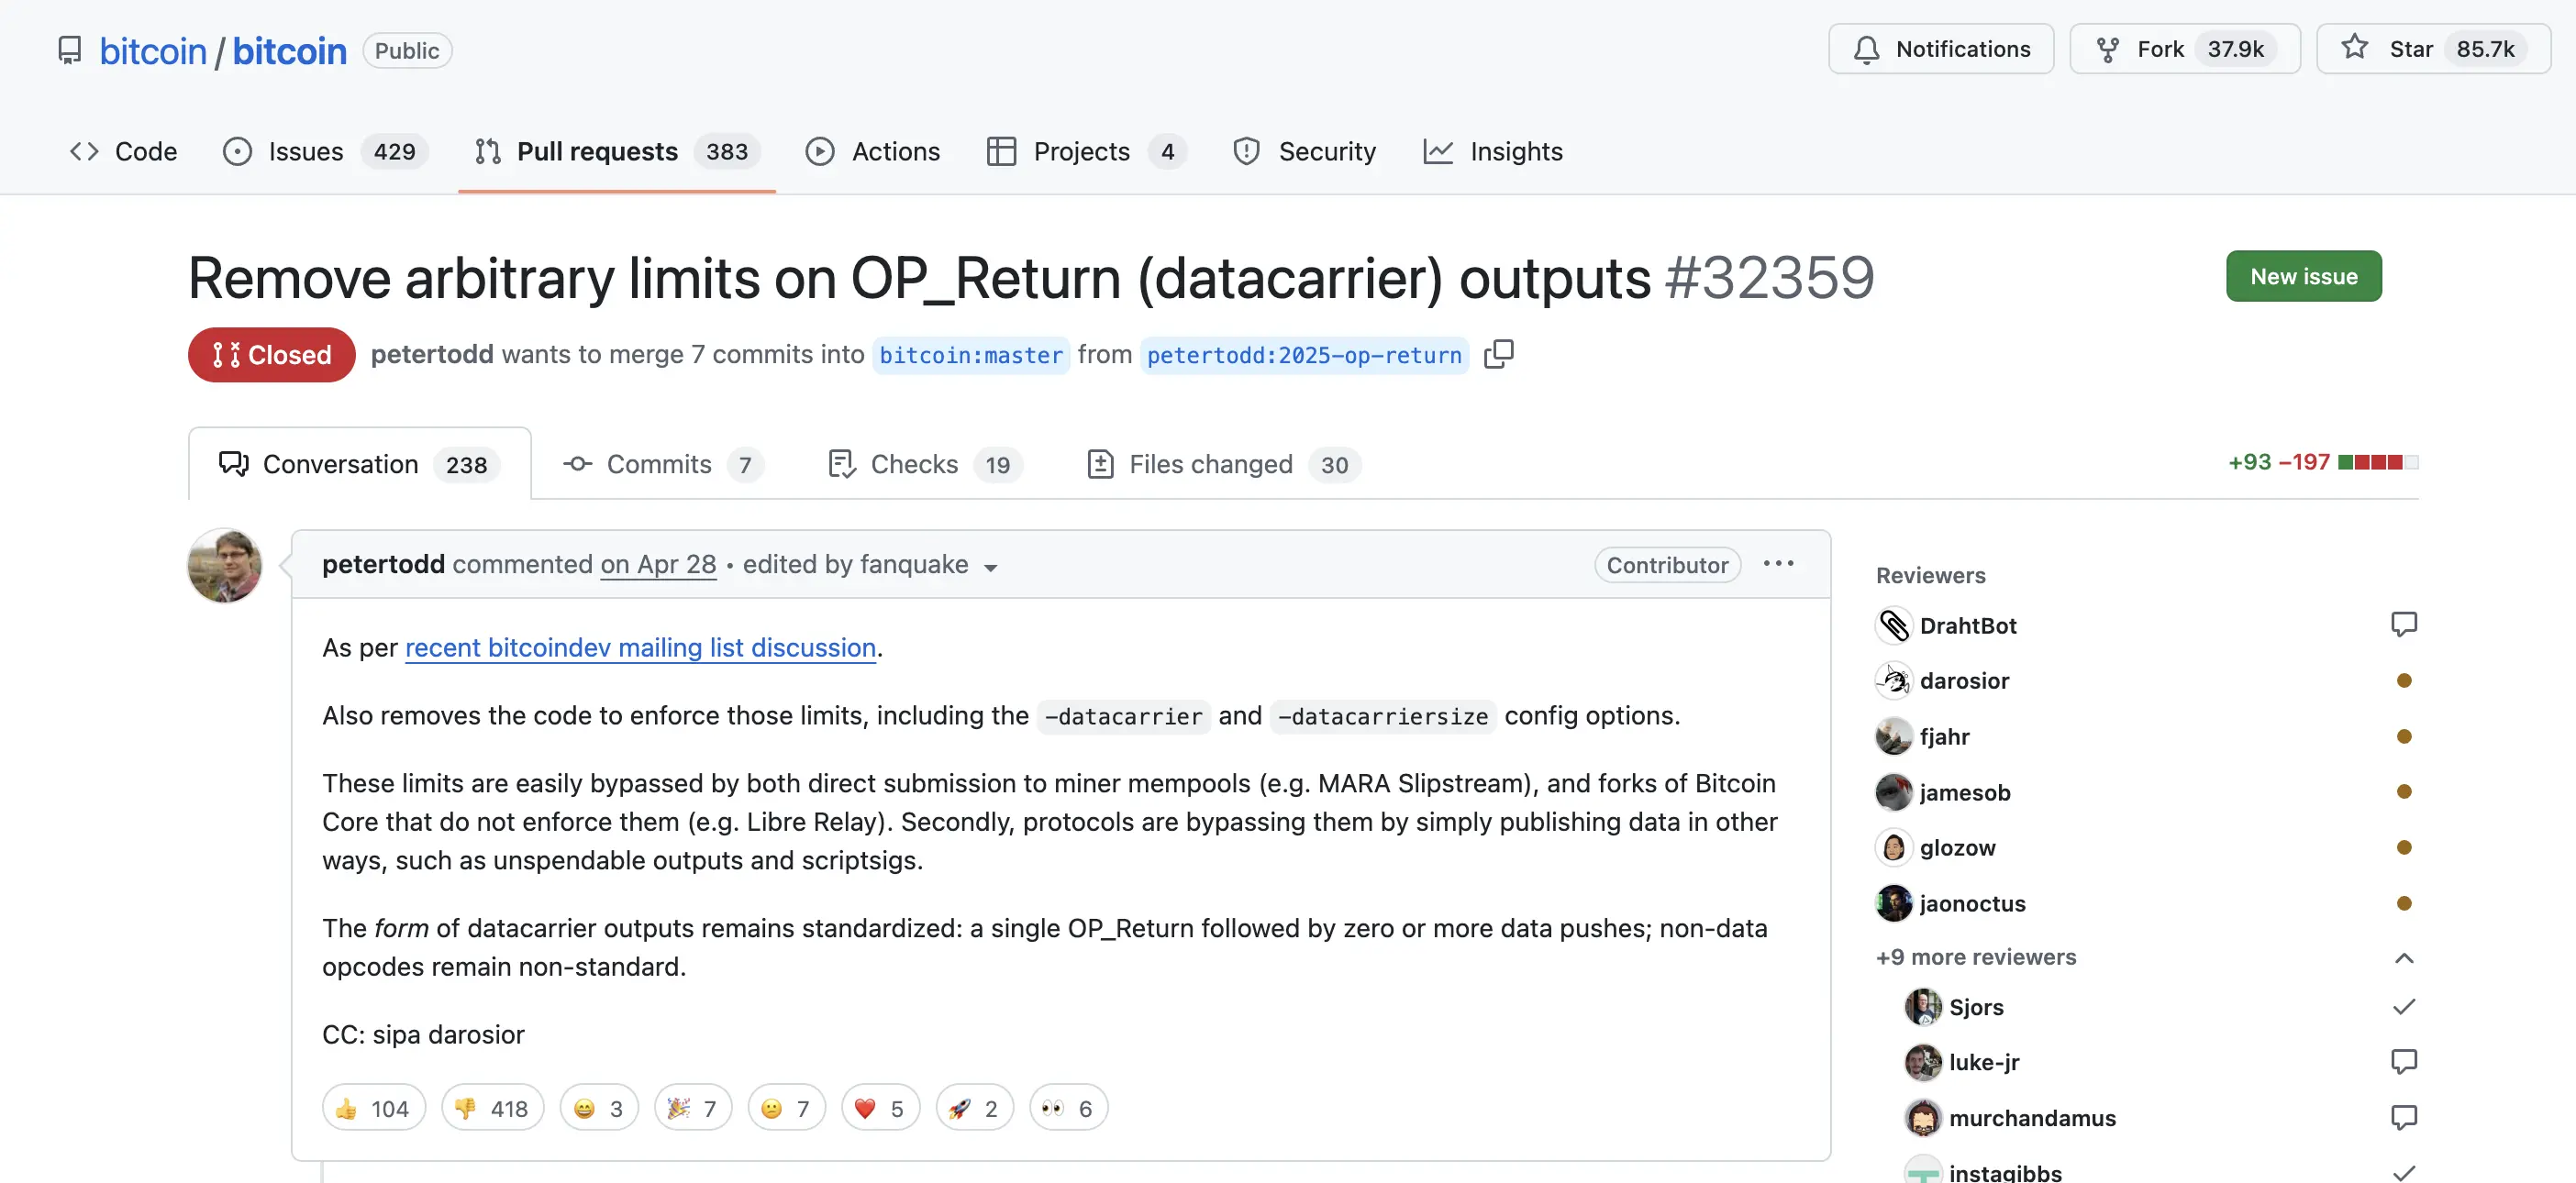
今回のOP_Returnオペコード制限撤廃の決定に対し、Jimmy SongはCore開発者がOP_Return制限(現在は80バイト)撤廃に関するユーザーの懸念を回避し、ビットコインコミュニティおよびノード運営者からの強い反対を無視していると非難しました。
多くの反対者は、非金融データが大量に流入すれば、ブロックチェーンのサイズが急速に膨張し、ハードウェアコストが上昇し、「誰でもノードを運用できる」という基盤が弱まることを懸念しています。
Songは「スパム情報の定義が難しいからといって、ソフトウェア設計で一切区別しないというのは、時間の無駄な“政治的”詭弁だ。ビットコインの非金融用途はスパム情報に他ならない」と述べています。
OP_Returnを巡る議論は約6ヶ月間続いており、2015年から2017年にかけてのビットコインブロックサイズ論争を市場に思い起こさせます。この論争は最終的にビットコインプロトコルのハードフォークを引き起こし、Bitcoin Cashが誕生しました。そのため、一部のビットコインコミュニティの人々は、OP_Return論争も同様の分裂を引き起こすのではないかと推測しています。
2017年、コミュニティは長期的に合意に至らず、最終的にハードフォークへ
2015年から2017年にかけて、ビットコインコミュニティはブロックサイズ制限(1MB)を巡って激しい論争を繰り広げ、「大きなブロック」派と「小さなブロック」派に分裂しました。前者は、より多くのトランザクションを処理できるようにブロック容量を増やすためにビットコインプロトコルを変更し、より安価で高速なトランザクションがビットコインのスケーラビリティを高めると主張しました。
後者は1MBのサイズ制限を維持することを望み(サトシ・ナカモトは各ブロックに明確な1MBサイズ制限を追加しましたが、その理由を公に説明したことはありません)、ビットコインのセキュリティと分散化の基本原則を優先しました。彼らは、ブロックサイズが増加すれば、一般ユーザーがビットコインノードを運用するコストが高くなり、企業がデータセンターでノードをホスティングするようになり、ネットワークの分散化が損なわれると考えました。
長期的な意見の相違が解消されなかった結果、最終的にハードフォークが発生しました。2017年8月1日、ブロック拡張を支持する陣営は新しいチェーンBitcoin Cashを立ち上げ、ブロック上限を8MBに引き上げ、その後さらに32MBに拡張しました。BTC(ビットコイン)は元の1MBブロック制限を維持し、「デジタルゴールド」としての役割と価値保存の位置付けに転換しました。BCHは「決済アプリケーション」と高速・低コストの日常取引シーンに重点を置きました。
これにより、BTCはデジタルゴールド(高いセキュリティ、価値保存)、BCHは流通通貨(高速・低コスト)という2つの路線が確立され、ビットコインのガバナンス、プロトコル論争、その他のフォーク議論にも直接影響を与えました。
反対派が大規模に離脱、Bitcoin Knotsへ移行
現在、多くのノード運営者がBitcoin Knotsに移行しており、このソフトウェアは既存のデータ制限を維持しています。Coin Danceのデータによると、Bitcoin Knotsを採用するノードの割合は2024年の約1%から20%へと急増し、わずか9ヶ月で垂直的な成長を遂げました。Knotsはノード運営者が厳格なデータサイズ制限を実施できるようにしており、支持者はこれがビットコインプロトコルの分散化を維持するために必要だと考えています。
2009年に分散型プロトコルが創設されて以来、ビットコイン台帳は約680GBのデータを生成しました。これはビットコインのシンプルなアーキテクチャと厳格なデータ制限のおかげです。ビットコインの低いデータ保存要件により、誰でも約300ドルのリテールハードウェアで約680GBの完全なチェーンデータを同期でき、民主的な参加と最大限の分散化を大きく実現しています。
今回、ノード運営者は実際の行動で反抗し、大規模にBitcoin Knotsへ移行し、歴史的な離脱の波を巻き起こしました。
一方、OP_Return制限の撤廃を支持する開発者は、現行の80バイト制限は人為的に設定されたハードルに過ぎず、実際にはすでに多くの回避方法が存在すると主張しています。例えば、ビットコインプロトコルのアップグレードであるTaprootやOrdinals技術を利用して、データをトランザクションの異なる部分に分割して埋め込むことで、単一のOP_Returnのサイズ制限を突破できます。データの搭載能力を増やせば、さらに多くの革新的なアプリケーションを生み出し、ネットワークの持続的な発展を支援できるとしています。
このOP_Return制限を巡る2派の論争は、ビットコインコミュニティがオンチェーンデータ保存スペースと分散化原則のバランスという課題に直面していることを浮き彫りにしています。技術の進化と利用シーンの多様化に伴い、80バイトの制限はもはや現実のニーズを十分に反映できなくなっています。この制限を撤廃することは、ビットコインエコシステムがよりオープンで包容力のある段階に入ることを意味し、より多くの革新的なアプリケーションの誕生を促し、マイナーに新たな収入源をもたらす助けとなります。
しかし、これによりネットワークの膨張や分散化への圧力というリスクも生じ、コミュニティは拡張とコアバリューの保護の間でどのようにバランスを取るかを再考せざるを得なくなっています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
AI投資が「幻滅の谷」に突入、今後18ヶ月は生死を分ける大試練!
ゴールドマン・サックスは、AI投資のサイクルが「幻想の谷底」にあると考えていますが、これは初めてのことではありません。核心の矛盾は、新たなクラウドコンピューティング事業者のビジネスモデルが、顧客のAI支出のリターンに強く依存している一方で、現在AIによる利益を明確に示せる企業はほぼゼロであるという点です。Social Capitalの創設者Palihapitiyaは、18ヶ月の重要な期間を明確に定めており、その間に市場は持続可能なAIビジネスモデルと持続不可能なものの整理を完了するだろうと述べています。

Anthropicの核心的な懸念:収入はいつでも取り消される可能性があるが、算力コストは最大20年間固定される
浙商証券は、Anthropicの収入が主に従量制料金で構成されていると考えています。残りの履行義務は年間収入の約5.1ヶ月分しかカバーしておらず、一方で計算能力コストは8,954億ドルの取消不能な約束によりロックされており、2024年まで最長2045年に至る契約期間となっています。収入はいつでも削減可能ですが、コストは退出できません。この両者が高度に非対称な期間ギャップを形成しており、これこそが同社の真の核心制約です。

FRB、財務省、議会の三重圧力が重なり、ゴールドマン・サックス:「2027年に流動性危機が発生」
ゴールドマン・サックスは警告し、銀行資産に対する準備金の割合が約11%まで低下しており、2019年の危機の底値よりわずかに高い水準にあると指摘しました。2027年後半、債務上限交渉の行き詰まりにより財務省はTGA(財務省一般口座)を再構築せざるを得ず、準備金の急激な減少とT-bills(米国短期国債)の供給急増という「完璧な嵐」が引き起こされます。さらにマネーマーケットファンドによる買いが停滞することで、巨大な流動性のブラックホールが形成される見通しです。これにより米連邦準備制度(FRB)は、利下げや大規模な債券購入による救済をせざるを得ない窮地に陥る可能性があります。

暗号資産価格
もっと見る


