
Punti salienti del rapporto finanziario Q1 FY2027 di Microsoft: entrate Azure aumentano del 48% oltre le aspettative, spese in conto capitale sotto controllo, ritorno sugli investimenti AI positivo
 2026/10/29 04:34
Punti Chiave
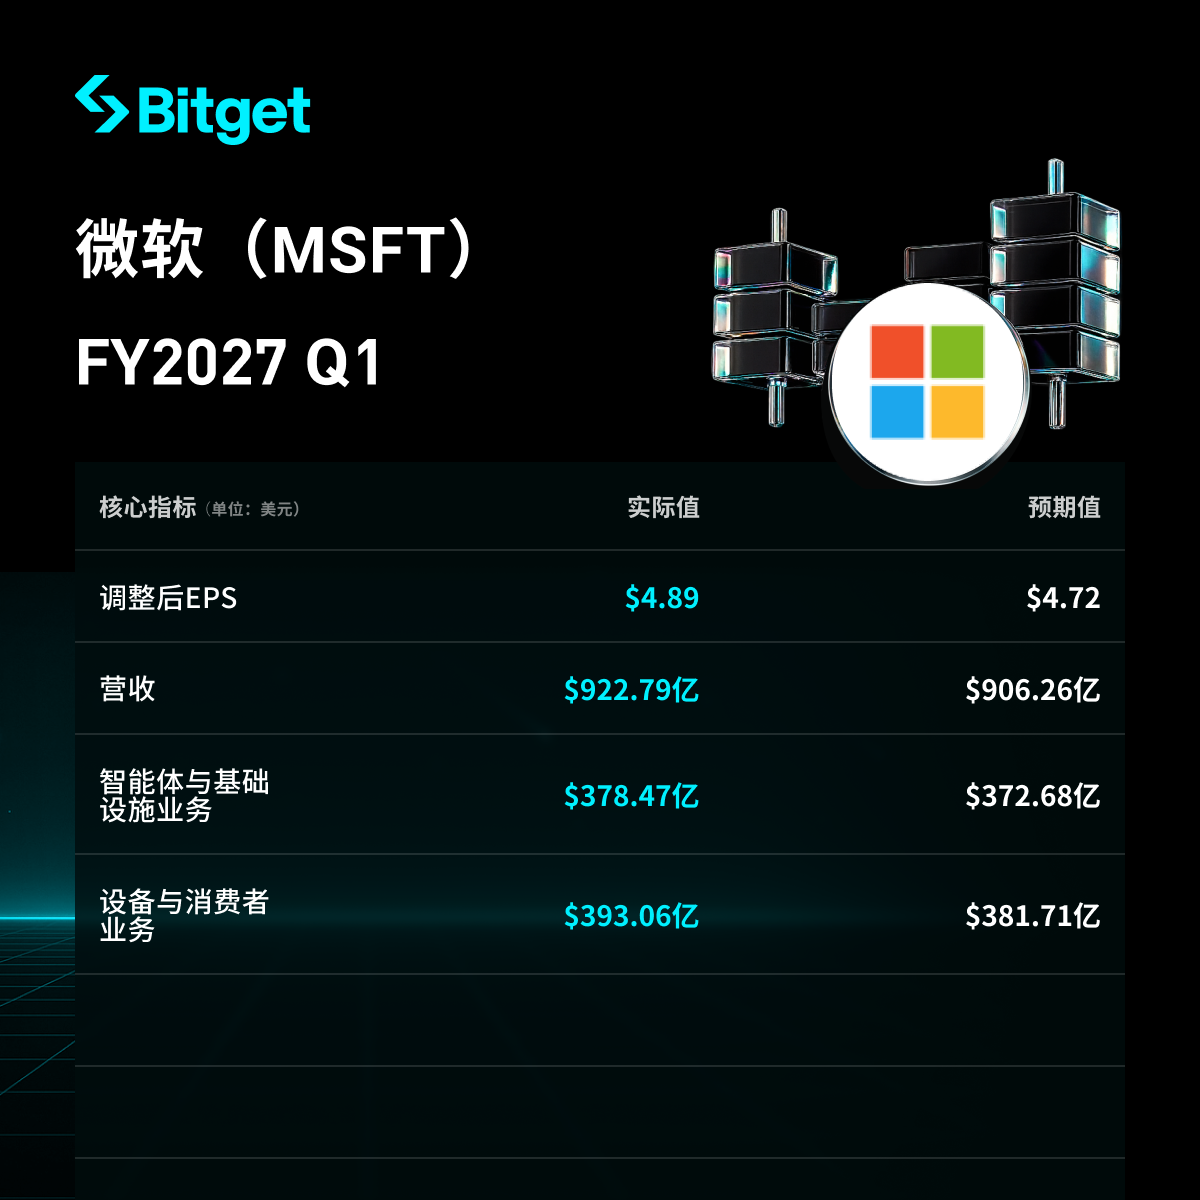
I risultati del primo trimestre dell'anno fiscale 2027 di Microsoft (fino al 30 settembre 2026) hanno superato ampiamente le aspettative. I ricavi sono cresciuti del 19% su base annua, raggiungendo 92,279 miliardi di dollari, con un utile operativo in aumento del 21% a 45,915 miliardi di dollari e un EPS rettificato non-GAAP pari a 4,89 dollari, in crescita del 18,4%. I ricavi cloud di Azure sono aumentati del circa 48% su base annua, raggiungendo 33,165 miliardi di dollari, con una crescita accelerata rispetto al trimestre precedente e ben al di sopra delle aspettative del mercato, costituendo il punto di forza principale. Sebbene la spesa capitale in contanti sia raddoppiata su base annua a 39,367 miliardi di dollari, essa è inferiore del 14,3% rispetto alle previsioni degli analisti; il flusso di cassa libero è sceso del 27% a 18,633 miliardi di dollari. Dopo i risultati, il prezzo delle azioni in after-hour è aumentato fino al 5,7%, interpretato dal mercato come un miglioramento nel ROI degli investimenti in AI e una spesa di capitale sotto controllo, alleviando le preoccupazioni su investimenti non redditizi.
Analisi Dettagliata
1. Performance complessiva di ricavi e utili
- Ricavi: 92,279 miliardi di dollari, +19% su base annua (contro +18% del trimestre precedente), superiori alla stima degli analisti di 90,63 miliardi di dollari, con un superamento dell'1,8%.
- Utile operativo: 45,915 miliardi di dollari, +21% su base annua, superiore alla previsione di 43,92 miliardi di dollari degli analisti, con un superamento del 5,4%; margine operativo di circa il 49,8%, superiore al dato atteso dal mercato del 48,3%.
- EPS rettificato non-GAAP: 4,89 dollari, +18,4% su base annua, superiore alle previsioni di circa il 3,4%.
- Utile netto GAAP: 36,629 miliardi di dollari, +32% su base annua; utile netto non-GAAP: 36,422 miliardi di dollari, +18% su base annua. L'elevata crescita GAAP è dovuta principalmente al reddito netto da investimenti in OpenAI di 207 milioni di dollari (contributo all'EPS di circa 0,03 dollari), rispetto a una perdita netta di 3,086 miliardi di dollari dello stesso periodo dell'anno precedente.
- Margine lordo: 62,559 miliardi di dollari.
- Flusso di cassa operativo: circa 58 miliardi di dollari, +29% su base annua.
- Flusso di cassa libero: 18,633 miliardi di dollari, -27% su base annua (contro 25,663 miliardi di dollari dello stesso periodo dello scorso anno), principalmente a causa dell'aumento delle spese in conto capitale.
- Disponibilità liquide, equivalenti e investimenti a breve termine: 64,509 miliardi di dollari. Riacquisto di azioni per 4,379 miliardi di dollari, dividendi in contanti per 6,757 miliardi di dollari, rimborso del debito per 4,85 miliardi di dollari.
2. Performance di Azure e dei servizi cloud
- Ricavi Azure: 33,165 miliardi di dollari, +48% su base annua (escludendo gli effetti di cambio sempre +48%), +12,8% rispetto al trimestre precedente; significativamente superiori alle stime degli analisti di 44,7%-45,2%, con un'accelerazione rispetto al +43% del trimestre scorso.
- I ricavi Azure superano per la prima volta i 30 miliardi di dollari, circa il 3% sopra la stima di mercato di 32,2 miliardi di dollari.
- Ricavi cloud complessivi Microsoft: 63,9 miliardi di dollari, +30% su base annua (31% a cambi costanti), superiori alle aspettative di mercato di 61,62 miliardi di dollari, con un superamento del 3,7%.
- Nell'esercizio fiscale precedente (FY2026), i ricavi annuali Azure sono stati di 101,94 miliardi di dollari, in aumento del 40,4%; questo trimestre, su una base già elevata, la crescita accelera ulteriormente, riflettendo una forte domanda di AI.
- Microsoft 365 ricavi cloud business +17% su base annua (18% a cambi costanti, +18%/19% rettificato); ricavi cloud consumer +17% su base annua.
- La CFO Amy Hood commenta: la crescita dei ricavi cloud di Microsoft è accelerata, con ricavi, utile operativo ed EPS tutti superiori alle attese. La domanda supera ancora l'offerta.
3. Performance degli altri reparti
- Divisione Agents e Infra (nuova struttura, oltre l'80% dei ricavi totali): ricavi 76,795 miliardi di dollari, +25% su base annua; utile operativo 40,558 miliardi di dollari, +24% circa su base annua.
- Azure: 33,165 miliardi di dollari
- Microsoft 365 cloud: 27,778 miliardi di dollari
- Produttività e licenze server: 8,407 miliardi di dollari
- Soluzioni verticali: 5,337 miliardi di dollari
- Frontier e servizi di supporto: 2,108 miliardi di dollari
- Divisione Devices and Consumer: ricavi 15,484 miliardi di dollari, -3% su base annua; utile operativo 5,357 miliardi di dollari, in leggero aumento su base annua.
- Ricavi search e advertising (esclusi costi di acquisizione traffico): +12% su base annua
- Ricavi da contenuti e servizi Xbox: -2% su base annua
- Ricavi Windows OEM e dispositivi: -22% su base annua
- La crescita dei posti commerciali di Microsoft 365 rallenta dal 7% del trimestre precedente al 5%. Le prenotazioni commerciali calano del 12% su base annua (contro il +10% dell'ultimo trimestre).
4. Piano delle spese in conto capitale
- Spese di capitale in contanti nel trimestre: 39,367 miliardi di dollari, +103% su base annua, inferiori alle stime degli analisti di 45,93 miliardi di dollari (-14,3%), e inferiori anche rispetto ai 41 miliardi di dollari del trimestre precedente.
- Patrimonio netto di proprietà e attrezzature passato da 313,076 miliardi di dollari alla fine di giugno a 346,844 miliardi di dollari alla fine di settembre; diritti d'uso di leasing operativo da 24,177 miliardi a 30,178 miliardi di dollari.
- Guidance spese in conto capitale 2026: circa 170 miliardi di dollari, leggermente inferiore alle aspettative di mercato precedenti, mostrando una gestione degli investimenti controllata.
- Struttura dei costi: spese R&D 9,047 miliardi di dollari, +11% su base annua; spese di vendita e marketing 5,716 miliardi di dollari, quasi stabili; spese generali e amministrative 1,881 miliardi di dollari, in leggero aumento.
| Spese di capitale in contanti | 39,367 miliardi di USD (+103% YoY) | Stime: 45,93 miliardi di USD, -14,3% |
| Flusso di cassa libero | 18,633 miliardi di USD (-27% YoY) | 25,663 miliardi di USD stesso periodo a.a. |
| Guidance totale 2026 | Circa 170 miliardi di USD | Leggermente sotto le stime precedenti |
5. Guidance per il prossimo trimestre
- La crescita dei ricavi Azure nel secondo trimestre fiscale prevista tra il 49% e il 50% (a cambi costanti), accelerando ulteriormente rispetto all'attuale 48%.
- L'azienda rimane ottimista sulla crescita del cloud, sottolineando che la domanda supera ancora l'offerta, con ordini legati all'AI sempre robusti.
- Obbligazioni commerciali residue (RPO): 677 miliardi di USD, +73% su base annua, inferiore alle attese degli analisti di 705,6 miliardi di USD (ca. -4%), praticamente invariato rispetto al trimestre precedente (678 miliardi).
6. Contesto di mercato e preoccupazioni degli investitori
- Contrasto centrale: l'elevata spesa in conto capitale per l'AI può effettivamente tradursi in una crescita sostenibile e un miglioramento degli utili? In questo trimestre la crescita accelerata di Azure, la spesa inferiore alle attese e un margine vicino al 50% sono stati interpretati dal mercato come “fine delle polemiche sulla spesa AI”.
- Preoccupazioni degli investitori: il flusso di cassa libero in calo del 27%, le prenotazioni commerciali in negativo (-12%), RPO stabile rispetto al trimestre precedente, il rallentamento della crescita dei posti commerciali al 5%, indicano un rallentamento nella conversione di alcuni ordini.
- Reazione delle azioni: dopo la pubblicazione dei risultati, i titoli sono saliti fino al 5,7%-6% in after-hour, riflettendo una lettura positiva del miglioramento dei ritorni sull'AI. Nicholas Mugalli, CIO di World Trade Securities, commenta: Microsoft raggiunge, nello stesso trimestre, una crescita più rapida, utili più alti e una spesa di capitale sotto le attese.
- Investimento in OpenAI: utile netto del trimestre di 207 milioni di dollari (contributo EPS +0,03 dollari), un miglioramento significativo rispetto alla pesante perdita dell'anno precedente, a ulteriore sostegno del positivo impatto sull'ecosistema AI.
Disclaimer
Il contenuto di questo articolo è solo per riferimento e non costituisce alcun consiglio di investimento. I dati sono raccolti da relazioni finanziarie pubbliche e notizie dei media; fare riferimento esclusivamente alle comunicazioni ufficiali della società.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
L'occupazione non agricola negli Stati Uniti è aumentata a ottobre di 165.000 unità, ben oltre le aspettative! Il tasso di disoccupazione è sceso sorprendentemente al 4,1%, riscaldando le aspettative di un aumento dei tassi di interesse a dicembre.
A ottobre negli Stati Uniti l’occupazione non agricola è aumentata di 165.000 unità, pari a 2,5 volte rispetto alla previsione mediana di Wall Street di 65.000, rappresentando una deviazione eccezionalmente forte di circa 5 deviazioni standard, oltrepassando la fascia superiore delle stime di tutte le istituzioni. Il tasso di disoccupazione è inaspettatamente sceso dal 4,2% al 4,1%, mentre il mercato si aspettava rimanesse invariato; anche la crescita annuale del salario medio è accelerata al 3,1%. Allo stesso tempo, i dati dei due mesi precedenti sull’occupazione non agricola sono stati rivisti al rialzo per un totale di 84.000 unità. Dopo la pubblicazione dei dati, il rendimento del Treasury a 2 anni è salito di 7 punti base e la probabilità di un aumento dei tassi da parte della Federal Reserve a dicembre è stata stimata al 70%.
La ondata di vendite di AI colpisce l'IPO di Anthropic, la valutazione potenziale prevista scende a 1,2-1,3 trilioni di dollari
La fascia di valutazione discussa dai potenziali investitori è stata ridotta dal precedente massimo di 2.000 miliardi di dollari a 1.200-1.300 miliardi di dollari, e alcuni strategist suggeriscono persino di scendere sotto i 1.000 miliardi per garantire maggiore sicurezza. Di fronte alla forte volatilità del mercato e alle preoccupazioni finanziarie come le perdite trimestrali, Anthropic si trova di fronte ad una difficile scelta tra una valutazione al ribasso, un’emissione ridotta o il rinvio della quotazione in borsa.

I ricavi del terzo trimestre di Moderna aumentano del 29% su base annua, superando le aspettative; la guidance di crescita dei ricavi annuali viene aumentata al 15%-25% | Notizie sui risultati finanziari
I ricavi del terzo trimestre di Moderna sono cresciuti del 29% su base annua, raggiungendo 1,31 miliardi di dollari, con utili nettamente superiori alle aspettative. L’azienda ha rivisto al rialzo la previsione di crescita dei ricavi per il 2026, portandola al 15-25%. La crescente domanda di vaccini di nuova generazione contro il Covid-19, i vaccini antinfluenzali e l’espansione nei mercati internazionali hanno favorito il miglioramento dei risultati. Anche i dati di fase III sul vaccino personalizzato contro il cancro hanno mostrato progressi positivi. L’azienda sta contemporaneamente promuovendo la riduzione dei costi e lo sviluppo della pipeline, con una significativa revisione al rialzo delle previsioni di liquidità per fine anno.
Eli Lilly (LLY.US) "abbassa le difese" e si allea con l'ex rivale Hims (HIMS.US) per conquistare il mercato dei farmaci dimagranti a pagamento
Eli Lilly sta collaborando con Hims & Hers Health, sfruttando l’ampia base di clienti di questa società di telemedicina per estendere la copertura del suo importante farmaco per la perdita di peso, al fine di aumentare le vendite dei suoi medicinali, inclusa la nuova pillola orale per la perdita di peso Foundayo.

Prezzi delle criptovalute
Altro


