
Pratinjau Laporan Kuartal 3 Microsoft: Pelepasan Kapasitas Azure dan Verifikasi Monetisasi AI
 2026/10/27 04:47
🔥 Radar Hot Saham AS Telah Online! 3 garis utama saham AS + 6 saham pilihan + 7 kalender peristiwa besar, peluang saham AS minggu ini ada di mana? Klik tautan untuk melihat 22 arah trading→
1. Ikhtisar Poin Investasi
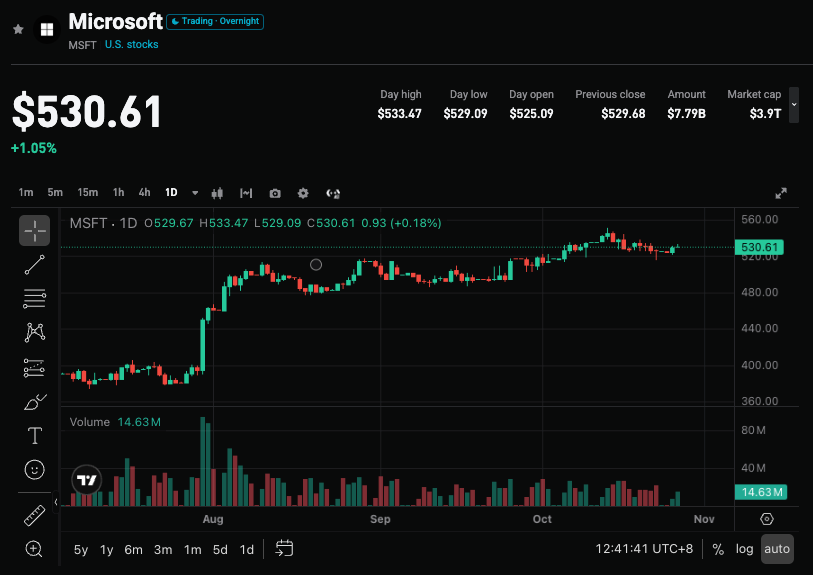
Microsoft(MSFT.US)akan mengumumkan laporan keuangan kuartal ketiga tahun fiskal 2026 (FY2027 Q1) setelah penutupan pasar saham AS pada 28 Oktober 2026. Konsensus Wall Street memperkirakan pendapatan sekitar USD 89,9 miliar hingga 91,2 miliar (+16%~17% YoY), laba bersih USD 35,2 miliar hingga 35,8 miliar (+27,5% YoY), pertumbuhan Azure 45%~46%, belanja modal USD 50 miliar hingga 51,5 miliar. Harga saham baru-baru ini mencapai rekor tertinggi, didukung oleh peningkatan panduan dan arus modal masuk, pasar sangat memperhatikan apakah Azure dapat mempercepat setelah pelepasan kapasitas, kemajuan monetisasi AI, serta ketahanan arus kas bebas dan pedoman kuartal berikutnya di tengah belanja tinggi.
2. Empat Fokus Utama
Fokus 1: Apakah Pertumbuhan Azure Dapat Memantul Berkat Pelepasan Kapasitas
Azure tetap menjadi mesin pertumbuhan inti cloud cerdas. Sebelumnya, pertumbuhan Azure lama berada di kisaran 38%-40%, terutama karena sebagian GPU baru diprioritaskan untuk Copilot dan pengembangan internal. Pada kuartal ini, sisi suplai jelas lebih longgar: sekitar 31 pusat data baru dalam satu kuartal, sekitar 88 dalam setahun, penambahan kapasitas sekitar 1GW, waktu online GPU regional maksimum dipangkas hampir 50%, dan setelah utilisasi meningkat, monetisasi bisa dipercepat pada kuartal ini. Wall Street berharap pertumbuhan bisa dipercepat hingga 47% atau bahkan hampir 50%, penulis memperkirakan sekitar 46%-47%. Jika tercapai, ini membuktikan permintaan tetap kuat dan hambatan pasokan mulai mereda; jika hanya sesuai atau di bawah 45%, maka kekhawatiran perlambatan bisa menguat.
Fokus 2: Progres Monetisasi AI dan Kontribusi Bisnis Produktivitas
Alat produktivitas masih menjadi kontributor utama pendapatan dan laba, dengan margin laba operasi sekitar 60%. Jumlah langganan M365 Copilot berbayar telah melampaui 30 juta (kuartal lalu sekitar 20 juta, bertambah dua kali lipat QoQ), jumlah pelanggan korporat tumbuh lebih dari 7 kali YoY; pengguna total GitHub mencapai 50 juta, langganan berbayar lebih dari 4,7 juta (+75% YoY), dan setelah perhitungan biaya berdasarkan volume, pendapatan Copilot naik lebih dari 60% QoQ, ARR telah menembus USD 1 miliar. Monetisasi yang lebih cepat dari ekspektasi dapat mengurangi kekhawatiran pasar terhadap ketergantungan tunggal pada Azure, namun perlu dilihat apakah tingkat penetrasi bisa terus dikonversikan ke pendapatan dan laba berkualitas tinggi.
Fokus 3: Belanja Modal, Arus Kas Bebas, dan Tekanan Penyusutan
Konsensus Wall Street memperkirakan belanja modal kuartal ini USD 50 miliar hingga 51,5 miliar, sepanjang tahun FY27 sekitar USD 240 miliar. Perusahaan sebelumnya sedikit menurunkan proyeksi belanja dan menjanjikan FCF tetap positif, namun belanja tinggi ditambah masa manfaat penyusutan yang diperpanjang (gedung pusat data dari 15 tahun menjadi 25 tahun) dapat memperindah laporan sementara, dan terdapat risiko penurunan nilai dan sewa di luar neraca (komitmen sewa belum dimulai sekitar USD 329,1 miliar). FCF bisa turun ke di bawah USD 10 miliar bahkan lebih rendah. Beralih dari "ekspansi besar-besaran" ke investasi yang lebih selektif adalah arahnya, namun siklus pengembalian dan kesehatan arus kas tetap jadi titik pemeriksaan utama.
Fokus 4: Panduan Kuartal Berikut dan Prospek Setahun Penuh
Pasar memperkirakan pendapatan kuartal berikut (26Q4/27FYQ2) USD 95,5 miliar hingga 96 miliar, panduan pertumbuhan Azure 44%~47%. Penulis memperkirakan range pendapatan mirip, namun Azure mungkin agak konservatif. Konsensus order backlog sekitar USD 720 miliar, jika naik lebih tinggi akan meningkatkan visibilitas. Jika belanja tahunan dan panduan Azure menyimpang jauh dari ekspektasi (terutama pasar berharap pertumbuhan mendekati 50%), akan langsung mempengaruhi emosi pasar dan ritme pemulihan valuasi.
3. Risiko dan Peluang Ada Bersamaan
Katalis Positif:
- Pertumbuhan Azure mencapai atau melampaui 47%, membuktikan efek akselerasi setelah pelepasan kapasitas.
- Pendapatan dan laba bersih melampaui konsensus, data monetisasi Copilot/GitHub kuat, dan meningkatkan panduan kuartal atau setahun ke depan.
- Order backlog tumbuh signifikan, belanja modal terkontrol dan FCF lebih baik dari ekspektasi terburuk.
Risiko Negatif:
- Pertumbuhan Azure hanya sesuai atau di bawah 45%, atau pedoman kuartal berikut konservatif, menguatkan kekhawatiran supply/demand.
- Belanja modal lebih tinggi dari proyeksi dan FCF tertekan berat bahkan mendekati nol, memicu keraguan terhadap siklus pengembalian.
- Progres monetisasi AI melambat, atau risiko penyusutan/sewa ditekankan, menekan valuasi.
4. Rekomendasi Strategi Trading
Logika Bullish: Jika Azure meningkat pesat, kinerja secara keseluruhan melampaui harapan, dan manajemen optimis soal monetisasi kapasitas dan monetisasi AI, saham bisa lanjut menguat, mengukuhkan posisinya sebagai pemimpin cloud AI dan produktivitas.
Risiko Bearish: Jika data inti hanya sesuai ekspektasi, panduan Azure di bawah harapan pasar, atau FCF/belanja modal menimbulkan kekhawatiran, bisa menimbulkan profit taking di tengah valuasi tinggi.
Data Kunci:
- Total pendapatan, laba bersih, dan pertumbuhan tahunan
- Pertumbuhan Azure dan panduan kuartal berikut
- Tingkat belanja modal dan arus kas bebas
- Perkembangan langganan/ARR Copilot dan order backlog
Rekomendasi Operasional: Jika kinerja dan panduan jauh di atas ekspektasi, perhatikan peluang pembelian setelah koreksi harga; jika data datar atau panduan cenderung lemah, waspadai risiko volatilitas jangka pendek, hindari membeli di harga puncak. Penyesuaian posisi dan stop loss harus disesuaikan dengan toleransi risiko pribadi.
Disclaimer: Konten di atas hanya untuk referensi, bukan merupakan saran investasi.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Anthropic memulai roadshow paling cepat Selasa ini, penetapan harga IPO diuji setelah gelombang penjualan AI
Jika proses roadshow berjalan lancar, Anthropic diperkirakan akan menyelesaikan penetapan harga dan melantai di Nasdaq pada minggu 16 November, sebelum liburan Thanksgiving di Amerika Serikat. Pada Jumat lalu, setelah saham AI anjlok, beberapa calon investor membahas valuasi Anthropic yang telah turun menjadi sekitar 1,2 hingga 1,3 triliun USD, bahkan ada yang mempertimbangkan 1,1 triliun USD, jauh di bawah estimasi pasar yang sebelumnya sekitar 2 triliun USD.
Dilema Pilihan Aset di Amerika Serikat di Tengah Tingkat Suku Bunga Tinggi

Pengawasan pusat data Amerika Serikat yang diperketat berdampak pada saham infrastruktur AI? Morgan Stanley: Dampaknya terbatas pada tahun 2027, risiko lebih terkonsentrasi pada tahun 2028
Morgan Stanley percaya bahwa penjualan saham infrastruktur AI yang dipicu oleh pemilu paruh waktu Amerika Serikat mungkin merupakan reaksi berlebihan, risiko ekspansi pusat data pada tahun 2027 terbatas, permintaan daya komputasi AI tetap kuat, beberapa saham teknologi telah menunjukkan peluang investasi, dan Microsoft tetap menjadi pilihan utama.

Goldman Sachs menyebutkan garis tren kunci, pertahanan terakhir Nasdaq dalam kondisi genting
Indeks Nasdaq 100 mengalami penurunan selama empat minggu berturut-turut, saat ini sedang menguji secara presisi garis tren kunci yang menghubungkan titik terendah tahun 2025 dan 2026 (26630 poin). Meskipun laporan pendapatan kuartal ketiga menunjukkan hasil yang kuat, tingginya sentimen risk-off di pasar dan lonjakan indikator ketakutan membuat investor mulai mengantisipasi potensi perlambatan pada tahun 2028, menyebabkan harga saham terus menurun. Dengan arus keluar dana asing yang besar dan perbedaan valuasi yang tajam, pasar kini menantikan ujian dari laporan CPI dan laporan keuangan raksasa chip minggu ini.

Harga kripto
Lainnya


