
Goldman Sachs menyatakan: Pasar bull emas belum berakhir, USD 4000 adalah zona akumulasi saat harga turun

IndoGold 8 September—— Dalam hal operasional, Kim memberikan rencana aksi yang sangat spesifik: memanfaatkan jendela volatilitas yang muncul dari publikasi data makro minggu ini, sebelum pertemuan FOMC September, melakukan pembelian secara bertahap dan menahan jika harga emas turun mendekati $4000/ons.
Harga emas telah turun sekitar 20% dari titik tertinggi historis pada Januari tahun ini, dan suara yang menyebutkan "puncak bull market" pun bermunculan di pasar. Namun, Goldman Sachs tidak sependapat dengan penilaian ini. Tony Kim, Kepala Perdagangan Logam Global Goldman Sachs, dengan tegas menyatakan dalam podcast resmi pasar Goldman Sachs bahwa penurunan saat ini hanyalah "koreksi berkepanjangan", bukan akhir dari bull market. Pernyataannya sangat jelas: Goldman Sachs tetap bullish terhadap emas dan menyarankan investor menganggap harga emas yang kembali ke area $4000/ons sebagai zona ideal untuk membangun posisi beli secara bertahap. Latar belakang dari pernyataan ini adalah, setelah penurunan tajam, harga emas menunjukkan tanda-tanda stabilisasi yang jelas pada Agustus, dan pasar berada di ambang dua peristiwa besar—yaitu data CPI AS yang akan segera dirilis minggu ini, serta pertemuan FOMC Federal Reserve bulan September.
Untuk alasan koreksi harga emas kali ini, Kim memberikan dua penjelasan spesifik, di mana keduanya saling bertumpuk dan menekan harga emas. Alasan pertama adalah ketidakpastian kebijakan yang ditimbulkan oleh pergantian Ketua Federal Reserve. Kebijakan Ketua The Fed, Walsh, masih belum jelas, pasar masih meraba "fungsi respons" sang ketua baru—yakni, bagaimana reaksinya terhadap data inflasi yang berbeda, apakah akan cenderung menaikkan suku bunga, menurunkan, atau bertahan. Ditambah dengan komentar publik pemerintahan Trump terbaru mengenai kebijakan Federal Reserve, seluruh sistem penetapan harga suku bunga sedang berada dalam ketidakpastian, sehingga aset seperti emas yang tidak memberikan bunga menjadi yang paling terdampak. Alasan kedua adalah efek limpahan dari gejolak geopolitik. Konflik AS-Iran mengacaukan pasar energi, hasil pertanian, dan logam, tidak hanya mengubah ekspektasi pasar akan jalur inflasi, namun lebih penting lagi, menghambat aliran dana cadangan yang seharusnya kembali ke pasar logam mulia di Asia. Kim mengungkapkan, sebagai dampak dari ini, mayoritas institusi dalam sistem klien Goldman Sachs telah mengurangi posisi emas mereka, namun dari semua aliran dana, hanya pembelian bank sentral yang tetap konsisten—ini juga yang menjadi alasan kuat Goldman Sachs masih optimis "bull market belum berakhir".
Landasan bull market: Bank sentral membeli sepertiga dari pasokan baru
Pilar utama penilaian ini adalah logika suplai-permintaan yang jelas dan dapat diverifikasi dengan data. Kim menunjukkan bahwa produksi tambang emas global setiap tahun sekitar 3.500 ton, sementara pembelian emas tahunan oleh bank sentral telah melonjak dari 400–500 ton sebelum konflik Rusia-Ukraina (peristiwa pembekuan cadangan devisa Rusia menjadi titik balik) menjadi 1.000–1.100 ton saat ini, naik lebih dari dua kali lipat. Dengan kata lain, bank sentral saja sudah menyerap hampir sepertiga emas tambang baru setiap tahun, sehingga pasokan baru yang tersisa untuk konsumsi perhiasan, ETF emas, dan investasi fisik berkurang secara signifikan. Pola ini membawa satu kesimpulan penting: karena pasokan baru yang dapat didistribusikan ke pasar berkurang, ambang modal baru yang diperlukan untuk mendorong harga emas naik secara signifikan jadi semakin rendah. Selama kekuatan struktural pembelian emas oleh bank sentral tidak berubah, landasan bull market masih tetap kokoh.
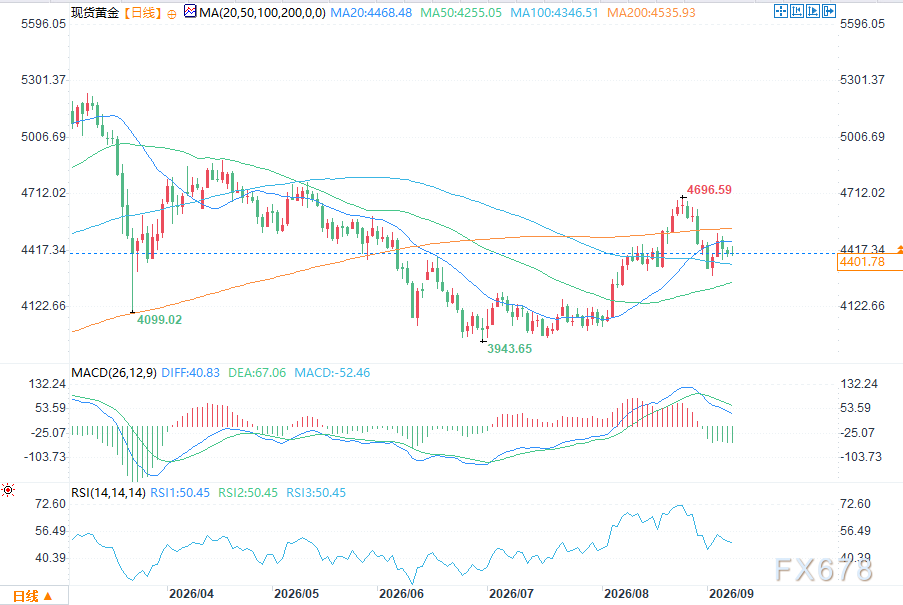
(Grafik harian emas spot Sumber: EasyGold)
Namun, Kim juga dengan jujur menunjukkan titik lemah dalam tren kali ini—permintaan fisik dari Asia. Asia selama ini adalah pilar utama konsumsi perhiasan emas dan pembelian emas bank sentral, tetapi tahun ini terlihat sangat lemah. Penyebab utamanya, konflik AS-Iran mengganggu ritme pembentukan cadangan devisa lewat surplus perdagangan di kawasan ini, dan negara-negara seperti India lebih memilih menggunakan devisa mereka untuk mempertahankan nilai tukar mata uang dan menjamin impor energi, daripada menambah cadangan emas; bahkan patut dicatat, India sendiri telah menerapkan sejumlah kebijakan pembatasan konsumsi emas. Menurut Kim, keberlanjutan kembalinya aliran dana ini tergantung pada normalisasi jangka panjang pasar energi Timur Tengah, sehingga dalam waktu dekat tidak realistis mengandalkannya sebagai mesin pertumbuhan baru.
Dibanding emas, Kim jauh lebih berhati-hati dalam pernyataannya tentang perak, pada dasarnya ia mengingatkan klien agar tidak menyamakan keduanya. Dalam struktur pasar perak, permintaan investasi hanya sekitar seperlima dari total permintaan, sedangkan sebagian besar justru berasal dari utilitas industri, dan secara global bank sentral tidak melakukan pembelian perak secara sistematis seperti halnya emas. Ini berarti mekanisme pembentukan harga perak lebih bergantung pada sentimen investor ritel, premi fisik, dan resonansi dana spekulatif, sehingga rentang harga keseimbangannya bisa amat luas—menurut Kim, tergantung pada kombinasi aliran dana, harga likuidasi perak bisa berada di mana saja antara $50 hingga $100/ons. Dalam logika Kim: emas adalah perdagangan yang digerakkan oleh fundamental, sedangkan perak lebih seperti "tiket lotre" beta tinggi yang didominasi sentimen investor ritel, dengan peran yang sepenuhnya berbeda.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Dilema Pilihan Aset di Amerika Serikat di Tengah Tingkat Suku Bunga Tinggi

Pengawasan pusat data Amerika Serikat yang diperketat berdampak pada saham infrastruktur AI? Morgan Stanley: Dampaknya terbatas pada tahun 2027, risiko lebih terkonsentrasi pada tahun 2028
Morgan Stanley percaya bahwa penjualan saham infrastruktur AI yang dipicu oleh pemilu paruh waktu Amerika Serikat mungkin merupakan reaksi berlebihan, risiko ekspansi pusat data pada tahun 2027 terbatas, permintaan daya komputasi AI tetap kuat, beberapa saham teknologi telah menunjukkan peluang investasi, dan Microsoft tetap menjadi pilihan utama.

Goldman Sachs menyebutkan garis tren kunci, pertahanan terakhir Nasdaq dalam kondisi genting
Indeks Nasdaq 100 mengalami penurunan selama empat minggu berturut-turut, saat ini sedang menguji secara presisi garis tren kunci yang menghubungkan titik terendah tahun 2025 dan 2026 (26630 poin). Meskipun laporan pendapatan kuartal ketiga menunjukkan hasil yang kuat, tingginya sentimen risk-off di pasar dan lonjakan indikator ketakutan membuat investor mulai mengantisipasi potensi perlambatan pada tahun 2028, menyebabkan harga saham terus menurun. Dengan arus keluar dana asing yang besar dan perbedaan valuasi yang tajam, pasar kini menantikan ujian dari laporan CPI dan laporan keuangan raksasa chip minggu ini.

Goldman Sachs mendukung Oracle (ORCL.US): Kekhawatiran pendanaan AI mungkin terlalu dibesar-besarkan, risiko proyek yang sedang dibangun dapat dikendalikan
Goldman Sachs mempertahankan peringkat "beli" untuk Oracle dengan target harga 12 bulan sebesar 206 dolar AS.

Harga kripto
Lainnya


