
Pasar bullish emas belum selesai: UBS mengatakan tiga kekuatan struktural utama masih mendorong harga emas naik

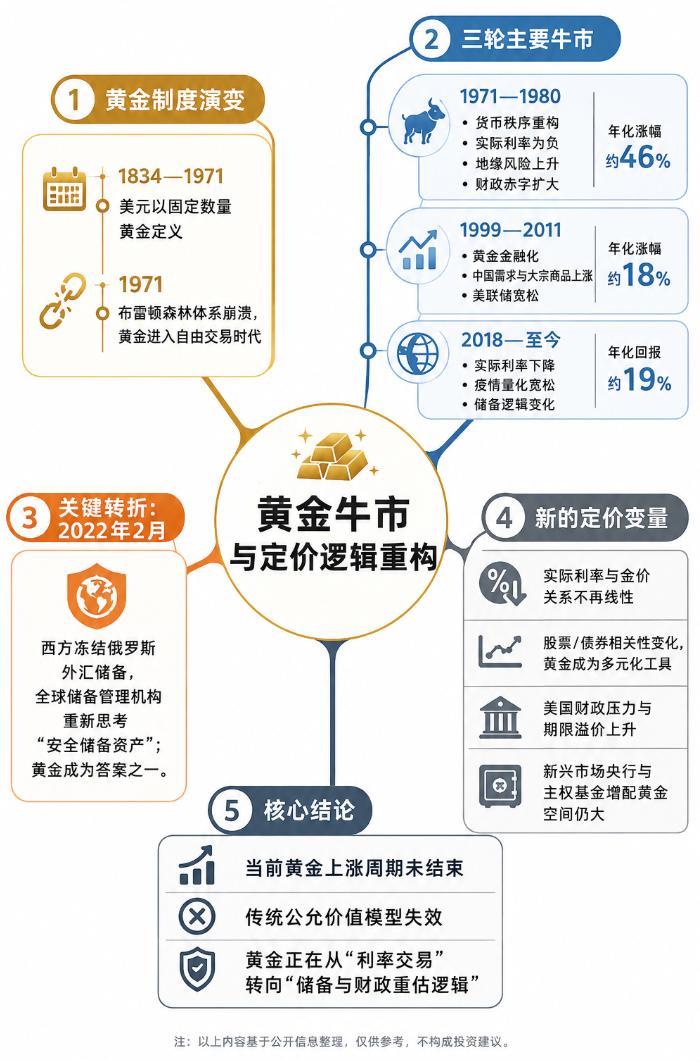
Pada periode antara tahun 1834 hingga 1971, nilai dolar didefinisikan berdasarkan jumlah emas yang tetap. Setelah runtuhnya sistem Bretton Woods pada tahun 1971, emas memasuki era perdagangan bebas dan telah mengalami tiga siklus utama pasar bullish, yaitu tahun 1971–1980, 1999–2011, dan dari 2018 hingga sekarang.
UBS berpandangan bahwa siklus kenaikan harga emas yang dimulai sejak 2018 saat ini masih belum berakhir. Dua siklus sebelumnya masing-masing berkaitan dengan rekonstruksi tatanan moneter dan financialisasi emas, sementara siklus kali ini meskipun juga didorong oleh penurunan suku bunga riil dan pelonggaran kuantitatif selama pandemi, namun dasar penetapan harga emas telah berubah.
Cadangan Rusia dibekukan, logika penetapan harga emas berubah
Siklus bullish emas pertama di tahun 1970-an berlangsung sekitar delapan setengah tahun dengan tingkat kenaikan tahunan mencapai 46%, menjadi salah satu revaluasi nilai aset utama paling dramatis dalam sejarah modern. Saat itu, runtuhnya sistem moneter pasca-perang, suku bunga riil yang sangat negatif, meningkatnya risiko geopolitik, dan pelebaran defisit fiskal bersama-sama mendorong revaluasi harga emas.
Siklus bullish kedua berlangsung lebih lama, dengan kenaikan tahunan mendekati 18%. Pada fase ini, emas secara bertahap menjadi lebih terfinancialisasi, juga diuntungkan oleh permintaan dari Tiongkok serta kenaikan komoditas lain, dan kebijakan moneter Federal Reserve yang sangat longgar.
Siklus bullish ketiga yang dimulai tahun 2018 hingga saat ini mencatatkan imbal hasil tahunan sebesar 19%. Namun, perubahan kunci yang menentukan sifat siklus ini bukan hanya suku bunga maupun likuiditas semata.
Dalam dua dekade pertama abad ini, setiap perubahan 1 poin persentase pada suku bunga riil Amerika Serikat biasanya dikaitkan dengan perubahan terbalik sekitar 14 poin persentase pada harga emas. Namun hubungan jangka panjang ini berubah pada Februari 2022, ketika pemerintah Barat membekukan cadangan devisa Rusia yang menjadi titik balik penting.
Lembaga pengelola cadangan devisa global pun harus meninjau ulang satu pertanyaan: jika $630 miliar yang ditempatkan pada US Treasury, German Bund, UK Gilts dan obligasi lain dapat seketika tidak dapat diakses, maka aset apa yang sungguh-sungguh dapat berfungsi sebagai aset cadangan?
Emas menjadi salah satu jawabannya. Proporsi emas yang dimiliki bank sentral pasar berkembang dan dana kekayaan negara telah meningkat dari 5%-7% pada 2022 menjadi 11% saat ini, tetapi masih jauh lebih kecil dibandingkan level 26% rekan mereka di pasar maju.
Kesimpulan dari perbedaan alokasi ini adalah, masih terdapat ruang bagi sistem cadangan global untuk semakin condong ke emas.
Suku bunga riil naik, harga emas tidak lagi turun mengikuti pola lama
Dari Maret 2022 hingga Oktober 2023, imbal hasil riil 5 tahun Amerika Serikat naik kumulatif lebih dari 4 poin persentase. Berdasarkan hubungan historis 20 tahun terakhir, harga emas secara teori seharusnya turun sekitar 55%, namun faktanya justru berbeda: harga emas naik 7%.
Dalam dua tahun setelahnya, imbal hasil riil Amerika turun kurang dari 1 poin persentase, tapi emas melonjak hingga 110%.
Hal ini menunjukkan bahwa sensitivitas emas terhadap perubahan suku bunga riil kini telah mengalami asimetri yang jelas: ketika imbal hasil riil turun, reaksi kenaikan harga emas jauh lebih kuat dibandingkan sebelumnya; sementara saat imbal hasil riil naik, tekanan terhadap harga emas justru melemah.
Model valuasi wajar tradisional pun semakin sulit menjelaskan harga emas saat ini. UBS menyatakan, banyak model bahkan menunjukkan harga emas sudah sangat overvalued sejak $2.500 per ons, padahal model itu tidak memasukkan dua variabel penting lainnya.
Salah satunya adalah perubahan korelasi antara saham dan obligasi.
Dalam siklus inflasi lima tahun terakhir, obligasi seringkali gagal menjadi pelindung risiko saham. Justru emas menjadi alat diversifikasi yang lebih efektif bagi portofolio dengan eksposur saham tinggi.
Data World Gold Council menunjukkan, saat ini proporsi aset keuangan yang dialokasikan investor individu dan institusi pada emas baru 3%, sehingga masih ada ruang yang besar untuk meningkatkan alokasi ini.
Jika ke depan inflasi dan volatilitas inflasi kembali turun, korelasi antara saham dan obligasi mungkin kembali negatif. Saat itu, investor boleh jadi akan kembali memilih obligasi yang memberikan imbal hasil sebagai aset diversifikasi, bukan emas.
Namun UBS berpandangan, saat ini tahap tersebut masih belum terjadi.
Tekanan fiskal AS menjadi variabel baru dalam penetapan harga emas
Faktor pendorong lain yang berjangka panjang muncul dari perlemahan kepercayaan akan keuangan publik Amerika Serikat.
UBS mengukur faktor ini melalui premi tenor, yakni imbal hasil ekstra yang diinginkan investor saat memegang obligasi berjangka panjang dibandingkan dengan surat utang jangka pendek. Seiring naiknya premi tenor, variabel ini juga mulai menjadi penentu utama harga emas.
Total utang publik Amerika Serikat kini telah menembus $40 triliun, dan dalam 10 tahun ke depan kemungkinan akan naik dengan skala yang sama. Pada saat bersamaan, pemerintah Amerika sangat ingin menghindari konsekuensi paling langsung dari kondisi fiskal ini — kenaikan imbal hasil obligasi jangka panjang secara terus menerus.
Pada kondisi perekonomian dalam situasi pekerjaan penuh dan defisit fiskal masih sekitar 6% dari PDB, bagaimana cara menekan imbal hasil jangka panjang?
Salah satu jalur yang mungkin adalah mendorong Federal Reserve secara signifikan memangkas suku bunga kebijakan, meskipun sebelumnya tetap harus melakukan kenaikan suku bunga sesuai dengan ekspektasi pasar. Baik suku bunga riil yang lebih rendah maupun premi tenor yang lebih tinggi, keduanya akan mendukung harga emas.
Amerika Serikat sudah memperlihatkan tanda-tanda awal dari “dominasi fiskal”, yaitu tekanan anggaran mulai mempengaruhi arah kebijakan moneter. UBS menunjukkan bahwa Jepang telah mengalami fenomena serupa dan yen harus membayar harga yang mahal untuk hal tersebut.
Perancis dan Italia juga menghadapi prospek fiskal yang tidak bisa diabaikan. Ketika pasar mulai mengevaluasi kembali bagaimana tagihan fiskal negara-negara ini akhirnya harus dibayar, investor telah mulai memberikan premi, meski masih moderat namun sistematis, pada mata uang berdaulat berperingkat tinggi seperti franc Swiss, dolar Australia, dan dolar Kanada.
Namun menurut UBS, tidak ada aset yang dapat mencerminkan logika revaluasi fiskal dan cadangan seperti emas secara lebih langsung dan jelas.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Ilustrasi Morgan Stanley tentang dampak "Gelombang Biru": 20% proyek pusat data baru mungkin tertunda hingga 2029, 40% chip yang dikirim sebelum 2028 "tidak dapat diberi daya"
Morgan Stanley berpendapat bahwa pemilihan tengah periode Amerika Serikat secara substantif mengganggu ritme pembangunan pusat data AI—sekitar 5GW kapasitas akan ditunda dari tahun 2028 ke 2029, dan hingga 40% implementasi chip selama periode 2026-2028 berisiko tidak dapat dialiri listrik tepat waktu. Tekanan ganda dari kekurangan listrik, hambatan politik, dan kenaikan biaya mendorong percepatan arus modal ke pasar luar negeri seperti Asia Tenggara dan India, sehingga siklus belanja modal AI kemungkinan besar akan diperpanjang secara keseluruhan.

Risiko sedang berpindah! Goldman Sachs: Selisih CDS perusahaan chip untuk pertama kalinya melebihi perusahaan cloud raksasa, AI default swap mencapai rekor
Goldman Sachs menyatakan bahwa risiko kredit AI kini sedang bergeser dari raksasa cloud ke pemasok chip. Untuk pertama kalinya dalam hampir tiga bulan, selisih CDS chip melampaui perusahaan cloud berskala sangat besar, mencerminkan meningkatnya kekhawatiran pasar terhadap depresiasi GPU dan eksposur pembiayaan pelanggan. Tertekan oleh gelombang pasokan, premi penerbitan obligasi oleh perusahaan cloud naik tajam dan durasinya memendek. Dengan masuknya pembiayaan proyek senilai ratusan miliar dolar AS pada tahun 2027, tekanan di pasar kredit diperkirakan akan terus bertambah.

Kesulitan untuk menguangkan pesanan sebesar 3,57 miliar? Penundaan peluncuran perdana Neutron dan tekanan dana akuisisi Iridium (IRDM.US)
Laporan keuangan kuartal ketiga Rocket Lab mencatat pendapatan sebesar 268 juta dolar AS, dengan pesanan tertunda mencapai 3,57 miliar dolar AS. Penerbangan perdana roket Neutron diundur hingga tahun 2027, sementara pelanggan seperti ICEYE sudah mengamankan jadwal peluncuran lebih awal. Meskipun arus kas operasional telah positif, akuisisi yang direncanakan terhadap Iridium memerlukan lebih dari 3 miliar dolar AS secara tunai, dengan pendapatan jangka panjang...
Interpretasi Saham Baru AS | Bisnis "usia paruh baya" e-commerce S2B2C di ranah pribadi: Apa yang menjadi cerita pertumbuhan Global Home Selection (QQJ.US)?
Apa sebenarnya yang memberi kepercayaan pada Global Selected Family untuk mengguncang Nasdaq?
Harga kripto
Lainnya


