
Une semaine mouvementée pour les actions américaines ! Les ventes massives d'IA marquent une pause, mais des chiffres solides du marché de l'emploi ravivent les craintes de hausse des taux ; le rebond de vendredi n'est-il qu'un simple « rebond du chat mort » ?

Les marchés américains ont connu de fortes turbulences cette semaine ; vendredi, une reprise technique a été observée, portée par des valeurs de semi-conducteurs ayant fortement baissé, mais la qualité de ce rebond reste incertaine — les données sur l'emploi largement supérieures aux attentes ont fait passer la probabilité d'une hausse des taux en décembre de 70% à 85%. Pendant que l'inquiétude liée à l'IA persiste, la contrainte de resserrement des taux d'intérêt s'ajoute, et ainsi, la reprise de vendredi soulève la question de son maintien ou s'il s'agit juste d'un "rebond du chat mort", augmentant la divergence des opinions.
Le Bureau of Labor Statistics américain (BLS) a publié vendredi un rapport sur l'emploi d'octobre qui a quasiment dépassé toutes les attentes : 165 000 nouveaux emplois ont été créés, bien plus que les 70 000 attendus par le marché ; le taux de chômage est descendu à 4,1% (alors qu'une stabilité à 4,2% était anticipée), et les salaires horaires ont augmenté de 3,1% sur un an, également au-dessus des prévisions.
Après la publication des données, le rendement des obligations américaines à 2 ans a bondi de 7 points de base à 4,54%, celui à 10 ans à 4,87%. La probabilité d'une hausse de taux en décembre a atteint jusqu'à 85%. Sur fond de chute brutale des valeurs liées à l'IA cette semaine, ce rapport offre un soutien matériel à un éventuel resserrement de la politique monétaire de la Fed, plaçant le marché sous pression double : inquiétude face à l'IA et menace d'une hausse des taux.
La clôture de Wall Street vendredi fut mitigée : l'indice Nasdaq 100 a gagné 1,35%, l'indice des semi-conducteurs de Philadelphie environ 3%, mais le S&P 500 n'a augmenté que de 0,3% et le Dow Jones a reculé de 0,5%. La largeur du marché reste faible, la majorité des valeurs clôturant en baisse. AMD a progressé de 11%, Intel de 7,71%, Qualcomm de 5,52%, Micron de 5,12%, Nvidia de 2,78% — Les actions ayant le plus chuté jeudi ont le plus rebondi vendredi, indiquant que la hausse relève davantage d'une correction technique que d'un changement structurel de la tendance.
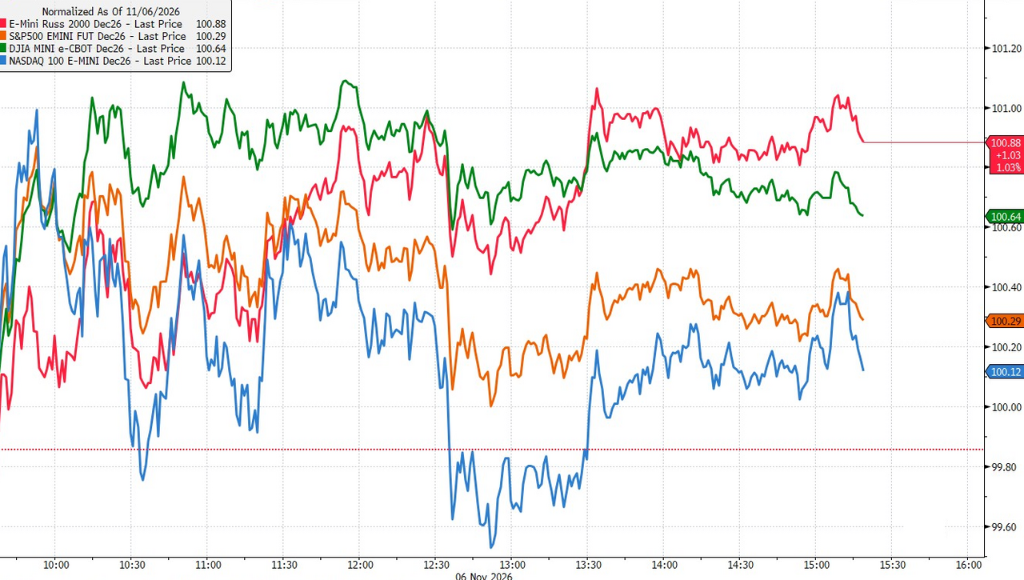
Explosion des données sur l'emploi, triple dépassement des attentes, reprise des spéculations sur la hausse de taux en décembre
L'ampleur des surprises dans les données d'octobre a pris le marché au dépourvu. Les 165 000 nouveaux emplois créés dépassent non seulement le consensus de 70 000, mais sont également plus élevés que les estimations les plus optimistes de Wall Street, constituant un écart de cinq écarts-types par rapport à la médiane des attentes. Le secteur privé a généré 159 000 nouveaux emplois, bien au-dessus des 65 000 attendus, tandis que l'État n'a contribué que pour 6 000 postes.
Les révisions ont aussi contribué à accentuer la surprise. L'emploi d'août a été révisé à la hausse de 53 000 à 186 000 et celui de septembre de 31 000 à 60 000, soit une révision cumulative de 84 000 sur deux mois. En outre, selon les enquêtes auprès des ménages, 463 000 emplois ont été créés en un mois, dépassant 400 000 pour le troisième mois consécutif. Les emplois à plein temps ont fortement augmenté de 714 000, le deuxième plus haut chiffre depuis 2026, tandis que les emplois à temps partiel ont diminué de 242 000.
Les données sur les salaires et le taux de chômage complètent le tableau d'une "surchauffe généralisée". Le taux de chômage d'octobre est passé de 4,2% à 4,1%, mieux que la stabilisation prévue ; le salaire horaire moyen a progressé de 0,4% sur un mois, contre 0,3% attendu, et de 3,1% sur un an, contrecarrant les anticipations du marché d'un passage sous la barre des 3%. Après la publication des données et selon les statistiques de Bloomberg, le marché continue de prévoir au moins 40 points de base de hausses supplémentaires des taux de la Fed d'ici septembre 2027, et la probabilité d'une hausse de 25 points de base en décembre a rapidement grimpé à 85%.
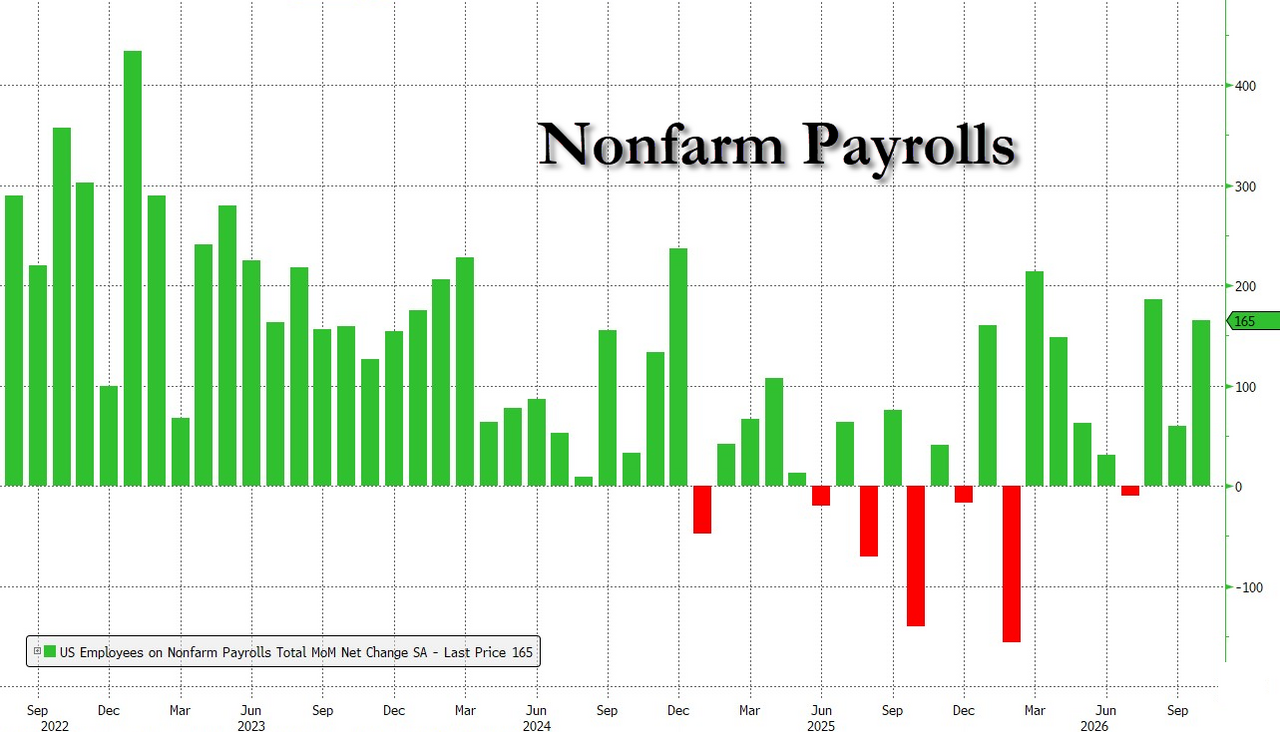
La perspective de hausse des taux ravivée, les faucons de la Fed confortés
La publication de ce rapport tombe à un moment critique. Plus tôt cette semaine, la durabilité des investissements en infrastructure IA a été remise en question, le Nasdaq ayant enregistré sa plus forte baisse journalière depuis mars 2020. Les observateurs envisageaient que la Fed ralentisse son resserrement à cause des conditions financières plus strictes. Ce rapport sur l'emploi arrive à point pour offrir aux membres faucons de la Fed une marge de manœuvre politique supplémentaire.
Les acteurs de Wall Street estiment majoritairement que ce rapport offre une base solide pour une nouvelle hausse de taux, rendant l'option d'un relèvement en décembre à nouveau crédible. Certains restent prudents, pensant que la volatilité persistante du marché et l'incertitude quant aux perspectives d'investissement IA pourraient pourtant inciter la Fed à patienter.
Selon les analystes surnommés "nouveaux communicateurs de la Fed" par le marché, ce rapport ne remet pas fondamentalement en cause l'évaluation de la Fed sur la croissance économique et l'inflation, mais la liquidation des actifs IA pourrait modifier de manière significative les conditions financières et devenir un nouveau facteur dans les décisions de décembre. Il faut surveiller de près si Jerome Powell privilégie les données sur l'emploi — qui accusent un retard — ou des indices plus prospectifs, car cela déterminera l'orientation de la réunion de décembre.
Insuffisance de la reprise de vendredi
La structure du rebond observé vendredi suscite le doute. Les titres de semi-conducteurs ont mené la hausse, mais ce sont précisément celles qui avaient le plus chuté dans la semaine — AMD gagne 11%, Intel 7,71%, Qualcomm 5,52%. Cette relation de miroir "plus ça chute, plus ça rebondit" correspond à une logique de correction technique plutôt qu'à un changement profond de sentiment de marché.
La largeur du marché révèle plus clairement le manque de vigueur du rebond. Le S&P 500 n'a progressé que de 0,3% sur la journée, tandis que le Dow Jones a reculé de 0,5%, ce qui signifie que la hausse de l'indice est essentiellement portée par quelques grandes valeurs du secteur des semi-conducteurs, la majorité des composants restant dans le rouge. La divergence structurelle entre grandes capitalisations est un signal typique d'une confiance de marché non restaurée.
Plus important encore, les conditions macroéconomiques étaient loin d'être favorables à la reprise vendredi. Les données sur l'emploi confirment le retour de la hausse de taux à l'ordre du jour pour décembre, le rendement des obligations américaines à 2 ans s'élève à 4,54%, l'indice dollar américain gagne 0,74% sur la journée, sa plus forte progression en une journée depuis juin. Tous ces éléments exercent une pression sur les actifs risqués.
Les analystes avaient déjà souligné qu'avec les fonds CTA réduisant leurs positions de façon systématique et les fonds à long terme "retombant dans l'attentisme", ce contexte — une surchauffe manifeste sur les données d'emploi couplée à des inquiétudes persistantes sur l'IA — ne constitue pas une base solide pour une reprise du marché. Selon la structure actuelle des positions, l'évolution des taux et les fondamentaux, le rebond observé vendredi apparaît davantage comme une "dead cat bounce" technique, plutôt qu'un véritable point d'inflexion dans un marché baissier.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Rapport financier de Nvidia, IPO trillionnaire d'Anthropic : les tests majeurs du trading AI arrivent la semaine prochaine
Les répercussions de la démission de Jensen Huang ne se sont pas encore dissipées. La semaine prochaine, le secteur de l'IA devra relever un double défi majeur : le premier rapport financier de Nvidia après l'ère Huang et, si les résultats sont inférieurs aux attentes, la punition du marché pourrait être amplifiée ; Anthropic se prépare quant à elle à une introduction en bourse retentissante avec une valorisation de plusieurs billions. Ces deux suspenses successifs détermineront directement si la confiance mondiale du capital envers l'IA peut perdurer.

Perspectives de Goldman Sachs sur les marchés mondiaux : Les dépenses d’investissement en IA atteindront un sommet l’an prochain, forte décélération de la croissance des bénéfices, les géants du cloud deviennent des “actifs défensifs”
La stratégie boursière mondiale de Goldman Sachs pour 2027 indique que la vague de dépenses d'investissement liée à l'IA approche de son apogée, entraînant un ralentissement significatif de la croissance des bénéfices à l'échelle mondiale. La croissance des bénéfices du S&P 500 devrait passer de 36 % à 11 %, avec des pressions de dépréciation qui commencent à apparaître progressivement. Toutefois, la valorisation des géants du cloud a déjà été ajustée à un ratio cours/bénéfices attendu de 19,7, inférieur à celui du secteur des biens de consommation essentiels, ce qui leur confère un statut d'actifs « relativement défensifs ». Goldman Sachs prévoit un objectif de 8 700 points pour le S&P 500 et recommande une surpondération des marchés américain et japonais, tout en sous-pondérant l'Europe.
Avec 135 milliards de dollars en actions Nvidia, Jensen Huang va-t-il vendre pour encaisser ?
Après la démission de Jensen Huang, ses 812 millions d'actions Nvidia, d'une valeur de 135 milliards de dollars, deviennent un « poids important » pour le cours de l'action. La possibilité de vendre ces actions est soumise à des restrictions légales et de marché : il doit attendre la divulgation d'informations négatives non publiques avant de pouvoir les vendre conformément à la réglementation, et leur volume représente l'équivalent du volume d'échanges sur le marché pendant six jours. La liquidation à grande échelle devra donc s'étaler sur plusieurs mois.

Y aura-t-il encore le traditionnel rallye de Noël sur le marché américain cette année ?
Après une reprise technique et au niveau des positions sur le marché américain, Goldman Sachs, Morgan Stanley et JPMorgan ont successivement émis des signaux de rebond de fin d’année. Le désengagement extrême des positions, le retour à la moyenne des valorisations et le soutien saisonnier constituent ensemble les conditions d’un short squeeze. Cependant, l’inflation annuelle des prix à l’importation pour le secteur manufacturier mondial atteint environ 24 %, dépassant ainsi le pic de la pandémie, et l’addition liée à l’inflation arrivera à échéance au premier trimestre de l’année prochaine. Goldman Sachs met en garde : si l’euphorie de fin d’année se concrétise, elle risque d’épuiser les marges de progression pour l’avenir.

Prix des cryptos
Plus


