
Prévisions des résultats financiers du quatrième trimestre de Costco : Vérification du retour sur capital et des adhésions après un repli près du marché baissier
 Bitget2026/09/23 04:08
🔥 Le radar des tendances des actions américaines est en ligne ! 3 grands thèmes sur les actions américaines + 6 actions sélectionnées + 7 événements majeurs à surveiller : où se situent les opportunités cette semaine ? Cliquez ici pour voir en un coup d'œil 22 directions de trading →
- Résumé des points d’investissement
Costco (COST.US) publiera après la clôture du marché US le 24 septembre 2026 ses résultats du quatrième trimestre de l’exercice 2026 (16 semaines, se terminant le 30 août). Le consensus de Wall Street table sur un chiffre d’affaires total d’environ 94,8 milliards de dollars (+10,0% sur un an), un bénéfice par action ajusté de 6,53 dollars (+11,2% sur un an, contre 5,87 dollars l’an passé) ; le consensus pour l’EPS annuel est d’environ 20,5 dollars (contre 18,2 dollars l’an dernier), les revenus annuels pourraient dépasser 301 milliards de dollars.
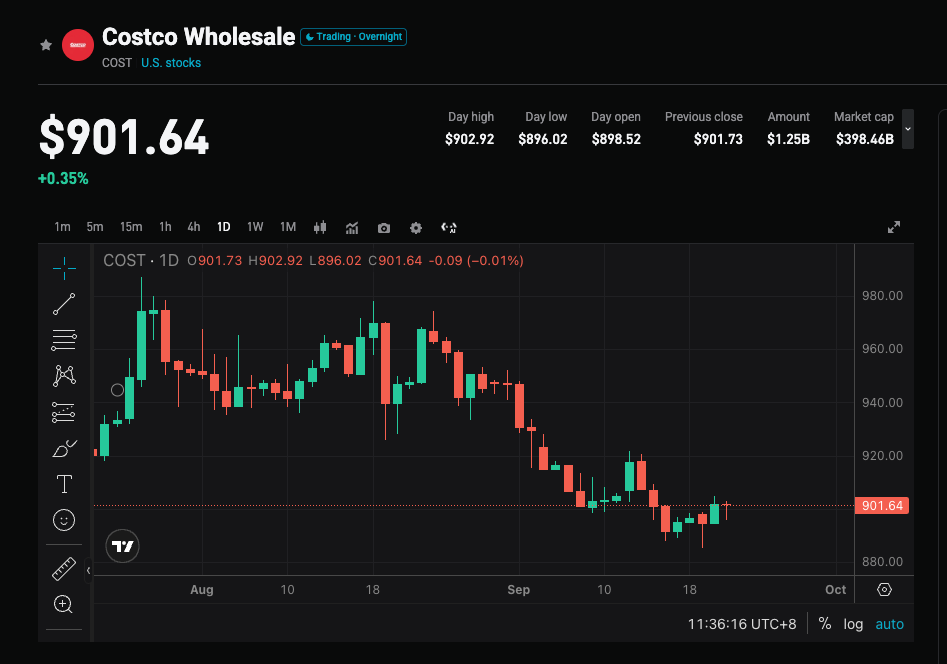
La société a déjà communiqué un chiffre d’affaires net T4 de 93,9 milliards de dollars (+11,3% sur un an), ventes comparables à +9,4%, +6,7% hors carburant et effets de change. L’enjeu n’est donc plus la croissance des ventes mais la qualité des revenus liés aux cotisations, la marge bénéficiaire, l’utilisation du remboursement de taxes douanières, et la possibilité d’un dividende exceptionnel ou de rachats d’actions sur fond de trésorerie abondante. Depuis son sommet en mai à environ 1096,50 dollars, le cours a reculé de 18% pour clôturer à 899,41 dollars au 22 septembre, synchronisant correction des multiples et validation opérationnelle.
- Quatre points d’attention majeurs
Point clé 1 : le « volant » des abonnements pourra-t-il compenser le ralentissement du trafic client ?
Le principal vivier de profits de Costco réside dans les cotisations d’adhésion et non dans la marge sur la marchandise. Recettes d’abonnements au T3 : 1,37 milliard de dollars (+10,7% sur un an, +9,9% hors effet de change), 82,9 millions de membres payants (+4,1%), 41,2 millions de membres premium (+9,6%), taux de renouvellement US et Canada de 92,2%, 89,7% dans le monde. Au T4, il faudra vérifier : la stabilité du taux de renouvellement, la poursuite de la hausse des membres premium, et si la digitalisation de la prospection continue d’affecter le renouvellement. Si les métriques membres faiblissent, le marché pourrait revaloriser Costco comme une valeur « retail mature » au lieu d’une valeur premium.
Point clé 2 : Les ventes comparables sont déjà publiées, la clé de surprise est la marge bénéficiaire
La croissance top-line est quasi acquise : chiffre d’affaires net T4 93,9 milliards USD (+11,3%), ventes comparables USA +10,7%, ventes comparables digitales +19,5% ; ventes nettes d’août 23,70 milliards USD (+9,9%). Trafic client au T3 seulement +2,4% (vs +5,2% l’an dernier), la progression vient surtout du panier moyen. Ce sont la marge brute, la rentabilité cœur de métier et le ratio des frais qui déterminent le prix. Certains analystes estiment qu’en excluant le remboursement de droits de douane US, l’EPS principal pourrait être inférieur au consensus de 6,53 dollars, ce dernier correspondant à un scénario « optimiste ».
Point clé 3 : Remboursement des droits de douane, près de 20 milliards en cash et attente d’un dividende exceptionnel
Le bilan financier constitue un deuxième axe clé de la spéculation actuelle. Trésorerie et équivalents : plus de 18,9 milliards USD, plus 1 milliard d’investissements à court terme, dette long terme d’environ 5,6 milliards USD ; certains estiment la trésorerie proche de 20 milliards USD et ceux à rendre sur droits de douane à environ 1,5 milliard USD. Les marchés attendent de la direction qu'elle indique comment réinvestir ce remboursement (baisse de prix, ouverture de magasins ou redistribution aux actionnaires), ou s’il y aura dividende exceptionnel ou rachats d’actions. Si on insiste uniquement sur l’ouverture de magasins en esquivant la question du retour de capital, l’excédent de cash risque de ne pas faire effet levier sur le prix de l’action.
Point clé 4 : Après digestion du multiple, la qualité des perspectives guidera l’ampleur du rebond
Le PER forward s’élève à environ 43x, légèrement sous la moyenne quinquennale (~45x), mais reste élevé par rapport à une croissance à un chiffre ou début deux chiffres. Les objectifs de cours de Wall Street s'établissent en moyenne entre 1085 et 1092 dollars, soit un potentiel haussier d'environ 20%, majoritairement à l'achat modéré. Après les résultats du T3, le titre avait reculé d’environ 4%, ce qui confirme que la « conformité aux attentes » n’est pas toujours suffisante pour COST : il faut que croissance des membres, marges et redistribution cochent toutes les cases.
- Risques et opportunités
Catalyseurs de hausse :
- Croissance à deux chiffres des revenus de cotisations, taux de renouvellement US/Canada maintenu autour de 92%, progression des membres premium supérieure à la moyenne.
- Après neutralisation des facteurs exceptionnels de droits de douane, EPS qui atteint ou dépasse 6,53 USD, avec de meilleures marges que prévu sur le cœur de l’activité.
- Annonce d’un dividende exceptionnel, renforcement du rachat d’actions, ou visibilité sur l’utilisation de la trésorerie, ce qui améliorerait les multiples.
Risques baissiers :
- L’EPS cœur de métier sous le consensus à cause de coûts, droits de douane ou pression sur la marge brute, le consensus de 6,53 USD s’avérant être un scénario "idéal".
- Poursuite du ralentissement du trafic, taux de renouvellement sous pression à cause de la digitalisation de la conquête, récit autour de la « forteresse abonnement » qui s’étiole.
- Politiques d’utilisation de la trésorerie ambiguës, perspectives annuelles prudentes, valorisation élevée, correction possible vers 875 USD voire 844 USD.
- Stratégies de trading conseillées
Scénario haussier : Les ventes nettes confirment la part de marché. Si les adhésions et marges battent les attentes et qu’un signal sur dividende exceptionnel/rachet est fourni, la correction de 18% sur les multiples pourrait ouvrir la voie à un mouvement de rattrapage.
Risque baissier : Les ventes top-line sont déjà annoncées mensuellement. Si les marges sont « juste » à la limite, que les métriques d’abonnement stagnent, ou que les retours aux actionnaires ne suivent pas, un contexte volatil pourrait répéter un scénario T3 « bons résultats mais titre en baisse ».
Données clés :
- EPS ajusté et intégration ou non du remboursement exceptionnel de droits de douane
- Revenus liés aux cotisations, taux de renouvellement, croissance membres premium
- Marge brute/marge cœur de métier (hors carburant)
- Trésorerie, rachats et déclarations sur dividendes exceptionnels ; nouveaux magasins et perspectives annuelles
Notes tactiques (clôture au 22 septembre à 899,41 USD) :
- Avant résultats : Remontée continue du cours de 885 à 896 USD du 16 au 21 septembre, recul après un test de 903,40 USD le 22, clôture à 899,41. Toujours sous MM10 (901), MM20 (919), MM50 (936) et MM200 (960), disposition baissière court-moyen terme. Coincé sous 900 avant l’événement, ratio risque/rendement neutre. Volatilité implicite sur options entre ±3,3% et ±3,6% (environ 868–932). Allégez l’exposition événementielle. Évitez le levier long sous 885.
- Structure haussière : Nouvelle clôture au-delà de 910–922, soutenue au-dessus de 900 / 888–896. Cibles haussières 936 (MM50) / 960 (MM200). Stop possible à 885, ou en dessous de 875 selon le profil de risque.
- Structure baissière / couverture : Incapacité à reprendre les 888–896 après gap, ou échec sous 910–922. Supports 885 / 875 / 844 (plus bas 52 semaines).
Conseil opérationnel : En cas de surprise positive sur résultats et capitaux rendus, et si clôture signifie consolidation au-dessus de 910–922, envisagez d’acheter sur repli vers 900/888–896 ; si seulement les chiffres déjà connus ou si profits/membres déçoivent, surveillez la zone de volatilité implicite 868–932 et supports à 885 / 875 / 844. Adaptez taille de position et stop à votre tolérance au risque.
Avertissement : Les éléments ci-dessus sont uniquement à titre informatif et ne constituent pas une recommandation d’investissement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les grandes banques de Wall Street revoient collectivement à la hausse leurs prévisions de relèvement des taux d'intérêt, les contrats à terme sur la dette américaine poursuivent leur baisse, l'or chute de plus de 1 % et passe sous les 4000.
Après un CPI américain d'octobre supérieur aux attentes, Goldman Sachs et Nomura ont révisé leurs prévisions de trajectoire de hausse des taux en ajoutant une hausse en mars prochain, tandis que Deutsche Bank prévoit désormais une hausse en janvier prochain. Actuellement, le marché a totalement intégré une hausse de taux de 25 points de base en décembre, la probabilité d'une hausse de 50 points de base étant de 13 %. Mercredi, le marché au comptant des bons du Trésor américain était fermé, tandis que les contrats à terme sur les bons du Trésor continuaient de baisser, avec des rendements en hausse d'environ 2 à 4 points de base et l'or au comptant sous pression, en baisse de 1,1 %.

Pas besoin de s'inquiéter du ralentissement de la construction des centres de données d'IA ? La vague d'importations américaines ne devrait pas retomber à court terme, l'impact réel pourrait arriver en 2029.
Il faut en moyenne 4,8 ans pour qu’un projet de centre de données passe de la décision d’investissement au début de la construction, et 2,6 ans supplémentaires pour qu’il soit opérationnel après le lancement des travaux. Les serveurs ne peuvent généralement être installés qu’une fois la structure du bâtiment et les racks terminés. Pour les partenaires commerciaux dépendant de la chaîne d’approvisionnement des centres de données américains, tels que Taiwan, la Corée du Sud et le Mexique, l’inertie du cycle de construction garantit au moins une à deux années de stabilité pour leurs exportations futures.

Grande controverse à la Réserve fédérale : quand devrait se terminer le mandat du "numéro trois" Williams ?
Le point de controverse porte sur la question de savoir si Williams doit quitter ses fonctions en juin 2028 (après avoir accompli un mandat complet de dix ans) ou en juin 2027 (atteignant l'âge légal de la retraite à 65 ans). Selon l'analyse, le Conseil des gouverneurs de la Réserve fédérale détient le pouvoir discrétionnaire final ; en cas de départ anticipé de Williams, le président de la Fed, Waller, pourrait ainsi prendre l'initiative de nommer à l'avance la personne qui occupera ce poste clé. Toutefois, un tel écourtage forcé du mandat de Williams risquerait fortement d’être perçu comme une manipulation politique. Williams lui-même envisage de rester en fonction jusqu’en juin 2028.

Morgan Stanley met en garde : les prix du stockage ancien atteignent un sommet, l’offre et la demande pourraient devenir plus détendues d’ici 2028
Morgan Stanley indique qu'après les élections de mi-mandat aux États-Unis, il est prévu qu'environ 20 % de la nouvelle capacité des centres de données américains prévue pour 2028 soit reportée à 2029, ce qui pourrait créer une "coupure" dans la chaîne d'approvisionnement en 2028 et augmenter le risque d'accumulation des stocks d'anciennes mémoires. Ces anciennes mémoires, moins contraintes par des accords à prix fixes de longue durée, pourraient connaître une forte volatilité de prix si l'écart entre l'offre et la demande se réduit. Cette analyse concerne uniquement les anciennes mémoires, y compris DDR3/4, SLC/MLC NAND et la mémoire flash NOR.

Prix des cryptos
Plus


