
Le prix de l'argent reste stable, le prix de l'or recule, l'impact du pétrole augmente la pression sur les hausses de taux d'intérêt

Site d'actualités financières, 15 septembre—— Mardi (15 septembre), lors de la session de trading matinale aux États-Unis, le prix au comptant de l'or a reculé tandis que celui de l'argent a légèrement progressé. La Fed a entamé sa réunion de politique monétaire de deux jours, le prix du pétrole reste élevé, les rendements des obligations d'État américaines approchent de leurs niveaux les plus hauts depuis des années, et le marché mise largement sur une hausse des taux de 25 points de base par la Fed. L'or au comptant s'échangeait autour de 4 293,97 dollars l'once, en baisse de 0,11 % ; l'argent au comptant était à 63,84 dollars, en hausse de 0,97 % sur la journée.
Mardi (15 septembre), lors de la session de trading matinale aux États-Unis, le prix au comptant de l'or a reculé tandis que celui de l'argent a légèrement progressé. La Fed a entamé sa réunion de politique monétaire de deux jours, le prix du pétrole reste élevé, les rendements des obligations d'État américaines approchent de leurs niveaux les plus hauts depuis des années, et le marché mise largement sur une hausse des taux de 25 points de base par la Fed. L'or au comptant s'échangeait autour de 4 293,97 dollars l'once, en baisse de 0,11 % ; l'argent au comptant était à 63,84 dollars, en hausse de 0,97 % sur la journée.
La configuration actuelle du marché est principalement dominée par le repositionnement des taux d'intérêt après la publication des indices des prix à la consommation (CPI) et des prix à la production (PPI). Les données sur l'inflation des producteurs et des consommateurs publiées la semaine dernière n'ont pas apporté suffisamment de preuves pour dissiper les attentes de hausse de taux de la Fed ; une nouvelle hausse des prix du pétrole renforce encore cette tendance à l'augmentation des taux. Les contrats à terme sur taux d'intérêt indiquent une probabilité de 86% à 93% pour une hausse de 25 points de base lors de la réunion de la Fed cette semaine. Le rendement des obligations d'État américaines à 10 ans a temporairement atteint 5,04 %, un sommet depuis 2007, avant de retomber autour de 5 %.
Pour l'or, la question clé ne se limite plus à savoir si la Fed relèvera les taux mercredi, mais bien si le président Kevin Walsh donnera un signal indiquant que cette hausse marque le début d'un cycle de resserrement monétaire plus important. Par rapport à la hausse attendue, ce type de message de politique serait bien plus déterminant pour les métaux précieux : il décidera si la pression haussière sur les taux réels se prolongera jusqu'au quatrième trimestre.
L'or et l'argent sont actuellement avant tout considérés comme des actifs sensibles aux taux d'intérêt, leur fonction refuge passant au second plan. Sur le plan technique, l'or fluctue près du support de 4 283 dollars ; l'argent, après une nouvelle vague de pression vendeuse due à la hausse des rendements, tente de se maintenir au-dessus de 62,34 dollars. Les achats de couverture face aux risques au Moyen-Orient subsistent, mais le renforcement du dollar, la montée des prix de l'énergie et un rendement des bons du Trésor US à 5 % continuent de peser sur les métaux précieux. Ainsi, l’évolution à court terme des métaux précieux dépendra de la communication de la Fed : si cette hausse des taux est une mesure ponctuelle, les prix de l'or et de l'argent pourraient rebondir ; mais si la Fed indique qu'un cycle prolongé de resserrement est à venir, le potentiel haussier restera limité.
Le détroit d'Ormuz demeure la principale variable géopolitique affectant les prix du pétrole, les anticipations inflationnistes et les achats de couverture. Les États-Unis ont progressé dans la réouverture du passage maritime et réduit le contrôle de l'Iran sur la voie navigable, mais les tensions persistent ; des groupes armés soutenus par l'Iran ont attaqué et endommagé des infrastructures énergétiques saoudiennes, tandis que la fermeture des oléoducs orientés Est-Ouest a coupé une route de transport alternative clé évitant le détroit d'Ormuz. Le prix du Brent a dépassé 105 dollars le baril, et le WTI se maintient au-dessus de 100 dollars. L'or évolue actuellement dans un contexte contradictoire : l'aggravation des tensions dans la région du Golfe et les risques sur le transport maritime stimulent les achats de couverture, mais la hausse des prix du pétrole intensifie les pressions inflationnistes, alimentant la hausse des rendements des bons du Trésor US et confortant la politique restrictive de la Fed.
Avant l'ouverture de Wall Street, les marchés mondiaux sont globalement en recul. L'augmentation des prix du pétrole et des rendements, conjuguée à l'incertitude de la politique de la Fed, réduit l'appétit pour le risque, faisant baisser les contrats à terme sur les indices américains ; la plupart des marchés boursiers européens clôturent en baisse et ceux d'Asie restent faibles, alors que la liquidation se poursuit sur le marché obligataire mondial. Le marché obligataire est devenu le centre des interactions inter-actifs, le rendement des bons du Trésor US à 10 ans oscillant autour de 5 %, les investisseurs surveillant si la Fed privilégiera la stabilité financière ou la lutte contre l'inflation.
Autres principaux marchés extérieurs : le WTI du New York Mercantile Exchange reste solide, maintenant son niveau au-dessus de 100 dollars le baril ; le Brent est supérieur à 105 dollars ; le rendement de référence des obligations américaines à 10 ans s'approche de 5 % ; l'indice du dollar reste fort.
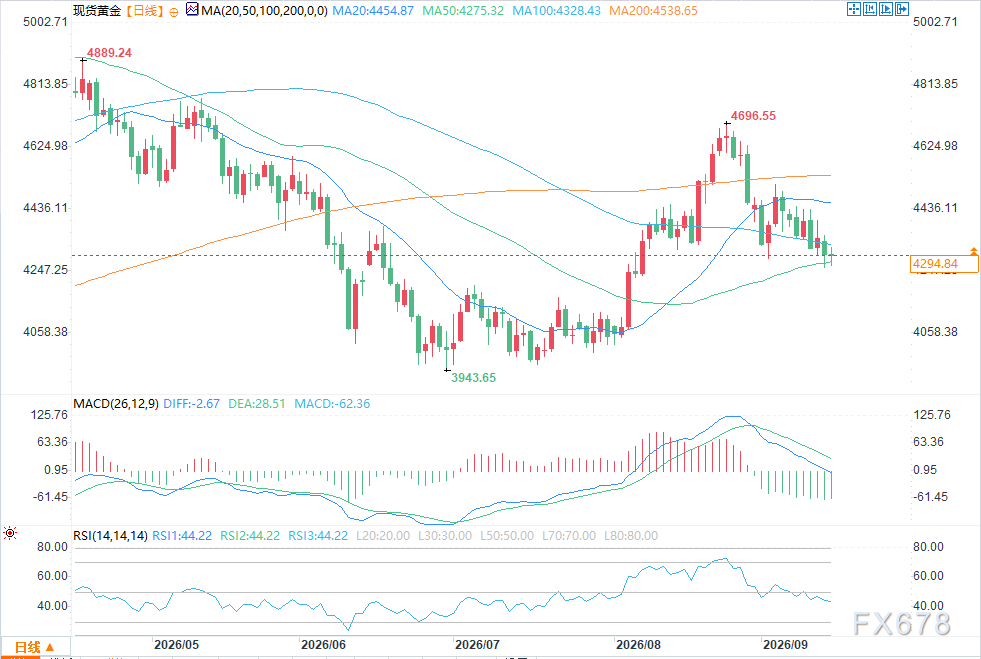
(Graphique journalier de l'or au comptant Source : Easyforex)
La prochaine cible haussière pour les acheteurs d'or au comptant est de franchir la résistance située à 4 316,00 dollars ; une consolidation à ce niveau ouvrirait le chemin vers 4 355,00 dollars, puis vers 4 402,00 dollars. À court terme, l'objectif des vendeurs est de faire passer le prix sous le support de 4 283,00 dollars, puis vers 4 252,00 dollars, et enfin vers 4 223,00 dollars. Première résistance à 4 316,00 dollars, suivie de 4 355,00 dollars ; premier support à 4 283,00 dollars, puis 4 252,00 dollars.
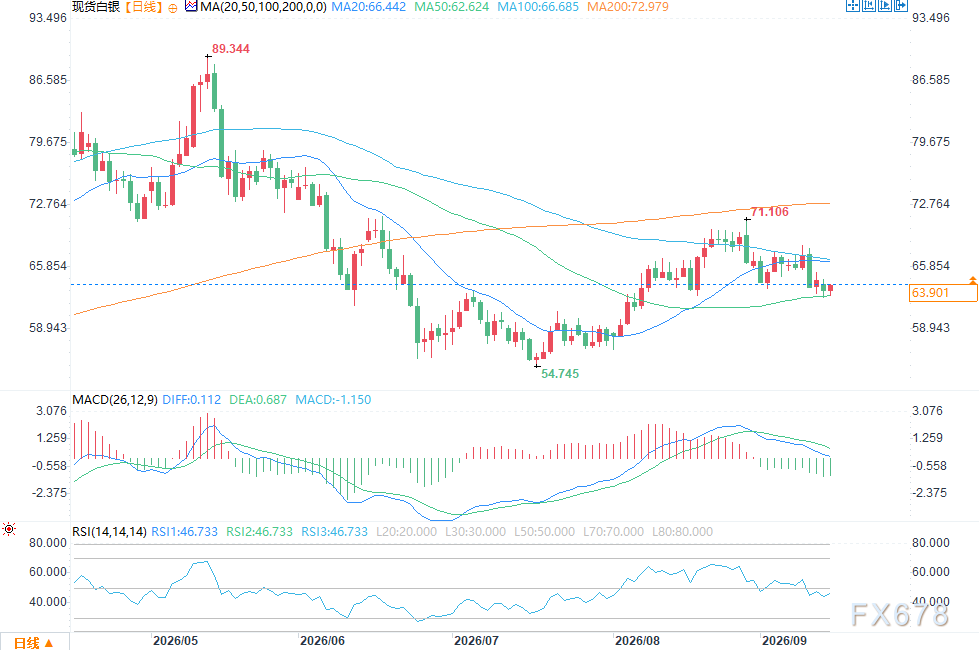
(Graphique journalier de l'argent au comptant Source : Easyforex)
Après avoir franchi 63,76 dollars, l'argent au comptant vise désormais 64,51 dollars, puis 65,28 dollars. L'objectif baissier est de passer sous 62,34 dollars, puis en direction de 61,60 dollars et 60,81 dollars. Première résistance à 63,76 dollars, suivie de 64,51 dollars ; premier support à 62,34 dollars, puis 61,60 dollars.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les grandes banques de Wall Street revoient collectivement à la hausse leurs prévisions de relèvement des taux d'intérêt, les contrats à terme sur la dette américaine poursuivent leur baisse, l'or chute de plus de 1 % et passe sous les 4000.
Après un CPI américain d'octobre supérieur aux attentes, Goldman Sachs et Nomura ont révisé leurs prévisions de trajectoire de hausse des taux en ajoutant une hausse en mars prochain, tandis que Deutsche Bank prévoit désormais une hausse en janvier prochain. Actuellement, le marché a totalement intégré une hausse de taux de 25 points de base en décembre, la probabilité d'une hausse de 50 points de base étant de 13 %. Mercredi, le marché au comptant des bons du Trésor américain était fermé, tandis que les contrats à terme sur les bons du Trésor continuaient de baisser, avec des rendements en hausse d'environ 2 à 4 points de base et l'or au comptant sous pression, en baisse de 1,1 %.

Pas besoin de s'inquiéter du ralentissement de la construction des centres de données d'IA ? La vague d'importations américaines ne devrait pas retomber à court terme, l'impact réel pourrait arriver en 2029.
Il faut en moyenne 4,8 ans pour qu’un projet de centre de données passe de la décision d’investissement au début de la construction, et 2,6 ans supplémentaires pour qu’il soit opérationnel après le lancement des travaux. Les serveurs ne peuvent généralement être installés qu’une fois la structure du bâtiment et les racks terminés. Pour les partenaires commerciaux dépendant de la chaîne d’approvisionnement des centres de données américains, tels que Taiwan, la Corée du Sud et le Mexique, l’inertie du cycle de construction garantit au moins une à deux années de stabilité pour leurs exportations futures.

Grande controverse à la Réserve fédérale : quand devrait se terminer le mandat du "numéro trois" Williams ?
Le point de controverse porte sur la question de savoir si Williams doit quitter ses fonctions en juin 2028 (après avoir accompli un mandat complet de dix ans) ou en juin 2027 (atteignant l'âge légal de la retraite à 65 ans). Selon l'analyse, le Conseil des gouverneurs de la Réserve fédérale détient le pouvoir discrétionnaire final ; en cas de départ anticipé de Williams, le président de la Fed, Waller, pourrait ainsi prendre l'initiative de nommer à l'avance la personne qui occupera ce poste clé. Toutefois, un tel écourtage forcé du mandat de Williams risquerait fortement d’être perçu comme une manipulation politique. Williams lui-même envisage de rester en fonction jusqu’en juin 2028.

Morgan Stanley met en garde : les prix du stockage ancien atteignent un sommet, l’offre et la demande pourraient devenir plus détendues d’ici 2028
Morgan Stanley indique qu'après les élections de mi-mandat aux États-Unis, il est prévu qu'environ 20 % de la nouvelle capacité des centres de données américains prévue pour 2028 soit reportée à 2029, ce qui pourrait créer une "coupure" dans la chaîne d'approvisionnement en 2028 et augmenter le risque d'accumulation des stocks d'anciennes mémoires. Ces anciennes mémoires, moins contraintes par des accords à prix fixes de longue durée, pourraient connaître une forte volatilité de prix si l'écart entre l'offre et la demande se réduit. Cette analyse concerne uniquement les anciennes mémoires, y compris DDR3/4, SLC/MLC NAND et la mémoire flash NOR.

Prix des cryptos
Plus


